
Vas al supermercado, compras prácticamente lo mismo que otras veces y pagas más. Renuevas un servicio y descubres que la cuota ha subido. Ahorras durante meses, pero aquello que querías comprar también se ha encarecido.
La inflación forma parte de tu vida aunque no sigas las noticias económicas. Entenderla te ayuda a interpretar lo que ocurre con tus gastos, tus ingresos y tus ahorros.
«Tener la misma cantidad de dinero no significa conservar la misma capacidad de compra.»
Índice de contenido
Qué es la inflación
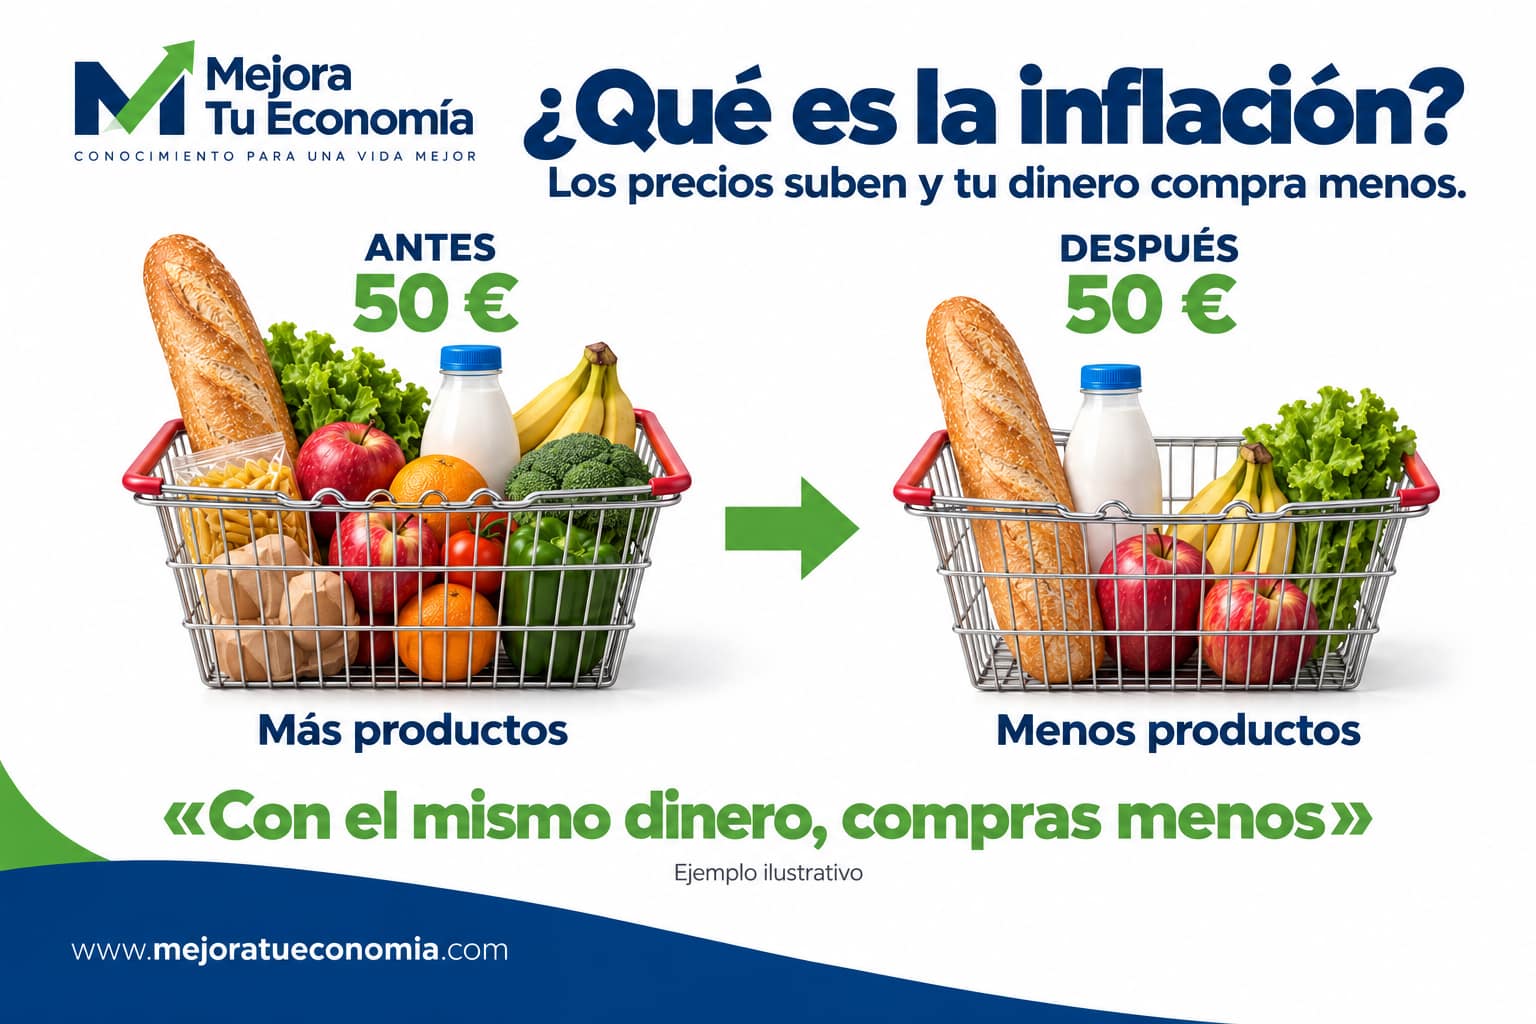
La inflación es el aumento generalizado de los precios de los bienes y servicios de una economía durante un período de tiempo.
No basta con que suba un producto concreto. Hablamos de una subida que afecta al conjunto de los precios, aunque unos aumenten más que otros y algunos incluso bajen.
Su consecuencia más directa es la pérdida de poder adquisitivo: con la misma cantidad de dinero puedes comprar menos. Puedes ampliar esta explicación en la guía sobre la inflación del Banco Central Europeo.
Por ejemplo, si una cesta de productos pasa de costar 100 a 104 euros, necesitas un 4 % más de dinero para comprar exactamente lo mismo. Eso no significa que todos sus productos hayan subido un 4 %. Es el resultado conjunto de sus variaciones.
Cómo se mide la inflación
En España, una de las principales referencias es el Índice de Precios de Consumo (IPC), elaborado por el Instituto Nacional de Estadística.
El IPC sigue los precios de una cesta representativa del consumo de los hogares. Cada componente tiene un peso diferente según su importancia en el gasto.
- Variación mensual: compara los precios con el mes anterior.
- Variación interanual: compara los precios con el mismo mes del año anterior.
Cuando escuchas una noticia sobre la inflación, comprueba a qué período se refiere. Puedes ampliar estos conceptos en los recursos educativos del Banco de España.
Tu experiencia puede ser diferente de la media
El IPC representa una cesta media, pero cada hogar tiene sus propios gastos.
Si dedicas una parte elevada de tus ingresos a productos que se encarecen especialmente, puedes notar una presión mayor que la que sugiere el dato general. Por eso, además del IPC, interesa observar cómo cambia tu propio presupuesto.
Si baja la inflación, ¿bajan los precios?
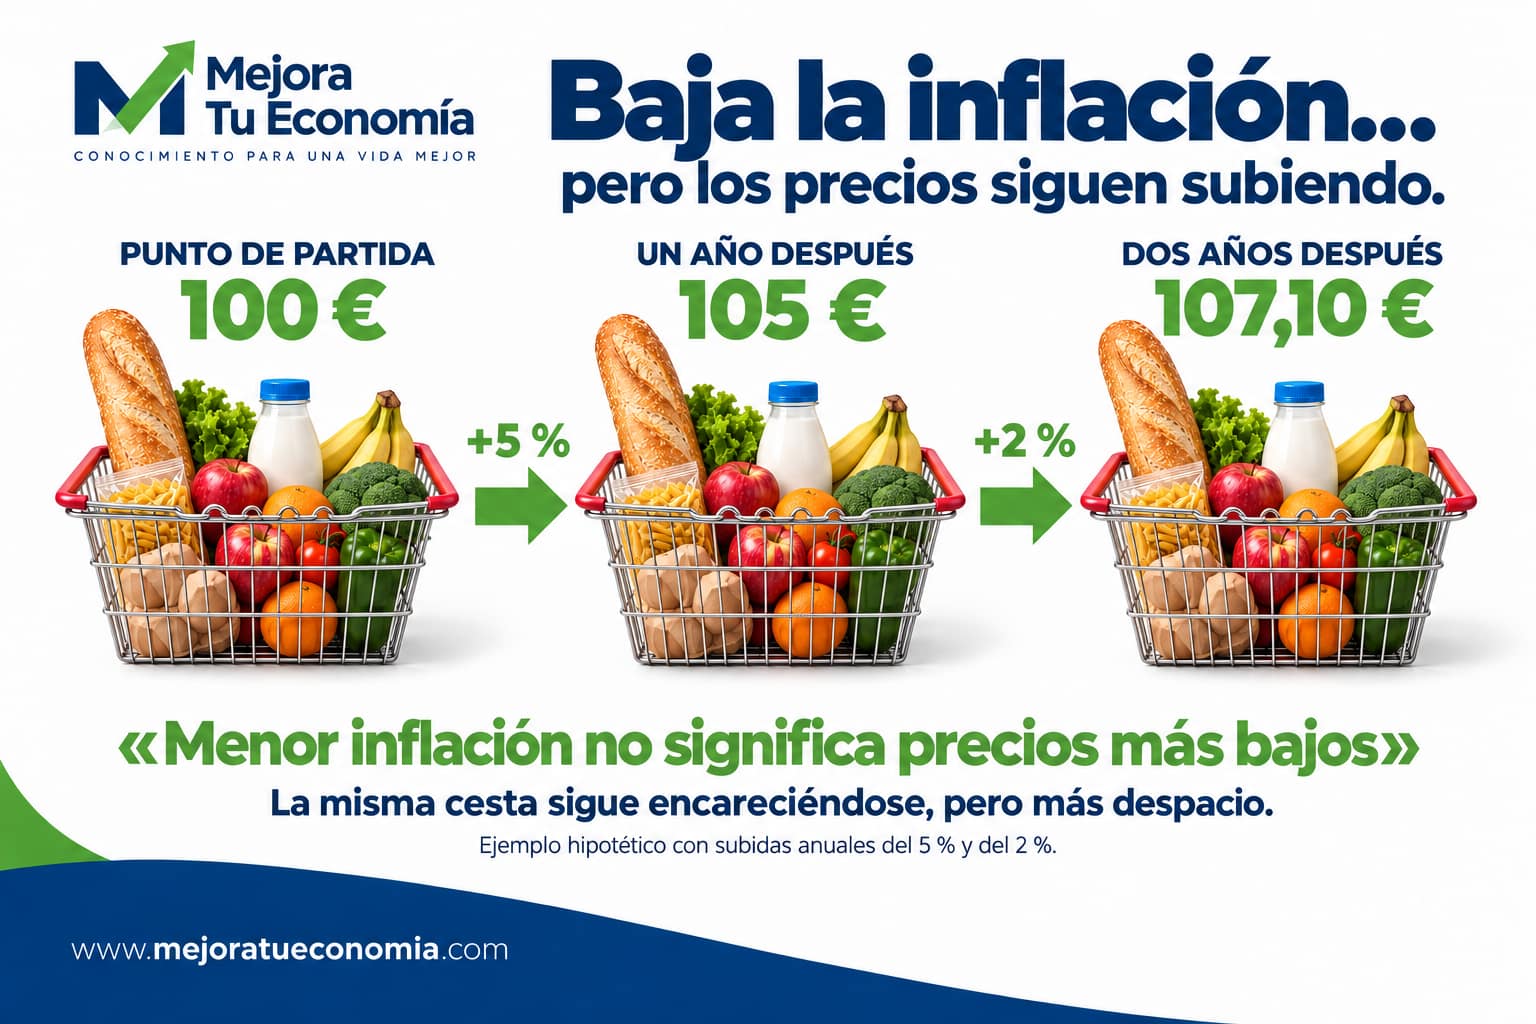
No necesariamente. Una inflación más baja puede significar que los precios siguen subiendo, pero más despacio.
Veámoslo con un ejemplo hipotético:
| Momento | Subida anual | Precio de la misma cesta |
|---|---|---|
| Punto de partida | — | 100 € |
| Un año después | 5 % | 105 € |
| Dos años después | 2 % | 107,10 € |
La inflación ha pasado del 5 % al 2 %, pero la cesta no ha vuelto a costar 100 euros.
La reducción del ritmo de subida se llama desinflación. Una caída generalizada y sostenida de los precios se denomina deflación.
Cómo afecta la inflación a tus finanzas
1. Tus ingresos pueden comprar menos
Si tus ingresos aumentan menos que los precios, pierdes poder adquisitivo aunque cobres más euros.
Imagina que tu sueldo mensual pasa de 1.500 a 1.530 euros: ha aumentado un 2 %. Si tu coste de vida sube un 4 %, esa mejora no compensa completamente el encarecimiento.
Las subidas salariales no son automáticas ni tienen por qué igualar la inflación.
2. Tus ahorros pueden perder valor sin que baje el saldo
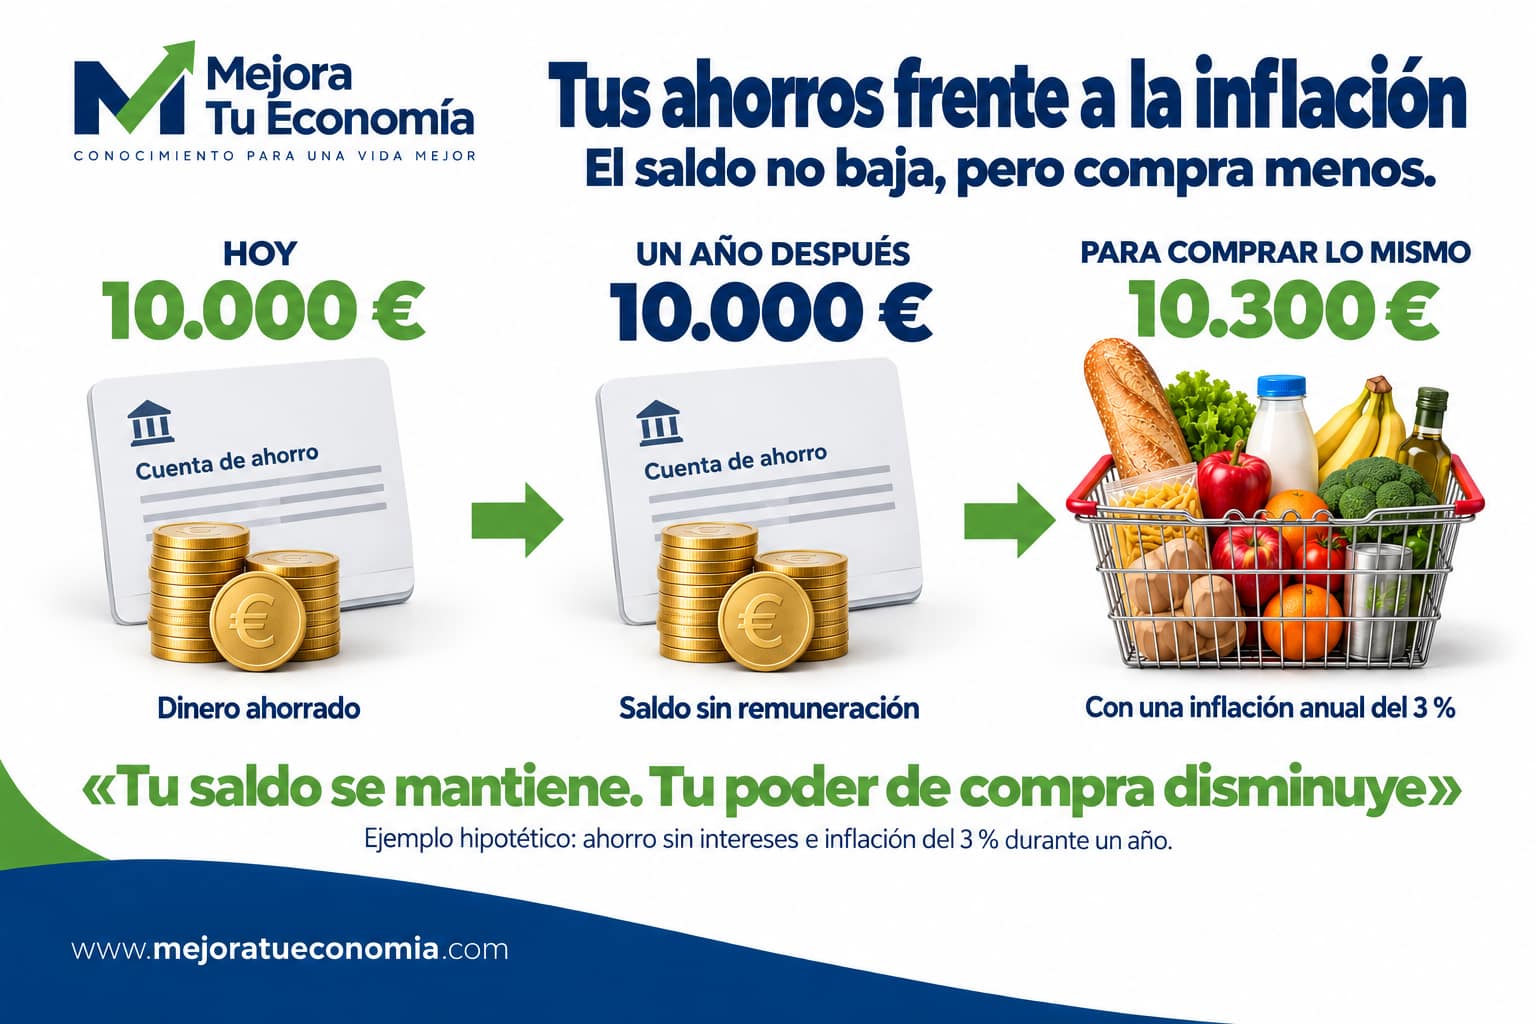
Si tienes 10.000 euros en una cuenta sin remuneración, al cabo de un año puedes seguir viendo los mismos 10.000 euros.
Pero, con una inflación hipotética del 3 %, necesitarías 10.300 euros para comprar lo que antes costaba 10.000.
El saldo permanece igual; su capacidad de compra disminuye. Finanzas para Todos explica este efecto sobre el ahorro.
3. Ganar intereses no siempre significa ganar poder adquisitivo
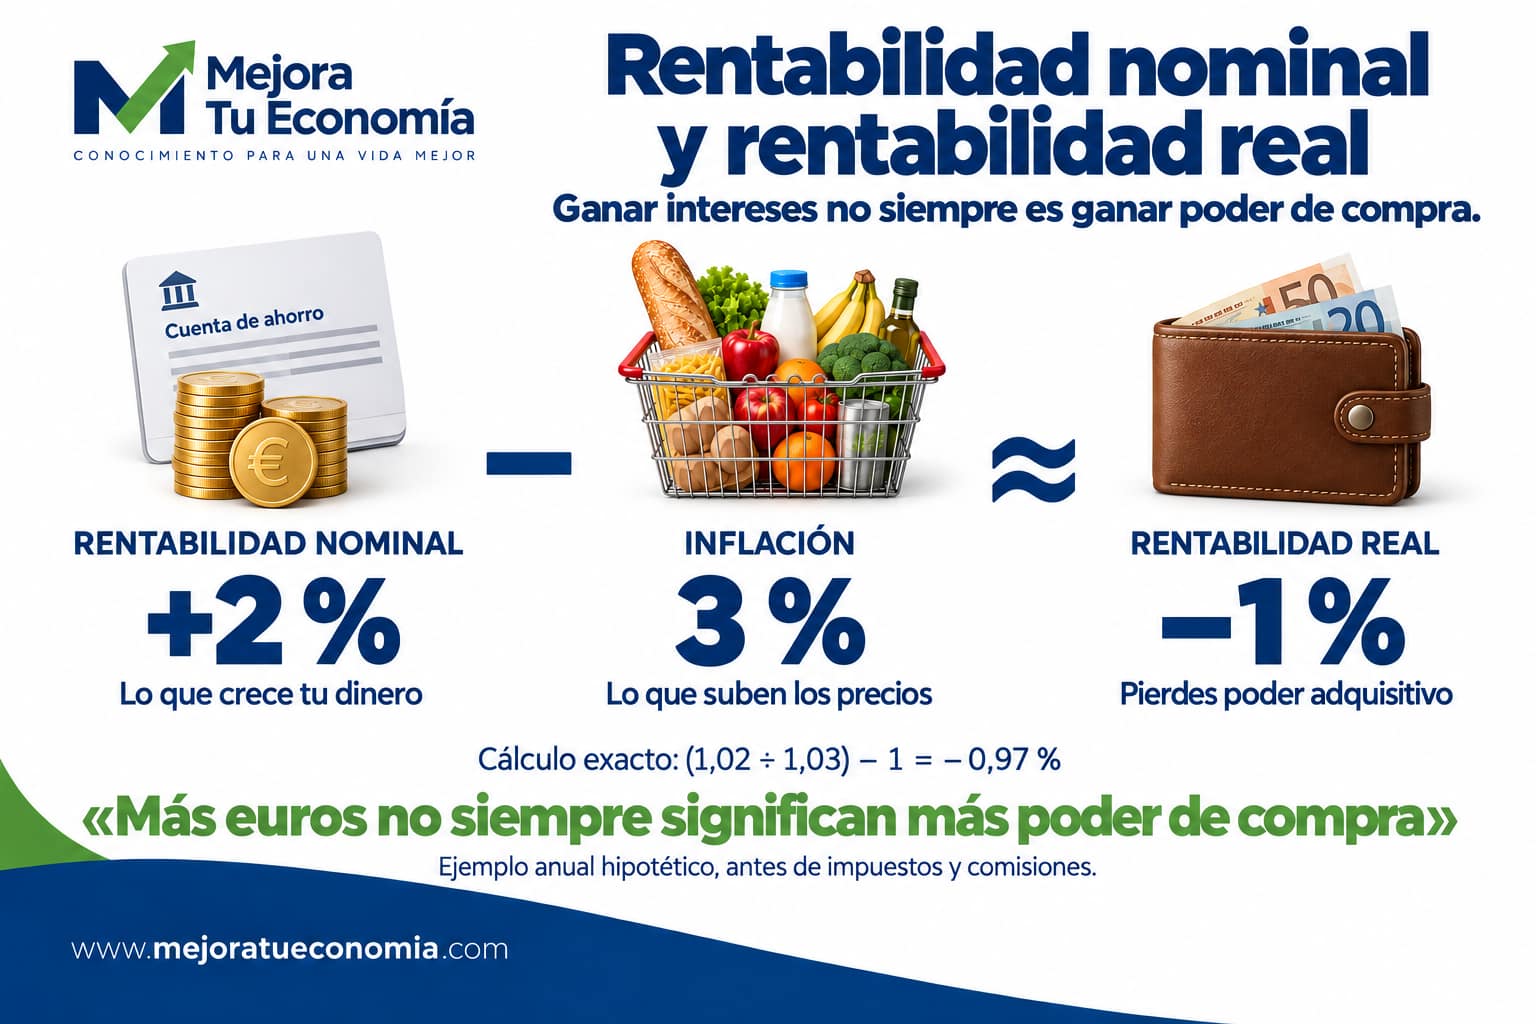
La rentabilidad nominal indica cuánto crece tu dinero. La rentabilidad real tiene en cuenta, además, la inflación.
Rentabilidad real ≈ rentabilidad nominal − inflación.
Esta resta es una aproximación, no el cálculo exacto.
Por ejemplo, una rentabilidad anual del 2 % con una inflación del 3 % supone una rentabilidad real aproximada del −1 %.
El cálculo exacto es: (1,02 ÷ 1,03) − 1 = −0,97 %.
Este ejemplo no incluye impuestos ni comisiones, que también influyen en el resultado que conservas.
4. Tus objetivos futuros pueden necesitar más dinero
Cuando calculas cuánto necesitas para una reforma, los estudios de tus hijos o la jubilación, trabajar únicamente con precios actuales puede dejar corto tu presupuesto.
Si algo cuesta hoy 20.000 euros y su precio subiera un 3 % anual durante diez años, entonces costaría aproximadamente 26.878 euros.
Es una simulación, no una previsión. Sirve para recordar que las metas económicas deben revisarse con el tiempo.
Puedes profundizar en nuestro artículo sobre cómo planificar tu jubilación.
5. Tener deudas no garantiza salir beneficiado
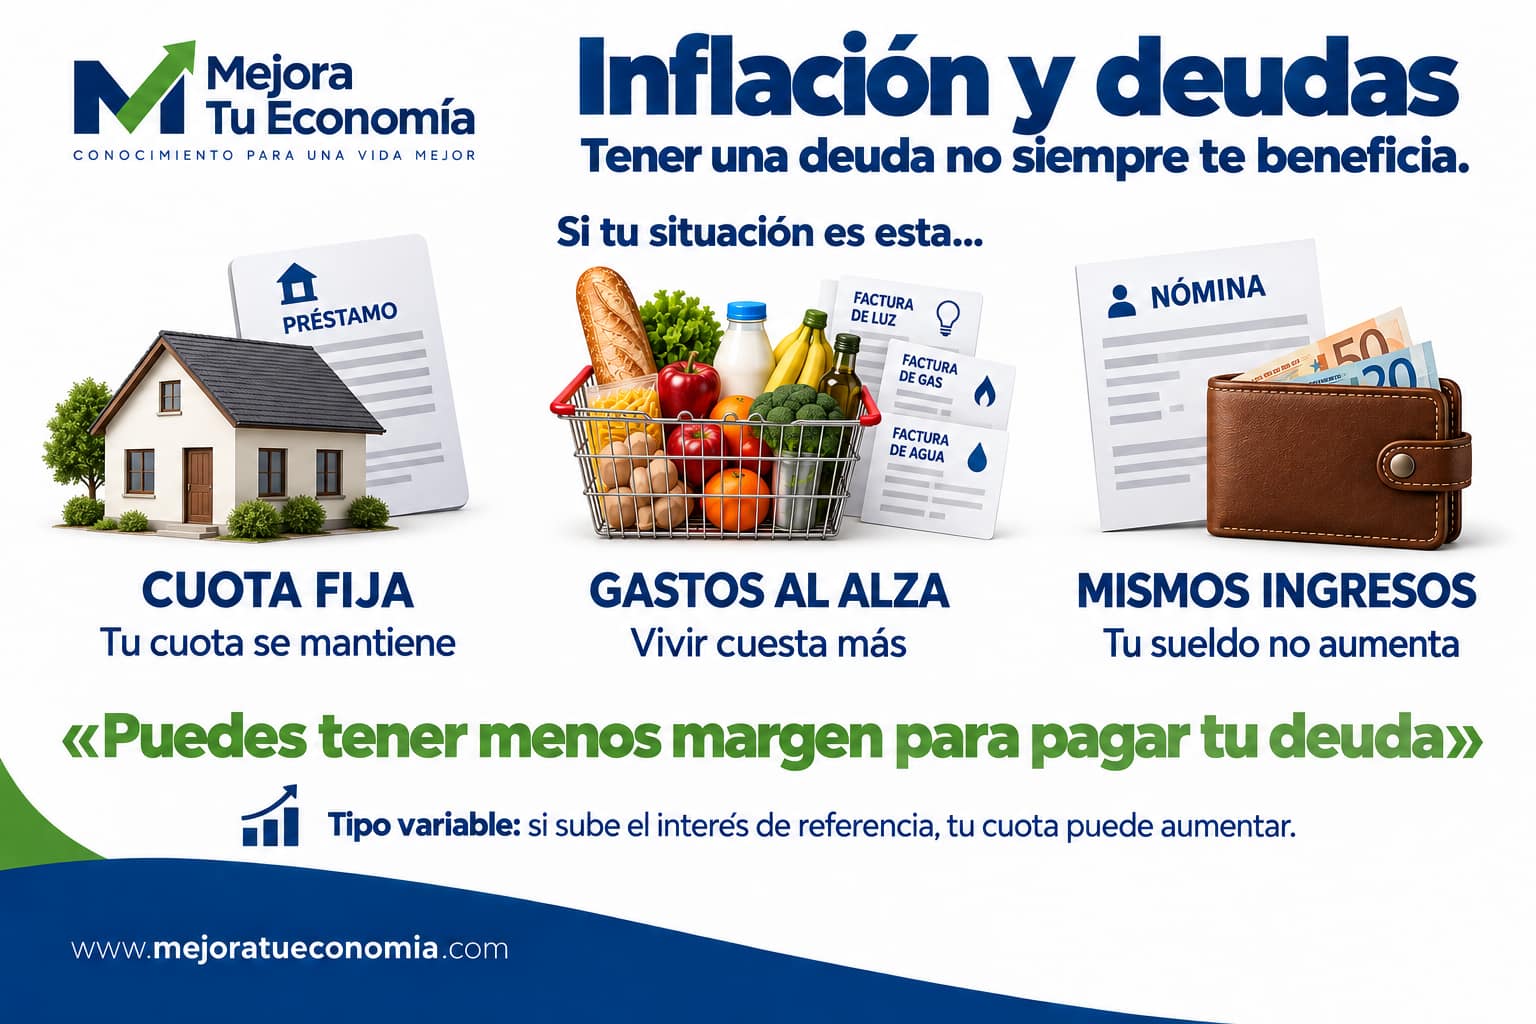
La inflación puede reducir el valor real de una deuda de importe nominal fijo. Sin embargo, eso no significa que resulte más fácil pagarla.
Si tu cuota permanece igual, tus ingresos no aumentan y tus gastos básicos suben, tendrás menos margen cada mes.
Además, las subidas de tipos utilizadas para contener la inflación pueden encarecer préstamos variables. Los recursos educativos del Banco de España explican la relación entre inflación, tipos y endeudamiento.
Qué puedes hacer para reducir su impacto
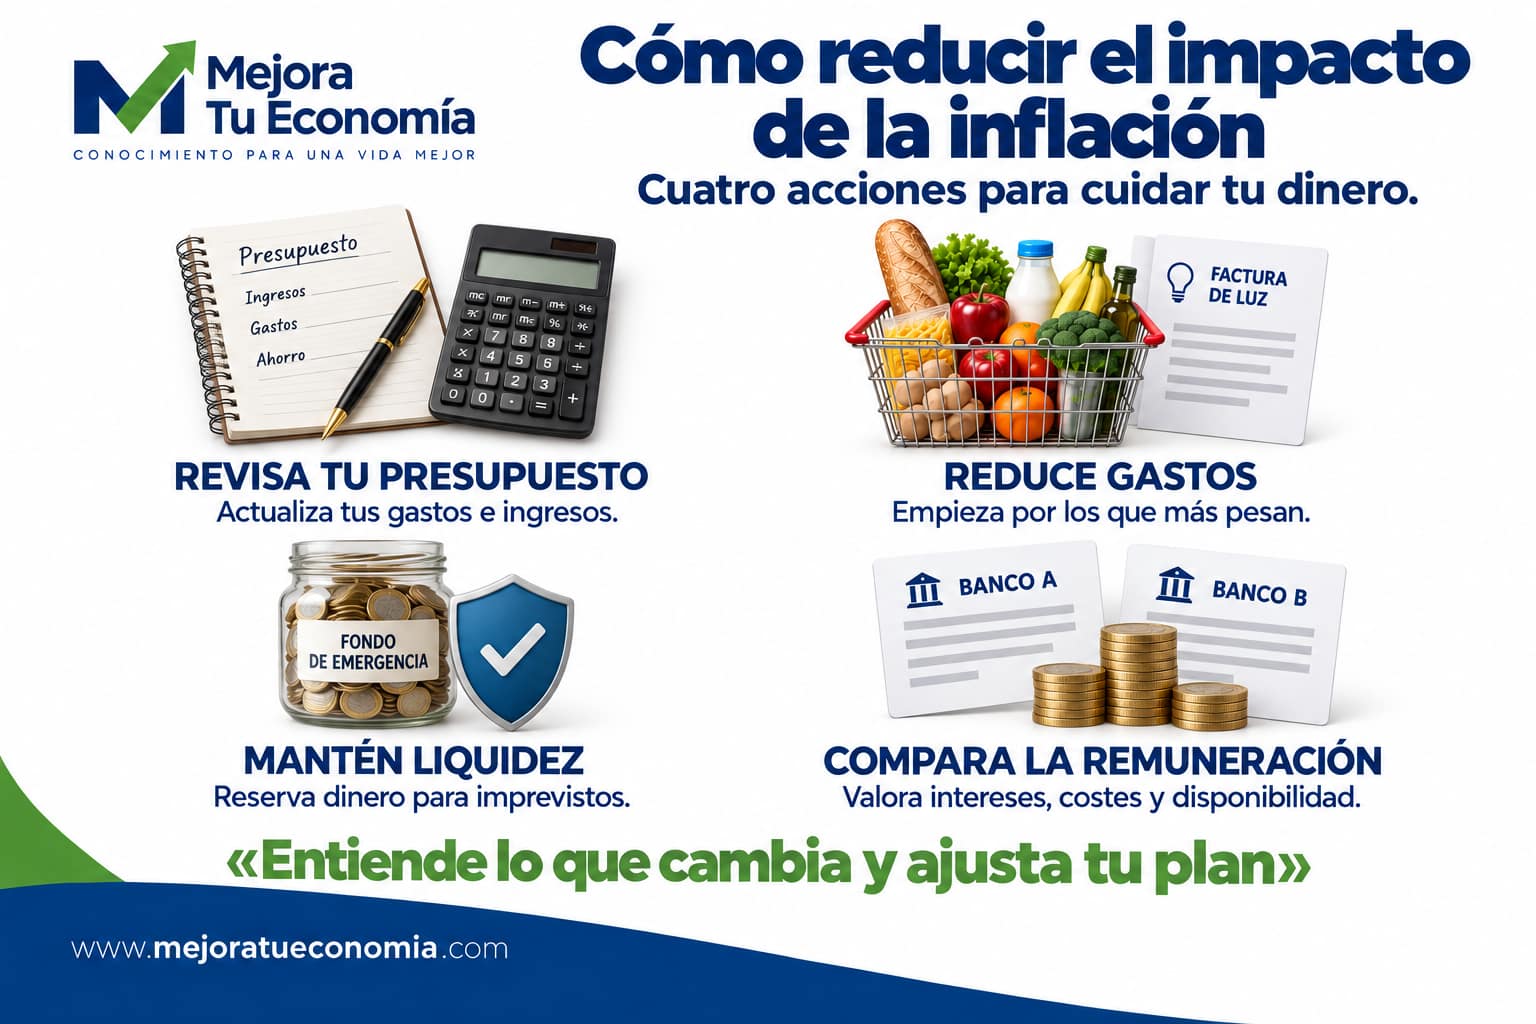
Revisa tu presupuesto con importes actuales
Compara tus gastos recientes con los de hace un año e identifica dónde se concentra el aumento.
Para que la comparación sea útil, distingue entre pagar más por lo mismo y gastar más porque has aumentado el consumo.
Puedes empezar con estos consejos para gestionar mejor tus finanzas.
Trabaja sobre los gastos que más pesan
Dedicar tiempo a revisar alimentación, suministros o servicios recurrentes puede darte más margen que perseguir pequeños descuentos aislados.
Tienes ideas concretas en nuestras guías para ahorrar en la cesta de la compra y reducir la factura de la luz.
Separa el dinero según cuándo lo necesitarás
El dinero para imprevistos y gastos próximos cumple una función distinta del destinado a objetivos lejanos.
La inflación no elimina la necesidad de tener liquidez. Antes de buscar rentabilidad, valora cuándo necesitarás recuperar el dinero y qué pérdidas podrías asumir.
Compara la remuneración de tus ahorros
Revisa intereses, comisiones, condiciones de acceso y disponibilidad.
Una cuenta o un depósito remunerado pueden compensar parte del efecto de la inflación, aunque no necesariamente superarla. La inversión también puede ofrecer oportunidades, pero incorpora riesgos y no garantiza mantener el poder adquisitivo. Más información en Finanzas para Todos.
Antes de dar ese paso, revisa estas claves para empezar a invertir con sentido común.
¿Por qué se busca una inflación del 2 %?
El objetivo del Banco Central Europeo es una inflación del 2 % a medio plazo en la zona del euro.
No significa que todos los precios deban subir exactamente ese porcentaje ni que se alcance cada mes. Es la referencia de su política para mantener la estabilidad de precios. Fuente: guía sobre la inflación del Banco Central Europeo.
Empieza por revisar qué ocurre con tu dinero
Dedica unos minutos a responder estas tres preguntas:
- ¿Cuánto han cambiado mis gastos habituales durante el último año?
- ¿Mis ingresos han seguido ese ritmo?
- ¿Qué remuneración recibo por mis ahorros y cuándo voy a necesitarlos?
Las respuestas te ayudarán a decidir qué revisar primero: el presupuesto, las condiciones de tus cuentas o tus objetivos de ahorro.
Comprender la inflación es un primer paso para tomar decisiones con una visión más completa de tu dinero.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.