
Ser funcionario puede jugar a tu favor cuando solicitas una hipoteca. La estabilidad de los ingresos y una situación laboral previsible son factores que las entidades financieras tienen en cuenta al estudiar el riesgo de una operación. Pero tener una plaza pública no significa que cualquier hipoteca sea buena ni garantiza automáticamente que el banco vaya a financiarte.
La clave está en conocer qué ventajas puede ofrecer tu perfil y utilizarlas para comparar, negociar y evitar pagar de más durante muchos años.
«Una buena situación financiera te da capacidad para negociar. Utilízala antes de firmar.»
Índice de contenido
¿Por qué los bancos valoran especialmente a los funcionarios?
Cuando un banco estudia una hipoteca intenta determinar la probabilidad de que el cliente pueda devolver el préstamo durante los próximos años.
Para ello analiza ingresos, estabilidad laboral, endeudamiento, ahorro, edad, historial financiero y características de la operación. Antes de solicitar financiación, conviene que tú también tengas esa fotografía clara con Conoce tu situación financiera.
La estabilidad laboral asociada a determinados puestos del sector público puede reducir parte de la incertidumbre sobre los ingresos futuros.
ESTABILIDAD + INGRESOS + AHORRO + POCA DEUDA = MAYOR CAPACIDAD DE NEGOCIACIÓN
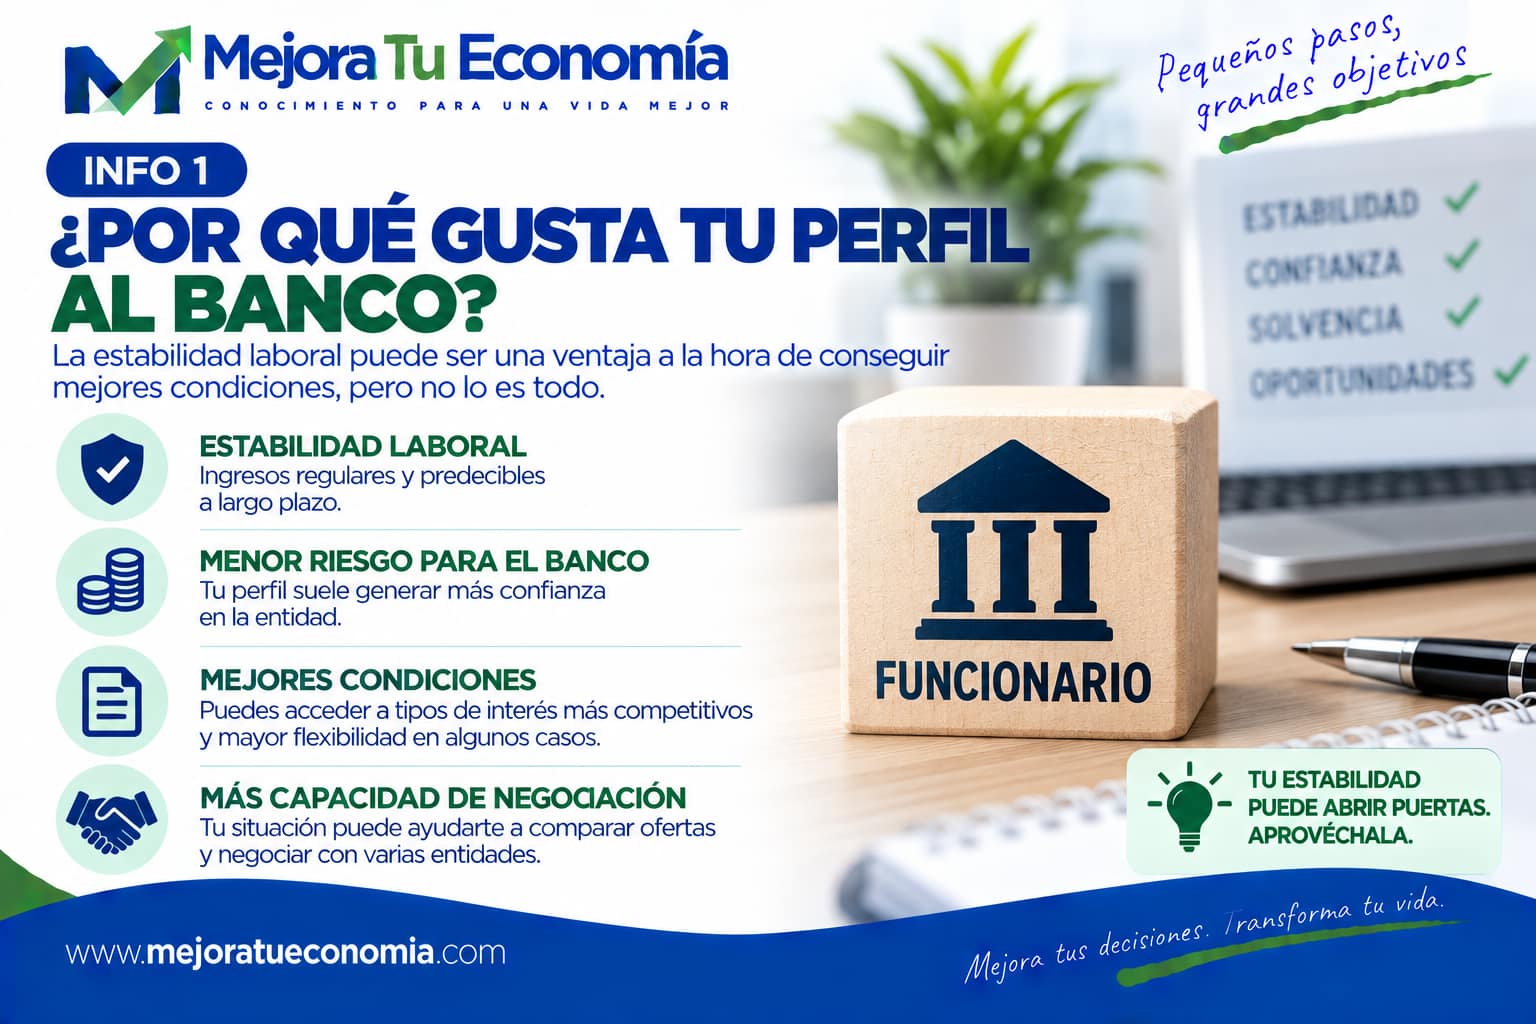
Ser funcionario no garantiza una buena hipoteca
El banco no analiza únicamente dónde trabajas. También estudiará tus ingresos netos, otras deudas, ahorro disponible, precio y tasación de la vivienda, porcentaje solicitado, edad y plazo, historial financiero y características concretas de la operación.
Un funcionario muy endeudado puede presentar un perfil financiero peor que un trabajador del sector privado con ingresos elevados, mucho ahorro y ninguna deuda.
La estabilidad laboral ayuda. La solvencia global decide.
¿Qué ventajas puede conseguir un funcionario?
Dependiendo de la entidad y del perfil concreto, pueden aparecer condiciones diferenciadas en aspectos como el tipo de interés, comisiones, porcentaje de financiación, productos vinculados o bonificados y flexibilidad en determinados criterios de riesgo.
También pueden existir campañas o acuerdos dirigidos específicamente a determinados colectivos.
Pero no debemos confundir una oferta denominada «hipoteca para funcionarios» con una oferta necesariamente mejor. Hay que comparar el coste total.
Utiliza tu perfil para negociar
Si varias entidades consideran atractivo tu perfil, tienes algo importante: capacidad de negociación.
No te limites a preguntar a tu banco habitual. Solicita varias propuestas y compáralas en condiciones homogéneas. Puedes estructurar esa comparación con Compara y elige.
Una oferta de otra entidad puede convertirse además en una herramienta para negociar.
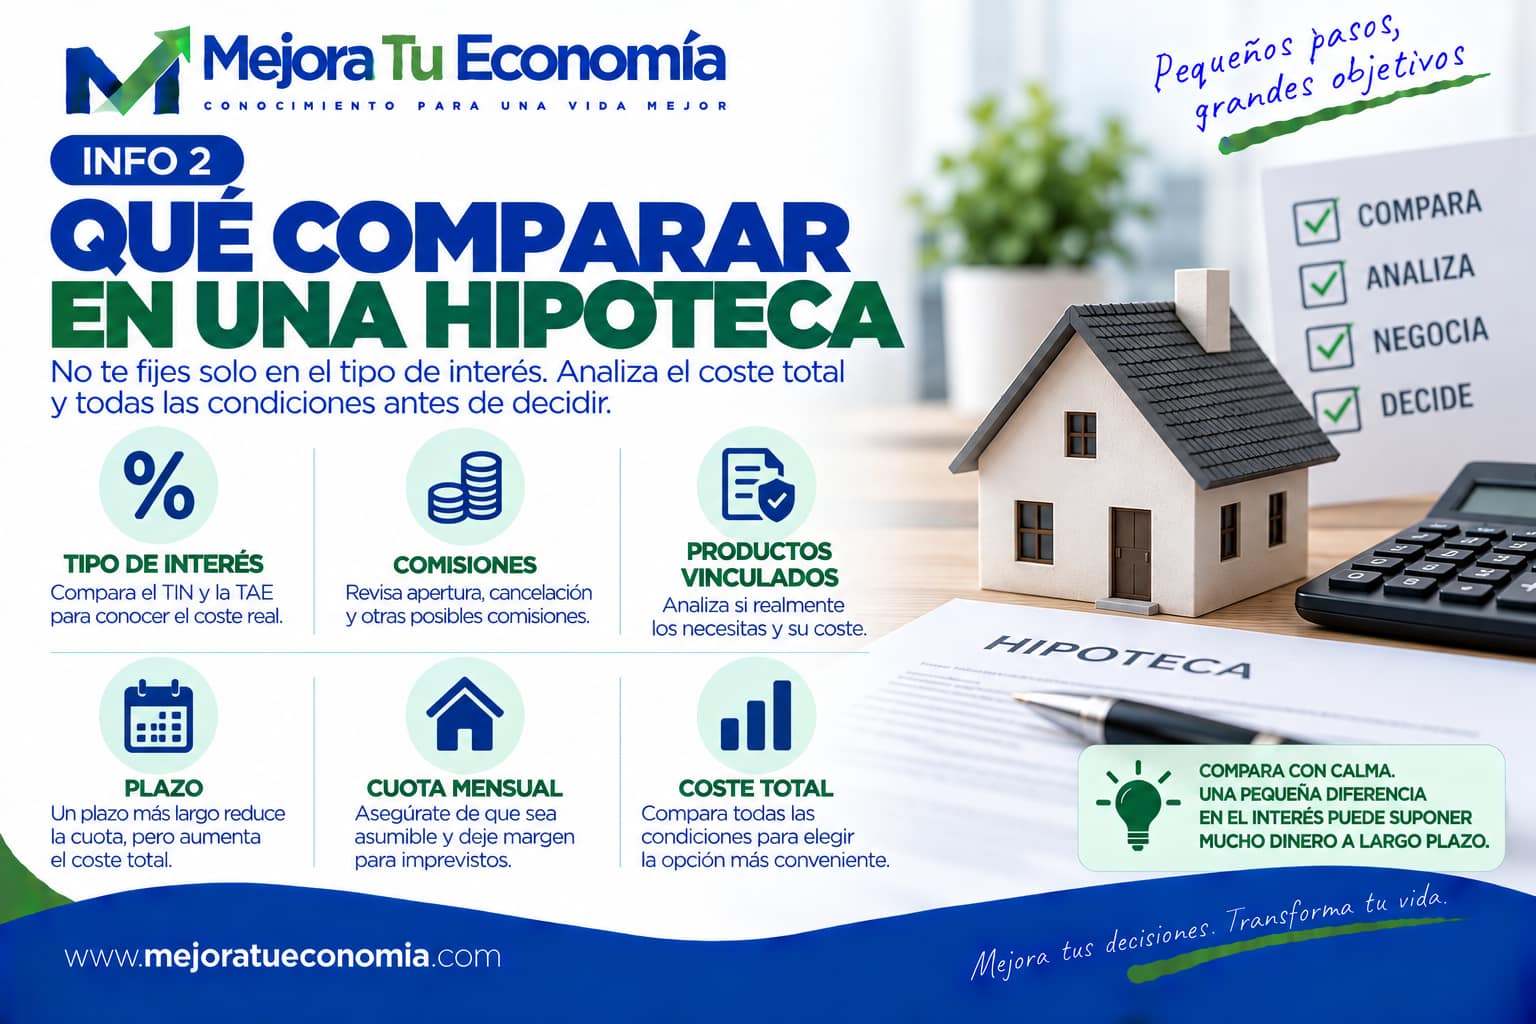
Qué debes comparar en una hipoteca
No compares únicamente el tipo de interés anunciado.
TAE · TIN · COMISIONES · SEGUROS · BONIFICACIONES · PLAZO · CUOTA · COSTE TOTAL
Una reducción aparentemente pequeña del interés puede dejar de ser atractiva si exige contratar durante años productos caros que realmente no necesitas.
Hipoteca fija, variable o mixta
No existe una modalidad universalmente mejor.
Una hipoteca fija proporciona previsibilidad en la cuota. Una variable hace que el coste evolucione según el índice de referencia y las condiciones contratadas. Una mixta combina normalmente un periodo inicial fijo con otro posterior variable.
La elección debería depender de las condiciones concretas disponibles, tu capacidad para soportar cambios en la cuota, el plazo y tus preferencias financieras.
Si quieres profundizar, puedes consultar nuestro artículo sobre hipoteca a tipo fijo o variable.
¿Cuánto deberías endeudarte?
Conseguir que el banco apruebe una cantidad determinada no significa que debas solicitarla.
Tu hipoteca tiene que convivir durante años con todos tus demás gastos y objetivos. Conviene dejar margen para imprevistos, ahorro e inversión. Por eso, antes de comprometer una cuota durante décadas, resulta útil diseñar tu plan financiero.
CUOTA ASEQUIBLE > CUOTA MÁXIMA QUE ADMITE EL BANCO
¿Cuánto financian normalmente los bancos?
En la vivienda habitual, muchas operaciones parten de porcentajes de financiación que no cubren todo el precio de compra.
Eso obliga al comprador a disponer de ahorro para cubrir la parte no financiada y los gastos asociados a la operación.
Sin embargo, el porcentaje final depende de la entidad, el inmueble y el perfil del cliente. Y aquí el funcionario puede tener cierta ventaja negociadora.
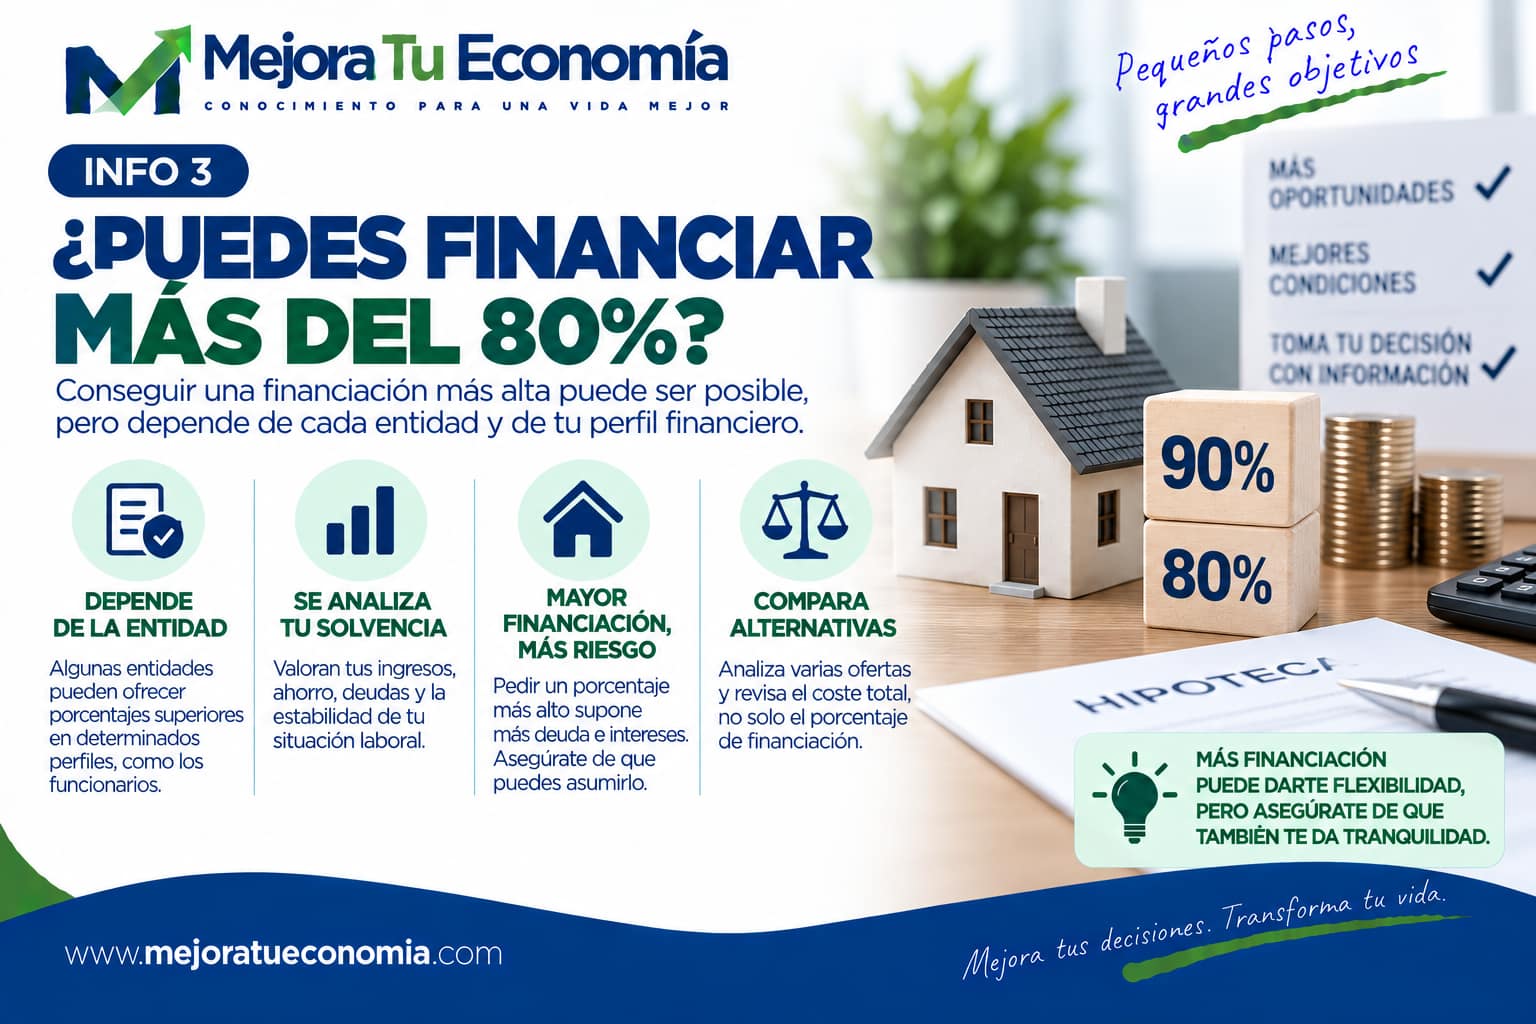
¿Puede un funcionario conseguir más del 80 %?
Puede ocurrir. Un perfil con ingresos estables y elevada solvencia puede facilitar que determinadas entidades estudien porcentajes superiores, aunque no existe ningún derecho automático a conseguirlos por ser funcionario.
Cuanto mayor sea el porcentaje financiado, más cuidadosamente debemos analizar el riesgo.
Financiar más permite conservar ahorro, pero también puede significar mayor deuda, más intereses y menor margen ante una caída del valor del inmueble.
Hipotecas específicas para funcionarios
Existen entidades e intermediarios que trabajan especialmente este segmento.
Si quieres comparar alternativas especializadas, puedes consultar hipotecas para funcionarios en Hipotecas 100.
Antes de contratar cualquier propuesta, compara sus condiciones con otras alternativas del mercado y revisa el coste total de la financiación.
¿Y si necesitas financiar el 90 %?
Cuando necesitamos una financiación elevada, encontrar alternativas puede resultar más complicado.
La entidad tendrá que estudiar especialmente nuestra capacidad de pago, ahorro restante, estabilidad de ingresos y características del inmueble.
En estas situaciones puede resultar útil comparar directamente entidades o recurrir a intermediarios especializados.
Entre las alternativas existentes puedes consultar la mejor hipoteca al 90% de financiación.
De nuevo, obtener más financiación no convierte automáticamente la operación en conveniente.
Cuándo puede interesarte un intermediario hipotecario
Un intermediario puede aportar valor cuando nuestra operación se sale de los parámetros habituales, necesitamos un porcentaje elevado de financiación, tenemos poco tiempo para comparar o queremos acceder a entidades con las que no hemos negociado directamente.
Pero debemos conocer previamente cuánto cobra, quién le remunera, qué entidades compara, cuándo nace la obligación de pago y qué servicio presta realmente.
No olvides los productos vinculados o bonificados
Una hipoteca puede anunciar un interés atractivo condicionado a contratar nómina, seguros, tarjetas u otros productos.
No mires únicamente cuánto baja el tipo. Calcula cuánto te cuesta mantener esas condiciones.
Un seguro más caro durante muchos años puede consumir buena parte del ahorro conseguido mediante una pequeña bonificación del interés.
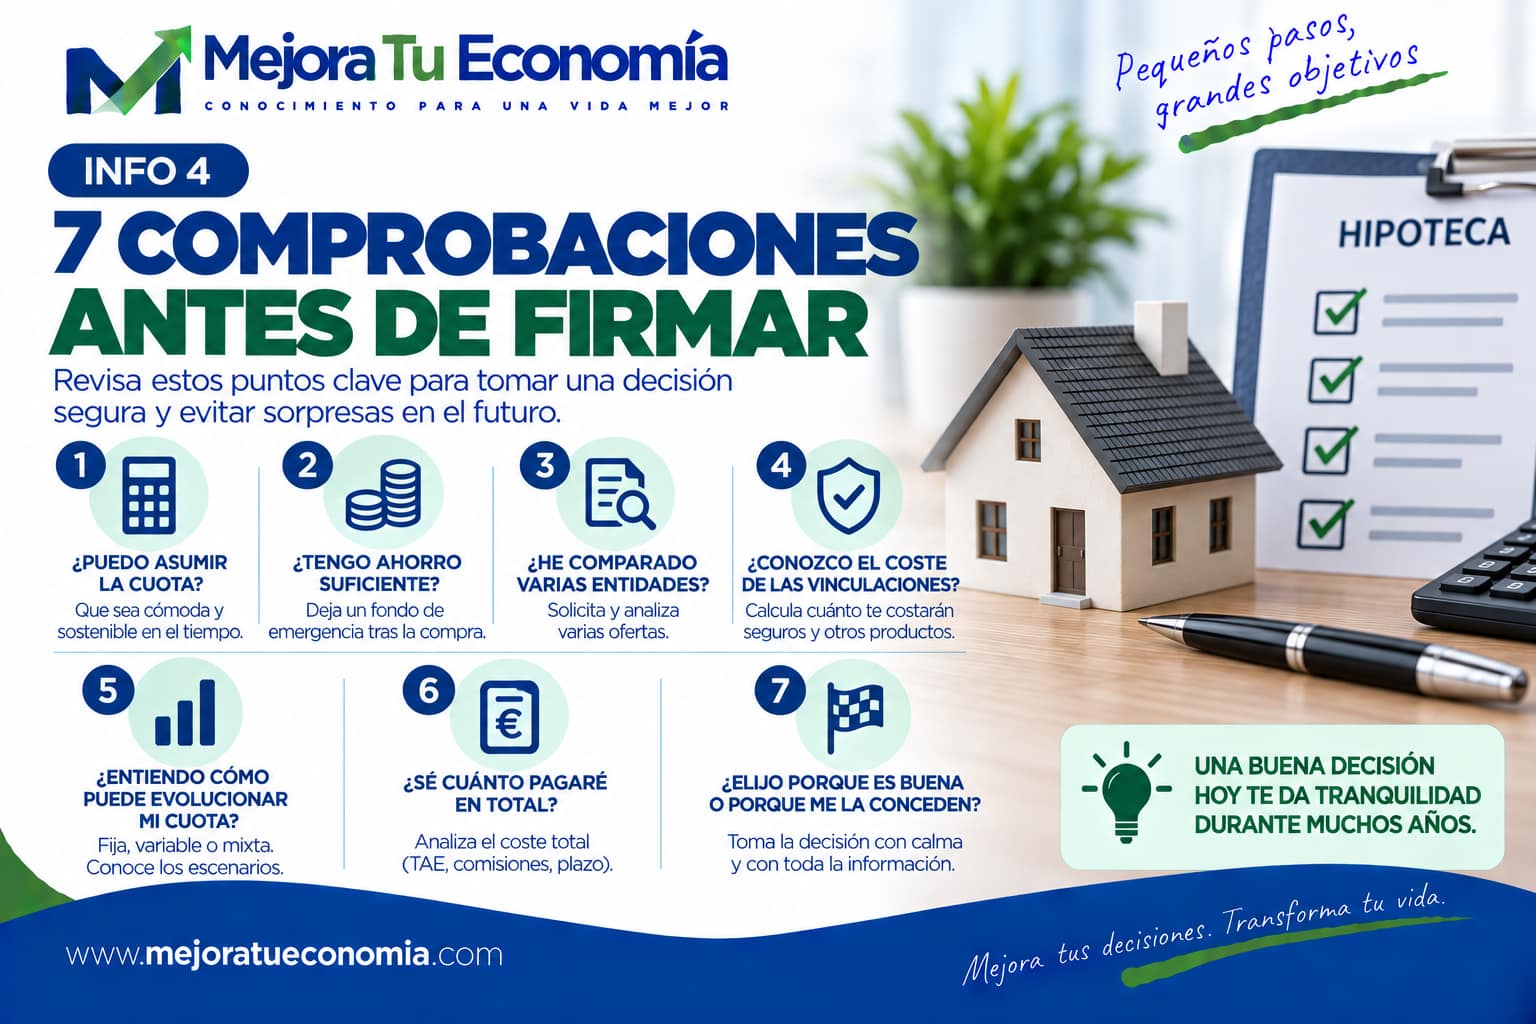
Antes de firmar: 7 comprobaciones
1. ¿Puedo asumir cómodamente la cuota?
2. ¿Conservo un fondo de emergencia después de comprar?
3. ¿He comparado varias entidades?
4. ¿Conozco el coste de las vinculaciones?
5. ¿Entiendo cómo puede evolucionar mi cuota?
6. ¿Sé cuánto pagaré aproximadamente durante toda la operación?
7. ¿Estoy eligiendo esta hipoteca porque es buena o simplemente porque me la conceden?
Aprovecha tu estabilidad, pero no te confíes
Ser funcionario puede colocarte en una buena posición frente al banco. Precisamente por eso merece la pena negociar.
No deberíamos utilizar esa ventaja para endeudarnos más de lo necesario, sino para intentar conseguir mejores condiciones para la financiación que realmente necesitamos.
Nuestra conclusión
Si eres funcionario y vas a solicitar una hipoteca, tu estabilidad laboral puede convertirse en una ventaja importante.
Pero la mejor forma de aprovecharla no consiste simplemente en conseguir que el banco te preste más dinero.
Consiste en utilizar tu perfil para comparar más, negociar mejor y reducir el coste y los riesgos de una de las decisiones financieras más importantes de tu vida.
Ser un cliente atractivo para el banco debería ayudarte a conseguir una mejor hipoteca, no a contratar más productos ni a asumir más deuda.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.