
Un plan de pensiones es un producto de ahorro e inversión pensado principalmente para complementar nuestros ingresos durante la jubilación. Pero contratar uno sin conocer cómo invierte, cuánto cobra, cuándo podremos recuperar el dinero o cómo tributa puede llevarnos a tomar una mala decisión.
Durante años, los planes de pensiones han sido uno de los productos más asociados al ahorro para la jubilación en España. Sin embargo, su fiscalidad, sus límites de aportación y, especialmente, sus posibilidades de liquidez han cambiado considerablemente.
En esta guía vamos a ver qué es un plan de pensiones, cómo funciona, cuándo puedes recuperar tu dinero y qué deberías analizar antes de contratar uno.
Índice de contenido
¿Qué es un plan de pensiones?
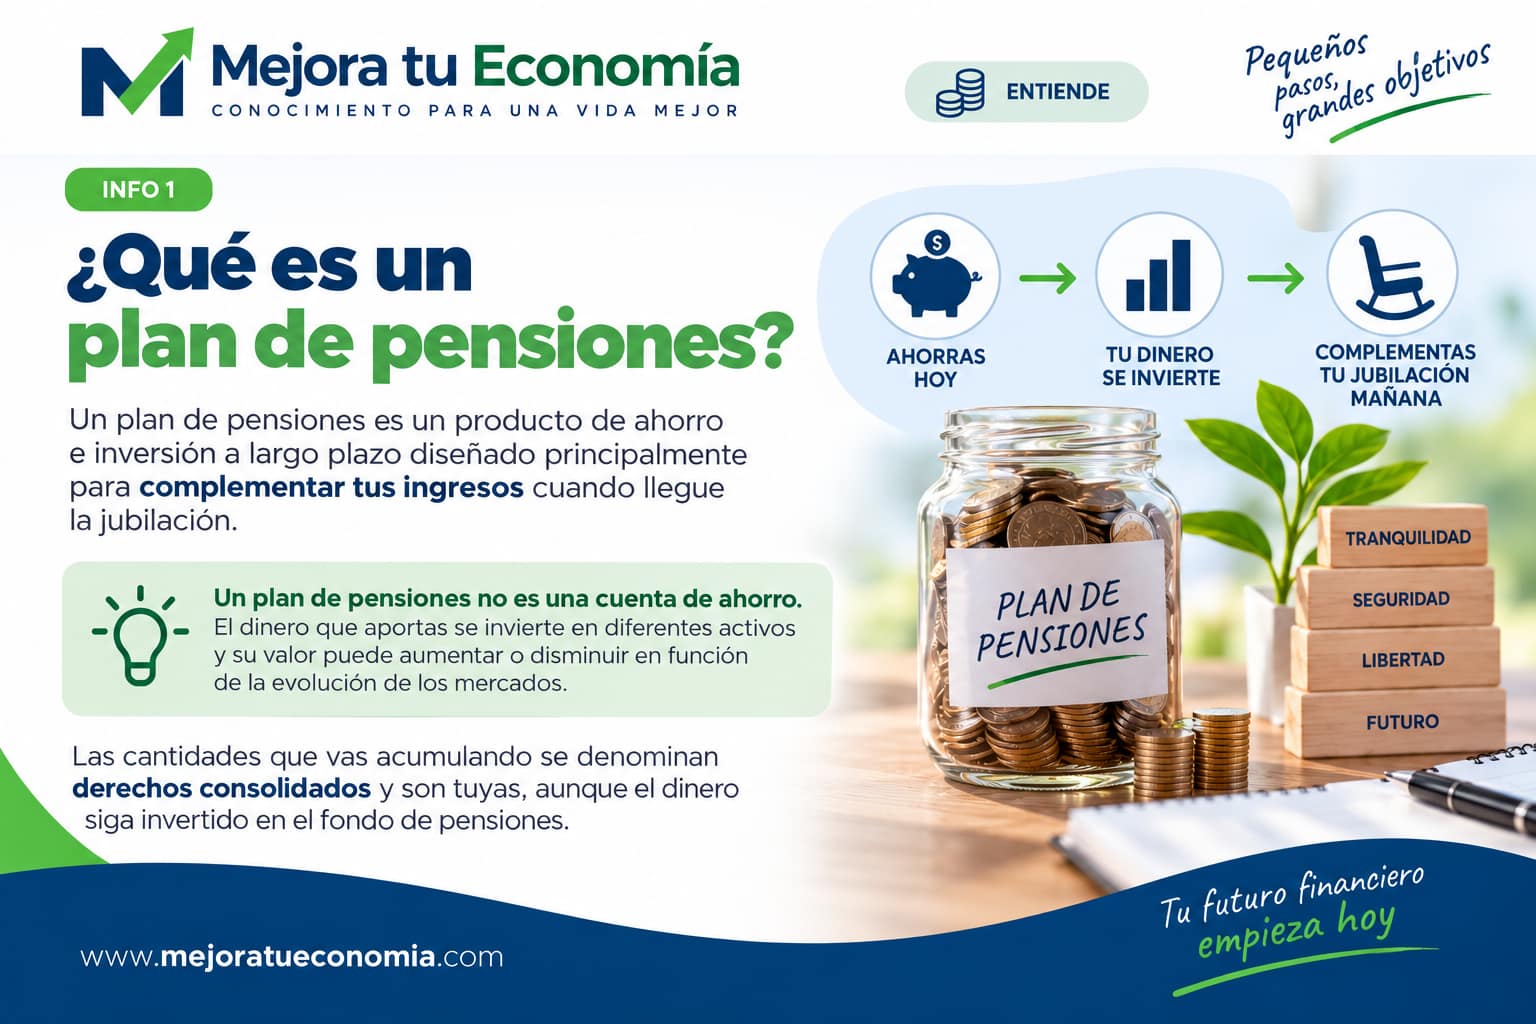
Un plan de pensiones es un instrumento de previsión y ahorro a largo plazo diseñado fundamentalmente para generar un capital que pueda complementar nuestros ingresos cuando llegue la jubilación. Para situarlo dentro del conjunto de productos financieros, puedes consultar Bancos y productos bancarios.
Cuando realizamos una aportación, el dinero no permanece simplemente depositado en una cuenta. Se integra en un fondo de pensiones y se invierte siguiendo una determinada política de inversión.
UN PLAN DE PENSIONES NO ES UNA CUENTA DE AHORRO.
Su valor puede aumentar o disminuir en función de la evolución de las inversiones que mantenga. Las cantidades que corresponden al partícipe reciben el nombre de derechos consolidados.
¿Cómo funciona un plan de pensiones?
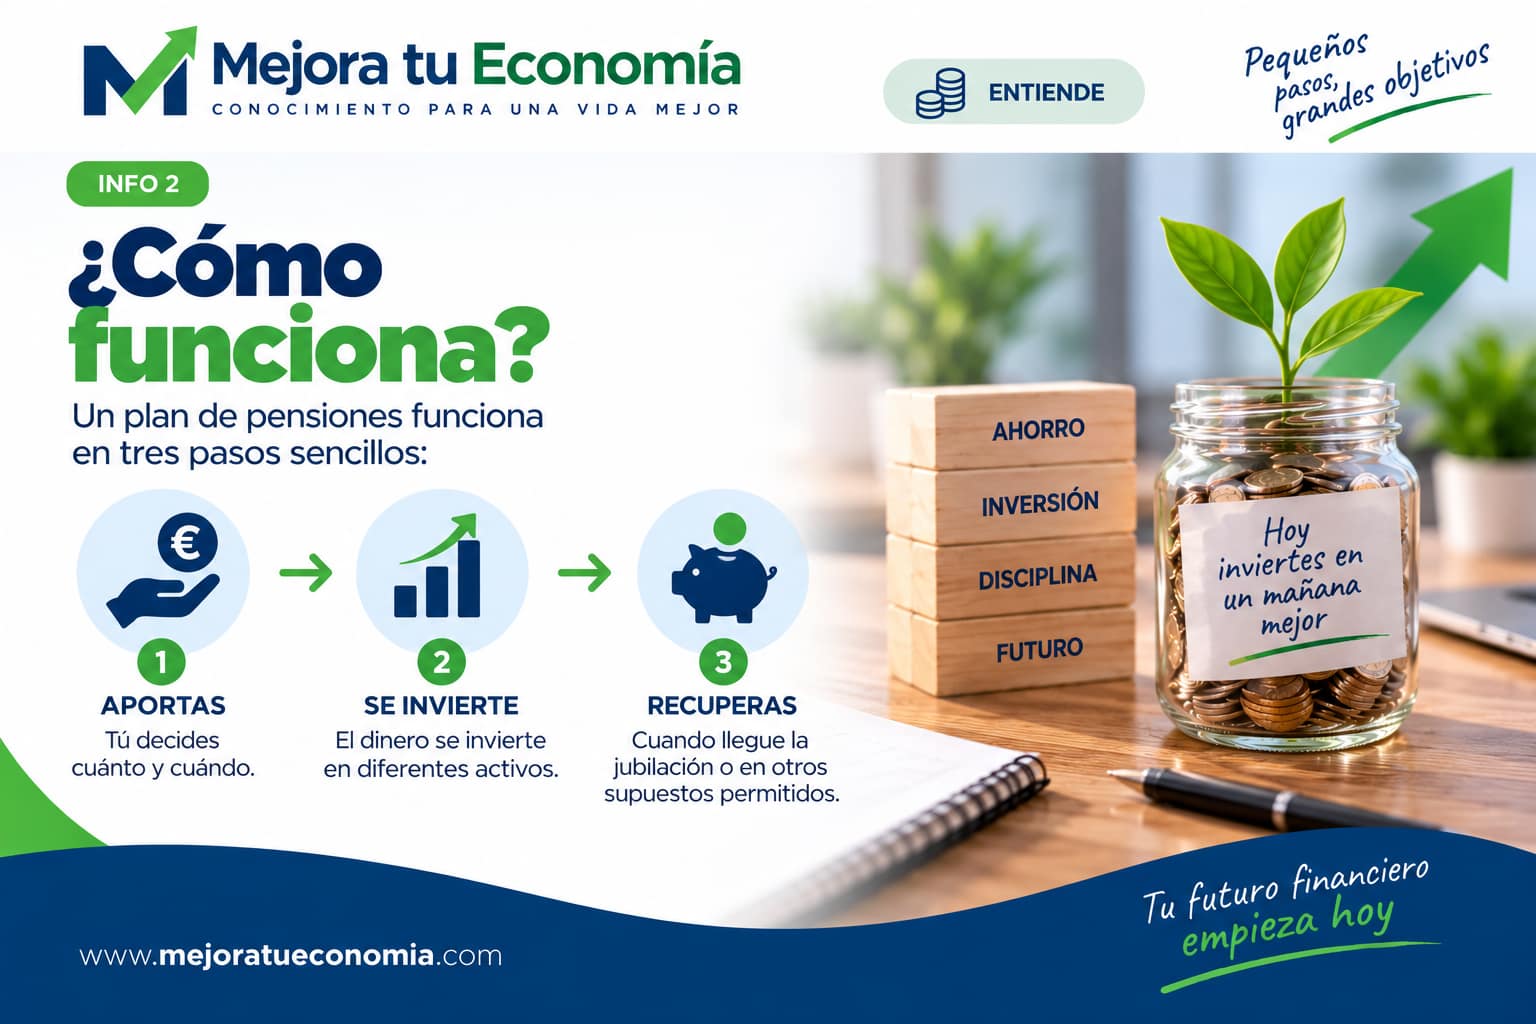
Su funcionamiento básico puede resumirse en tres pasos:
APORTAS → EL DINERO SE INVIERTE → RECUPERAS EL DINERO
1. Realizas aportaciones
Puedes realizar aportaciones periódicas o extraordinarias cuando lo consideres oportuno, respetando los límites establecidos legalmente. Automatizarlas puede ayudarte a incorporar el ahorro para la jubilación a tu planificación financiera habitual.
2. El dinero se invierte
La entidad gestora invierte el patrimonio del fondo de acuerdo con la política establecida. Dependiendo del plan elegido, podrá invertir principalmente en renta fija, renta variable o combinar diferentes clases de activos.
Dos planes de pensiones pueden tener comportamientos y niveles de riesgo completamente diferentes.
3. Recuperas el dinero
Su finalidad principal continúa siendo la jubilación, pero actualmente existen diferentes situaciones que permiten recuperar el dinero antes. Desde 2025 existe además la posibilidad de disponer de aportaciones que hayan alcanzado diez años de antigüedad, en los términos establecidos por la normativa.
¿Cuánto puedes aportar a un plan de pensiones?
Este es uno de los aspectos que más ha cambiado durante los últimos años.
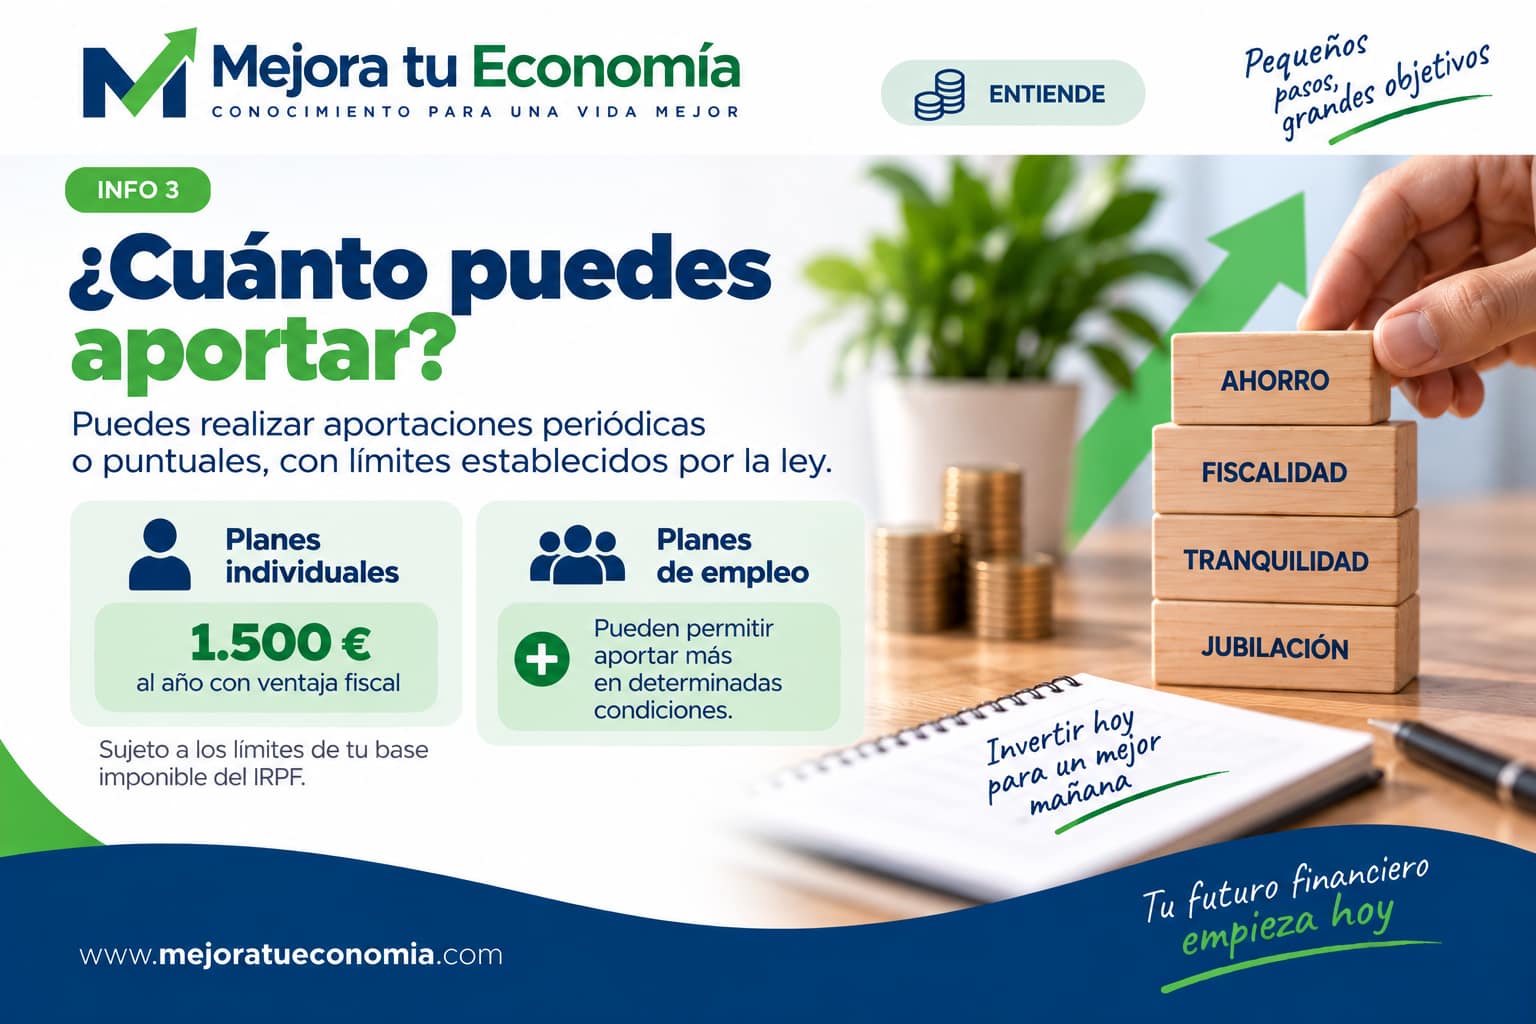
En los planes de pensiones individuales, el límite general de reducción fiscal es actualmente de 1.500 euros anuales, sujeto además al límite porcentual establecido sobre los rendimientos netos del trabajo y de actividades económicas.
Los sistemas de previsión social empresarial pueden permitir incrementar esos límites bajo determinadas condiciones.
Cuánto puedes aportar y cuánto puedes reducir fiscalmente no deberían tratarse como si fueran siempre exactamente lo mismo.
Los límites y condiciones fiscales pueden cambiar. Antes de realizar una aportación importante únicamente por motivos fiscales, conviene comprobar la normativa aplicable a ese ejercicio.
¿Qué ventaja fiscal tiene un plan de pensiones?
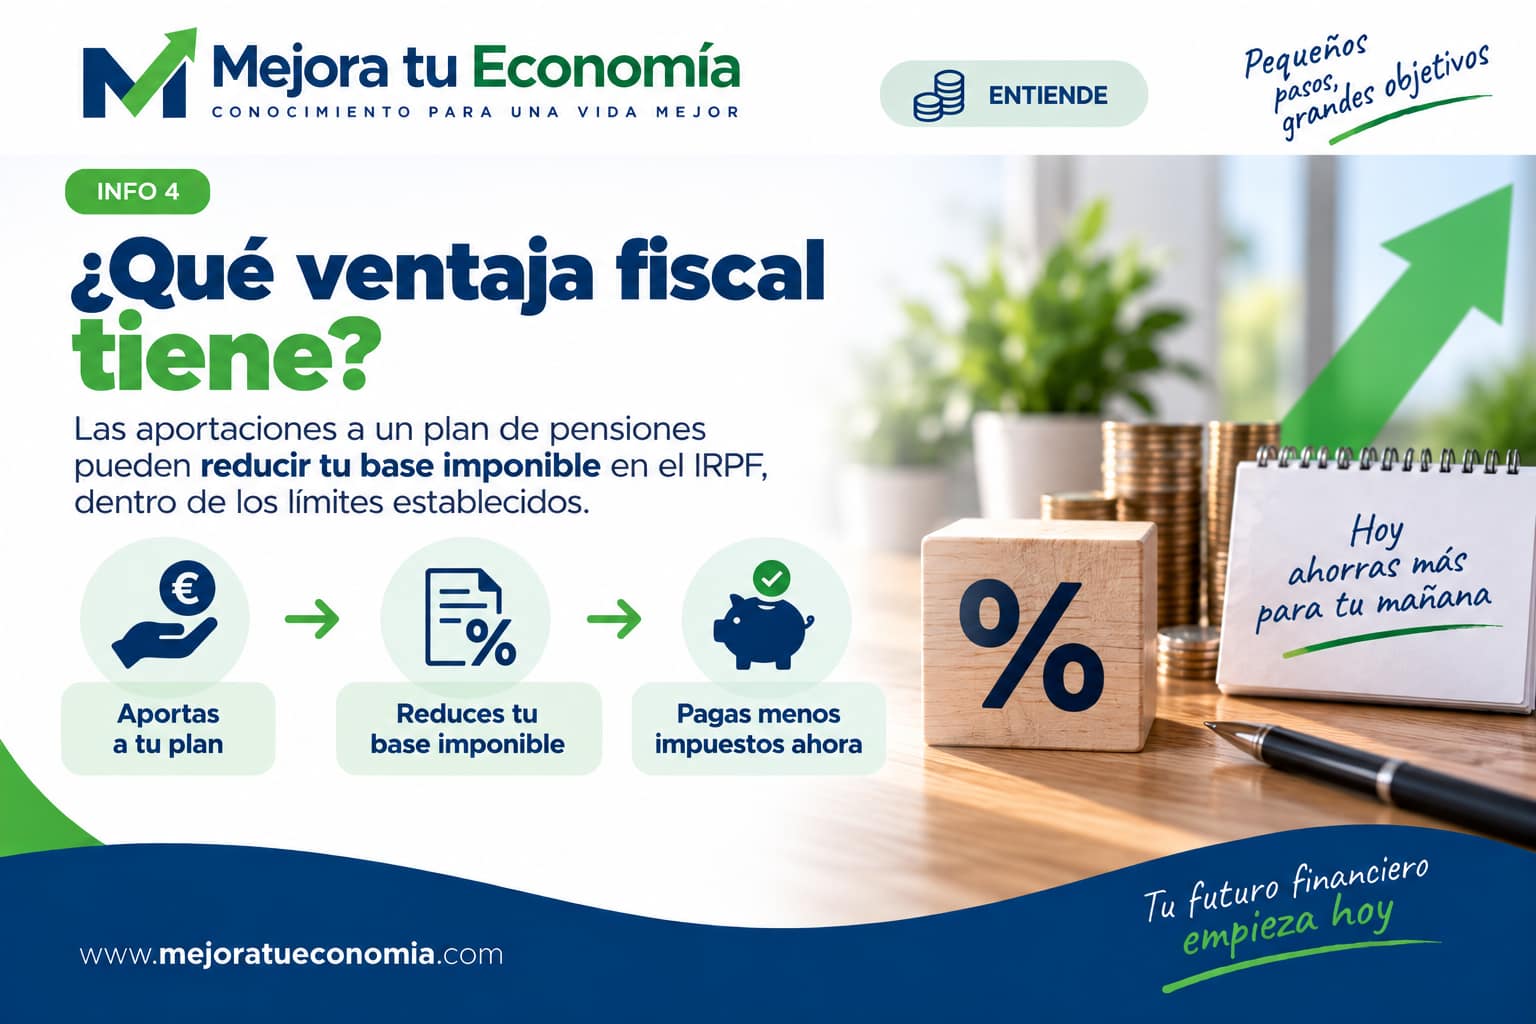
Las aportaciones que cumplan los requisitos establecidos pueden reducir la base imponible general del IRPF dentro de los límites legales.
EL BENEFICIO FISCAL NO SIGNIFICA QUE EL DINERO QUE RECUPERES ESTÉ EXENTO DE IMPUESTOS.
En buena medida estamos ante un diferimiento de la tributación. Obtienes un efecto fiscal cuando realizas las aportaciones, pero cuando recuperes el dinero tendrás que tributar por las cantidades percibidas.
Por eso, para determinar si un plan de pensiones resulta interesante, no deberíamos fijarnos únicamente en cuánto podemos ahorrar en nuestra declaración de la renta actual. También debemos pensar en cómo tributaremos cuando recuperemos el dinero.
¿Cuándo puedo recuperar un plan de pensiones?
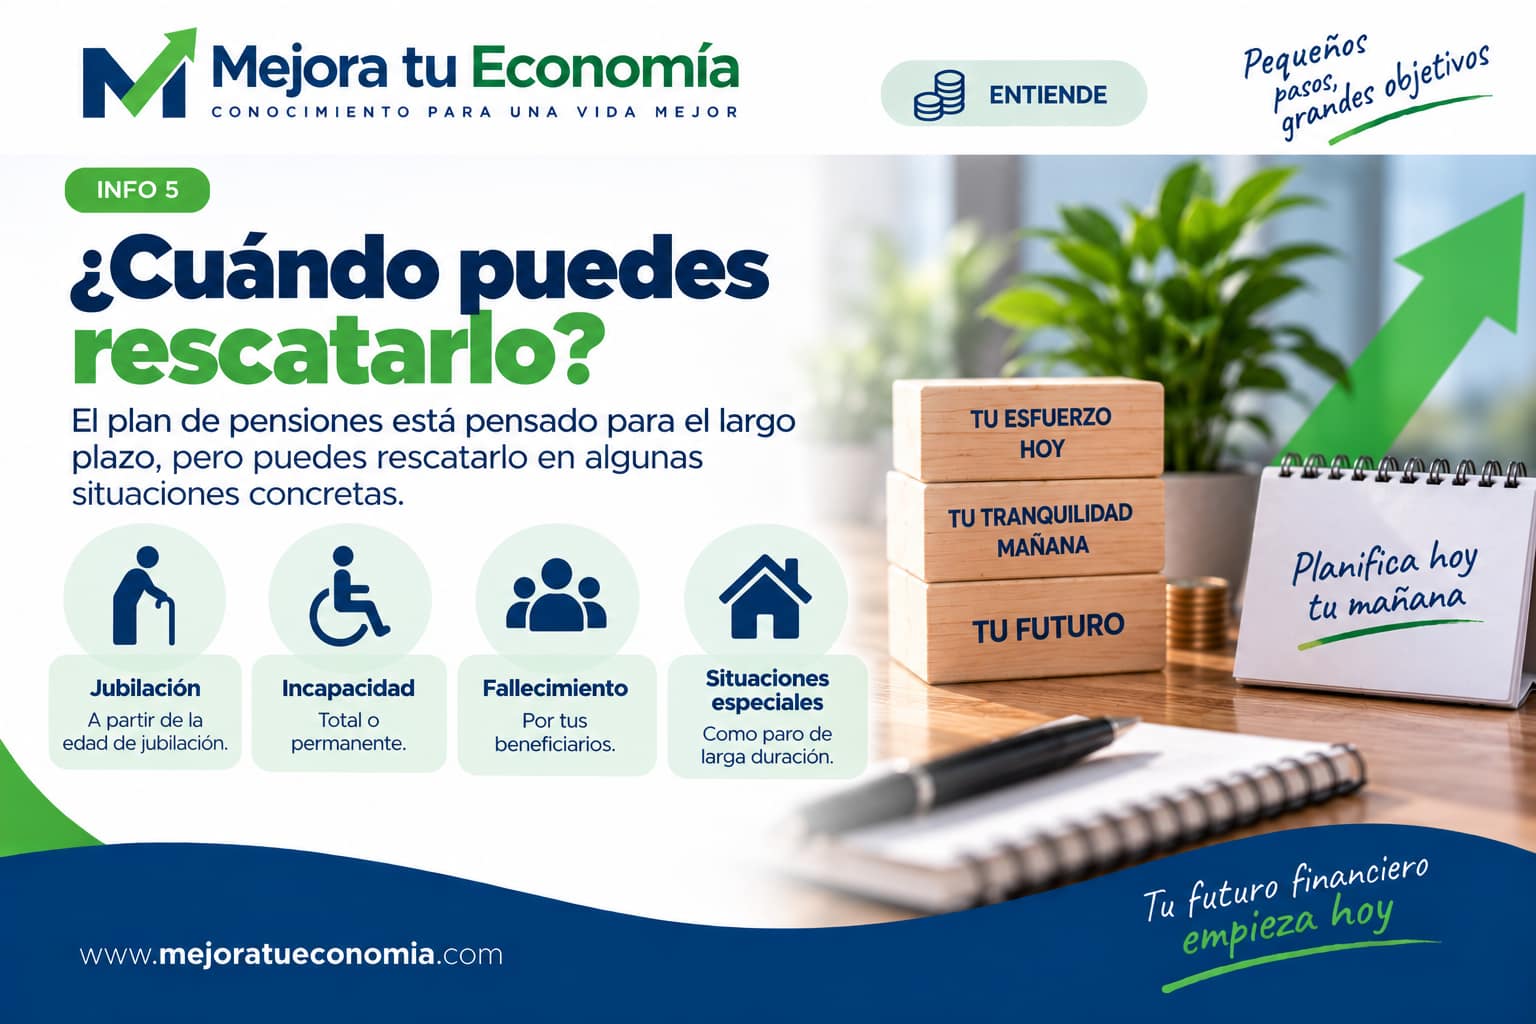
La jubilación continúa siendo su finalidad principal, pero no es la única situación que permite acceder al dinero. Entre las contingencias y supuestos previstos encontramos:
Jubilación
Es la contingencia más habitual. Cuando se produce la jubilación, el partícipe puede convertirse en beneficiario y comenzar a percibir las prestaciones del plan. Eso no significa necesariamente que tengas que recuperar inmediatamente todo el dinero acumulado.
Incapacidad y dependencia
Determinadas situaciones de incapacidad, dependencia severa o gran dependencia previstas legalmente permiten acceder a los derechos económicos del plan.
Fallecimiento
Si fallece el partícipe o beneficiario, las prestaciones pueden corresponder a las personas designadas como beneficiarias o a quienes determinen la normativa y las especificaciones del plan. Conviene revisar periódicamente quién figura como beneficiario.
Enfermedad grave y desempleo de larga duración
Bajo determinados requisitos, la enfermedad grave y el desempleo de larga duración constituyen supuestos excepcionales de liquidez.
La regla de los 10 años: un cambio fundamental
Desde 2025, determinadas aportaciones pueden recuperarse cuando hayan alcanzado una antigüedad mínima de diez años, sin necesidad de esperar a la jubilación ni encontrarse en alguno de los restantes supuestos excepcionales.
Aportación de 2016 → disponible desde 2026
Aportación de 2017 → disponible desde 2027
Aportación de 2020 → disponible desde 2030
Además, los derechos correspondientes a aportaciones realizadas hasta el 31 de diciembre de 2015 pudieron comenzar a hacerse efectivos desde 2025.
QUE PUEDAS RECUPERAR EL DINERO NO SIGNIFICA QUE TE CONVENGA HACERLO.
Antes de solicitar un rescate deberías estudiar especialmente sus consecuencias fiscales.
¿Cómo se rescata un plan de pensiones?
En forma de capital: recibes de una vez la cantidad que decidas rescatar. Una cantidad elevada en un único ejercicio puede tener un impacto importante en el IRPF.
En forma de renta: recibes cantidades periódicamente y distribuyes los cobros a lo largo del tiempo.
De forma mixta: combina ambas posibilidades.
Mediante disposiciones: pueden realizarse cobros sin establecer necesariamente una periodicidad fija, de acuerdo con las condiciones aplicables.
ANTES DE ELEGIR CÓMO RESCATARLO, CALCULA EL IMPACTO FISCAL.
¿Cómo tributa el rescate?
Las cantidades percibidas de un plan de pensiones tributan en el IRPF como rendimientos del trabajo.
Esto afecta tanto a las aportaciones realizadas como, con carácter general, a la rentabilidad generada dentro del plan. No tributan simplemente como una ganancia patrimonial por la diferencia entre lo aportado y lo recuperado.
Por eso rescatar una cantidad elevada de una sola vez puede incrementar considerablemente los ingresos fiscales correspondientes a ese ejercicio. Además, determinadas aportaciones antiguas pueden encontrarse bajo un régimen transitorio específico.
¿Dónde invierte un plan de pensiones?
Renta fija: invierte fundamentalmente en deuda pública o privada.
Renta variable: mantiene una exposición elevada a acciones.
Mixtos: combinan renta fija y renta variable.
Otras estrategias: existen planes con políticas de inversión, horizontes temporales y sistemas de gestión diferentes.
La pregunta no debería ser simplemente «¿son seguros los planes de pensiones?», sino «¿en qué invierte este plan y qué riesgos estoy asumiendo?»
¿Qué riesgo tiene un plan de pensiones?
Dependerá fundamentalmente de los activos en los que invierta. Un plan con una elevada exposición a renta variable puede experimentar oscilaciones importantes. Uno centrado en renta fija también presenta riesgos, aunque sean diferentes.
El riesgo adecuado depende, entre otras cuestiones, del horizonte temporal, capacidad económica para soportar pérdidas, tolerancia personal al riesgo, situación patrimonial, objetivos y resto de inversiones.
El objetivo no debería ser asumir mucho o poco riesgo, sino asumir un riesgo que comprendamos y que sea coherente con nuestra situación.
¿Qué comisiones tiene?
Las comisiones importan especialmente en inversiones de muy largo plazo. Cada euro que pagamos en costes es un euro que deja de permanecer invertido y generar potencialmente rentabilidad durante años.
Antes de contratar deberíamos comprobar los gastos y costes aplicables, incluidos los relacionados con gestión y depositaría, además de cualquier otro coste que corresponda.
NO COMPARES ÚNICAMENTE RENTABILIDAD. COMPARA TAMBIÉN COSTES.
¿Puedo cambiar mi plan de pensiones?
Sí. Los derechos consolidados pueden movilizarse entre determinados planes de pensiones y otros instrumentos compatibles de previsión social de acuerdo con la normativa aplicable.
Esto permite cambiar de entidad o estrategia sin tener que rescatar previamente el dinero por el simple hecho de realizar la movilización. Puede resultar útil para buscar menores costes, una política de inversión más adecuada o reorganizar nuestra planificación para la jubilación.
En Mejora tu Economía tenemos una guía específica sobre cómo y cuándo puede interesarte traspasar un plan de pensiones.
7 cosas que deberías mirar antes de contratar
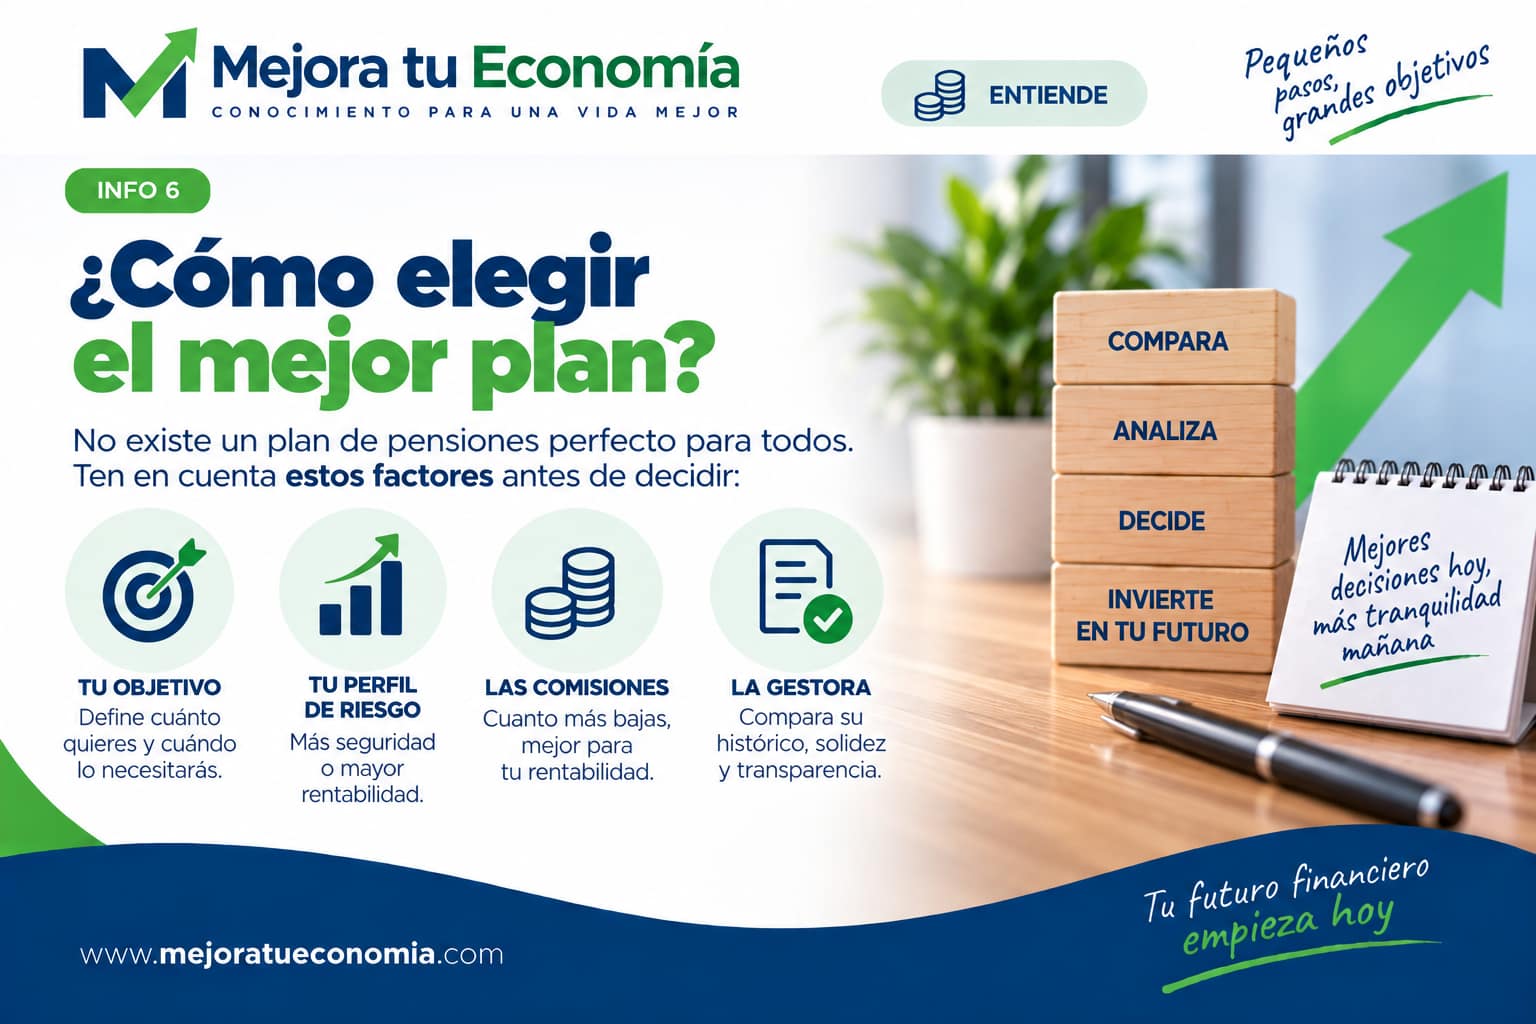
1. Tu objetivo. ¿Por qué estás contratándolo? El incentivo fiscal no debería ser la única respuesta.
2. En qué invierte. Debes comprender qué activos componen su cartera y cuál es su estrategia.
3. Su nivel de riesgo. Comprueba si encaja con tu horizonte temporal y situación financiera.
4. Sus comisiones. Especialmente importantes cuando hablamos de décadas de inversión.
5. Su comportamiento histórico. La rentabilidad pasada no garantiza la futura, pero ayuda a comprender mejor el producto y su volatilidad.
6. Su liquidez. Conoce cuándo y bajo qué condiciones podrás disponer del dinero.
7. Su fiscalidad. Analiza tanto el momento de aportar como el futuro rescate.
UN BUEN PRODUCTO DE INVERSIÓN DEBE ENCAJAR DENTRO DE TU PLANIFICACIÓN FINANCIERA COMPLETA.
¿Merece la pena contratar un plan de pensiones?
No existe una respuesta universal. Un plan de pensiones es simplemente una herramienta para planificar financieramente el futuro. Antes de contratar uno conviene aplicar un proceso de comparación como el que desarrollamos en Compara y elige.
Puede resultar interesante para determinadas personas por su situación fiscal, horizonte temporal o estrategia de ahorro. Para otras, pueden existir alternativas más flexibles o que encajen mejor con sus objetivos.
La pregunta útil no es «¿los planes de pensiones son buenos o malos?», sino «¿este plan de pensiones encaja conmigo y con mi estrategia para la jubilación?»
Una última idea
Planificar nuestra jubilación no consiste únicamente en contratar un producto financiero. Consiste en calcular qué necesidades tendremos, cuánto podemos ahorrar, cuánto tiempo tenemos por delante y qué combinación de herramientas puede ayudarnos a conseguir nuestro objetivo. Puedes desarrollar ese proceso en Cómo planificar tu jubilación.
El plan de pensiones puede formar parte de esa estrategia. Pero la estrategia debe ser siempre más importante que el producto.
“El precio es lo que pagas. El valor es lo que recibes.”
Warren Buffett
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.
Muy buen artículo! Completo y útil para todo el que se plantee invertir en planes de pensiones. Muy a tener en cuenta el consejo que remarcáis: «Cuanto más porcentaje de renta variable tenga un plan de pensiones mayor riesgo presentará éste.» Algo vital que nunca se debe perder de vista. Saludos 🙂