
Un fondo de emergencia es una reserva de dinero destinada a proteger tus finanzas cuando aparece un gasto importante e imprevisto o una caída inesperada de ingresos. Tenerlo te permite responder sin recurrir de inmediato a deuda, vender inversiones en mal momento o deshacer otros objetivos financieros.
«Una inversión en conocimiento paga el mejor interés.»
Benjamin Franklin
Ahorrar es importante, pero no todo el ahorro cumple la misma función. Antes de pensar en objetivos a largo plazo, conviene disponer de un colchón que pueda absorber determinados golpes financieros.
Ese es precisamente el papel del fondo de emergencia: darte margen para actuar cuando ocurre algo que no estaba en tus planes.
Índice de contenido
Qué es un fondo de emergencia
Un fondo de emergencia es una cantidad de dinero que mantienes separada de tu operativa cotidiana y reservada para necesidades relevantes, urgentes e imprevistas. Dentro del método de Mejora tu Economía, esta protección se trabaja específicamente en Crea tu fondo de emergencia.
No es dinero para vacaciones, compras planificadas o caprichos. Tampoco debería confundirse con el dinero destinado a invertir. Su misión principal no es obtener la máxima rentabilidad, sino estar disponible cuando realmente lo necesites.
Idea clave: el fondo de emergencia compra tiempo y capacidad de decisión. No está diseñado para hacerte ganar dinero, sino para evitar que un imprevisto desordene el resto de tus finanzas.
Qué situaciones puede cubrir
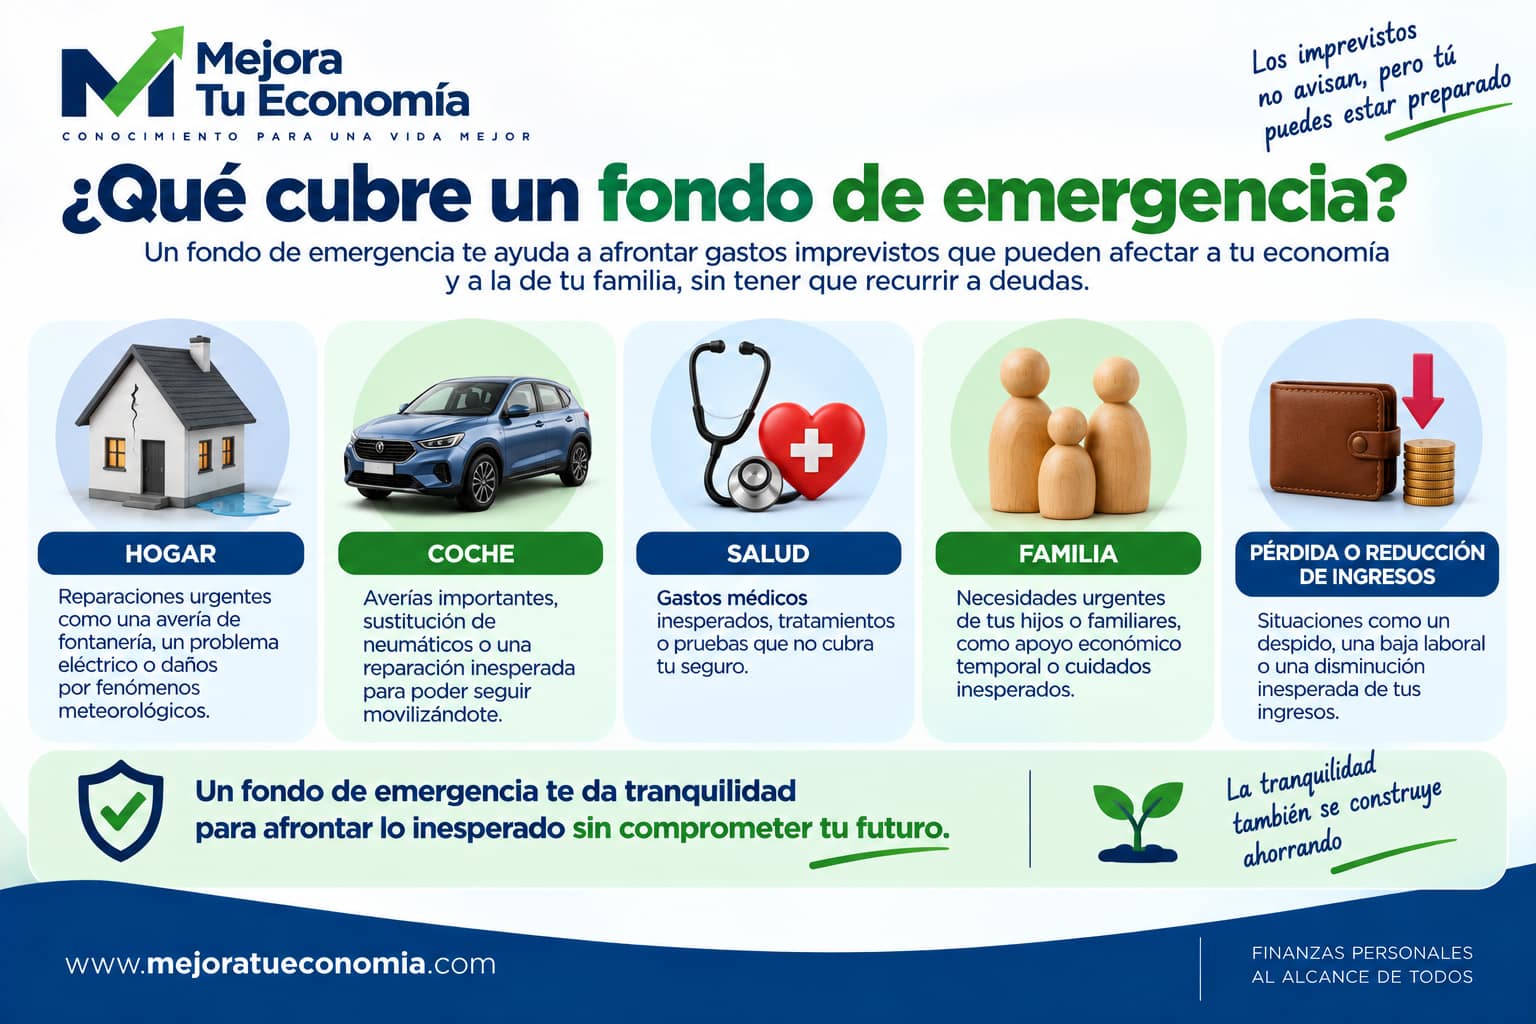
Una emergencia financiera suele reunir dos características: no estaba prevista y requiere una respuesta que no conviene aplazar. Por ejemplo:
- una avería importante del coche que necesitas para trabajar;
- una reparación urgente en la vivienda;
- la sustitución de un electrodoméstico esencial;
- determinados gastos médicos o familiares inesperados;
- una reducción temporal de ingresos;
- un periodo de desempleo o una transición laboral.
La existencia de seguros, prestaciones u otras coberturas puede reducir el impacto de algunos de estos riesgos, pero no elimina la utilidad de mantener liquidez propia.
Cuánto dinero necesitas en tu fondo de emergencia
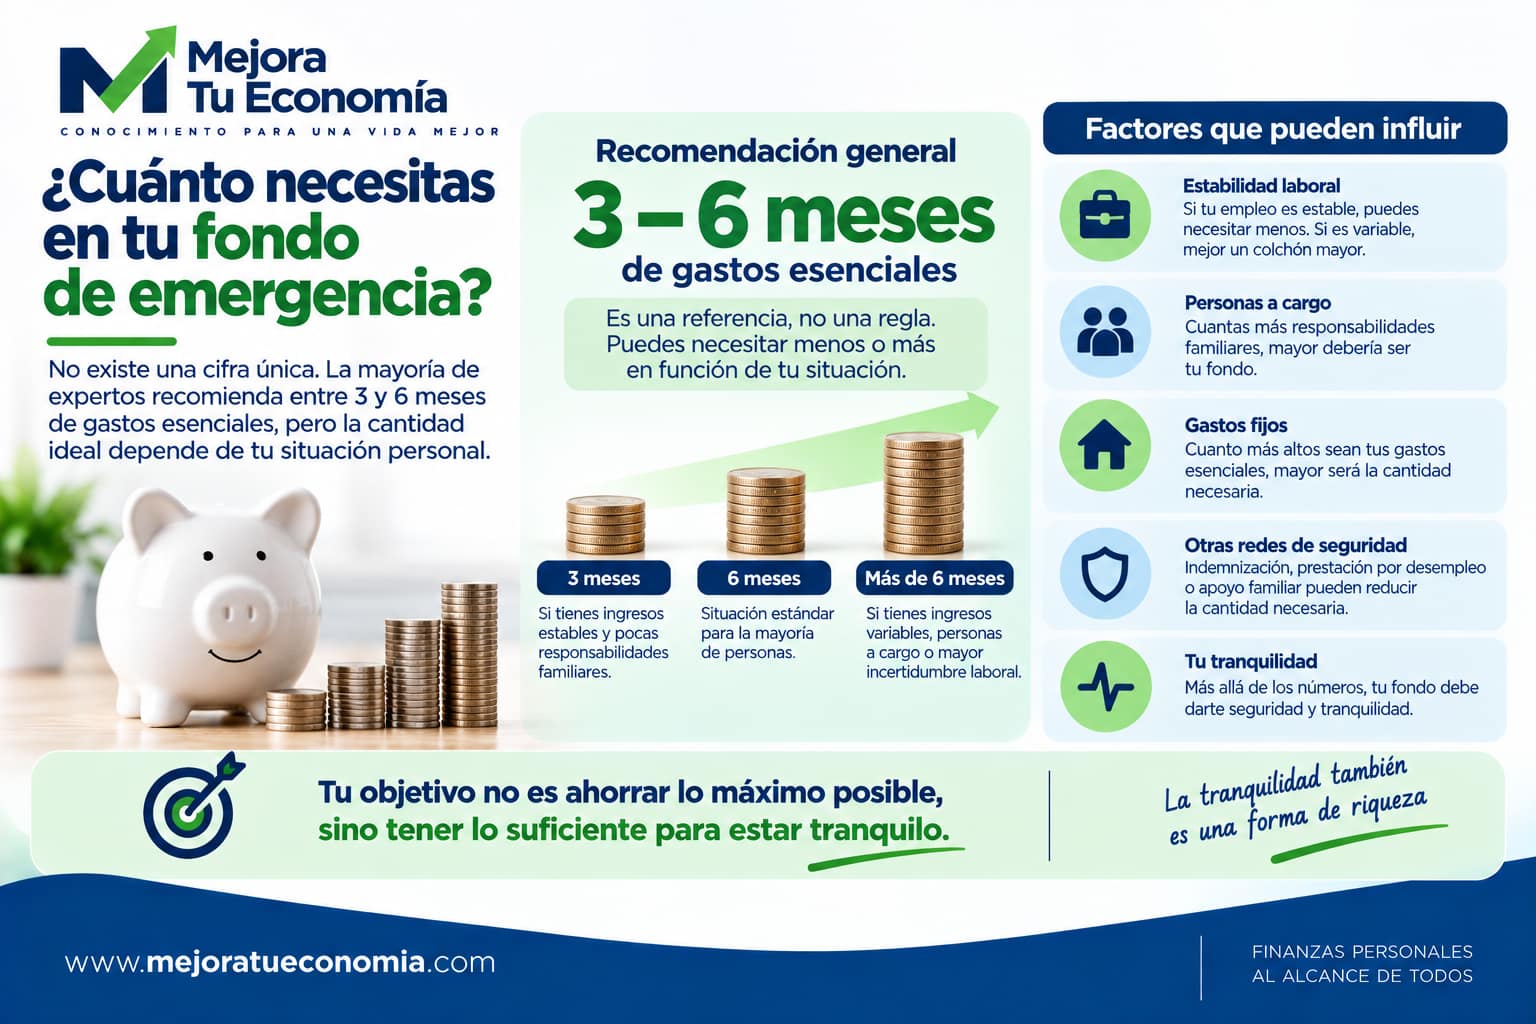
No existe una cantidad válida para todo el mundo. Una referencia habitual es acumular el equivalente a entre 3 y 6 meses de gastos esenciales, pero debe entenderse como un punto de partida, no como una regla automática.
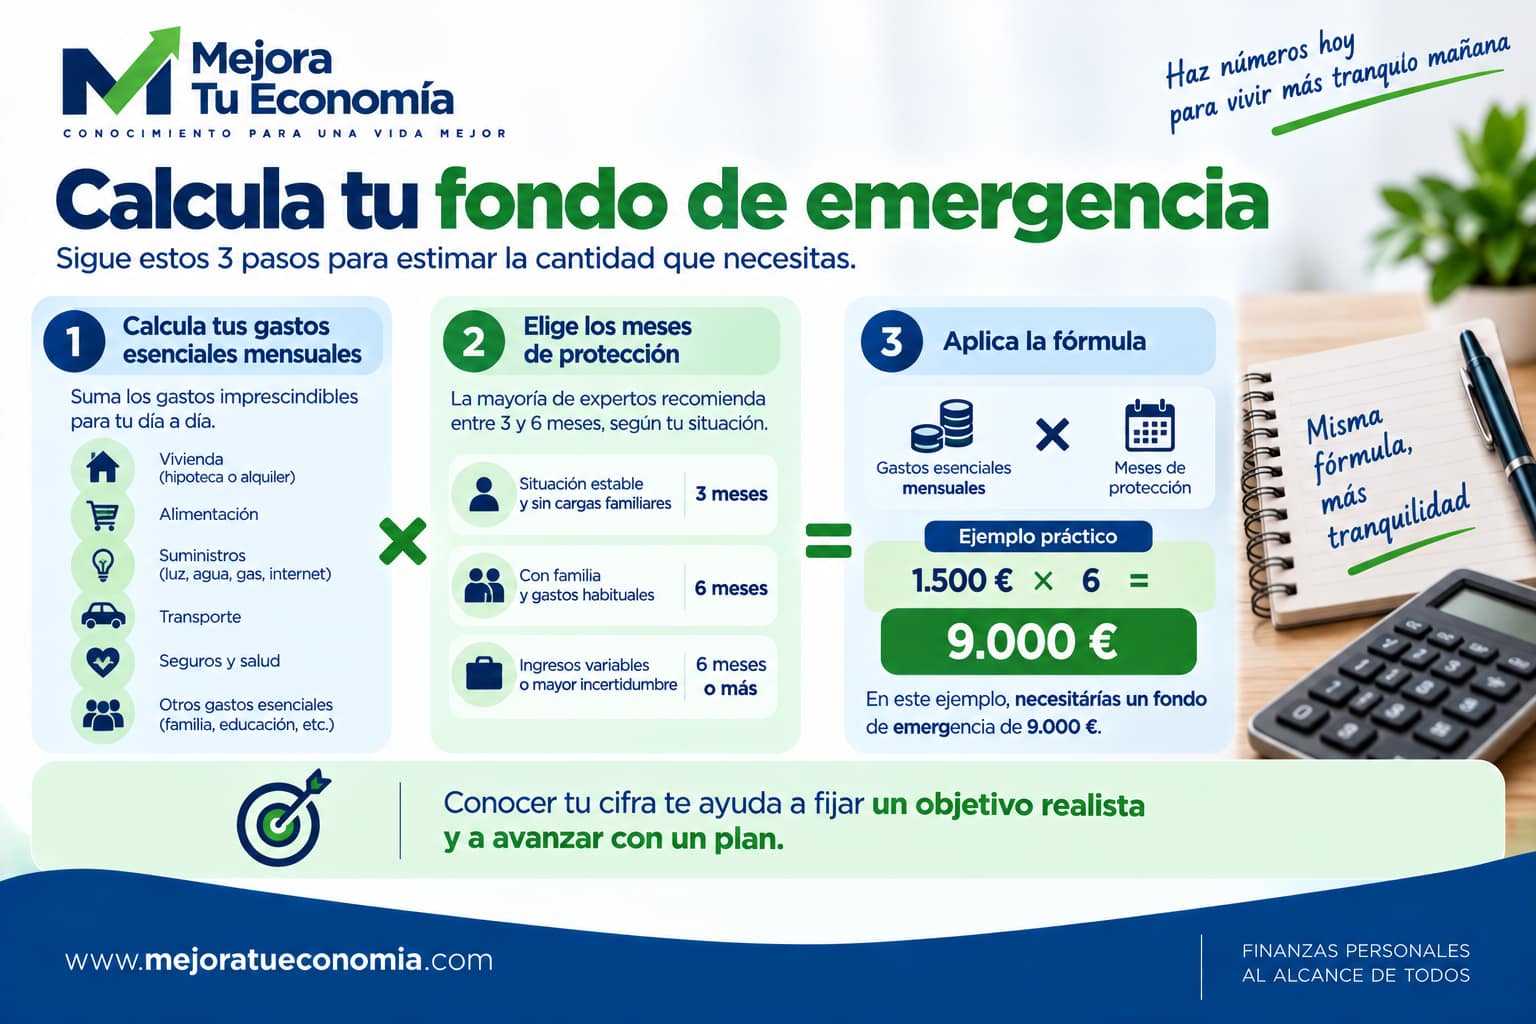
Para calcular tu cifra, empieza por determinar cuánto necesitas cada mes para cubrir vivienda, alimentación, suministros, transporte, seguros, obligaciones financieras y otros gastos realmente esenciales. Después valora cuánto margen necesitas según tus circunstancias. Si todavía no tienes claros esos números, empieza por Conoce tu situación financiera.
Puede bastarte un colchón menor si…
- tus ingresos son muy estables;
- en el hogar existen varias fuentes de ingresos independientes;
- tienes pocos gastos fijos y obligaciones financieras;
- dispones de una buena red adicional de protección.
Puede convenirte un colchón mayor si…
- tus ingresos son variables o irregulares;
- una sola fuente de ingresos sostiene el hogar;
- tienes personas económicamente a tu cargo;
- tus gastos esenciales son elevados;
- tu situación profesional presenta mayor incertidumbre.
Ejemplo: si tus gastos esenciales son 1.500 € al mes, tres meses equivaldrían a 4.500 € y seis meses a 9.000 €. A partir de ahí debes decidir qué nivel de protección encaja con tu situación.
Dónde guardar el fondo de emergencia
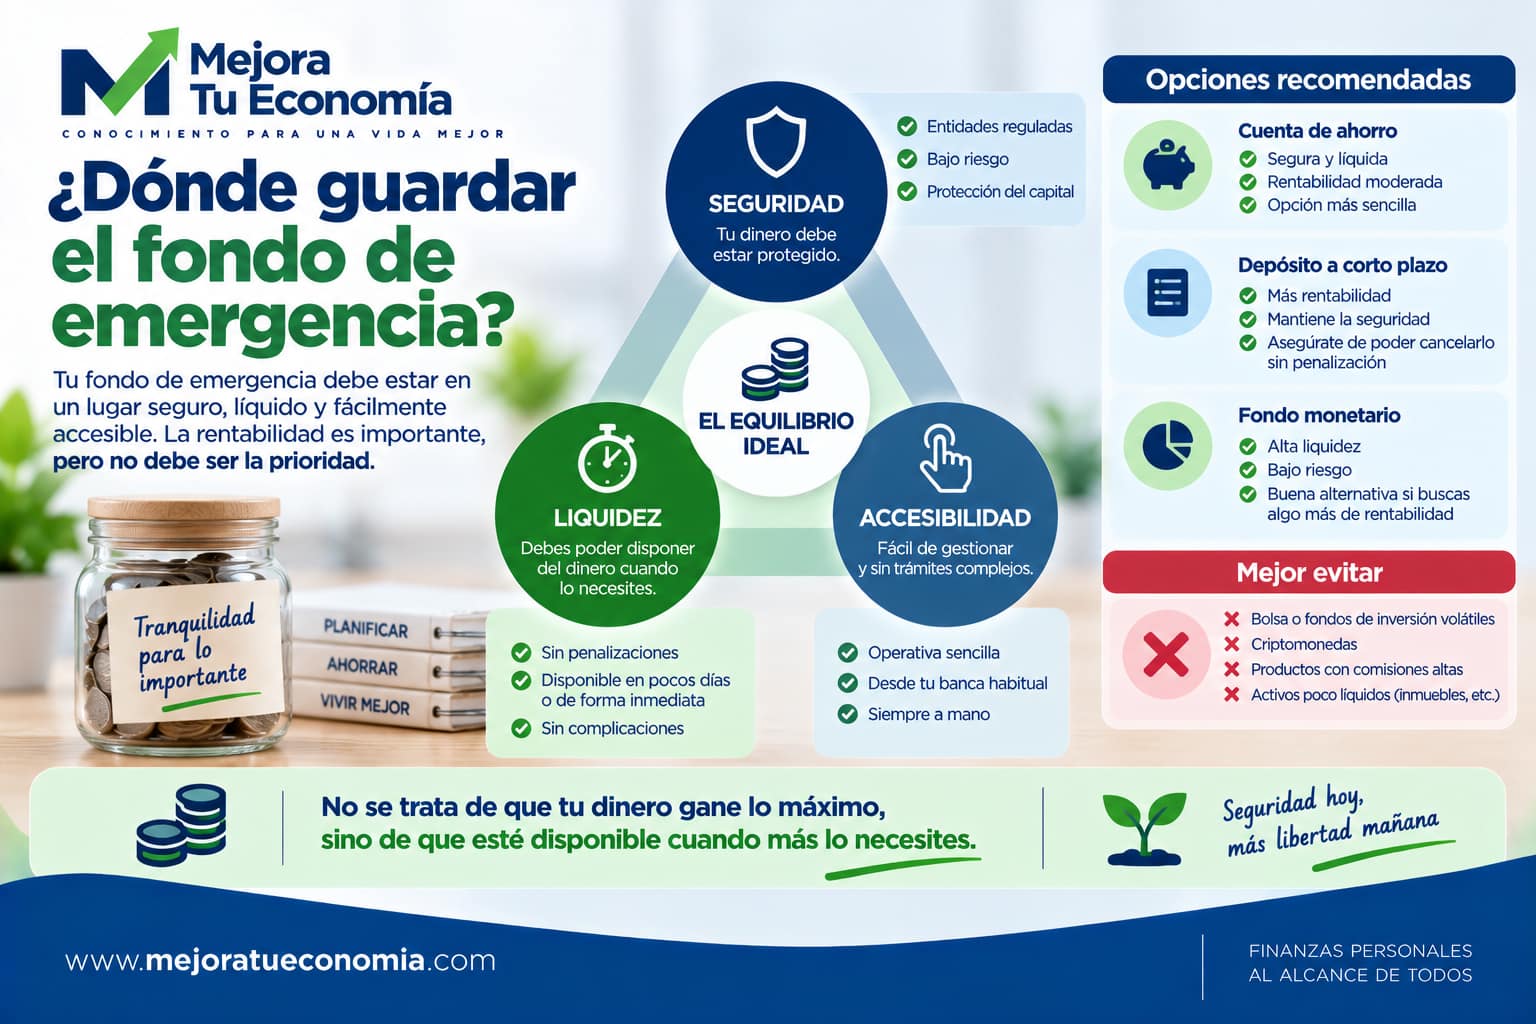
Un fondo de emergencia debería cumplir tres condiciones: seguridad, liquidez y accesibilidad. Debes poder disponer del dinero con rapidez y sin depender de vender un activo cuyo valor pueda haber caído.
Por eso suele tener sentido mantenerlo en una cuenta separada de la operativa diaria, como una cuenta bancaria o una cuenta remunerada que permita recuperar el dinero fácilmente y sin penalizaciones relevantes.
Si además obtienes cierta remuneración, mejor. Pero la rentabilidad es secundaria: no deberías asumir un riesgo significativo con el dinero cuya función es protegerte de una emergencia.
Qué no deberías hacer con este dinero
- No utilizarlo para gastos previsibles. Vacaciones, regalos, impuestos conocidos o una compra planificada deberían tener su propio ahorro.
- No mezclarlo con la cuenta del día a día. Separarlo reduce la tentación de gastarlo.
- No perseguir rentabilidad a costa de la liquidez. Una emergencia puede llegar precisamente cuando los mercados atraviesan un mal momento.
- No fijar una cifra y olvidarte para siempre. Tus gastos y circunstancias cambian, por lo que el fondo debe revisarse.
Cómo crear tu fondo de emergencia desde cero
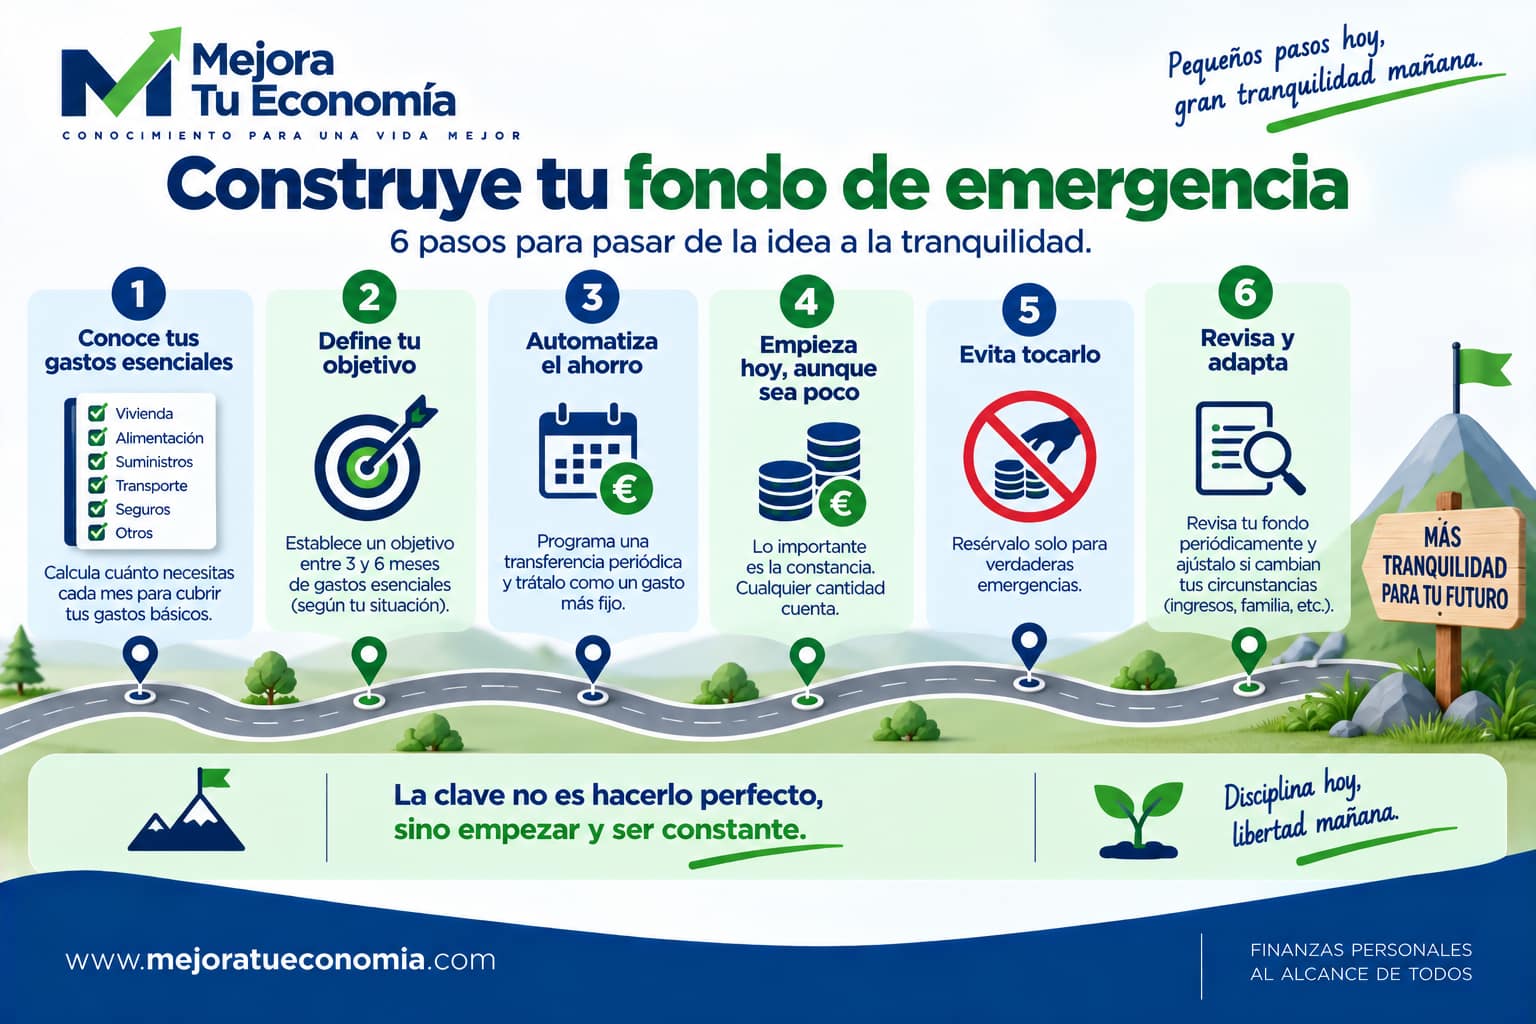
No necesitas reunir varios meses de gastos de una sola vez. Lo importante es convertir su construcción en un objetivo concreto.
- Calcula tus gastos esenciales mensuales.
- Define una primera meta. Puedes comenzar con un pequeño colchón y ampliarlo progresivamente.
- Decide cuánto aportarás cada mes.
- Automatiza la transferencia justo después de recibir tus ingresos.
- Mantén el dinero separado de tu cuenta habitual.
- Revisa el objetivo periódicamente y ajústalo si cambian tus circunstancias.
Si todavía estás creando capacidad de ahorro, puedes apoyarte en nuestro artículo sobre por qué es importante ahorrar y cómo empezar y en la guía para controlar tus ingresos y gastos.
Cuándo utilizar tu fondo de emergencia
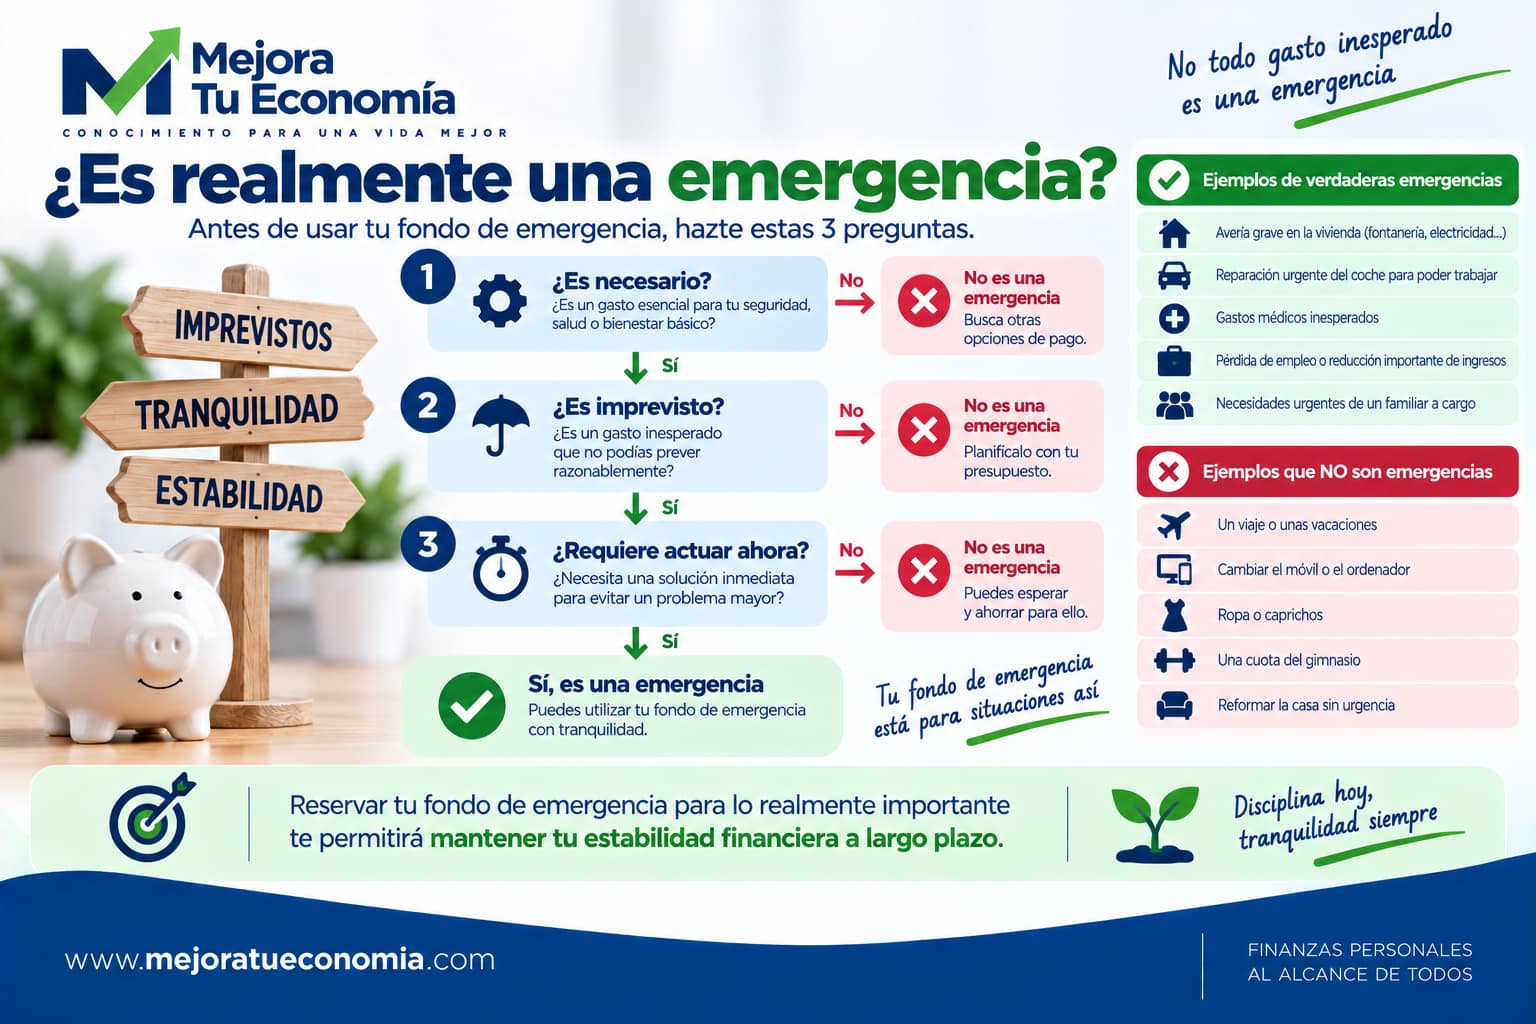
Antes de retirar dinero, hazte tres preguntas: ¿es realmente necesario?, ¿es imprevisto?, ¿requiere actuar ahora? Si la respuesta es afirmativa, probablemente estás ante el tipo de situación para la que creaste el fondo.
Utilizarlo cuando existe una emergencia real no significa que tu plan haya fallado. Significa que el fondo ha cumplido precisamente su función.
Qué hacer después de utilizarlo
Si necesitas retirar una parte o la totalidad del fondo, el siguiente objetivo es reconstruirlo progresivamente. Revisa cuánto has utilizado, vuelve a establecer una aportación periódica y recupera el nivel de protección que consideres adecuado.
Dependiendo de tu situación, puede tener sentido priorizar temporalmente su reposición frente a objetivos menos urgentes. No es necesario paralizar automáticamente todas tus inversiones o planes de ahorro: la decisión debe adaptarse a tus necesidades y al margen financiero disponible.
Fondo de emergencia y ahorro: no son exactamente lo mismo
Tu ahorro puede tener muchos destinos: unas vacaciones, cambiar de coche, la entrada de una vivienda, la jubilación o una inversión. El fondo de emergencia es una parte específica de ese ahorro cuya finalidad es proteger el resto de tu planificación financiera.
Una vez construido un colchón adecuado, puedes dirigir una mayor parte de tu capacidad de ahorro hacia otros objetivos y, cuando corresponda, hacia la inversión. Si ese es tu siguiente paso, continúa por Prepárate para invertir.
Conclusiones: tu primera red de seguridad financiera
Un fondo de emergencia no evita los imprevistos, pero puede cambiar radicalmente la forma en que los afrontas. Te proporciona liquidez, reduce la necesidad de recurrir a deuda y protege otros objetivos que estás construyendo.
Empieza calculando tus gastos esenciales, establece un objetivo adaptado a tu realidad y constrúyelo poco a poco. Más importante que alcanzar una cifra teórica es disponer de un colchón suficiente, accesible y coherente con tus circunstancias.
Comprueba cuánto cubre tu colchón
La Radiografía Financiera calcula cuántos meses de gastos esenciales representa tu fondo de emergencia y lo sitúa dentro de tu situación financiera.

- Por qué es importante ahorrar: beneficios y cómo empezar
- Cómo controlar tus ingresos y gastos y organizar tu dinero
- Salud financiera: qué es, cómo medirla y cómo mejorarla
- Convierte el ahorro en un hábito
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.