
Una tarjeta revolving permite comprar o disponer de crédito y devolverlo mediante cuotas periódicas. La comodidad está en poder fraccionar el pago; el riesgo aparece cuando una cuota demasiado pequeña amortiza muy poco capital y hace que la deuda se prolongue durante mucho tiempo.
Entender este mecanismo es fundamental. Porque puedes estar pagando todos los meses y, aun así, comprobar que tu deuda disminuye mucho más despacio de lo que esperabas.
«En una tarjeta revolving no basta con preguntarte cuánto pagas al mes. Necesitas saber cuánto debes, cuánto amortizas y cuánto terminarás pagando.»
Índice de contenido
¿Qué es una tarjeta revolving?
Más que un tipo concreto de tarjeta, revolving describe una modalidad de crédito renovable que habitualmente se comercializa mediante una tarjeta. Para situar este mecanismo dentro del funcionamiento general de la financiación, puedes ampliar en Intereses y crédito.
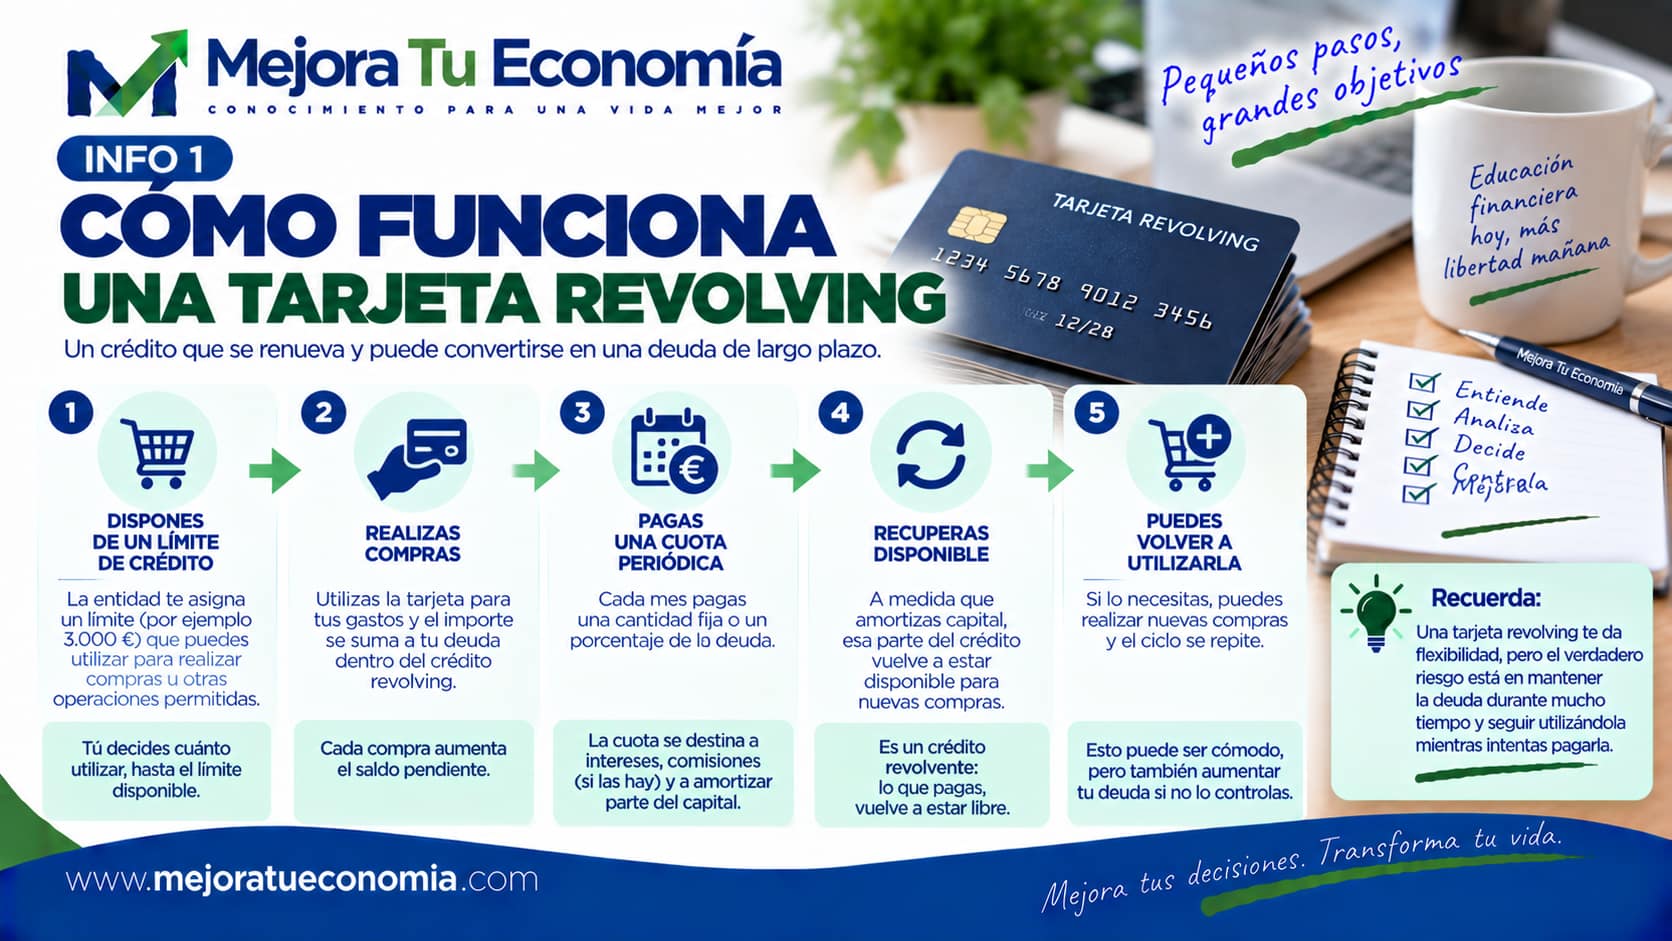
Dispones de un límite de crédito y vas utilizando una parte de él para realizar compras u otras operaciones permitidas. En lugar de liquidar necesariamente todo lo gastado al finalizar el mes, puedes devolver la deuda mediante cuotas periódicas.
A medida que amortizas capital, esa parte del crédito vuelve a estar disponible. De ahí el concepto de crédito revolvente.
USAS CRÉDITO → GENERAS DEUDA → PAGAS UNA CUOTA → RECUPERAS DISPONIBLE → PUEDES VOLVER A UTILIZARLO
¿En qué se diferencia de pagar la tarjeta a fin de mes?
Esta diferencia es fundamental.
Con una tarjeta de crédito configurada para liquidar íntegramente lo gastado al final del periodo, normalmente pagas todo el saldo correspondiente de una vez.
Con la modalidad revolving, la deuda puede aplazarse durante múltiples mensualidades. Mientras exista saldo financiado pueden generarse intereses y, según el contrato y las operaciones, otros costes.
El mecanismo que debes comprender
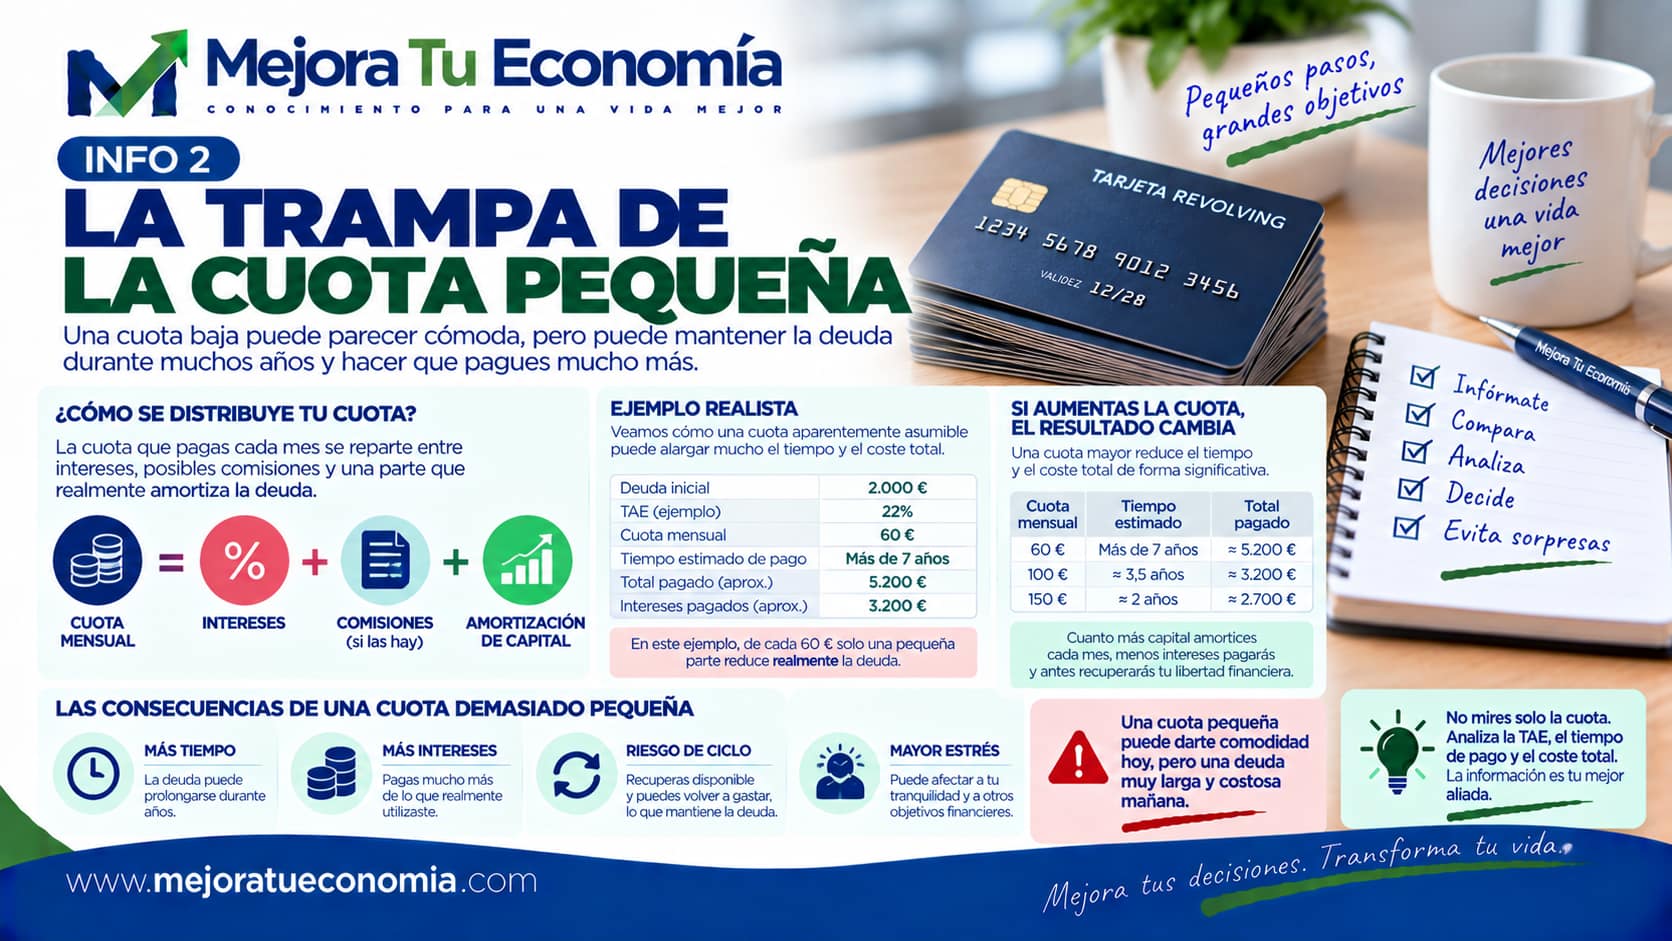
Imagina que debes 2.000 € y has establecido una cuota de 60 € al mes.
Sería un error pensar: 2.000 / 60 = unos 33 meses.
¿Por qué? Porque los 60 € no necesariamente reducen la deuda en 60 €. Una parte puede destinarse a pagar intereses y otros costes. Solo el resto amortiza capital.
CUOTA MENSUAL = INTERESES + OTROS COSTES, SI LOS HAY + AMORTIZACIÓN DE CAPITAL
El verdadero peligro de una cuota demasiado pequeña
Una cuota baja resulta atractiva porque parece fácil de asumir dentro del presupuesto mensual. Pero puede resultar muy cara en el tiempo.
Cuando la cuota es pequeña respecto de la deuda, puede amortizar muy poco principal. Si ni siquiera cubre todos los intereses generados, la deuda puede llegar a aumentar.
CUOTA PEQUEÑA → POCA AMORTIZACIÓN → MÁS TIEMPO → MÁS INTERESES
Ese mecanismo puede provocar que una compra realizada hoy continúe afectando a tus finanzas mucho tiempo después.
No mires solamente la cuota: mira la TAE
Una mensualidad de 30 €, 50 € o 100 € no te indica por sí sola cuánto cuesta la financiación.
Para comparar el coste de productos de crédito necesitas prestar especial atención a la TAE, además de comprender el tipo deudor y las comisiones o gastos aplicables. Si estás valorando distintas alternativas, utiliza también el proceso de Compara y elige.
Y todavía falta una variable: el tiempo.
Por eso deberías observar conjuntamente:
DEUDA + TAE + CUOTA + PLAZO + COSTE TOTAL
El efecto de seguir utilizando la tarjeta
Mientras estás devolviendo la deuda puedes recuperar crédito disponible a medida que amortizas capital. Y puedes volver a gastarlo.
Eso puede crear un ciclo:
GASTO → DEUDA → CUOTA → NUEVO DISPONIBLE → NUEVO GASTO
Si continúas utilizando la tarjeta mientras intentas reducir el saldo anterior, salir de la deuda puede resultar mucho más difícil.
¿Cómo saber si tienes una tarjeta revolving?
No confíes únicamente en el nombre comercial. Lo determinante es comprobar la modalidad de pago establecida en el contrato.
Revisa tu contrato y extractos. Busca términos como pago aplazado, cuota fija, porcentaje de deuda o crédito revolvente/revolving, y comprueba si estás devolviendo el saldo poco a poco en lugar de liquidarlo íntegramente.
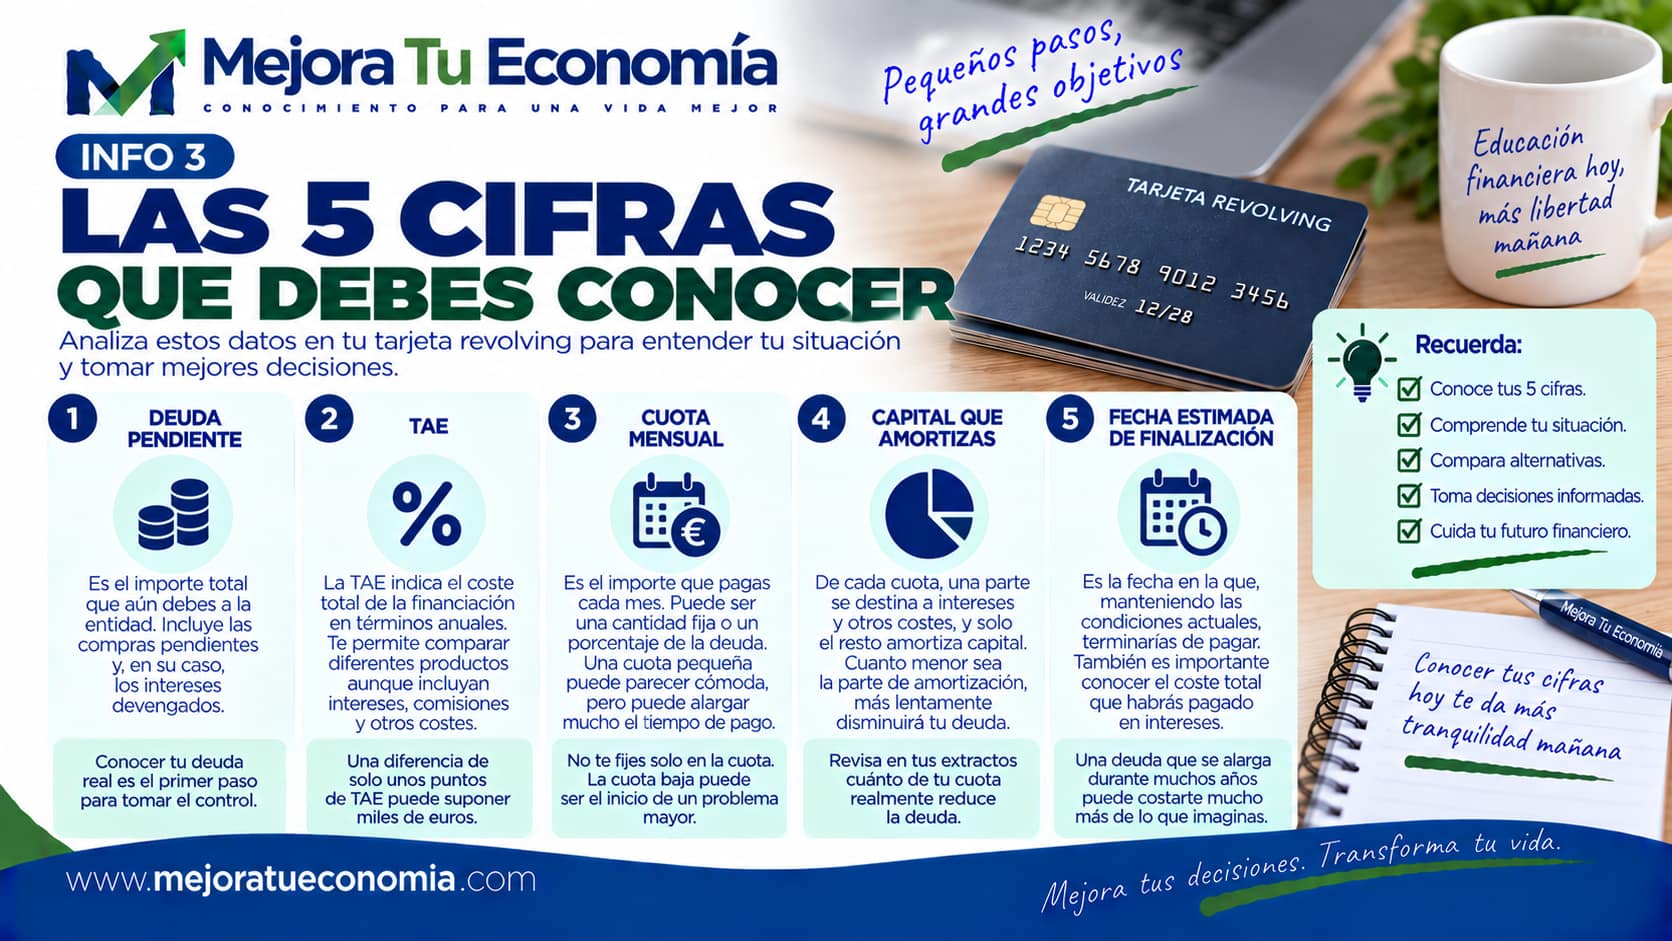
Cinco cifras que deberías conocer
Si ya utilizas una revolving, intenta responder ahora mismo:
1. ¿Cuánto debo exactamente?
2. ¿Cuál es mi TAE?
3. ¿Cuánto pago cada mes?
4. ¿Cuánto capital amortizo realmente con cada cuota?
5. ¿Cuándo terminaré de pagar y cuánto habré pagado en total?
Si desconoces varias respuestas, el primer paso no debería ser realizar otra compra. Debería ser obtener esa información.
La información que debe proporcionarte la entidad
La normativa española contempla información específica durante la vida de estos créditos. Entre otros datos, se incluye información sobre el crédito dispuesto, el tipo deudor, la modalidad de pago revolving, la cuota vigente y determinadas estimaciones sobre la devolución del crédito.
El Banco de España también dispone de herramientas para simular cómo pueden afectar las condiciones de pago al plazo y a los intereses.
Esto nos permite introducir una regla MTE muy sencilla:
NO GESTIONES UNA DEUDA QUE NO ENTIENDES.
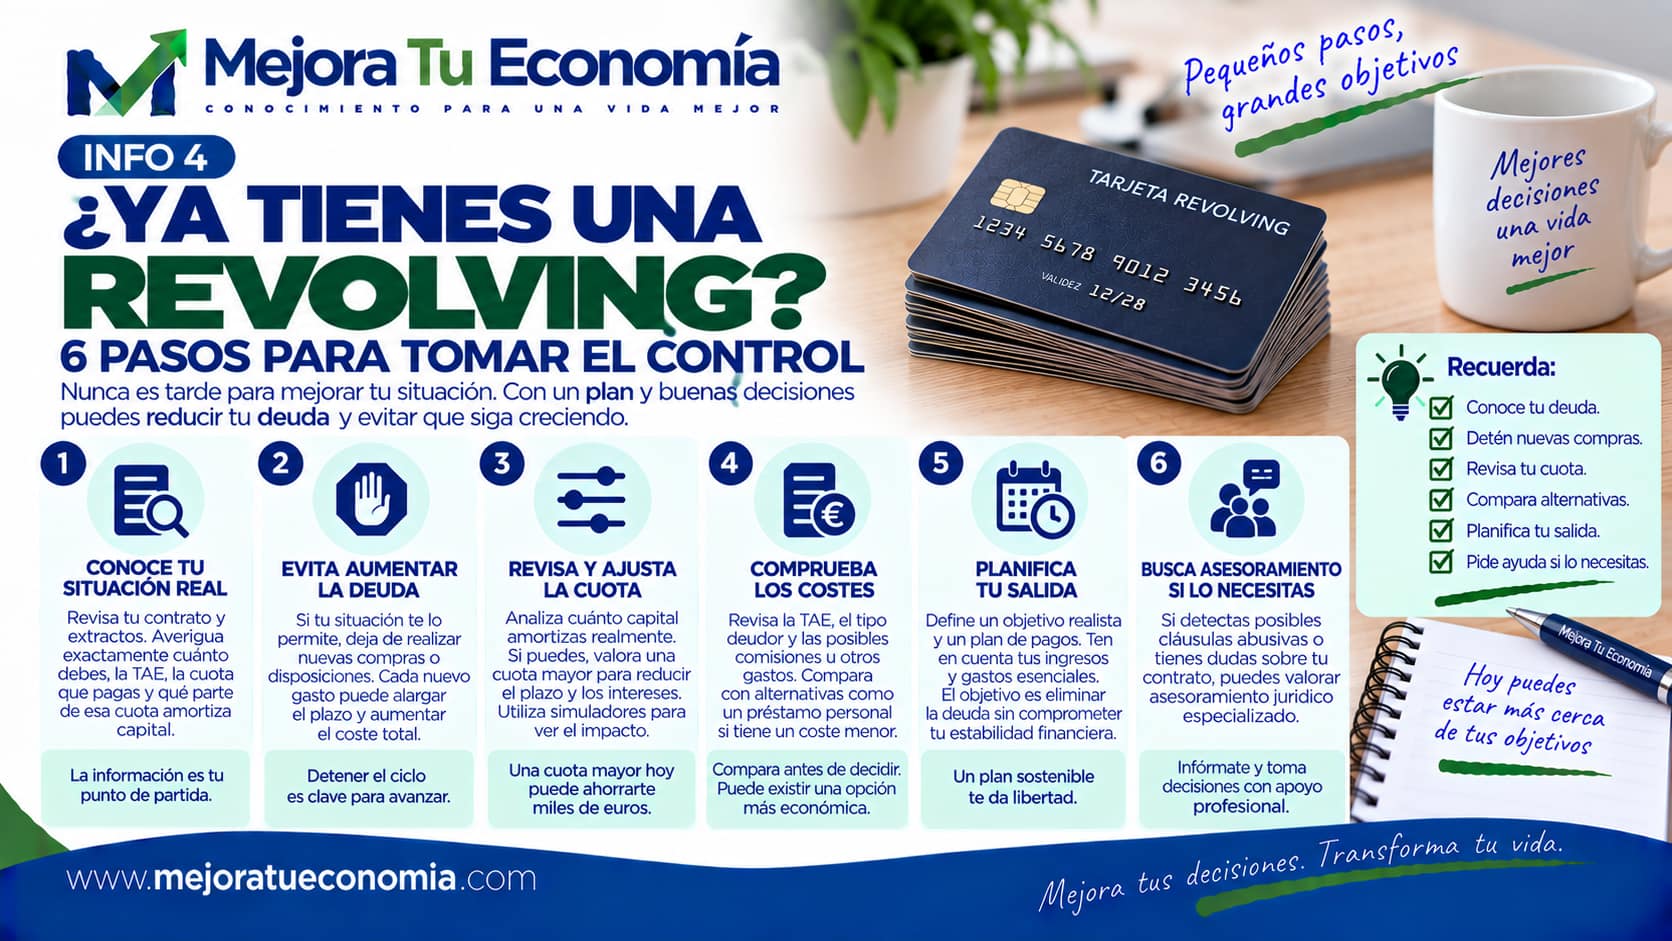
¿Qué puedes hacer si ya tienes una?
Primero, averigua exactamente cuánto debes y las condiciones aplicadas.
Después, si tu situación lo permite, evita aumentar la deuda con nuevas disposiciones; revisa la cuota y cuánto capital amortiza; simula diferentes escenarios; revisa contrato y extractos; y compara alternativas que puedan reducir el coste financiero sin generar un problema diferente. Para ordenar primero todas tus deudas y tu situación global, puedes apoyarte en Conoce tu situación financiera.
No aumentes una cuota hasta un nivel que te impida pagar vivienda, alimentación, suministros u otras obligaciones esenciales.
El objetivo no es eliminar la deuda de cualquier manera. Es hacerlo mediante un plan sostenible.
¿Y si creo que mi contrato puede tener problemas?
Aquí hay que diferenciar educación financiera de asesoramiento jurídico.
La jurisprudencia española sobre tarjetas revolving ha evolucionado y ha abordado cuestiones diferentes, entre ellas la usura, la incorporación, la transparencia y la posible abusividad de determinadas cláusulas.
Por eso no es correcto concluir únicamente mirando un anuncio en internet que «mi tarjeta tiene X interés, por tanto es automáticamente nula».
Si existen dudas sobre tu contrato concreto, puede ser necesario obtener asesoramiento jurídico especializado.
Un marco regulatorio que sigue evolucionando
La regulación de los créditos revolving ha seguido evolucionando en España. En 2026 se publicó normativa que aborda, entre otras cuestiones, aspectos relacionados con la evaluación de solvencia y la publicidad de estos créditos, con determinadas previsiones que entrarán en vigor posteriormente.
Por eso, cuando analices un contrato concreto, conviene consultar siempre la normativa y la información oficial vigentes en ese momento.
Antes de contratar una revolving
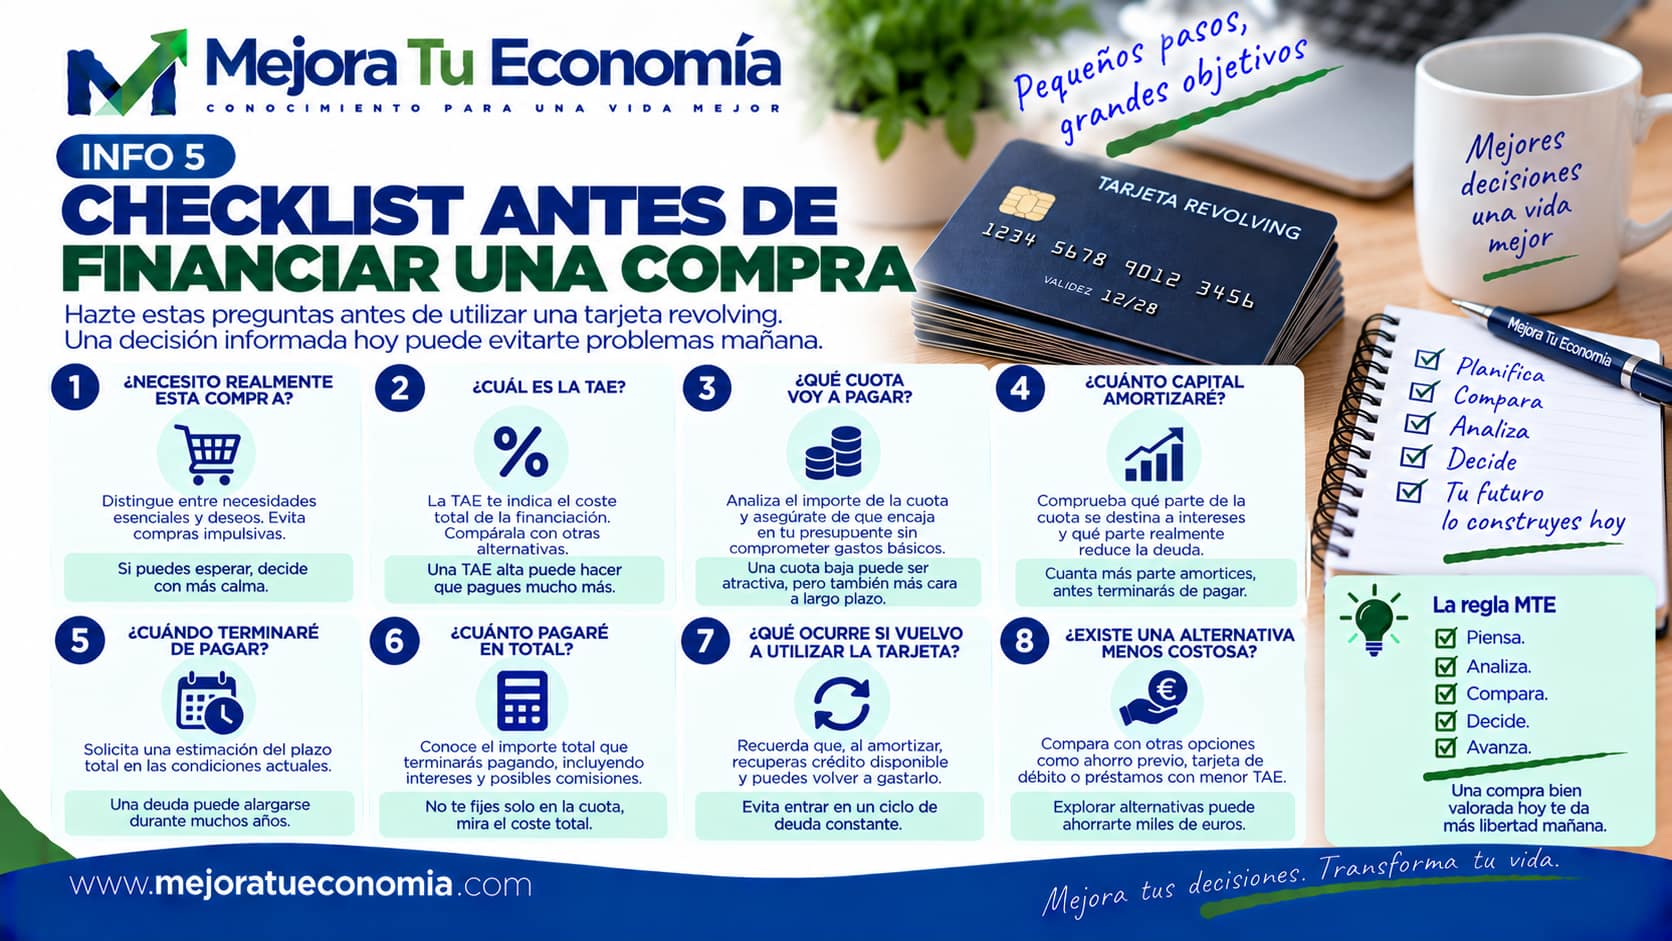
Yo aplicaría este checklist:
¿Necesito realmente financiar esta compra?
¿Cuál es la TAE?
¿Qué cuota voy a pagar?
¿Cuánto capital amortizaré inicialmente?
¿Cuándo terminaré de pagar?
¿Cuánto pagaré en total?
¿Qué ocurre si vuelvo a utilizar la tarjeta?
¿Existe una alternativa menos costosa?
Si no puedes responder a estas preguntas, todavía no conoces suficientemente bien la financiación.
La regla MTE para las tarjetas revolving
No evalúes una financiación por lo pequeña que parece su mensualidad.
Evalúala por:
CUÁNTO PIDES → CUÁNTO CUESTA → CUÁNTO TARDAS → CUÁNTO TERMINAS PAGANDO
Una cuota baja puede darte comodidad hoy y mantener una deuda durante mucho tiempo.
Nuestra conclusión
Las tarjetas revolving no son simplemente una tarjeta con la que puedes pagar poco cada mes. Son una forma de financiación que debes comprender antes de utilizar.
El riesgo aparece especialmente cuando combinamos intereses elevados, cuotas pequeñas, plazos muy largos y nuevas disposiciones de crédito.
Si ya tienes una, empieza por conocer cinco datos: deuda pendiente, TAE, cuota, capital que amortizas y fecha estimada de finalización.
Porque una deuda que comprendes puedes empezar a gestionar.
Una deuda que no comprendes puede terminar gestionando tus decisiones.