
Gestionar tus finanzas personales es decidir conscientemente qué haces con tu dinero hoy para proteger tu presente y construir tu futuro. No exige convertirse en experto en economía: exige conocer tu situación, organizarte y tomar decisiones con criterio.
«Una inversión en conocimiento paga el mejor interés.»
Benjamin Franklin
El dinero está presente en decisiones cotidianas y también en algunas de las más importantes de nuestra vida: vivienda, trabajo, ahorro, deuda, protección, inversión o jubilación. Ignorar las finanzas no evita tener que tomar esas decisiones; simplemente hace más probable que las tomemos sin suficiente información.
Índice de contenido
¿Qué significa gestionar bien tus finanzas personales?
Gestionar tus finanzas significa coordinar las distintas piezas de tu economía para que trabajen en la misma dirección. No se trata únicamente de gastar menos ni de ahorrar todo lo posible.
Una buena gestión busca equilibrio: cubrir tus necesidades actuales, disponer de margen ante imprevistos, disfrutar de tu dinero y avanzar hacia objetivos futuros sin asumir riesgos que no necesitas.
Los 7 pilares de una buena gestión financiera
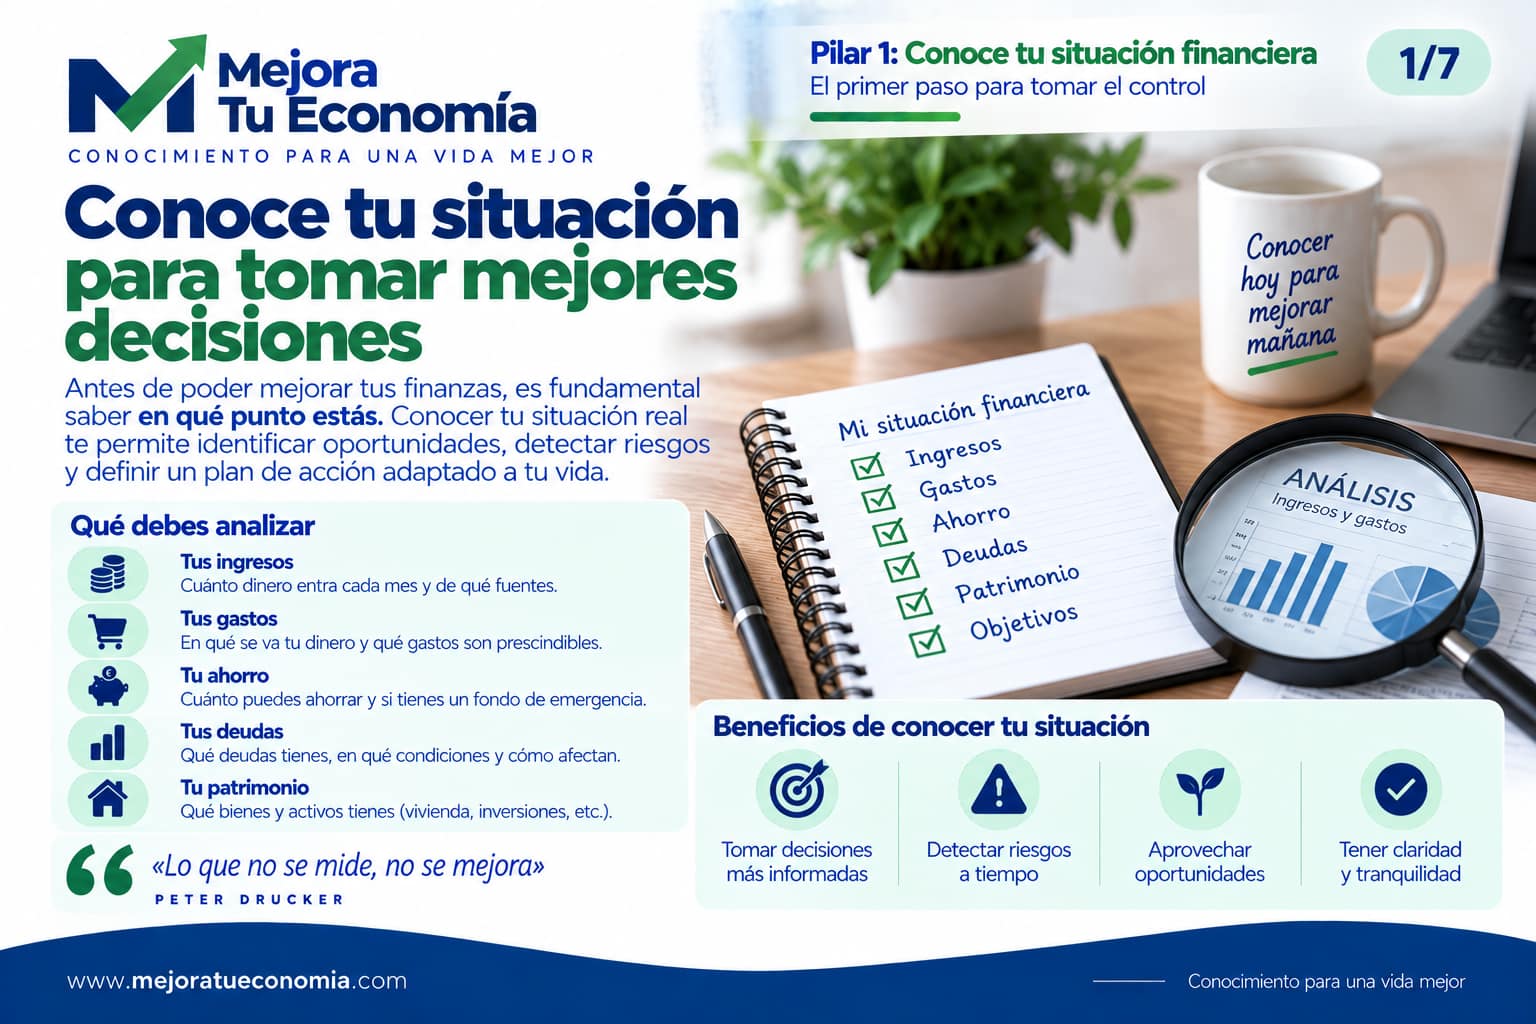
1. Conocer tu situación
Antes de mejorar algo necesitas saber desde dónde partes: ingresos, gastos, ahorro, deudas, activos y patrimonio neto. Esa fotografía inicial evita tomar decisiones basadas únicamente en sensaciones. Puedes estructurarla en Conoce tu situación financiera.
Si quieres profundizar, empieza por nuestra guía sobre salud financiera.
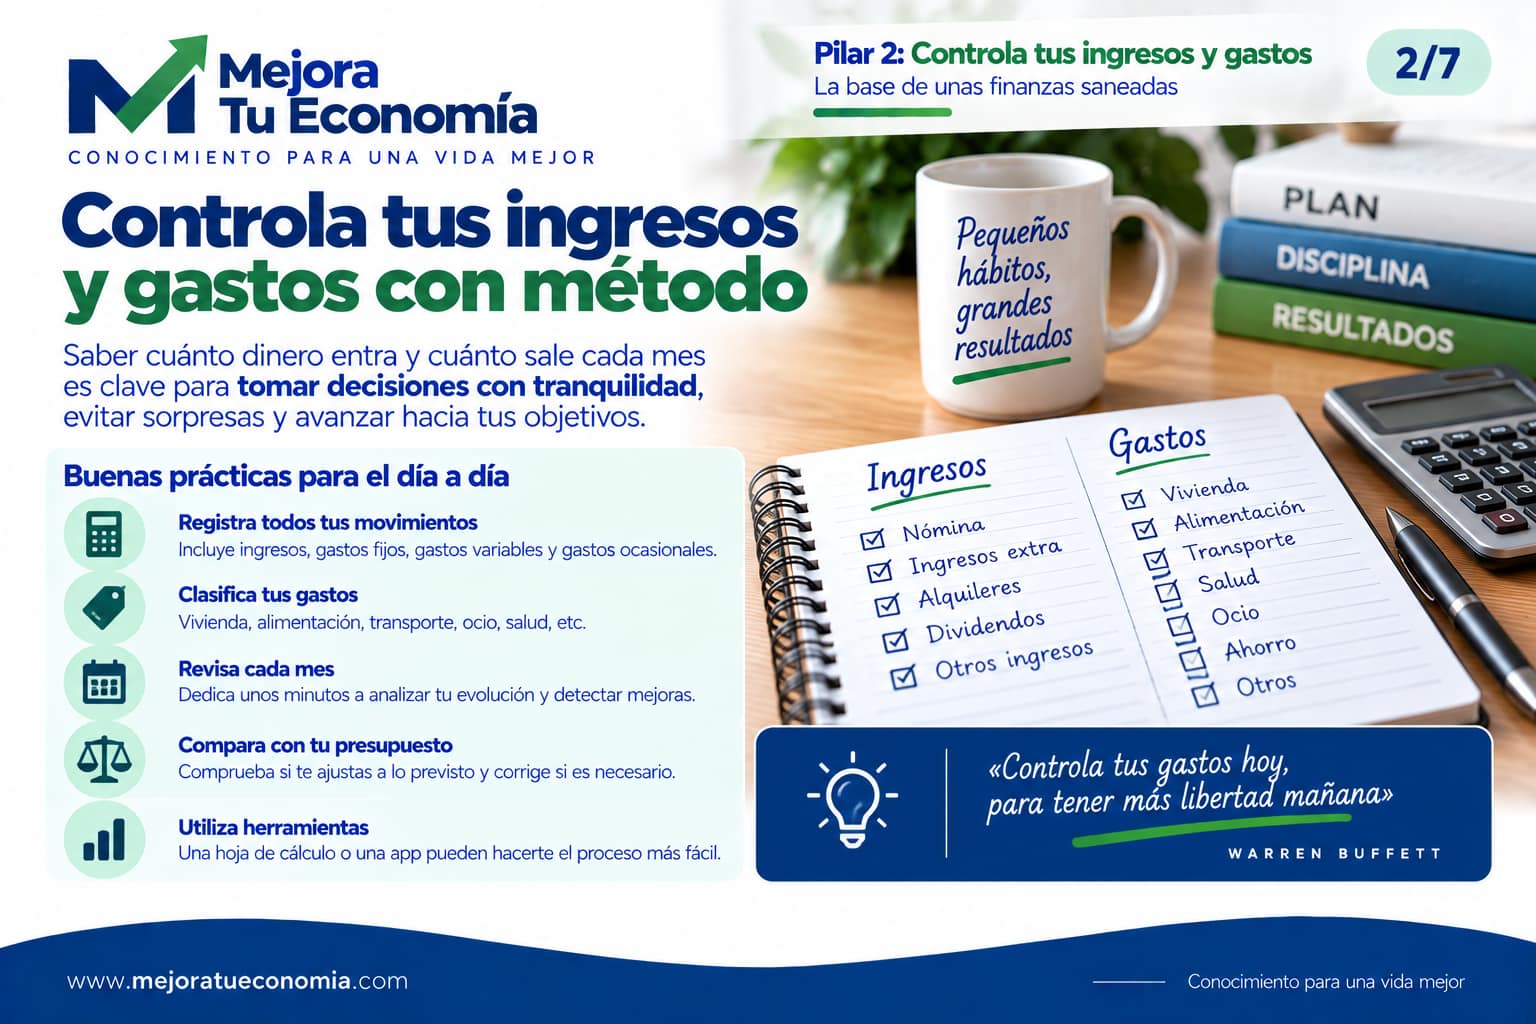
2. Controlar ingresos y gastos
Saber cuánto entra y cuánto sale te permite descubrir tu capacidad real de ahorro y detectar categorías que requieren atención. No necesitas registrar obsesivamente cada céntimo para siempre, pero sí disponer de información suficiente para decidir.
En cómo controlar tus ingresos y gastos tienes el proceso completo paso a paso.
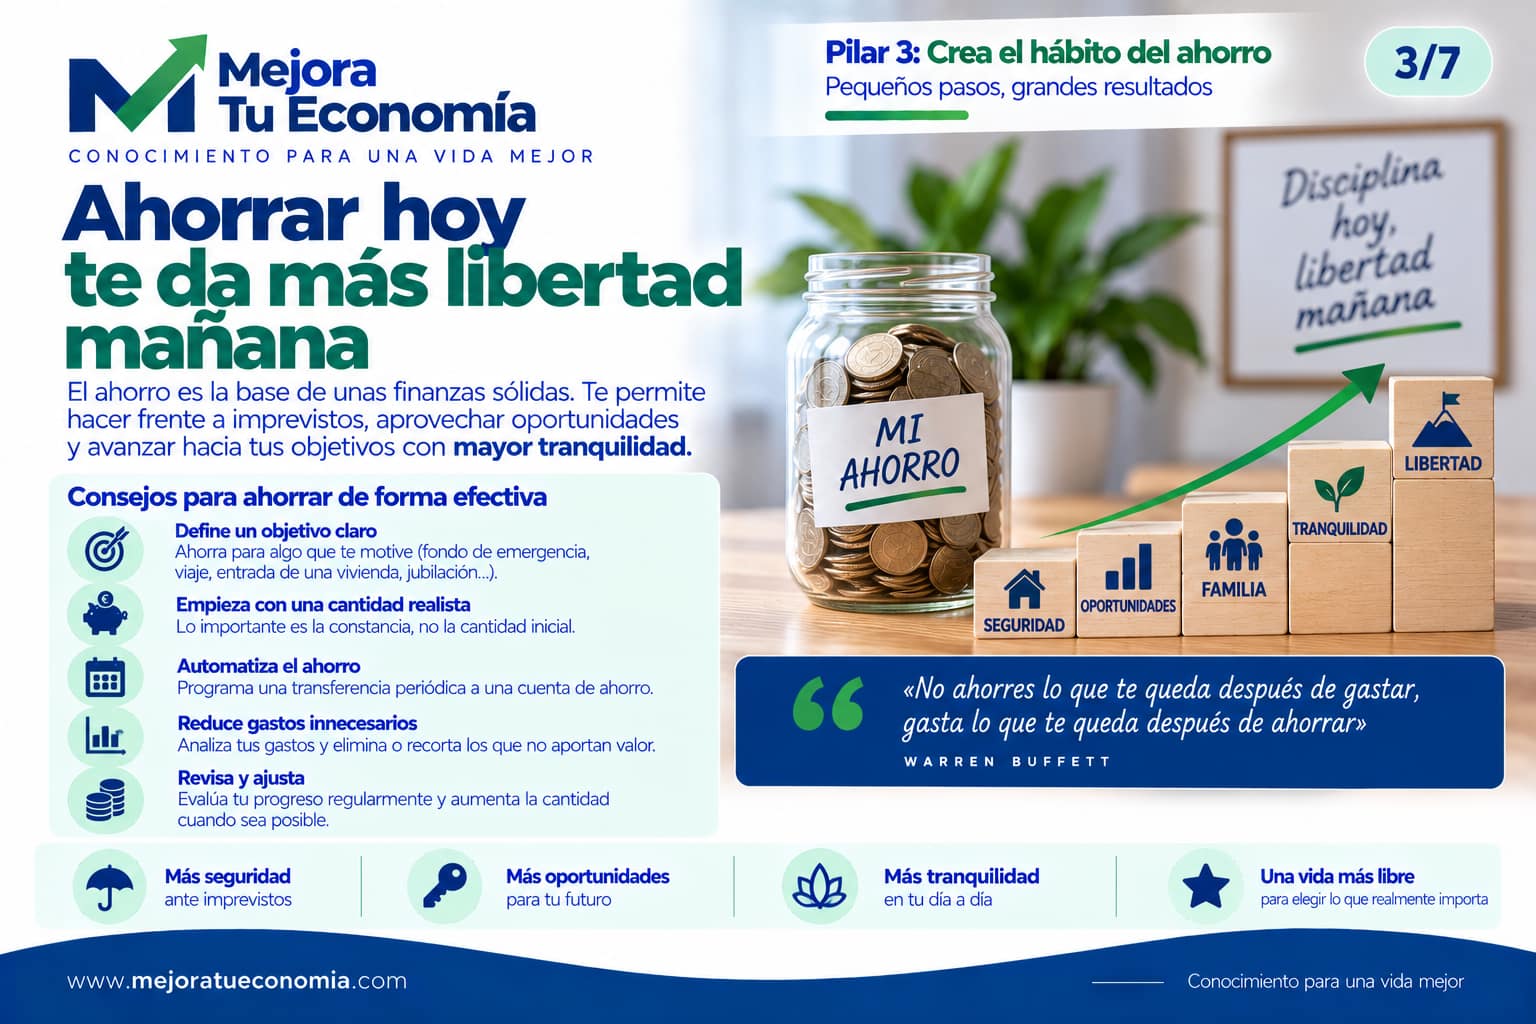
3. Crear capacidad de ahorro
El ahorro crea margen. Te permite absorber imprevistos, financiar objetivos y acumular capital para el futuro. Más importante que perseguir un porcentaje universal es conseguir que exista ahorro de forma recurrente y mejorarlo cuando tus circunstancias lo permitan.
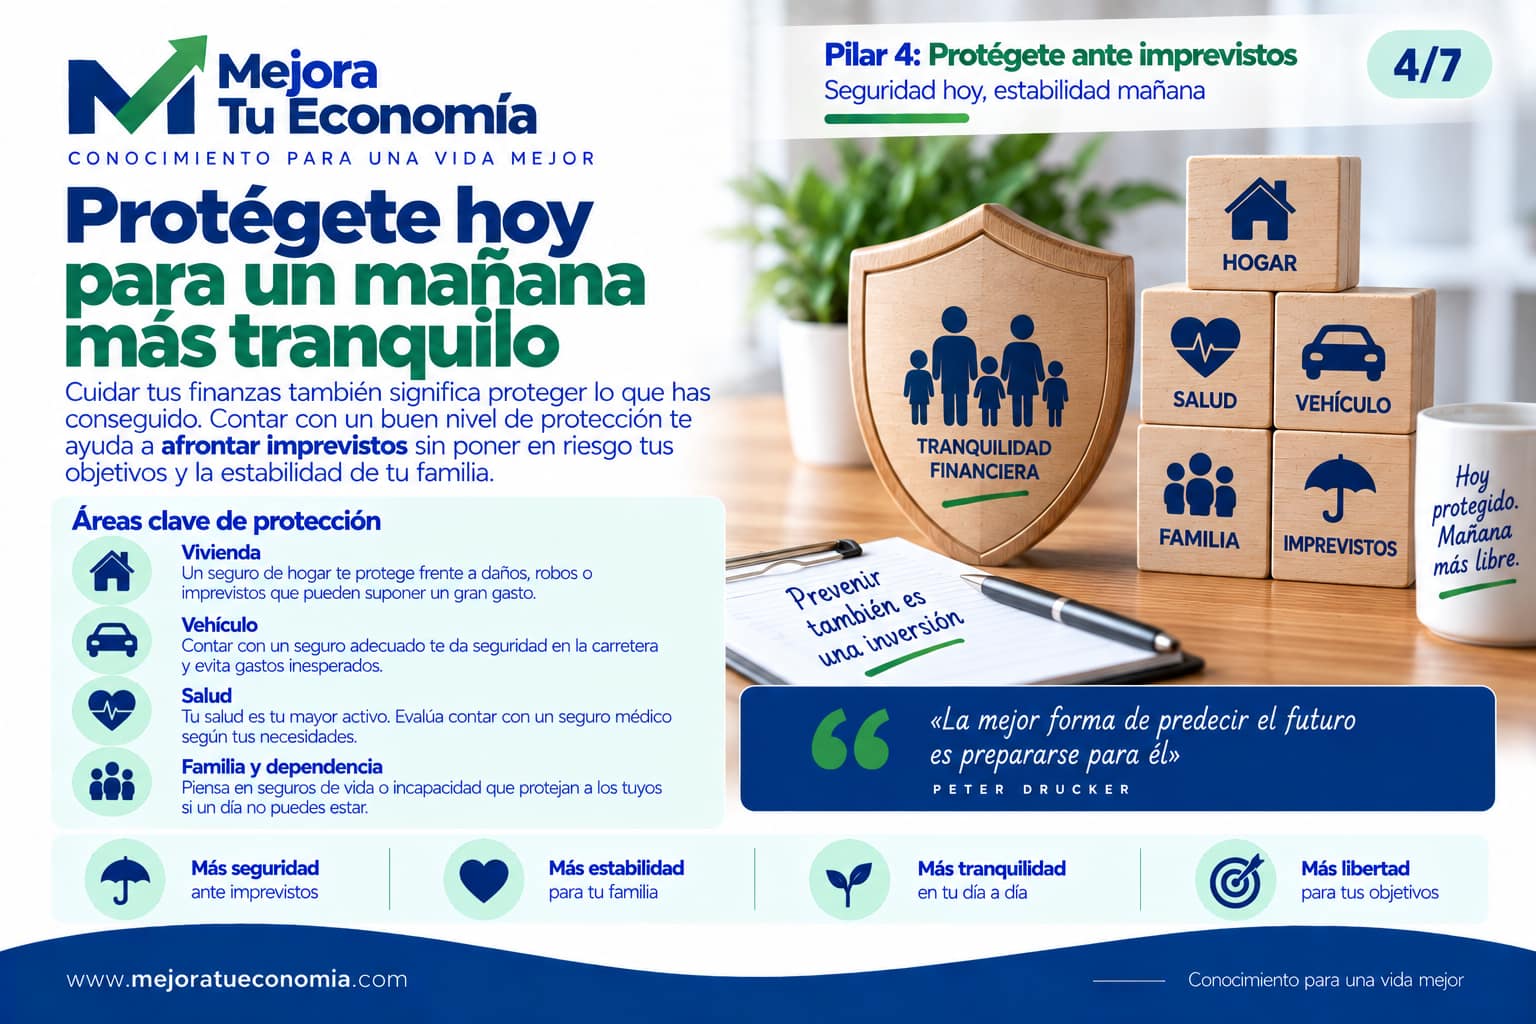
4. Protegerte frente a imprevistos
Una economía que funciona únicamente cuando todo sale bien es frágil. Un fondo de emergencia, una deuda manejable y una protección aseguradora adecuada pueden impedir que un problema temporal se convierta en un problema financiero duradero.
El fondo de emergencia es una de las primeras defensas que conviene construir.
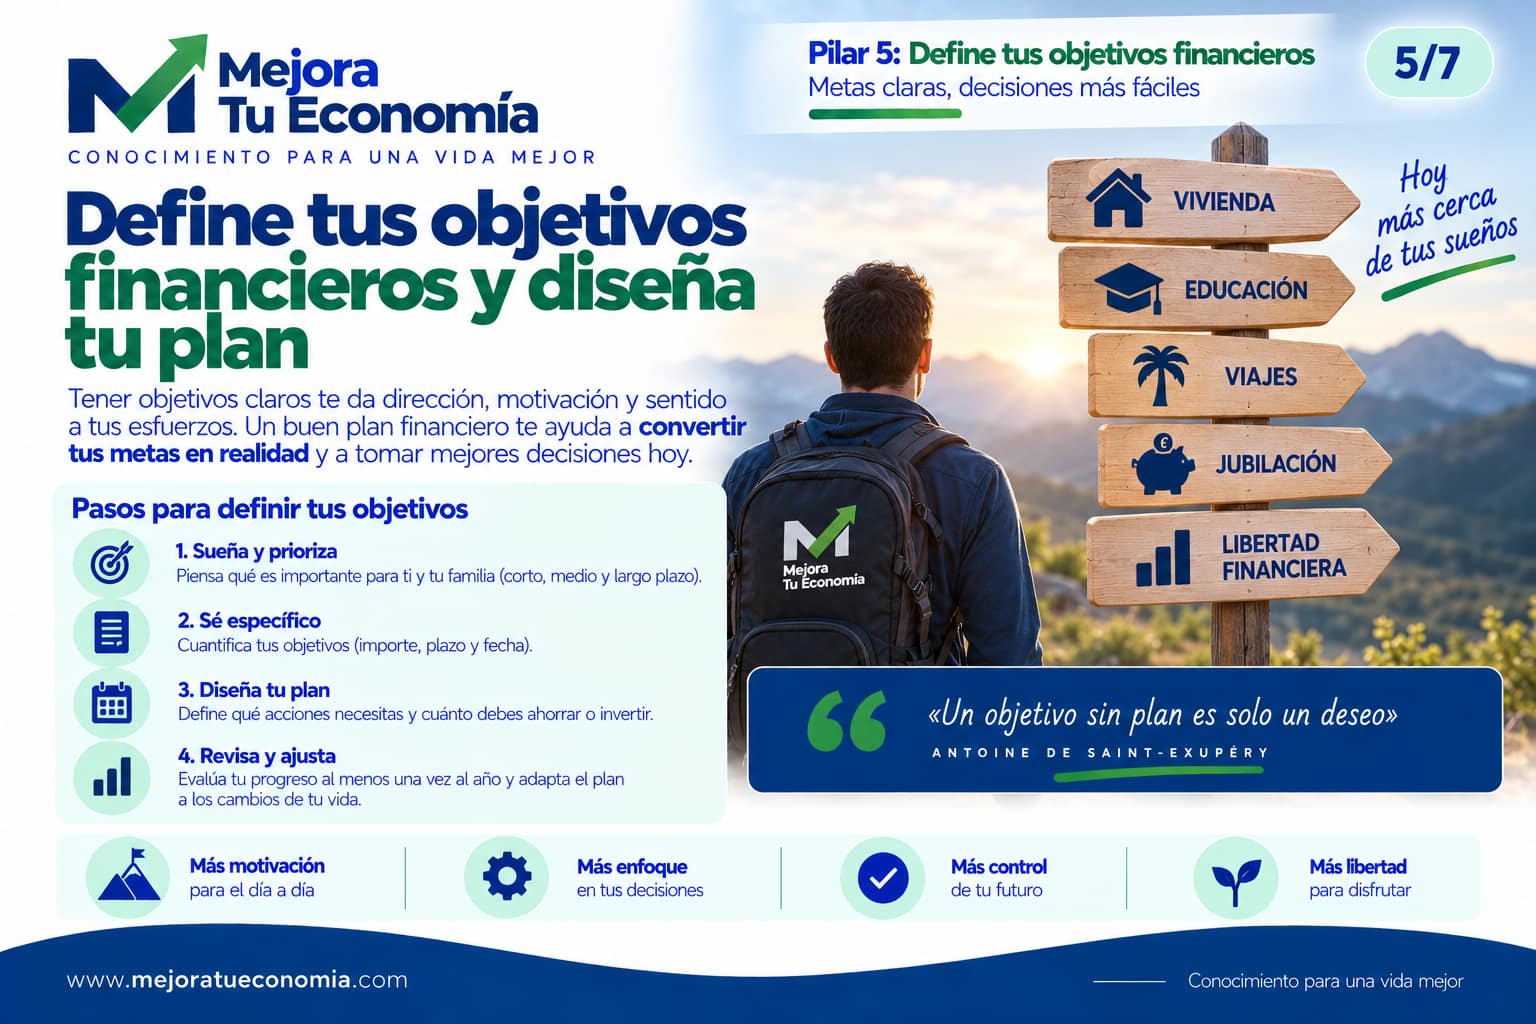
5. Definir objetivos
Ahorrar sin saber para qué puede hacer difícil mantener el esfuerzo. Los objetivos convierten el dinero en decisiones concretas: eliminar una deuda, comprar una vivienda, formar un colchón, financiar estudios, preparar la jubilación o ganar más libertad sobre tu tiempo. Para llevarlos a cantidades y plazos, continúa por Define tus objetivos financieros.
6. Hacer crecer tu patrimonio
Cuando tu situación está ordenada y dispones de ahorro para objetivos de largo plazo, puedes plantearte invertir. La inversión implica riesgo y debe adaptarse a tu horizonte, conocimientos, objetivos y capacidad para soportar pérdidas. Antes de dar ese paso, revisa Prepárate para invertir.
Invertir no sustituye a una buena gestión financiera: normalmente viene después de haber construido unos fundamentos razonables.
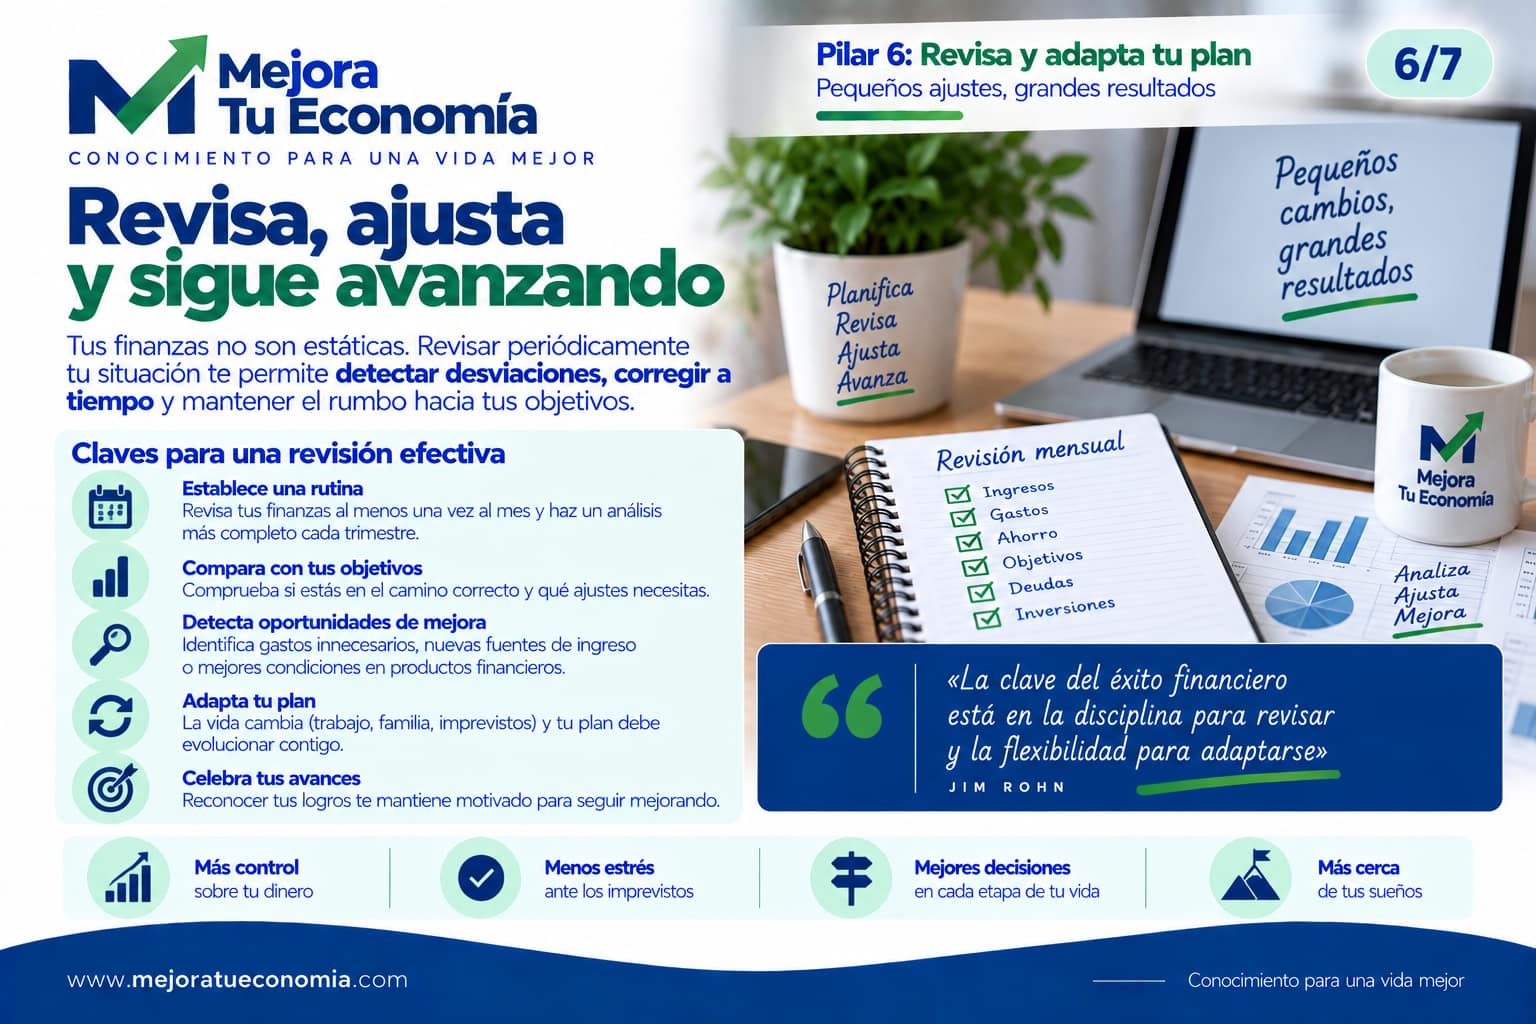
7. Revisar y adaptar
Tus finanzas cambian cuando cambian tus ingresos, tu familia, tu vivienda, tus objetivos o el entorno. Por eso un plan financiero no debería quedar congelado. Revísalo periódicamente y adapta las decisiones cuando cambie tu realidad.
¿Por qué es tan importante cuidar tus finanzas?
- Reduce la vulnerabilidad: dispones de más margen para responder ante un gasto inesperado o una caída de ingresos.
- Mejora tus decisiones: conoces tus límites antes de contratar una deuda, comprar una vivienda o realizar una inversión.
- Evita pagar por errores prevenibles: intereses innecesarios, comisiones, contratos inadecuados o compras que comprometen tu presupuesto.
- Te ayuda a construir patrimonio: una parte de tus ingresos puede convertirse progresivamente en ahorro e inversión.
- Aumenta tus opciones: cuanto mayor es tu margen financiero, mayor capacidad tienes para afrontar cambios y elegir.
Gestionar bien tu dinero no garantiza que nunca aparezcan problemas. Lo que hace es darte más capacidad para afrontarlos y reducir el impacto que pueden tener sobre tus planes.
Errores que debilitan tu gestión financiera
- No saber cuánto gastas realmente cada mes.
- Confundir tener ingresos altos con tener unas finanzas sólidas.
- Financiar de forma habitual gastos que podrías planificar.
- No reservar dinero para pagos anuales o imprevistos.
- Mantener deudas caras sin una estrategia para reducirlas.
- Acumular ahorro durante años sin definir para qué es ni qué horizonte tiene.
- Invertir antes de entender el producto, sus costes y sus riesgos.
- No revisar seguros, contratos, objetivos y decisiones antiguas.
¿En qué punto estás?
No todas las personas necesitan hacer lo mismo. Puede que ahora necesites ordenar tus gastos; quizá tengas que crear un fondo de emergencia; puede que ya ahorres con regularidad y necesites definir objetivos; o quizá estés preparado para construir una estrategia de inversión.
Por eso en Mejora tu Economía proponemos avanzar siguiendo una secuencia sencilla:
ENTIENDE → ORGANIZA → AHORRA → INVIERTE → DECIDE → LIBERTAD
La secuencia no pretende ser rígida. Sirve como mapa para identificar qué necesitas trabajar primero y evitar saltar directamente a decisiones complejas sin haber construido la base.
Cómo empezar a gestionar mejor tus finanzas
- Haz una fotografía de tu situación actual. Reúne ingresos, gastos, ahorro, deudas y patrimonio.
- Analiza varios meses de movimientos. Así evitarás sacar conclusiones de un mes excepcional.
- Calcula tu capacidad de ahorro. Comprueba cuánto queda después de cubrir tus gastos.
- Identifica tu prioridad. Puede ser controlar gastos, eliminar deuda cara, crear un colchón o definir un objetivo.
- Convierte la prioridad en una acción concreta. Ponle cantidad, fecha y seguimiento.
- Automatiza lo que puedas. Ahorro, provisiones y pagos recurrentes requieren menos esfuerzo cuando están sistematizados.
- Revisa tu evolución. Compara tu situación con la de meses anteriores y corrige lo que no funcione.
Gestionar tus finanzas también es decidir qué vida quieres construir
El objetivo final no debería ser acumular dinero sin más. El dinero es una herramienta: puede aportar seguridad, financiar proyectos, proteger a tu familia y darte más opciones sobre cómo utilizas tu tiempo.
Por eso una buena gestión financiera combina números y decisiones personales. Tus objetivos deben responder a tus prioridades, no a las de otra persona.
Conclusiones: cuidar tus finanzas es cuidar tus opciones
No necesitas dominar los mercados ni dedicar horas cada semana a tus cuentas. Necesitas entender los conceptos fundamentales, conocer tus números y disponer de un sistema que puedas mantener.
Empieza por tu situación actual, identifica el siguiente paso y avanza de forma constante. Una economía personal sólida se construye decisión a decisión.
Sigue avanzando con Mejora tu Economía
Suscríbete para recibir contenidos y recursos prácticos que te ayuden a entender, organizar y mejorar tus finanzas.