
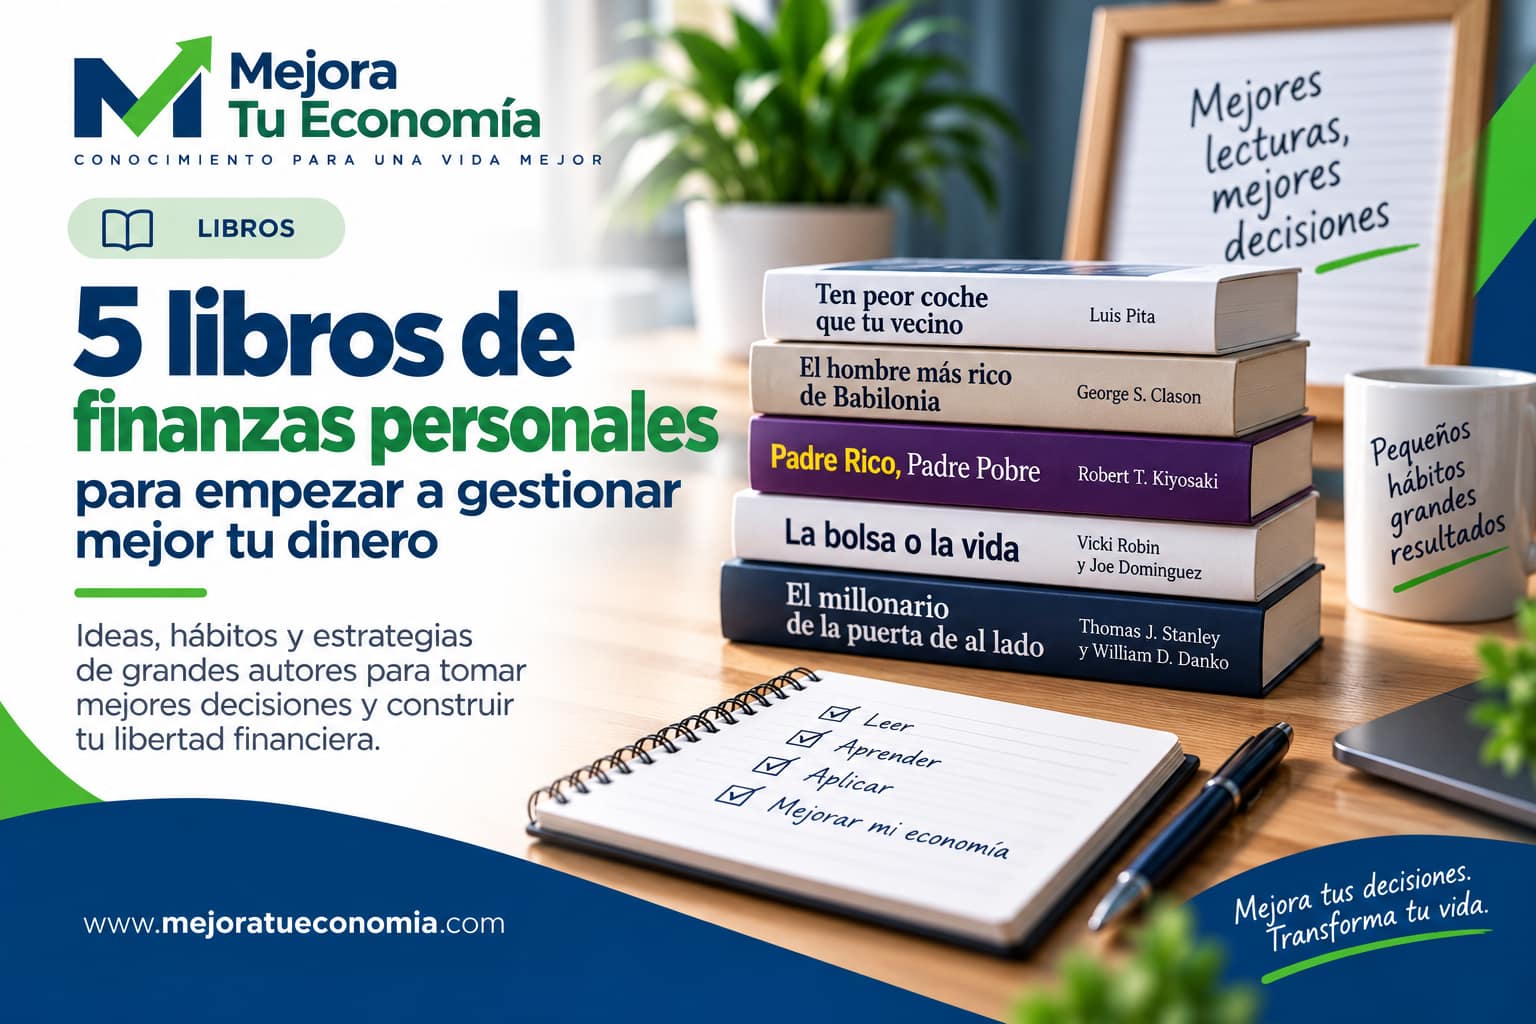
Si quieres mejorar tus finanzas personales y no sabes por dónde empezar, un buen libro puede ahorrarte años de prueba y error. No necesitas convertirte en experto en economía: necesitas comprender unas pocas ideas fundamentales y, sobre todo, empezar a aplicarlas.
Ahorro automático, control del gasto, patrimonio, independencia financiera, consumo consciente o relación con el dinero aparecen una y otra vez en los mejores libros de finanzas personales.
Hemos seleccionado cinco libros especialmente interesantes para empezar porque cada uno aporta una perspectiva diferente sobre el dinero. Si buscas una selección más amplia de lecturas, puedes consultar nuestros Libros recomendados.
«Leer sobre dinero sirve de poco si después no cambia ninguna de tus decisiones.» — Mejora tu Economía
Índice de contenido
Los 5 libros, en un minuto
Ten peor coche que tu vecino: preahorro y libertad financiera. Ideal para empezar con un método práctico.
El hombre más rico de Babilonia: principios básicos del ahorro explicados mediante historias sencillas.
Padre Rico, Padre Pobre: mentalidad y educación financiera. Útil para cuestionar tu forma de pensar sobre el dinero.
La bolsa o la vida: dinero, tiempo y libertad. Una reflexión profunda sobre consumo y estilo de vida.
El millonario de la puerta de al lado: patrimonio frente a apariencia. Ayuda a comprender cómo se construye riqueza a largo plazo.
1. Ten peor coche que tu vecino — Luis Pita
Este es probablemente el más práctico de los cinco para alguien que parte de cero.
Su gran concepto es el preahorro: separar una parte de tus ingresos nada más cobrarlos en lugar de esperar a comprobar cuánto queda al terminar el mes.
INGRESOS → AHORRO → GASTOS
en lugar de:
INGRESOS → GASTOS → LO QUE SOBRE
La diferencia parece pequeña, pero cambia completamente el sistema.
Lo mejor
Es sencillo, cercano y orientado a actuar. No necesitas conocimientos financieros previos.
Lo menos bueno
Si ya tienes bastante formación financiera, muchas ideas pueden resultarte conocidas.
¿Para quién?
Para alguien que quiere empezar ya a organizar sus finanzas.
Tenemos una reseña completa de Ten peor coche que tu vecino.

2. El hombre más rico de Babilonia — George S. Clason
Un clásico de la educación financiera. Clason transmite principios sobre ahorro y gestión del dinero mediante historias ambientadas en la antigua Babilonia.
Su gran virtud es convertir conceptos financieros básicos en reglas fáciles de recordar. Una de las ideas centrales es sencilla: reserva una parte de lo que ganas antes de gastar el resto.
Es una idea muy antigua que continúa siendo la base de muchos sistemas modernos de ahorro.
Lo mejor
Es breve, sencillo y permite entender principios financieros sin entrar en tecnicismos.
Lo menos bueno
El formato de parábolas y el lenguaje pueden resultar algo lejanos para algunos lectores actuales.
¿Para quién?
Para quien quiere adquirir principios básicos sobre dinero y ahorro antes de entrar en cuestiones más complejas.
Puedes ampliar estas ideas en nuestra reseña de El hombre más rico de Babilonia.

3. Padre Rico, Padre Pobre — Robert T. Kiyosaki
Probablemente sea el libro más conocido de esta selección.
Su principal aportación no es enseñarte un sistema detallado para organizar un presupuesto. Es conseguir que reflexiones sobre cómo piensas acerca del dinero. Esa relación entre creencias, emociones y decisiones es el núcleo de Psicología del dinero.
Popularizó ideas como la importancia de la educación financiera, la generación de activos y la necesidad de construir fuentes de ingresos que no dependan exclusivamente del trabajo.
Lo mejor
Tiene una enorme capacidad para despertar interés por las finanzas personales. Para muchas personas ha sido su primera aproximación a conceptos como patrimonio, inversión o libertad financiera.
Lo menos bueno
Algunas definiciones del libro —especialmente su forma de explicar activo y pasivo— son simplificaciones propias del autor y no equivalen necesariamente a las definiciones contables o financieras convencionales. Además, es más inspirador que operativo.
¿Para quién?
Para alguien que todavía no se ha interesado demasiado por sus finanzas y necesita un libro que le haga cuestionarse su relación con el dinero.

4. La bolsa o la vida — Vicki Robin y Joe Dominguez
El título puede llevar a engaño: no es fundamentalmente un libro sobre invertir en bolsa.
Su pregunta central es mucho más interesante: ¿cuánta vida estás entregando a cambio de tu dinero?
El libro relaciona dinero, consumo, trabajo y tiempo. Nos invita a calcular el verdadero coste de nuestras compras no solamente en euros, sino también en las horas de vida necesarias para obtener ese dinero.
Una compra de 300 € deja de ser simplemente “300 €” cuando pensamos cuántas horas de nuestro trabajo representa.
Lo mejor
Hace reflexionar profundamente sobre consumo, suficiencia y libertad.
Lo menos bueno
Su método exige bastante implicación y algunas partes pueden resultar más intensas para alguien que únicamente busca unas reglas básicas de ahorro.
¿Para quién?
Para quien ya sospecha que mejorar sus finanzas no consiste solamente en ganar más, sino también en decidir qué quiere hacer con su tiempo.

5. El millonario de la puerta de al lado — Thomas J. Stanley y William D. Danko
Este libro desmonta una confusión muy habitual: parecer rico no es lo mismo que ser rico.
Los autores estudiaron comportamientos de hogares estadounidenses con patrimonios elevados y observaron que muchos no encajaban con la imagen popular del millonario rodeado de lujo.
La idea relevante para nosotros no es copiar literalmente a esos hogares estadounidenses, sino comprender una diferencia fundamental: ingresos, consumo y patrimonio son cosas distintas.
Puedes tener ingresos elevados y poco patrimonio si consumes prácticamente todo lo que ganas. Y alguien con una vida mucho menos ostentosa puede haber construido un patrimonio considerable.
Lo mejor
Ayuda a separar estatus visible de riqueza financiera real.
Lo menos bueno
Está basado en investigaciones realizadas en Estados Unidos y en un contexto histórico concreto. No debemos trasladar automáticamente todas sus conclusiones a una familia española actual.
¿Para quién?
Para quien quiere entender por qué acumular patrimonio suele ser mucho menos espectacular que aparentar riqueza.

¿Con cuál deberías empezar?
No todos persiguen el mismo objetivo.
Si necesitas empezar a ahorrar: Ten peor coche que tu vecino.
Si quieres aprender principios básicos: El hombre más rico de Babilonia.
Si quieres cambiar tu mentalidad: Padre Rico, Padre Pobre.
Si quieres replantearte consumo, trabajo y tiempo: La bolsa o la vida.
Si quieres comprender cómo se construye patrimonio: El millonario de la puerta de al lado.
El error: leer mucho y aplicar poco
Puedes leer veinte libros sobre finanzas y continuar exactamente en el mismo punto.
Por eso proponemos una pequeña regla MTE:
1 LIBRO → 3 IDEAS → 1 CAMBIO
Cuando termines un libro, escribe las tres ideas que más te hayan servido, elige una que puedas aplicar y conviértela en una acción concreta durante los siguientes 30 días.
“Debo ahorrar más” no es una acción.
“El día 1 de cada mes transferiré automáticamente 150 € a mi cuenta de ahorro” sí lo es.
Los libros son el comienzo, no el plan
Leer puede cambiar tu manera de entender el dinero, pero después necesitas trasladar ese conocimiento a tu propia situación. Para convertir el aprendizaje en criterio y autonomía, continúa por Educación financiera.
Ese es precisamente el recorrido que proponemos en Mejora tu Economía:
ENTIENDE → ORGANIZA → AHORRA → INVIERTE → DECIDE
No necesitas leer todos los libros sobre dinero. Necesitas aprender lo suficiente para empezar a tomar mejores decisiones.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.