Tu salud financiera refleja hasta qué punto tus ingresos, gastos, ahorro, deudas y patrimonio te permiten vivir con estabilidad, afrontar imprevistos y avanzar hacia tus objetivos. Conocerla es el primer paso para mejorarla.
«Lo que se mide, se gestiona.»
Peter Drucker, frase habitualmente atribuida
Muchas personas saben cuánto cobran cada mes, pero no podrían responder con precisión cuánto gastan, qué porcentaje consiguen ahorrar, cuánto vale su patrimonio neto o durante cuánto tiempo podrían mantener sus gastos si perdieran sus ingresos. Esos datos importan mucho más que una sensación genérica de que “las cuentas van bien”. El punto de partida es conocer tu situación financiera.
Índice de contenido
¿Qué es la salud financiera?
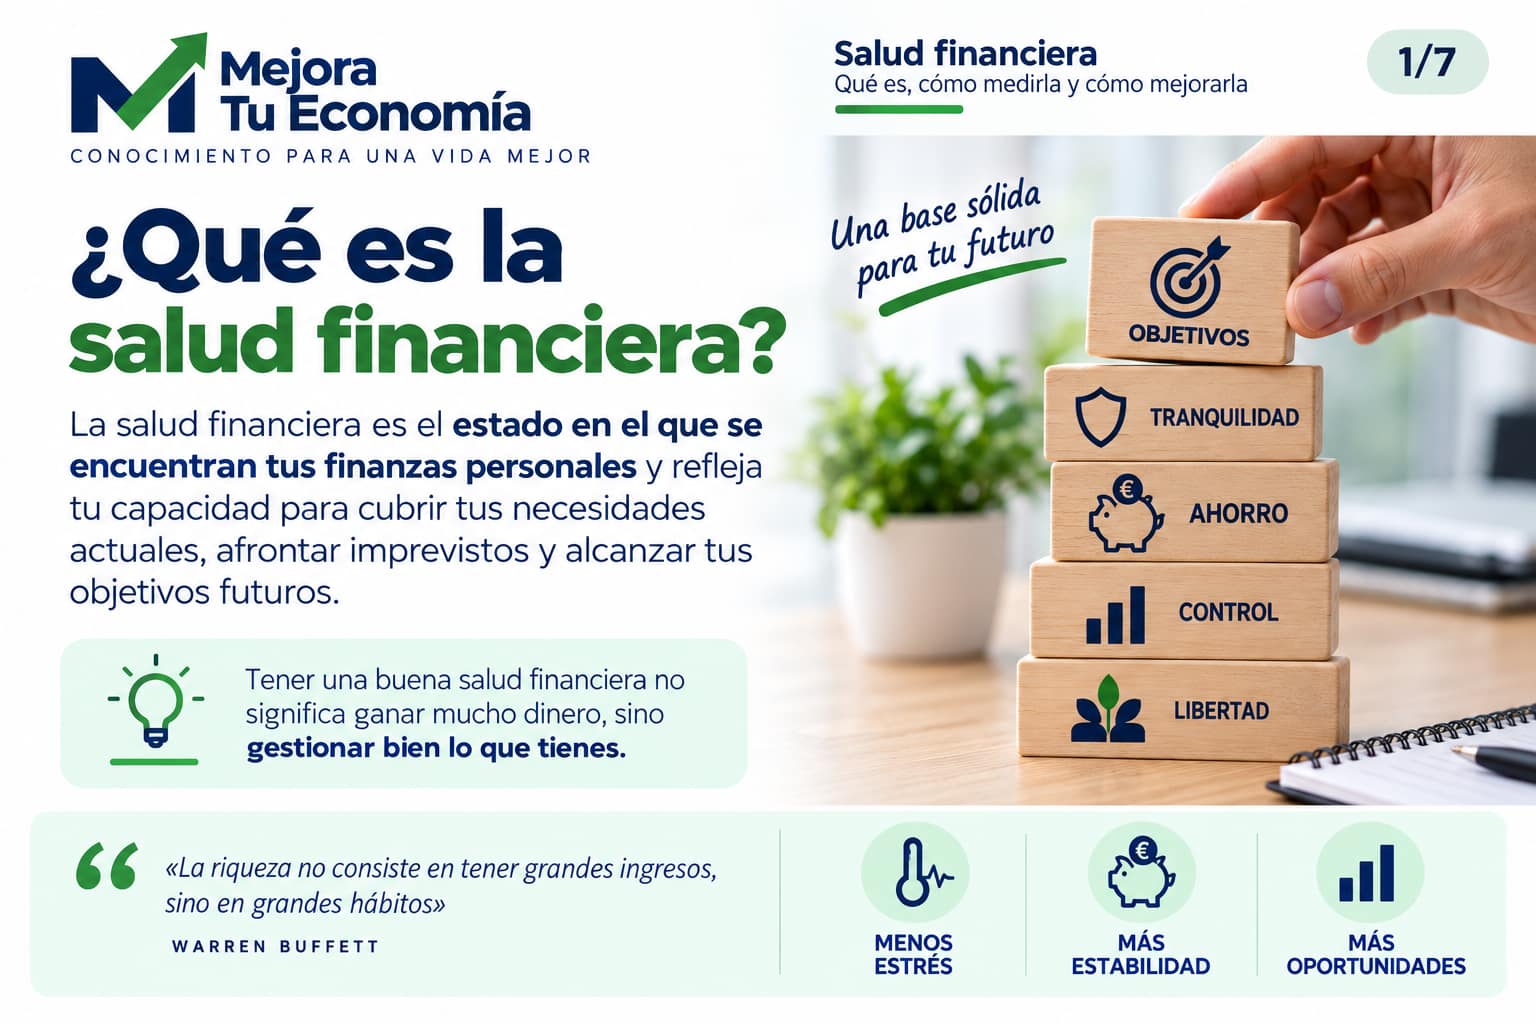
La salud financiera es el estado de tus finanzas personales o familiares y su capacidad para cubrir las necesidades actuales, absorber imprevistos y ayudarte a alcanzar objetivos futuros.
No depende únicamente de cuánto ganas. Una persona con ingresos elevados puede tener unas finanzas frágiles si sus gastos y deudas absorben casi todo lo que ingresa. Del mismo modo, unos ingresos más modestos pueden gestionarse de forma sólida si existe control del gasto, ahorro, liquidez y una deuda asumible.
Una idea clave
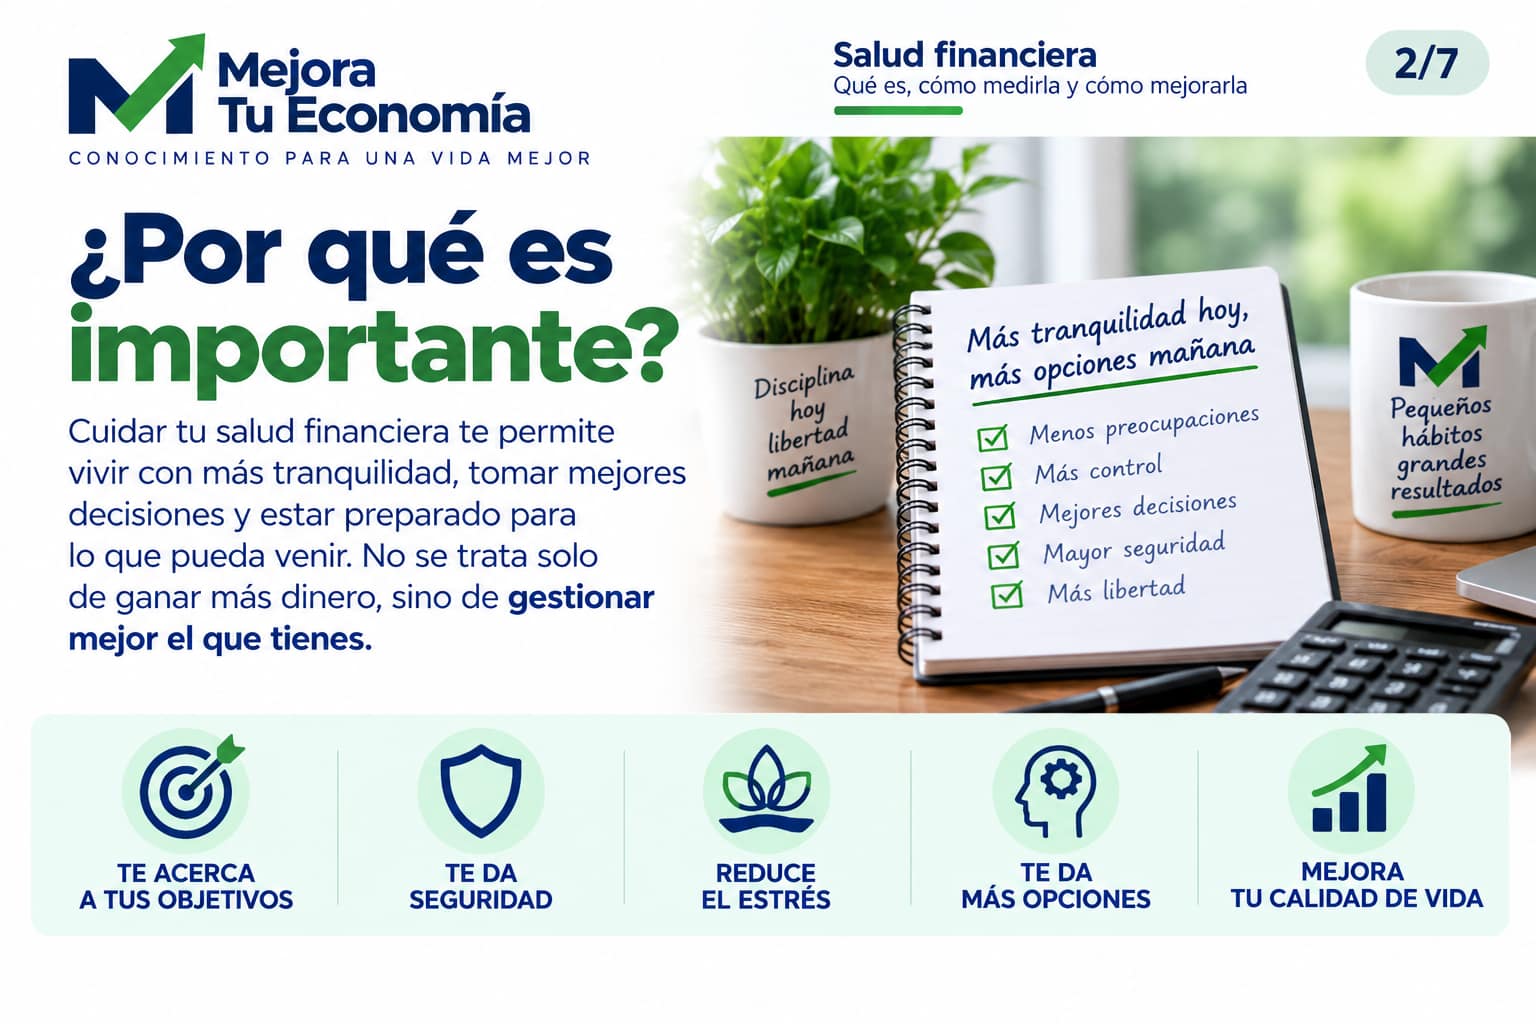
La salud financiera no se mide por lo que aparentas tener, sino por la solidez de tus números y por las opciones que esos números te proporcionan.
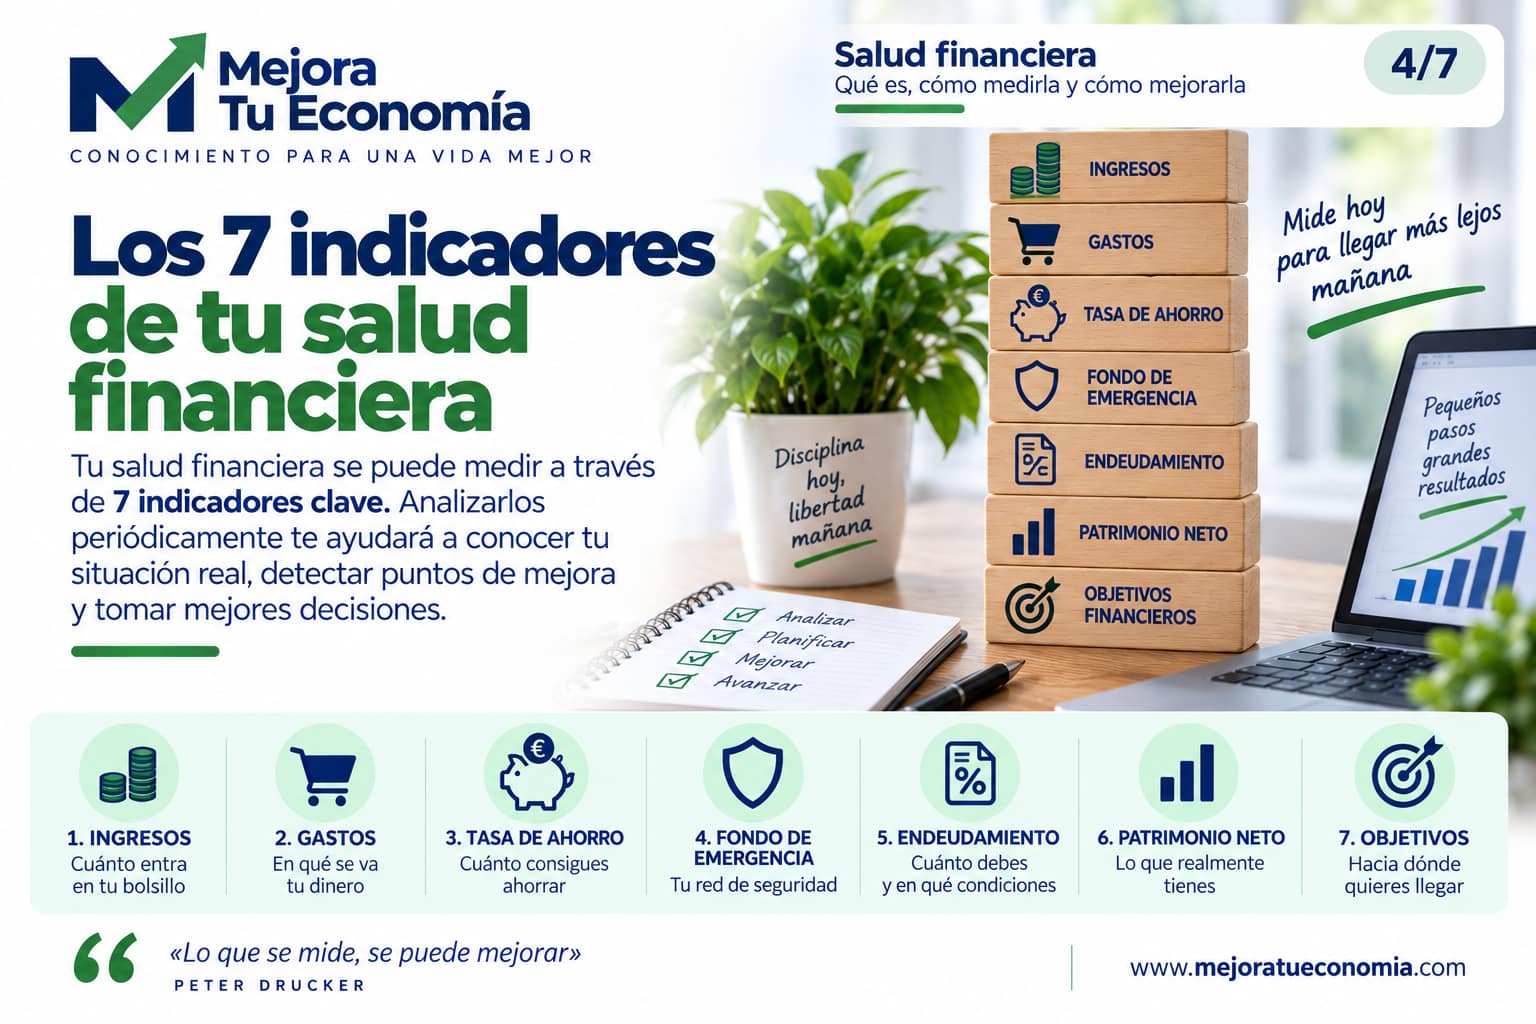
7 indicadores para conocer tu salud financiera
No existe una única cifra capaz de resumir toda tu situación. Lo útil es observar conjuntamente varios indicadores.
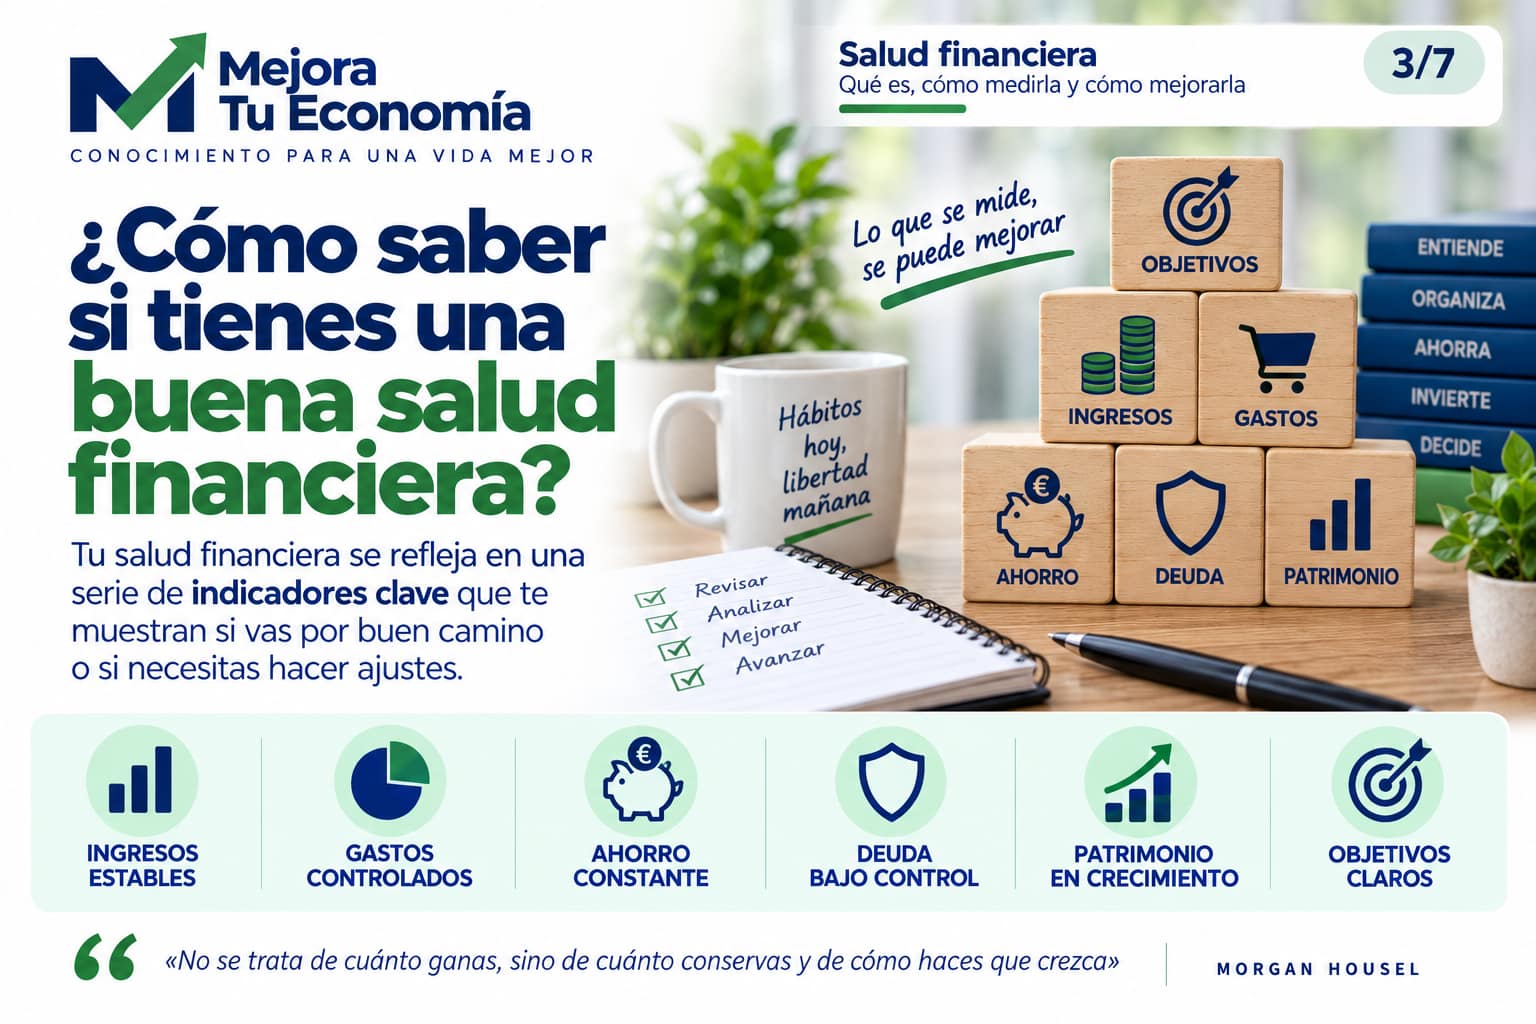
1. Ingresos y estabilidad
Empieza identificando todos tus ingresos netos y su estabilidad. No es lo mismo depender de una única nómina que disponer de varias fuentes de ingresos, ni contar con ingresos recurrentes que con ingresos muy variables.
2. Gastos y capacidad de control
Necesitas saber cuánto gastas y en qué. Separa los gastos fijos, variables y discrecionales. El objetivo no es controlar cada céntimo por obsesión, sino detectar qué parte de tu dinero está comprometida y dónde tienes margen para actuar.
3. Tasa de ahorro
Una forma sencilla de medir tu capacidad de ahorro es dividir el ahorro mensual entre tus ingresos netos y multiplicar el resultado por 100. Más que perseguir un porcentaje universal, observa si tu tasa es positiva, sostenible y suficiente para tus objetivos.
4. Fondo de emergencia
La liquidez para afrontar imprevistos evita que una avería, una pérdida temporal de ingresos o un gasto inesperado te obliguen a endeudarte o vender inversiones en un mal momento. El importe adecuado depende de tus gastos esenciales, estabilidad laboral y circunstancias familiares.
5. Nivel de endeudamiento
No todas las deudas tienen el mismo coste ni el mismo riesgo. Analiza cuánto debes, qué intereses pagas y qué parte de tus ingresos mensuales se destina a cuotas. Las deudas caras y el crédito utilizado para financiar consumo merecen especial atención.
6. Patrimonio neto
Tu patrimonio neto es la diferencia entre lo que posees y lo que debes. Puedes calcularlo sumando tus activos —dinero, inversiones, inmuebles y otros bienes relevantes— y restando todas tus deudas. Si quieres entender mejor estos elementos, consulta Patrimonio, activos y pasivos. Seguir su evolución permite comprobar si, con el tiempo, estás construyendo patrimonio.
7. Objetivos y planificación
Unas finanzas ordenadas necesitan dirección. Define objetivos concretos —crear un colchón, comprar una vivienda, reducir deuda, invertir o preparar la jubilación— y asigna dinero y plazos a cada uno. Puedes convertirlos en un plan en Define tus objetivos financieros.
Señales de una salud financiera sólida
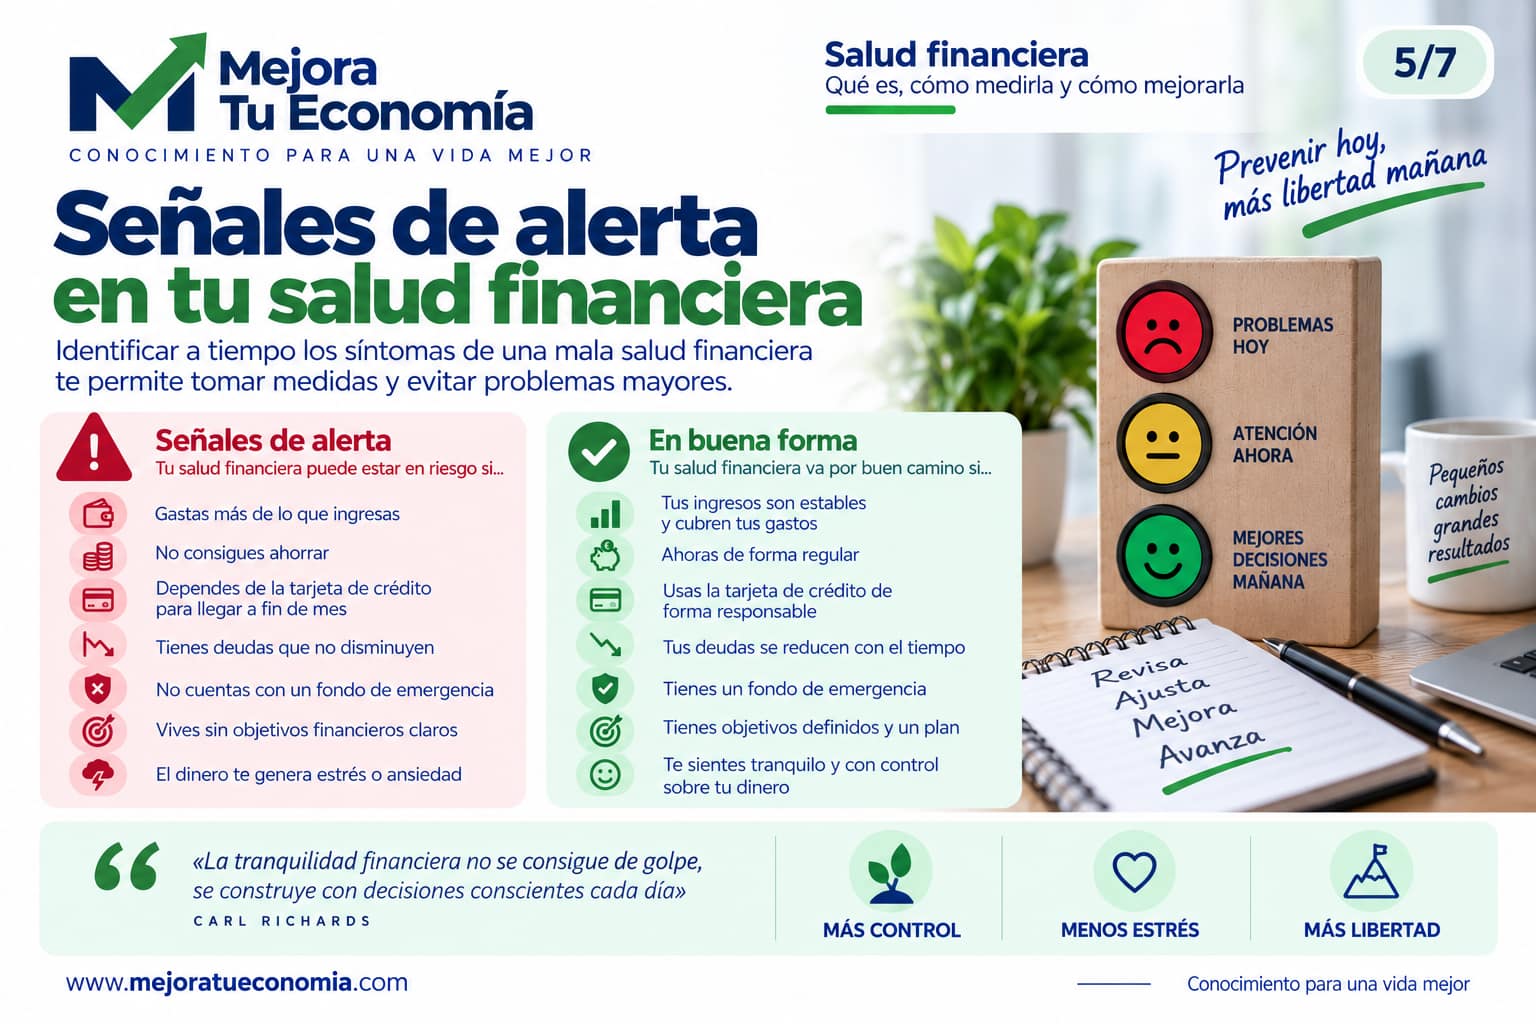
- Conoces tus ingresos y gastos y puedes anticipar tus pagos habituales.
- Gastas de forma sostenible y consigues reservar una parte de tus ingresos.
- Dispones de liquidez para afrontar imprevistos razonables.
- Las deudas son asumibles y no dependes habitualmente del crédito para llegar a fin de mes.
- Tu patrimonio neto evoluciona de acuerdo con tus objetivos.
- Tienes objetivos financieros definidos y un plan para financiarlos.
- Puedes tomar decisiones sin que cualquier gasto inesperado desestabilice por completo tus finanzas.
Señales de alerta que conviene revisar
- No sabes cuánto gastas realmente cada mes.
- Terminas con frecuencia el mes sin margen o recurriendo al crédito.
- No dispones de ahorro para imprevistos.
- Pagas intereses elevados por tarjetas u otras deudas de consumo.
- No sabes cuánto debes en total ni cuál es tu patrimonio neto.
- Ahorras únicamente “lo que sobra”, si sobra algo.
- No tienes objetivos ni una planificación para los próximos años.
Una señal aislada no determina por sí sola que tus finanzas sean malas. Sirve para localizar dónde puede estar el siguiente punto de mejora.
Haz una radiografía de tus finanzas
Para mejorar necesitas convertir toda esta información en números. En Mejora tu Economía hemos planteado la Radiografía Financiera precisamente para reunir en un mismo análisis tus ingresos, gastos, ahorro, deudas y patrimonio.
Tu punto de partida
Reúne tus últimos extractos, préstamos, ahorros e inversiones. Calcula tus ingresos, gastos, ahorro, deuda y patrimonio neto. No intentes mejorar diez cosas a la vez: identifica primero el dato que más necesita atención.
Cómo mejorar tu salud financiera paso a paso
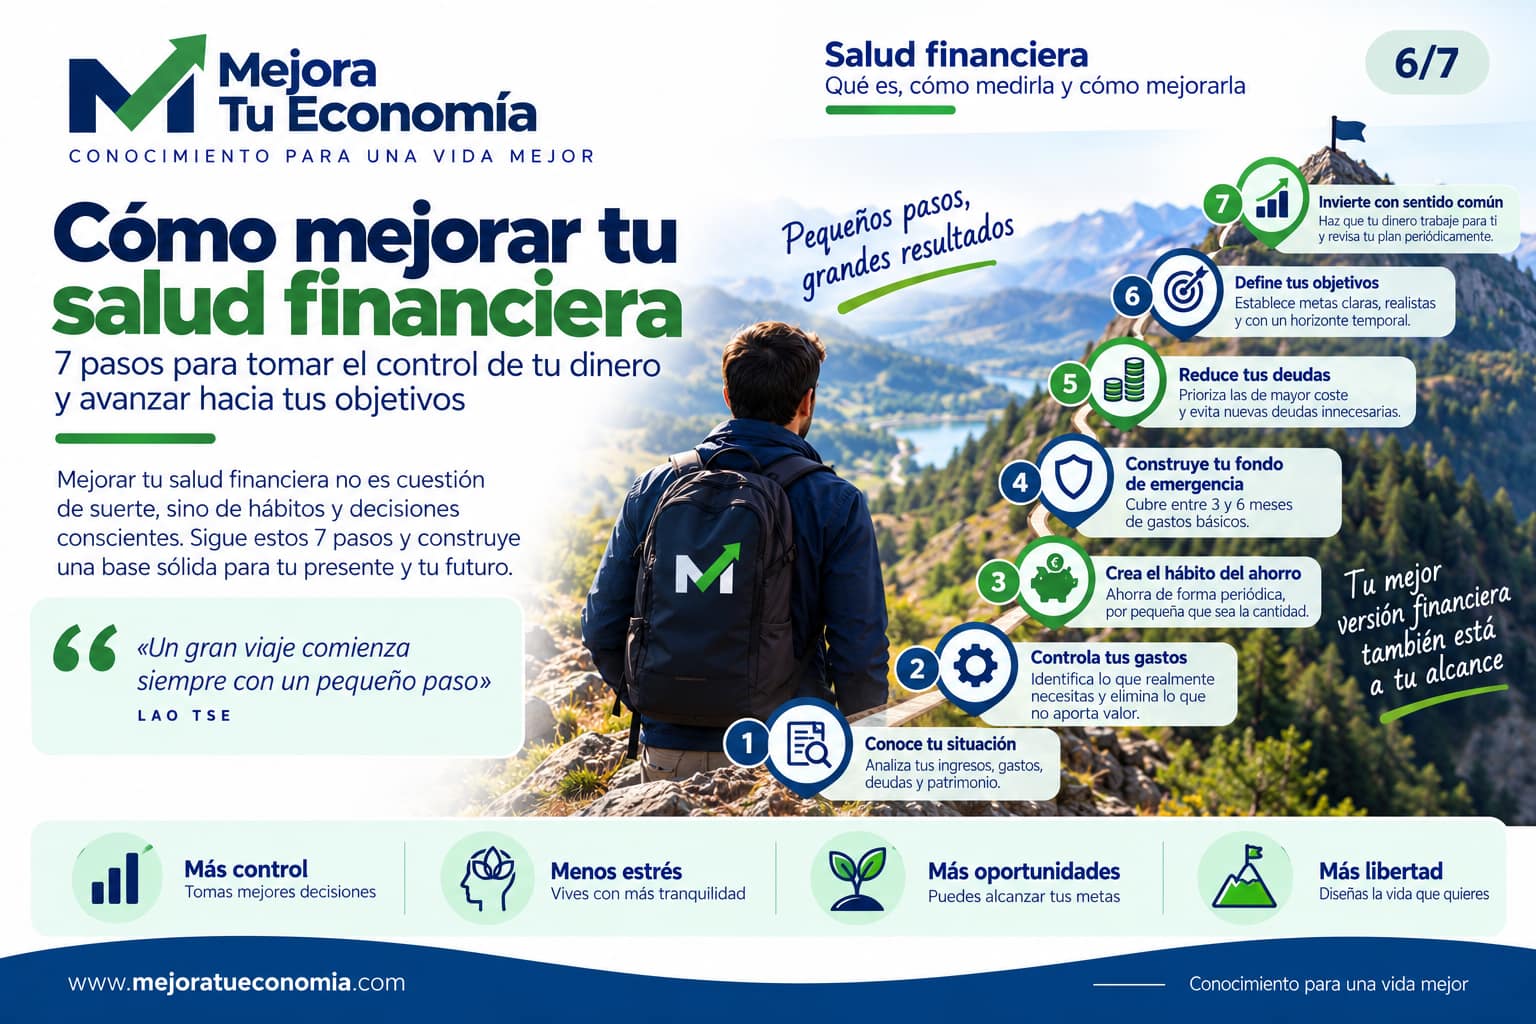
- Mide tu situación actual. Trabaja con datos reales, no con estimaciones optimistas.
- Ordena tus gastos. Distingue necesidades, compromisos y gastos sobre los que puedes actuar.
- Crea capacidad de ahorro. Automatiza una cantidad compatible con tu situación y revísala periódicamente.
- Construye tu fondo de emergencia. Prioriza liquidez suficiente para tus circunstancias.
- Revisa tus deudas. Conoce costes, plazos y prioridades de amortización.
- Define objetivos. Convierte deseos genéricos en cantidades y fechas.
- Invierte cuando tu base sea sólida. Hazlo de acuerdo con tus objetivos, plazo y tolerancia al riesgo.
- Revisa el plan. Actualízalo cuando cambien tus ingresos, familia, vivienda, trabajo u objetivos.
¿Cada cuánto deberías revisar tus finanzas?
No necesitas realizar un análisis completo cada semana. Una revisión mensual de ingresos, gastos y ahorro permite detectar desviaciones con rapidez. Una revisión más profunda, al menos una vez al año o cuando se produzca un cambio importante en tu vida, es un buen momento para actualizar patrimonio, objetivos, seguros, deudas e inversiones.
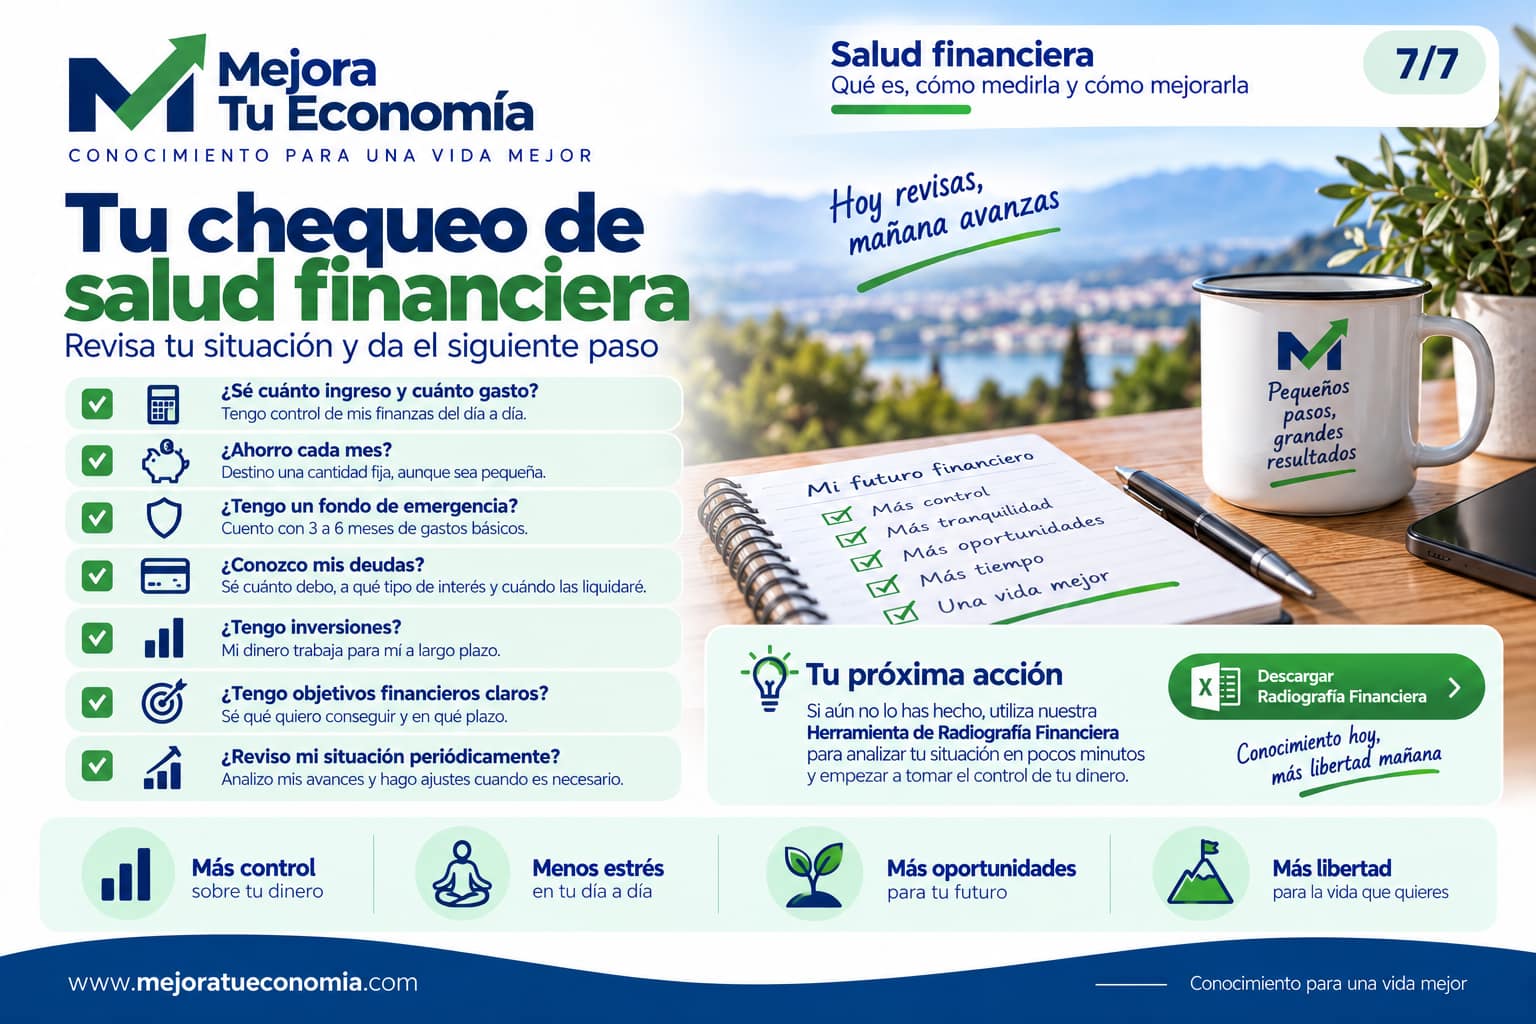
Conclusiones: conocer tus números te da capacidad de decisión
Cuidar tu salud financiera no consiste en alcanzar una cifra perfecta. Consiste en construir unas finanzas capaces de sostener tu vida actual y tus objetivos futuros. Para conseguirlo necesitas conocer tus números, mantener tus gastos bajo control, crear ahorro, gestionar bien la deuda, protegerte frente a imprevistos y hacer crecer tu patrimonio con criterio.
Empieza por medir. Cuando sabes dónde estás, resulta mucho más fácil decidir cuál debe ser tu siguiente paso.
Sigue avanzando con Mejora tu Economía
Si quieres seguir recibiendo contenidos y recursos prácticos para organizar y mejorar tus finanzas, suscríbete a Mejora tu Economía.