
Mejorar tus finanzas no empieza necesariamente ahorrando más, invirtiendo o buscando el producto financiero más rentable. Empieza por algo anterior: saber dónde estás, comprender cómo utilizas tu dinero y reconocer qué decisiones te están acercando —o alejando— de la vida que quieres construir.
A eso podemos llamarlo consciencia financiera.
No consiste en pensar constantemente en dinero. Consiste en entenderlo suficientemente bien para poder tomar decisiones con intención y no vivir permanentemente reaccionando a él.
«Lo que no observas difícilmente puedes mejorarlo.»
Índice de contenido
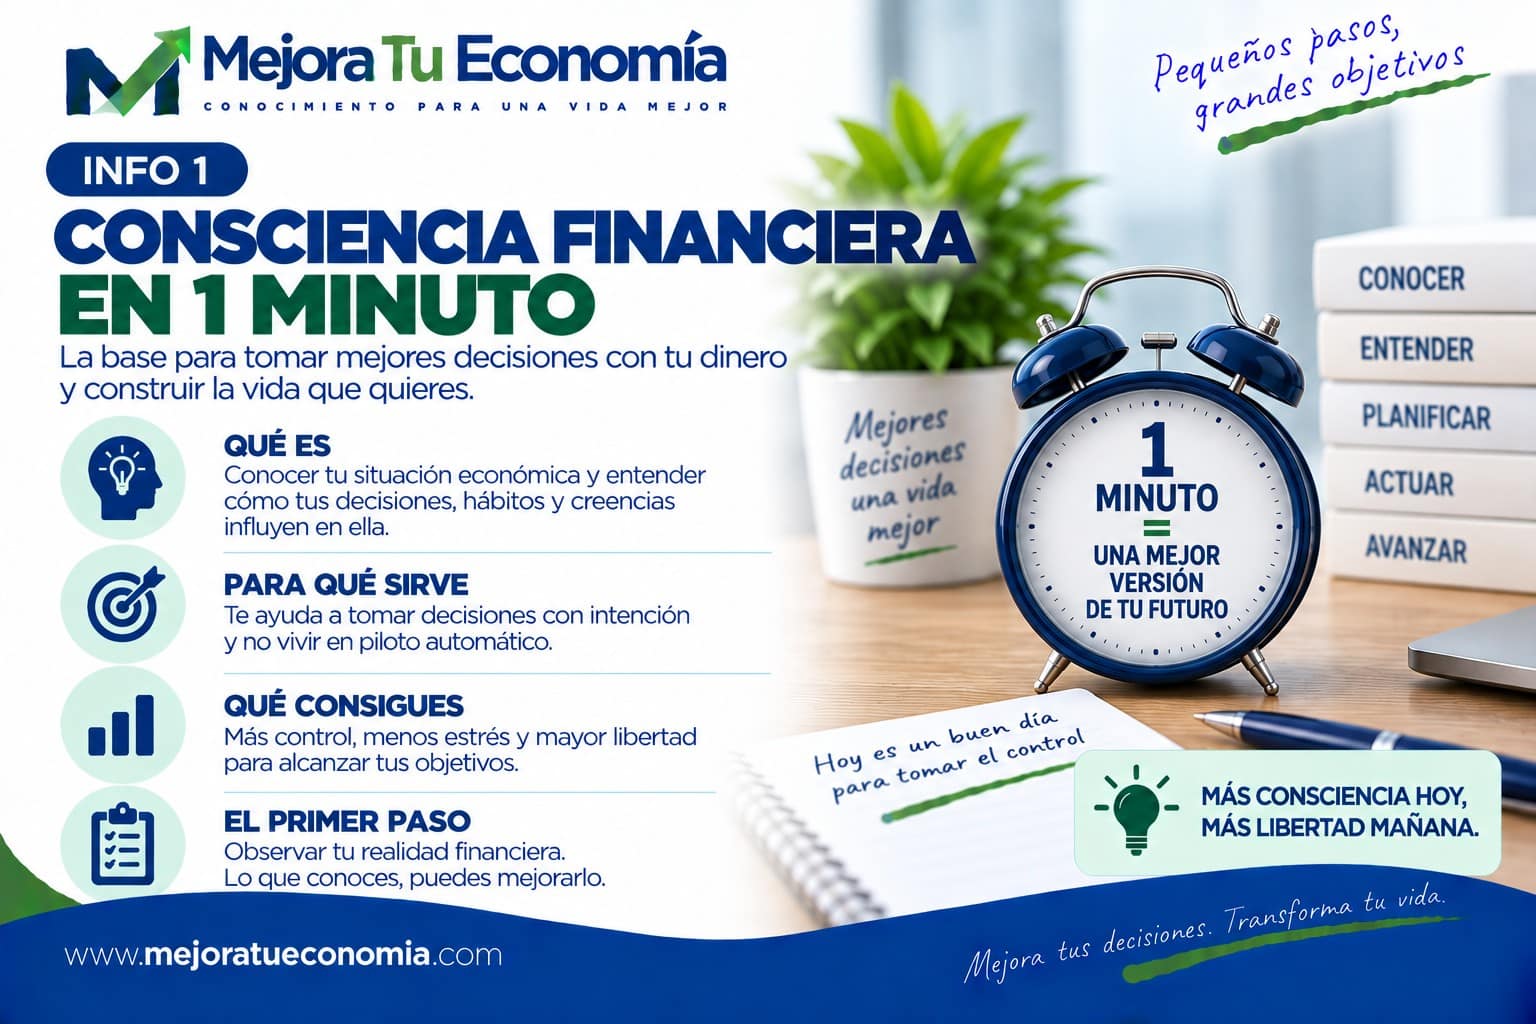
¿Qué es la consciencia financiera?
Es conocer tu situación económica y comprender cómo tus decisiones, hábitos y creencias influyen en ella. Esa segunda parte —hábitos, creencias y comportamientos— es precisamente el terreno de la Psicología del dinero.
Podemos resumirla en cinco preguntas:
¿DÓNDE ESTOY? → ¿CÓMO HE LLEGADO AQUÍ? → ¿QUÉ QUIERO? → ¿QUÉ DEBO CAMBIAR? → ¿QUÉ VOY A HACER?
Parece sencillo. Pero muchas personas pasan años cobrando, gastando, ahorrando y endeudándose sin detenerse a responderlas.
Todos tenemos una relación con el dinero
Aunque las finanzas no te interesen especialmente, vas a tomar miles de decisiones económicas durante tu vida.
Elegirás vivienda. Utilizarás cuentas y tarjetas. Contratarás seguros. Quizá solicites una hipoteca. Tendrás que decidir cuánto consumir y cuánto ahorrar. Probablemente tendrás que preparar tu jubilación. Y posiblemente tendrás que valorar alguna vez si invertir o no.
No interesarte por las finanzas no evita que tengas que tomar decisiones financieras.
Por eso disponer de unos conocimientos básicos puede tener un efecto enorme acumulado durante décadas.
Vivir financieramente en piloto automático
Es muy fácil hacerlo.
Cobras. Pagas recibos. Compras. Ahorras lo que queda —si queda algo—. Llega el mes siguiente y vuelves a empezar.
El problema no es necesariamente gastar demasiado ni ganar poco. El problema aparece cuando no sabemos realmente qué está ocurriendo con nuestro dinero.
Puedes tener buenos ingresos y unas finanzas desorganizadas. O ingresos más modestos y una economía perfectamente controlada.
La consciencia financiera comienza cuando dejamos de actuar exclusivamente por inercia.
El dinero que entra y el dinero que sale
El primer ejercicio no necesita fórmulas complicadas.
INGRESOS – GASTOS = CAPACIDAD DE AHORRO
Pero no basta con saber aproximadamente cuánto gastas. Conviene entender en qué.
Alimentación, vivienda, transporte, ocio, seguros, suscripciones, financiación…
Cuando observamos los datos aparecen patrones que nuestra memoria normalmente no detecta. No se trata de castigarnos por cada gasto. Se trata de poder decidir.
Conoce también lo que tienes y lo que debes
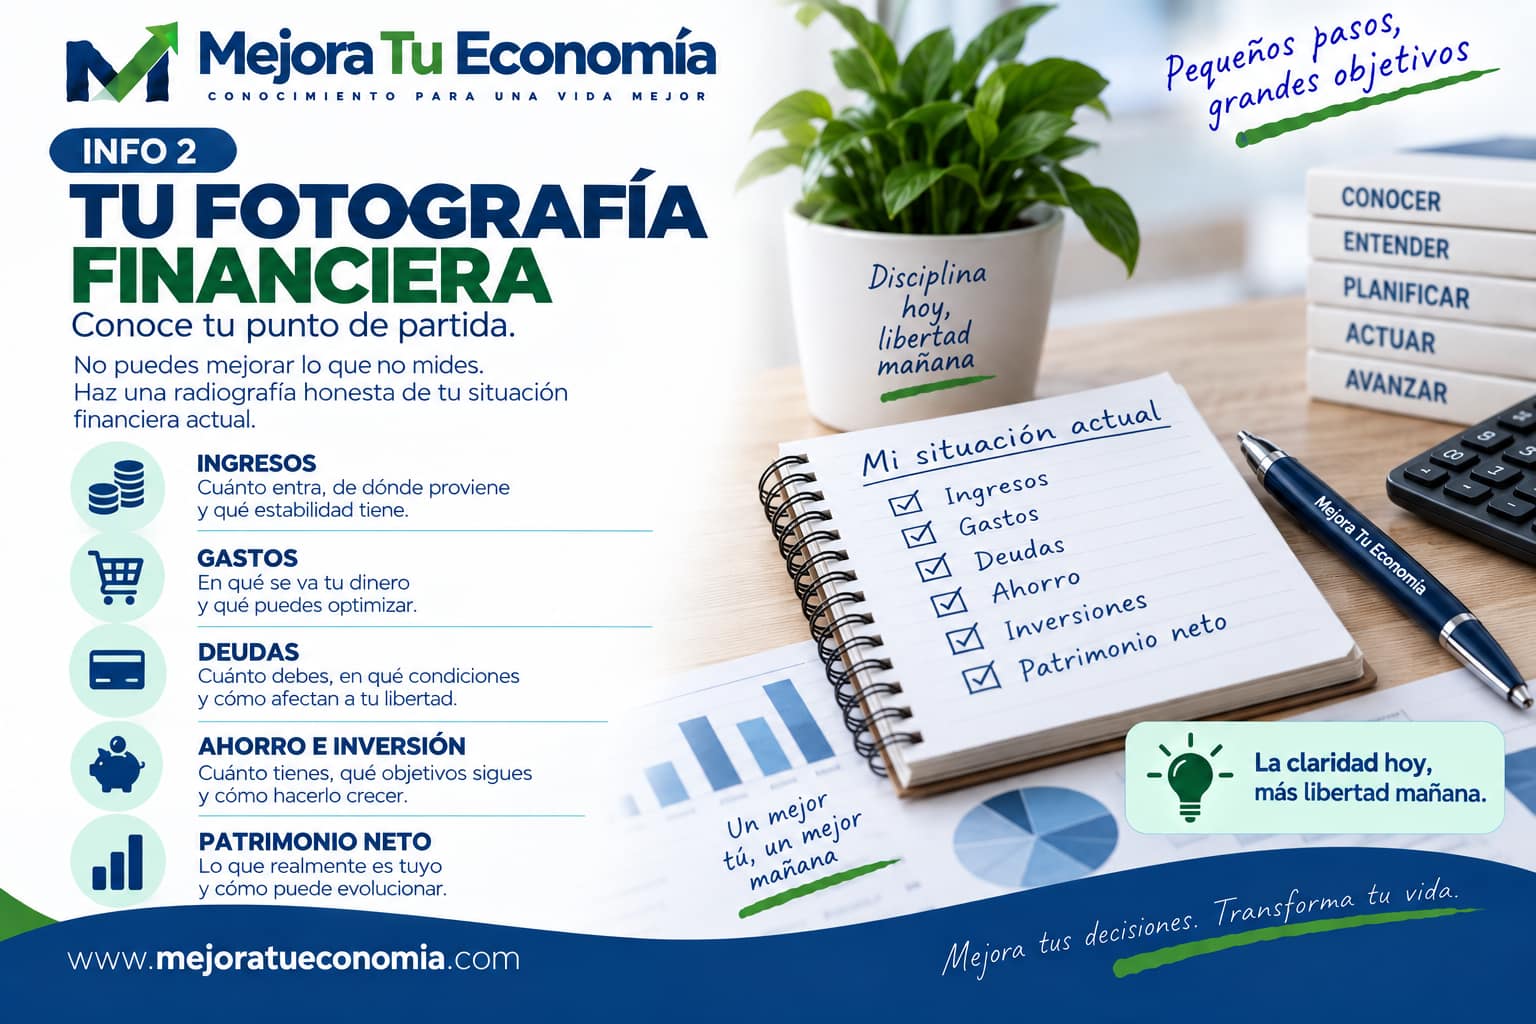
La fotografía financiera estaría incompleta si únicamente analizáramos ingresos y gastos. También necesitamos conocer nuestro patrimonio. Si quieres construir esa fotografía paso a paso, empieza por Conoce tu situación financiera.
Una forma sencilla de hacerlo es:
ACTIVOS – DEUDAS = PATRIMONIO NETO
Vivienda, ahorro, inversiones y otros activos forman una parte de la ecuación. Hipotecas, préstamos y otras obligaciones forman la otra.
El resultado nos proporciona una referencia muy útil para observar nuestra evolución a lo largo del tiempo.
Tu situación financiera no es tu identidad
Descubrir que gastamos demasiado, tenemos una deuda elevada o hemos cometido malas decisiones financieras no debería convertirse en un juicio personal.
Una fotografía financiera sirve para tomar decisiones, no para etiquetarnos.
Lo importante es responder: «Esta es mi situación actual. ¿Qué puedo hacer a partir de aquí?»
Eso transforma un problema difuso en algo sobre lo que podemos actuar.
Tus hábitos importan más de lo que parece
Las grandes decisiones financieras tienen importancia. Pero nuestro resultado económico también está formado por cientos de pequeñas decisiones repetidas.
Una suscripción. Una compra impulsiva. Un ahorro automático. Una comisión bancaria. Una aportación periódica. Un seguro que nunca revisamos.
Individualmente pueden parecer poco importantes. Acumuladas durante años pueden representar miles de euros.
PEQUEÑAS DECISIONES × TIEMPO = GRANDES RESULTADOS
¿Por qué gastas como gastas?
No siempre compramos porque necesitemos algo.
También podemos gastar por comodidad, recompensa, comparación social, aburrimiento, estrés, costumbre, miedo a perdernos algo, deseo de aparentar o simplemente porque nunca nos hemos planteado otra alternativa.
Ser consciente de estas motivaciones no significa dejar de disfrutar del dinero.
Significa poder distinguir entre gastar por decisión y gastar por automatismo.
Tus creencias sobre el dinero también influyen
Todos hemos aprendido determinadas ideas sobre el dinero: «Invertir es para ricos», «La deuda es siempre mala», «Alquilar es tirar el dinero», «Comprar una casa siempre es una buena inversión» o «Para ganar más hay que trabajar muchas más horas».
Algunas pueden contener parte de verdad en determinadas circunstancias. Pero convertirlas en reglas universales puede llevarnos a tomar malas decisiones.
La consciencia financiera también consiste en preguntarnos: ¿Esto es un hecho o simplemente algo que siempre he creído?
Analiza lo que te dicen tus números
Recopilar información es solo el comienzo. Después tenemos que interpretarla.
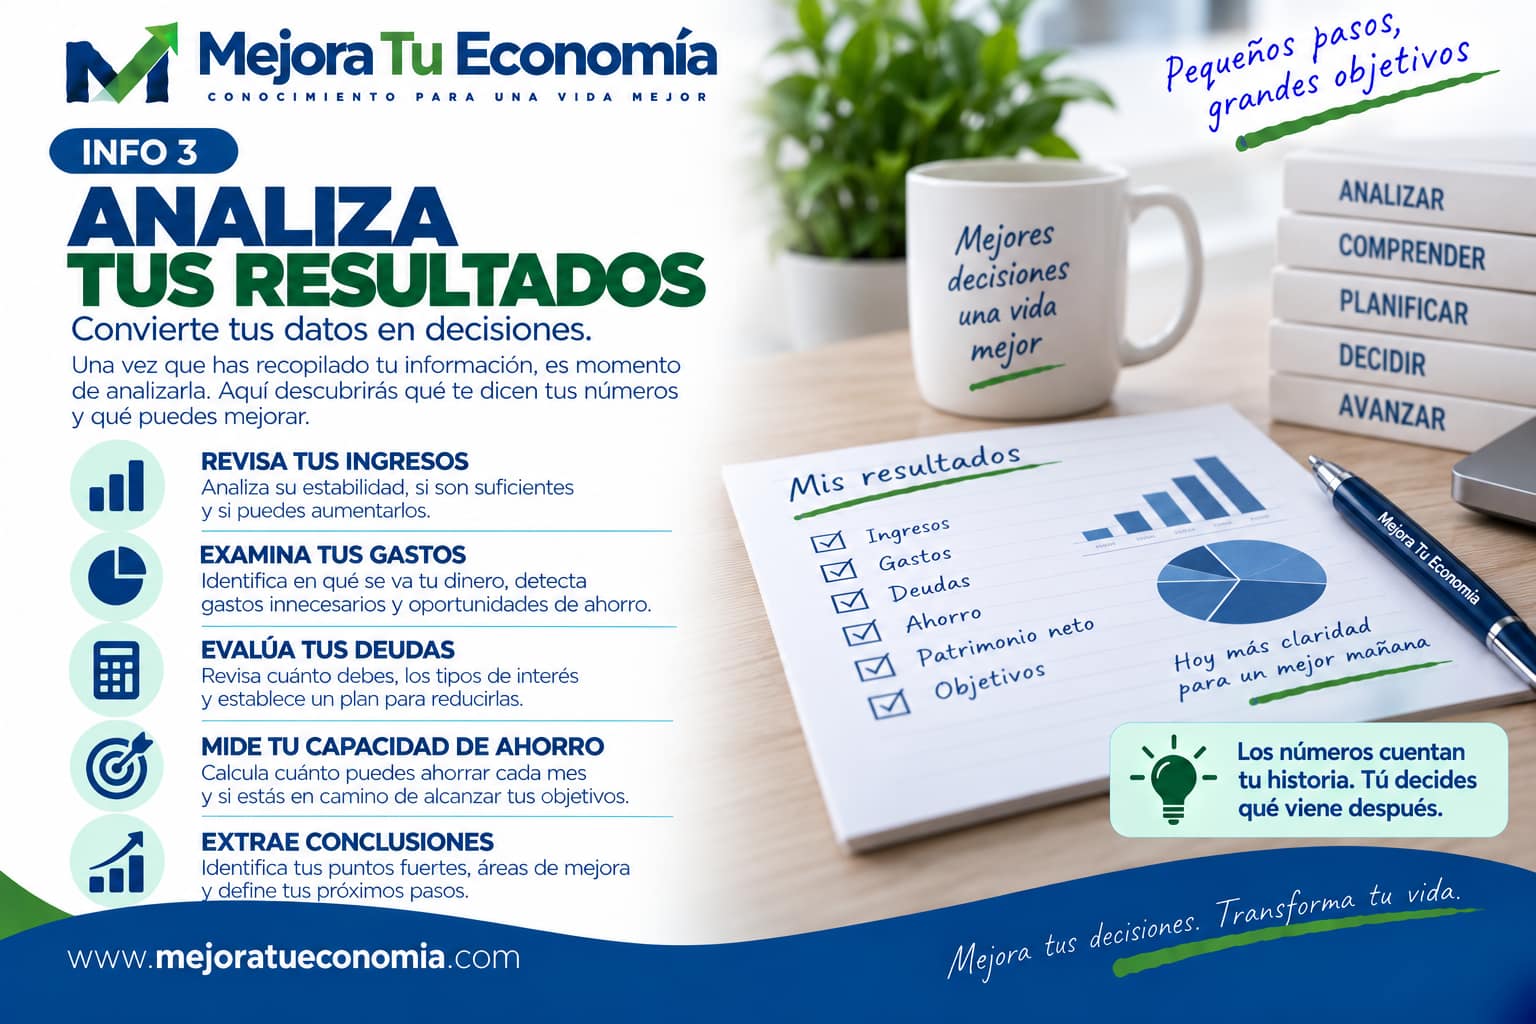
Revisa la estabilidad de tus ingresos, identifica en qué se va tu dinero, analiza tus deudas y su coste, calcula tu capacidad real de ahorro y observa cómo evoluciona tu patrimonio.
El objetivo no es conseguir una fotografía perfecta, sino detectar fortalezas, riesgos y oportunidades de mejora.
Define qué quieres conseguir
Controlar tus finanzas sin saber para qué puede convertirse en un ejercicio aburrido.
Los objetivos dan sentido al esfuerzo: crear un fondo de emergencia, eliminar una deuda, comprar una vivienda, trabajar menos, viajar, ayudar a tus hijos, preparar tu jubilación o alcanzar mayor independencia financiera.
No todos necesitamos perseguir los mismos objetivos.
Tus finanzas deberían estar al servicio de tu vida, no tu vida al servicio de tus finanzas.
Del objetivo al plan
Decir «quiero ahorrar más» tiene poca utilidad.
Un objetivo empieza a convertirse en plan cuando respondemos:
CUÁNTO → PARA QUÉ → CUÁNDO → CÓMO
Por ejemplo: «Quiero reunir 6.000 € para mi fondo de emergencia en 20 meses ahorrando automáticamente 300 € al mes».
Ahora tenemos algo que podemos medir.
Ahorrar antes de invertir
No todo el mundo necesita empezar invirtiendo.
Dependiendo de la situación, antes puede ser prioritario organizar las cuentas, crear un presupuesto, eliminar determinada deuda, construir un fondo de emergencia o simplemente adquirir conocimientos.
La inversión puede formar parte del camino, pero debería aparecer cuando nuestra situación y nuestros objetivos lo justifican.
Educación financiera: aprende lo suficiente para decidir
No necesitas convertirte en economista. Pero sí deberías comprender aquellos conceptos que afectan directamente a tu dinero.
Interés compuesto. Inflación. TAE. Diversificación. Riesgo. Fiscalidad básica. Hipotecas. Seguros. Inversión. Pensiones. Puedes empezar por ordenar las bases en Conceptos financieros.
Cada concepto que comprendes reduce parte de la dependencia que tienes de las opiniones de otros.
Aprender no garantiza acertar. Pero decidir sin comprender aumenta innecesariamente el riesgo de equivocarnos.
De la información a la acción
Conocer nuestra situación sirve de poco si no hacemos nada con esa información.
Define objetivos concretos, establece prioridades, crea hábitos financieros sencillos y revisa periódicamente tu evolución.
La clave no está en hacerlo todo de golpe ni en perseguir la perfección, sino en mantener una dirección coherente durante suficiente tiempo.
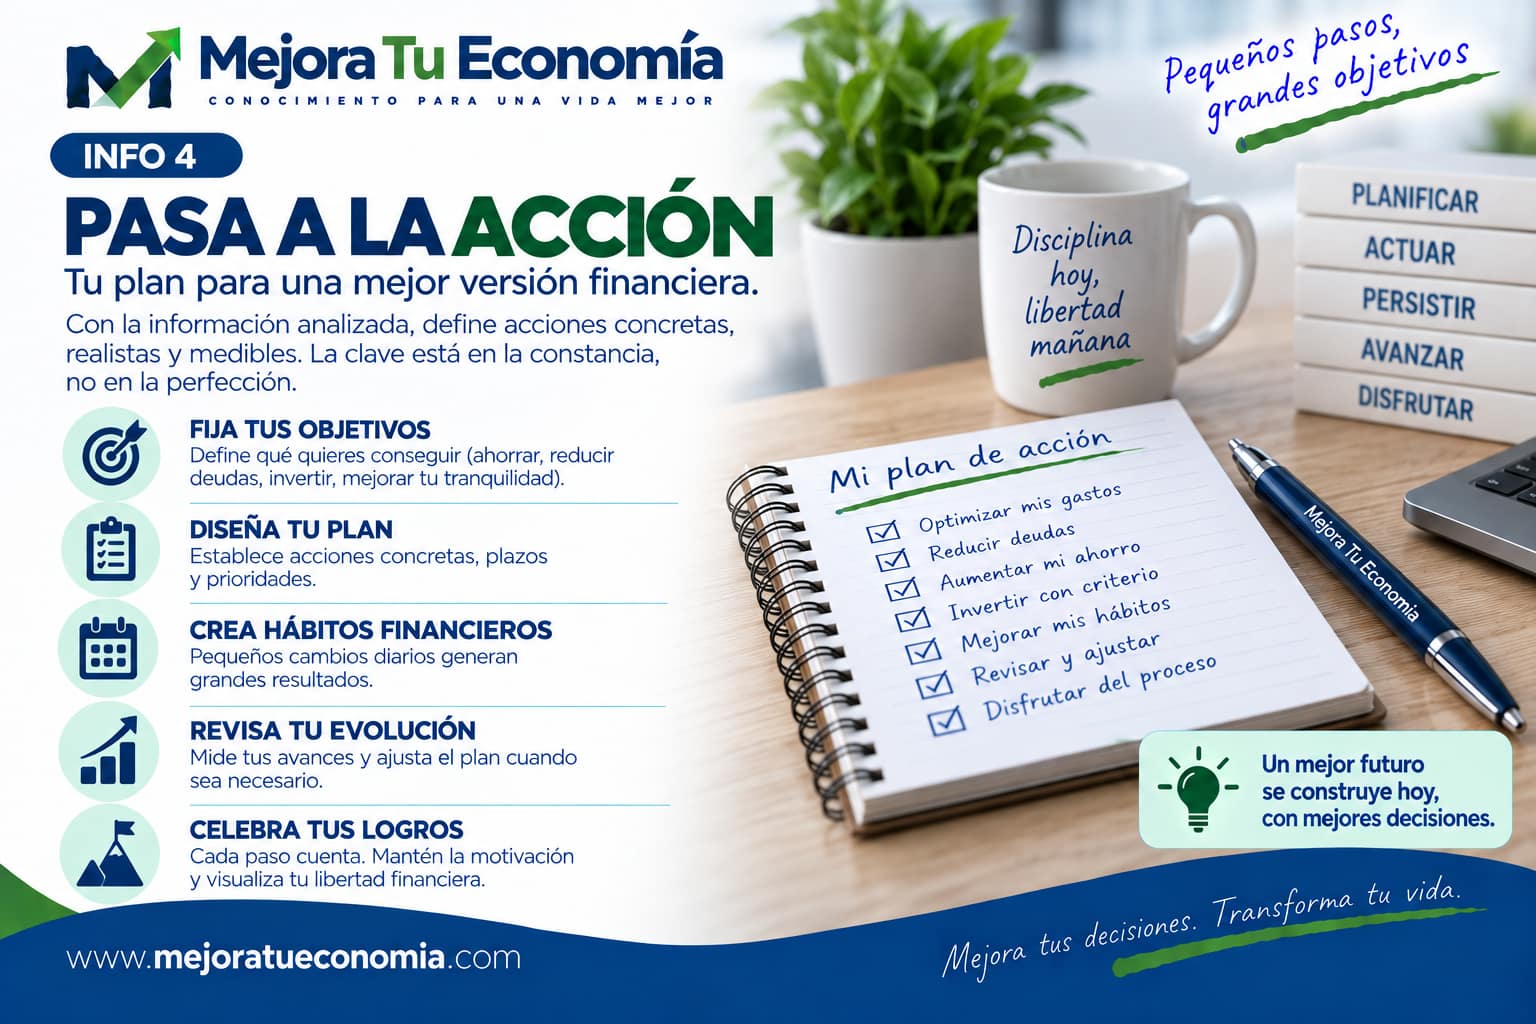
La consciencia financiera en 5 niveles
1. IGNORO. No sé realmente cómo están mis finanzas.
2. OBSERVO. Empiezo a medir ingresos, gastos, ahorro, deudas y patrimonio.
3. ENTIENDO. Reconozco mis hábitos, problemas y oportunidades.
4. PLANIFICO. Establezco objetivos y decido qué acciones realizar.
5. ACTÚO Y REVISO. Ejecuto el plan, mido los resultados y hago ajustes.
No necesitas hacerlo todo de golpe. Lo importante es avanzar.
Una revisión financiera de 30 minutos
Si quieres empezar hoy, reserva media hora y responde por escrito:
1. ¿Cuánto dinero ingreso al mes?
2. ¿Cuánto gasto aproximadamente?
3. ¿Cuánto ahorro?
4. ¿Cuánto dinero tengo disponible?
5. ¿Qué inversiones tengo?
6. ¿Cuánto debo?
7. ¿Cuál es aproximadamente mi patrimonio neto?
8. ¿Tengo fondo de emergencia?
9. ¿Cuál es mi principal objetivo financiero?
10. ¿Qué única acción podría mejorar mi situación este mes?
No necesitas obtener una fotografía perfecta. Necesitas obtener una fotografía suficientemente buena para empezar.
De la consciencia a los resultados
El conocimiento financiero tiene valor cuando cambia nuestras decisiones.
Entender tu situación te permite tomar el control; un plan convierte esa claridad en acciones; medir el progreso te ayuda a corregir; y mantener buenos hábitos permite que pequeñas mejoras se acumulen con el tiempo.
APRENDER → DECIDIR → ACTUAR → PERSISTIR → AVANZAR
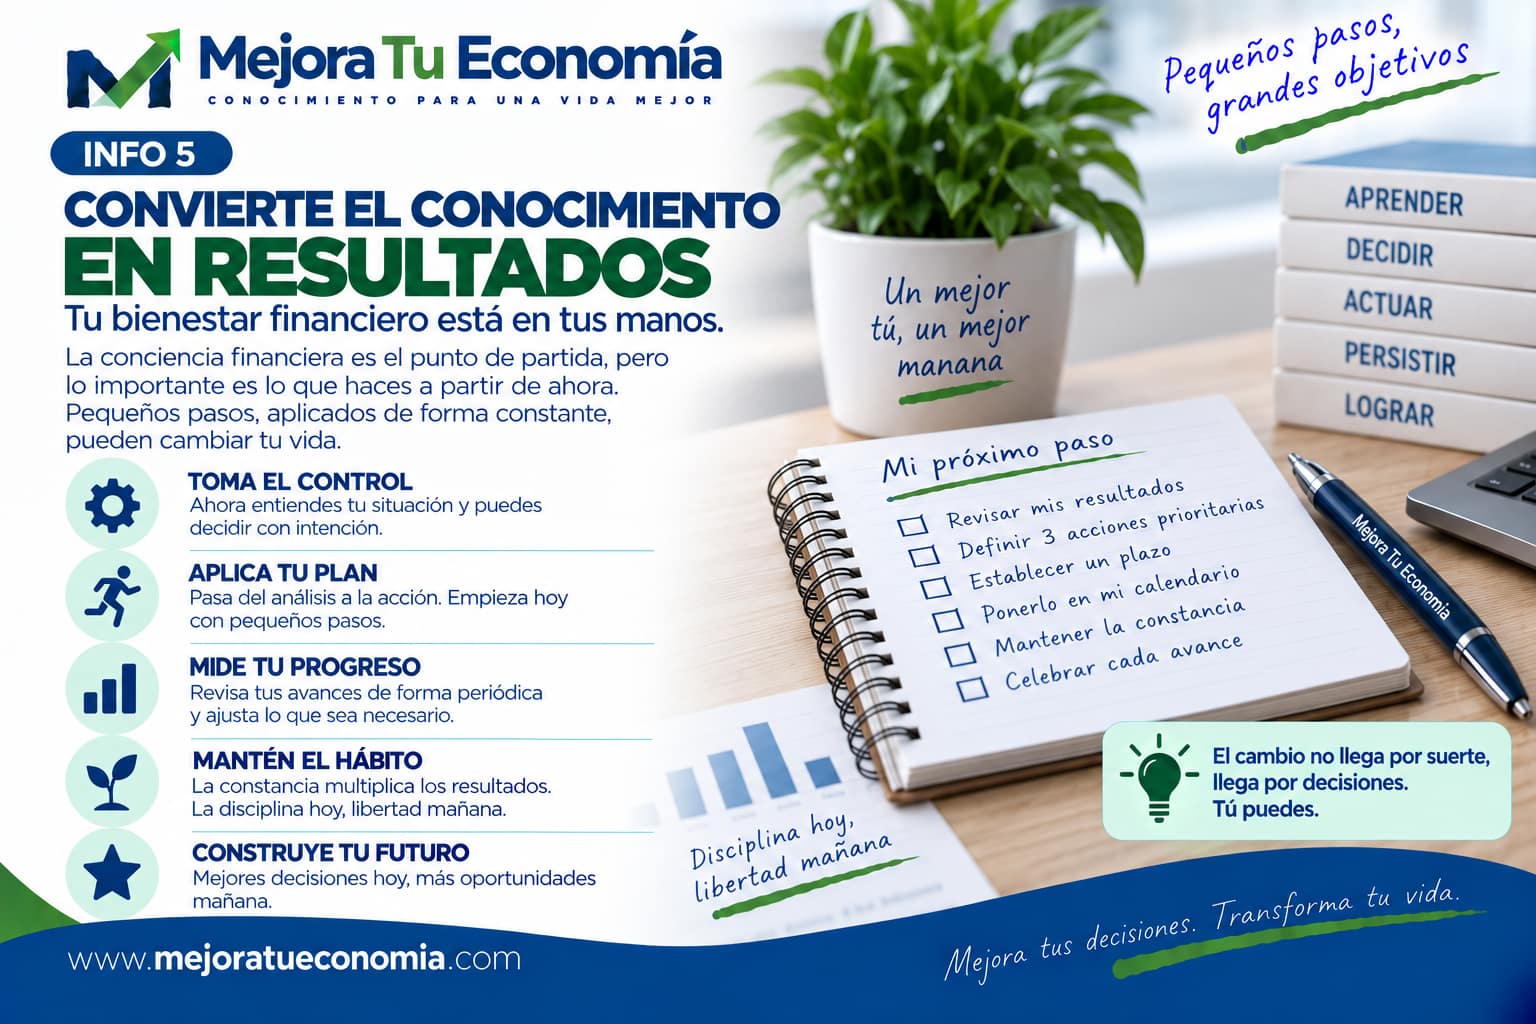
De la consciencia a la acción
El proceso completo sería:
OBSERVA → ENTIENDE → DECIDE → ACTÚA → REVISA
Y después vuelve a empezar.
Porque nuestras finanzas cambian. Cambian los ingresos. Cambian nuestras necesidades. Cambian los mercados. Y cambian nuestros objetivos.
Cómo encaja en el método de Mejora tu Economía
Esta idea resume el camino que estamos construyendo en MTE:
ENTIENDE → ORGANIZA → AHORRA → INVIERTE → DECIDE
Primero comprendemos nuestra situación. Después ponemos orden. Creamos capacidad financiera. Aprendemos a utilizar nuestro capital. Y finalmente tomamos decisiones cada vez con mayor criterio.
No es necesario hacerlo perfectamente. Pero sí hacerlo conscientemente.
Nuestra conclusión
La consciencia financiera no consiste en conocer todos los productos financieros ni en controlar cada céntimo que gastamos.
Consiste en dejar de ignorar nuestra situación económica y empezar a participar activamente en ella.
Saber qué tenemos. Saber qué debemos. Entender cómo gastamos. Definir qué queremos. Y tomar decisiones coherentes con esos objetivos.
Porque mejorar nuestras finanzas rara vez depende de una única decisión extraordinaria.
Normalmente comienza con algo mucho más sencillo:
mirar nuestra situación de frente y decidir qué vamos a hacer a continuación.
Da el siguiente paso
Si ya has decidido mirar tus finanzas de frente, convierte esa intención en números. La Radiografía Financiera te ayuda a revisar ahorro, fondo de emergencia, deudas y patrimonio en pocos minutos.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.