
La inflación reduce poco a poco lo que puedes comprar con tu dinero. Proteger tus ahorros no consiste en perseguir el producto que más rentabilidad ofrece, sino en decidir qué parte necesitas segura y disponible, qué parte tiene un horizonte más largo y qué riesgo puedes asumir.
La inflación no hace que desaparezca el dinero de tu cuenta, pero sí puede reducir su poder adquisitivo con el paso del tiempo.
El objetivo de este artículo es ayudarte a entender ese efecto y a tomar decisiones coherentes con el plazo de cada objetivo. Porque proteger el dinero de la inflación no significa invertirlo todo.
Índice de contenido
Qué es la inflación y por qué afecta a tus ahorros
La inflación es el aumento generalizado del nivel de precios de bienes y servicios durante un periodo. Cuando los precios suben, una misma cantidad de dinero permite comprar menos. Si quieres situarla junto a otros conceptos esenciales, consulta Conceptos financieros.
Imagina que mantienes 10.000 € sin remuneración. El saldo seguirá mostrando 10.000 €, pero si los precios han aumentado, con ese dinero podrás adquirir menos bienes y servicios que antes. Esa pérdida de capacidad de compra es el verdadero efecto que debes vigilar.
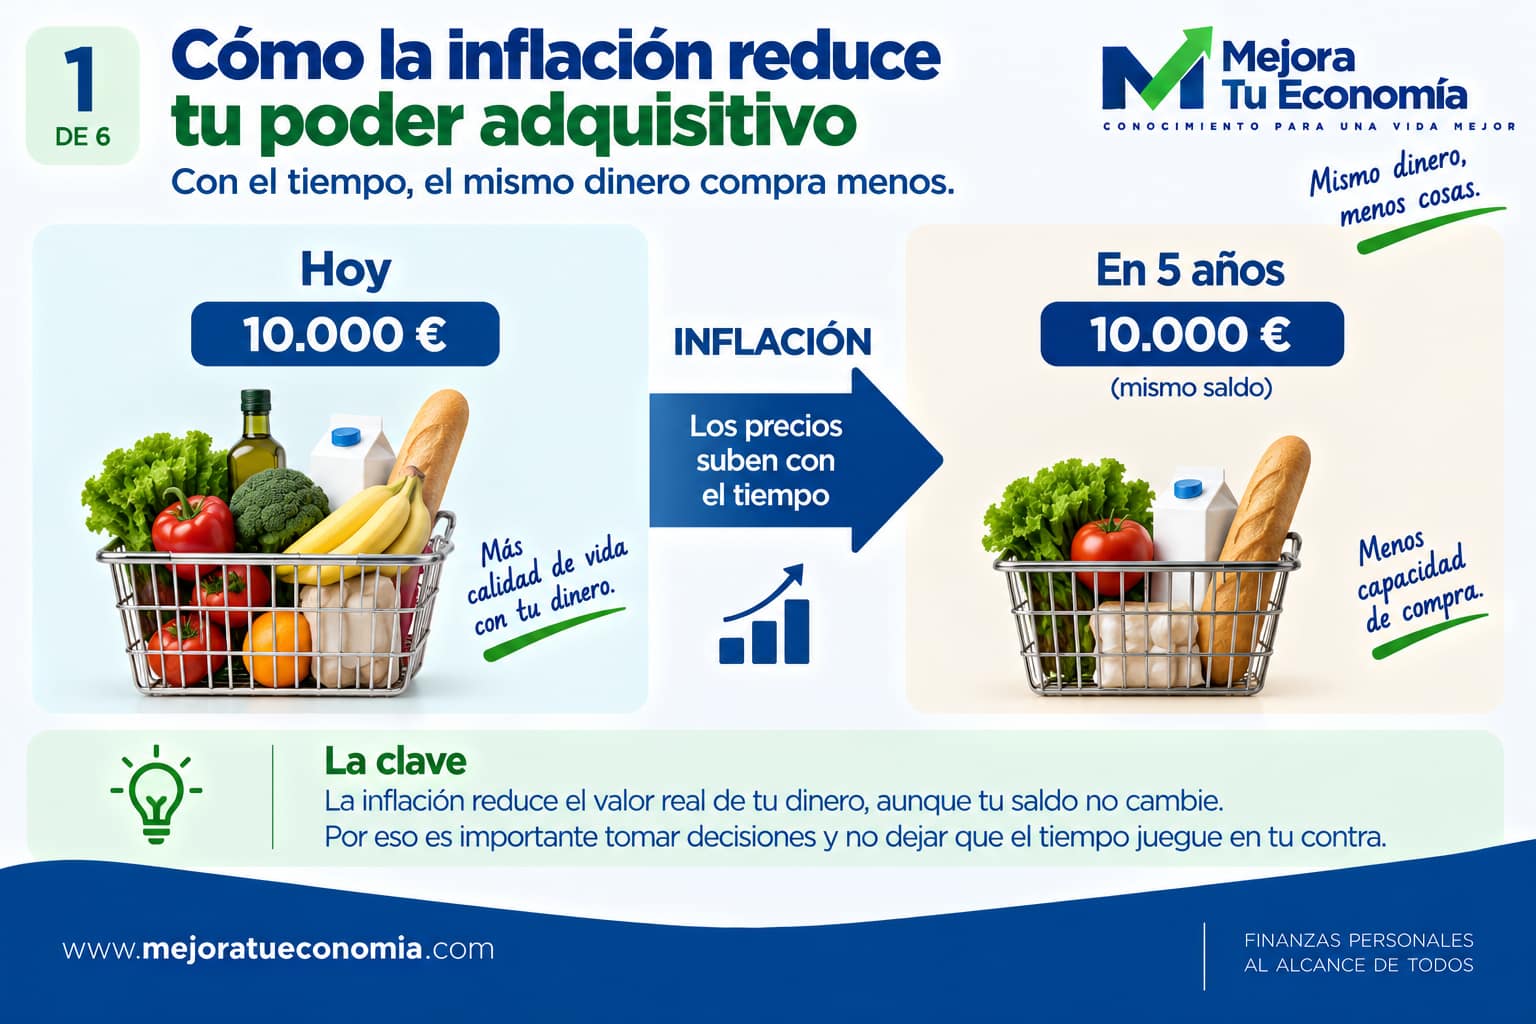
Rentabilidad nominal y rentabilidad real
Para valorar correctamente cómo evoluciona tu dinero conviene distinguir dos conceptos.
- Rentabilidad nominal: lo que gana tu dinero sin descontar el efecto de la inflación.
- Rentabilidad real: lo que gana o pierde en términos de poder adquisitivo una vez considerado el aumento de los precios.
De forma simplificada, si tus ahorros obtienen una rentabilidad del 2 % y los precios aumentan un 3 %, tu poder adquisitivo habrá disminuido aproximadamente un 1 %. El cálculo exacto de la rentabilidad real es algo diferente, pero esta aproximación permite entender la idea.
Idea clave: no basta con mirar cuánto dinero tienes. También importa cuánto puedes comprar con él.
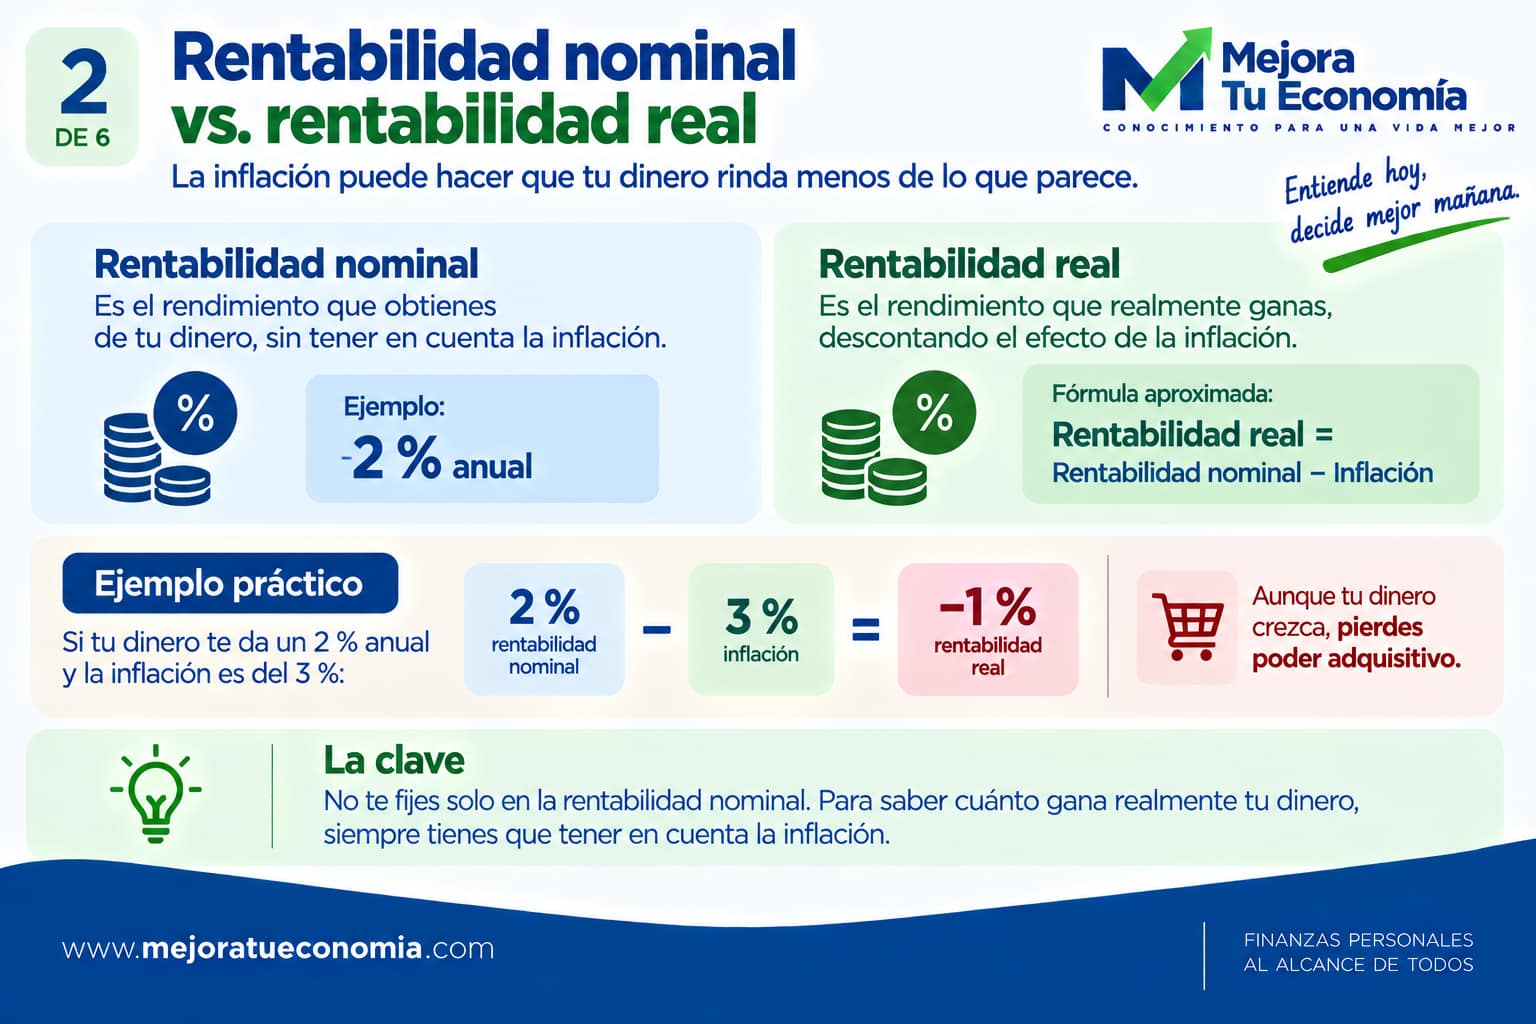
No todo tu dinero tiene que batir a la inflación
Este es uno de los errores más frecuentes. Tu dinero del día a día y tu fondo de emergencia cumplen una función de seguridad y liquidez. Su misión principal no es maximizar la rentabilidad.
Si para intentar obtener unas décimas más asumes un riesgo que puede impedirte disponer del capital cuando aparece una emergencia, estarás sacrificando la función para la que reservaste ese dinero.
La inflación importa, pero también importan la seguridad, la liquidez y el horizonte temporal.
Cómo proteger el ahorro que necesitarás a corto plazo
Para objetivos próximos, la prioridad suele ser conservar el capital y poder disponer de él cuando llegue el momento. En este terreno puedes comparar alternativas como cuentas remuneradas, depósitos a plazo o Letras del Tesoro, siempre atendiendo a sus condiciones y a cuándo necesitarás el dinero.
Una remuneración mayor puede reducir el impacto de la inflación, pero no debes elegir únicamente por el tipo de interés anunciado. Revisa TAE, plazo, liquidez, posibles penalizaciones, comisiones, garantías y fiscalidad.
En nuestra guía sobre productos de ahorro explicamos cómo comparar estas alternativas según cada objetivo.
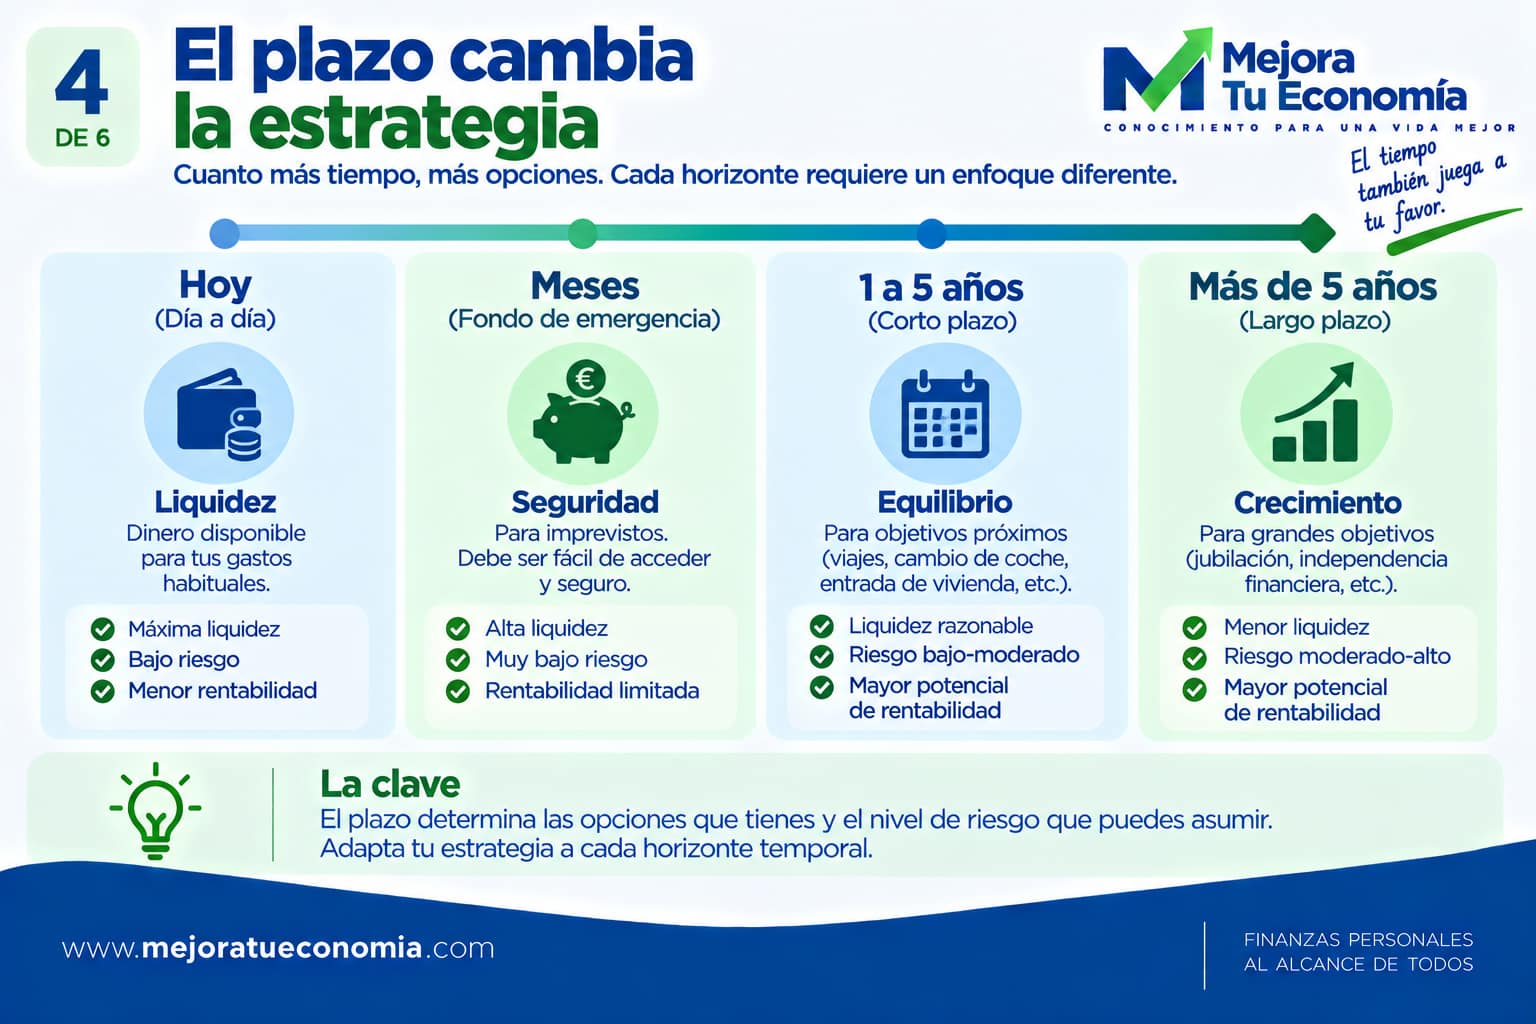
El plazo cambia completamente la decisión
El dinero que vas a necesitar dentro de unos meses no debería gestionarse igual que el destinado a un objetivo dentro de quince o veinte años.
| Horizonte | Prioridad principal | Enfoque |
|---|---|---|
| Día a día | Liquidez inmediata | Dinero disponible para pagos y gastos habituales |
| Emergencias | Seguridad y disponibilidad | Colchón separado y accesible |
| Corto plazo | Conservar capital | Comparar productos de ahorro según vencimiento y condiciones |
| Largo plazo | Preservar y hacer crecer patrimonio | Valorar inversión diversificada según riesgo y objetivo |
Cuándo puede tener sentido pasar del ahorro a la inversión
Cuando ya tienes organizada tu liquidez, has creado un colchón para imprevistos y dispones de dinero que no necesitarás durante un periodo prolongado, puedes plantearte invertir una parte. Antes de hacerlo, puedes revisar si estás preparado para empezar a invertir.
La inversión permite aspirar a una rentabilidad superior a largo plazo, pero introduce incertidumbre: el valor de los activos puede subir y bajar y puedes sufrir pérdidas. Por eso el horizonte temporal, la diversificación y tu capacidad para asumir riesgo son fundamentales.
No inviertas simplemente porque la inflación sea elevada. Primero asegúrate de que ese dinero puede permanecer invertido y de que comprendes el producto y sus riesgos.
Qué activos pueden ayudar frente a la inflación a largo plazo
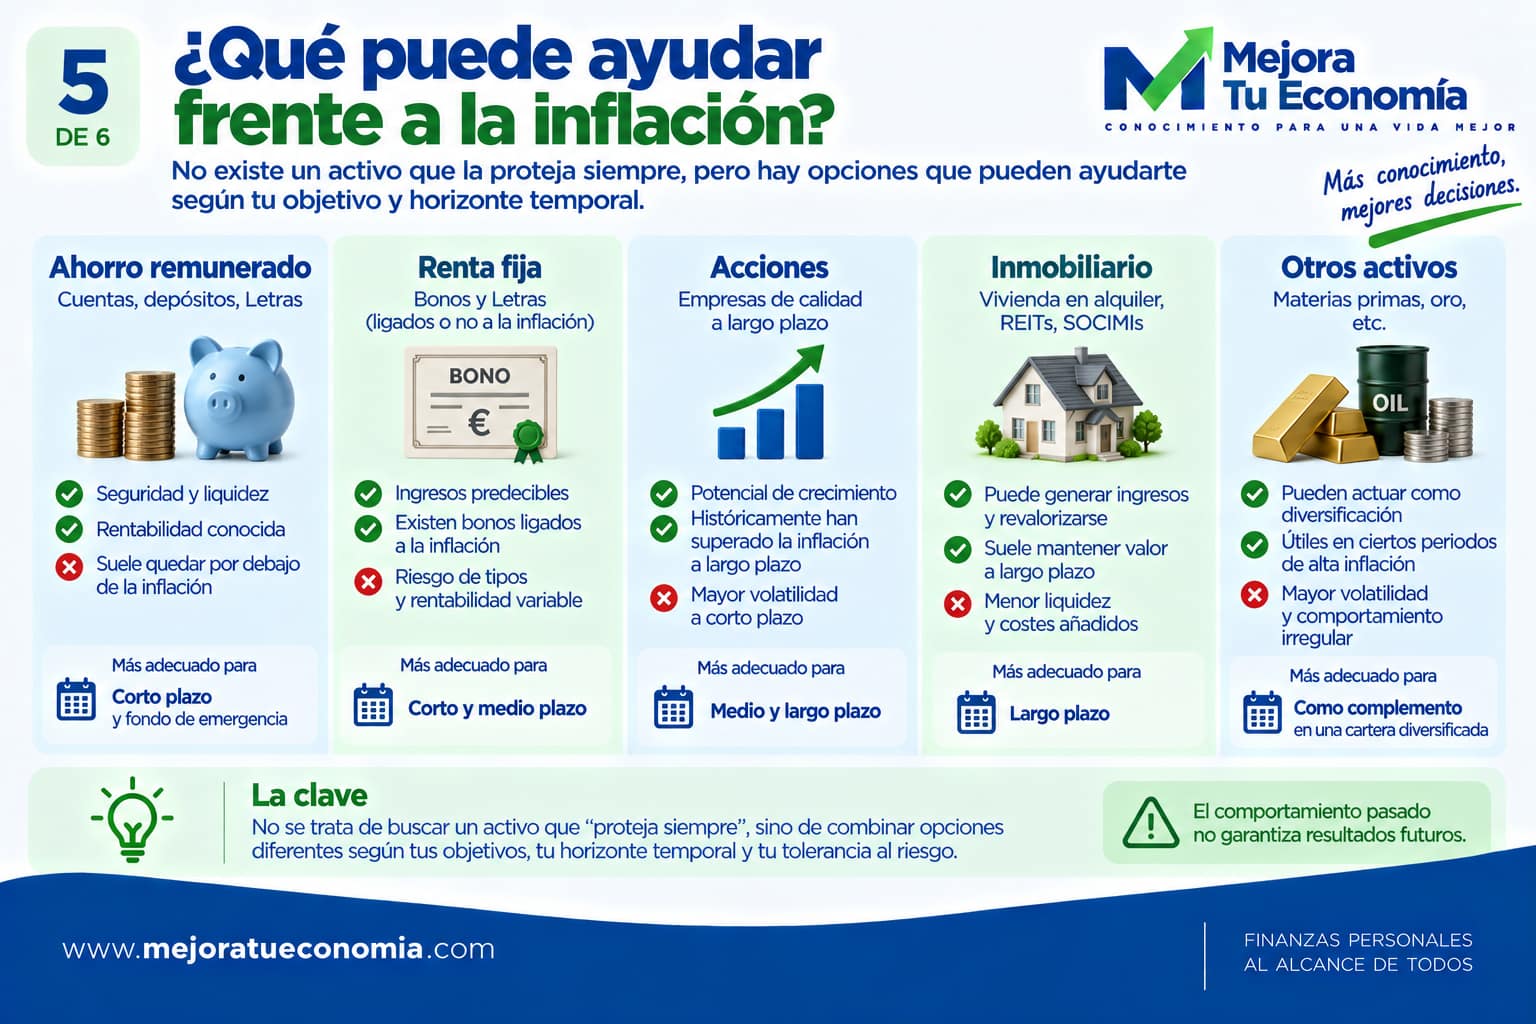
No existe un activo que garantice protegerte de la inflación en todo momento. Su comportamiento depende del precio al que compras, del periodo analizado, de los tipos de interés, del crecimiento económico y de muchos otros factores.
A largo plazo, los inversores pueden valorar, entre otras posibilidades, acciones, renta fija —incluidos determinados bonos ligados a la inflación—, activos inmobiliarios u otros activos reales. Cada alternativa presenta riesgos, costes y características diferentes.
Las acciones, por ejemplo, representan participaciones en empresas que pueden aumentar precios, beneficios y valor con el tiempo, pero sus cotizaciones pueden sufrir caídas importantes. Los bonos ligados a inflación incorporan mecanismos relacionados con índices de precios, pero también están expuestos a riesgos como tipos de interés, crédito y precio de mercado.
La clave no es encontrar un supuesto “activo antiinflación”, sino construir una estrategia diversificada y coherente con tu horizonte y tolerancia al riesgo.
Errores frecuentes al intentar proteger tus ahorros
- Invertir el fondo de emergencia buscando más rentabilidad.
- Dejar durante muchos años un exceso de dinero sin remunerar por miedo a cualquier riesgo.
- Perseguir el producto que más paga sin revisar condiciones, plazo o garantías.
- Comprar un activo después de fuertes subidas únicamente porque se presenta como protección contra la inflación.
- Concentrar todo el patrimonio en un único activo o estrategia.
- Confundir rentabilidad pasada con rentabilidad futura.
- Ignorar costes e impuestos al calcular el resultado real.
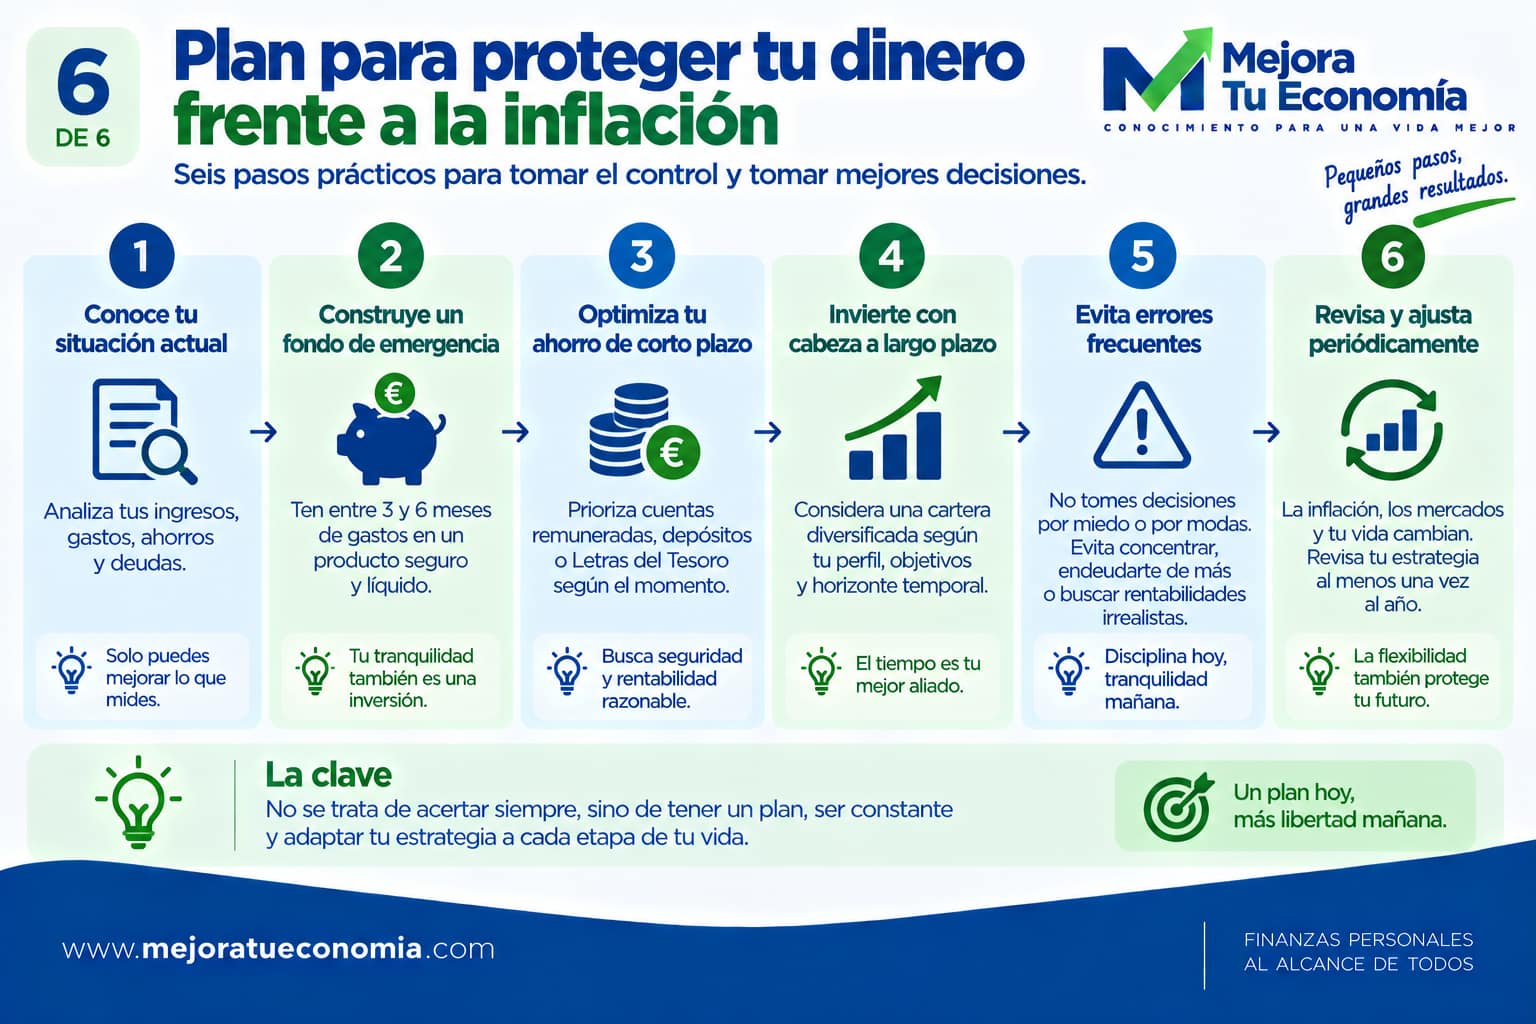
Un plan práctico para proteger tu dinero
- Separa el dinero del día a día. Mantén la liquidez necesaria para tus gastos habituales.
- Construye tu fondo de emergencia. Dale prioridad a seguridad y disponibilidad.
- Identifica tus objetivos. Define cuánto necesitarás y en qué fecha.
- Compara alternativas de ahorro. Busca remuneración sin asumir riesgos incompatibles con objetivos próximos.
- Invierte solo el capital destinado al largo plazo. Hazlo con una estrategia diversificada y que puedas mantener.
- Revisa periódicamente. Tus objetivos, los tipos de interés y tus circunstancias cambian.
Este proceso encaja con una idea fundamental de ahorrar con propósito: cada euro debería tener una función antes de decidir dónde colocarlo.
Conclusiones: protege el poder adquisitivo sin perder de vista tus objetivos
La inflación puede erosionar el valor real de tus ahorros, especialmente cuando mantienes durante muchos años más liquidez de la que realmente necesitas.
Pero la solución no es invertir todo ni asumir más riesgo del necesario. Empieza separando tu dinero según su función: liquidez para hoy, seguridad para los imprevistos, ahorro para los objetivos próximos e inversión para el largo plazo.
Cuando haces esa separación, la pregunta deja de ser “¿dónde pongo todo mi dinero para combatir la inflación?” y pasa a ser una mucho más útil: “¿qué necesita hacer cada parte de mi dinero?”.

- Productos de ahorro: cuáles existen y cuál elegir según tu objetivo
- Fondo de emergencia: qué es, cuánto necesitas y cómo crearlo
- Por qué es importante ahorrar: beneficios y cómo empezar
- Cómo mejorar tus finanzas personales paso a paso
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.