
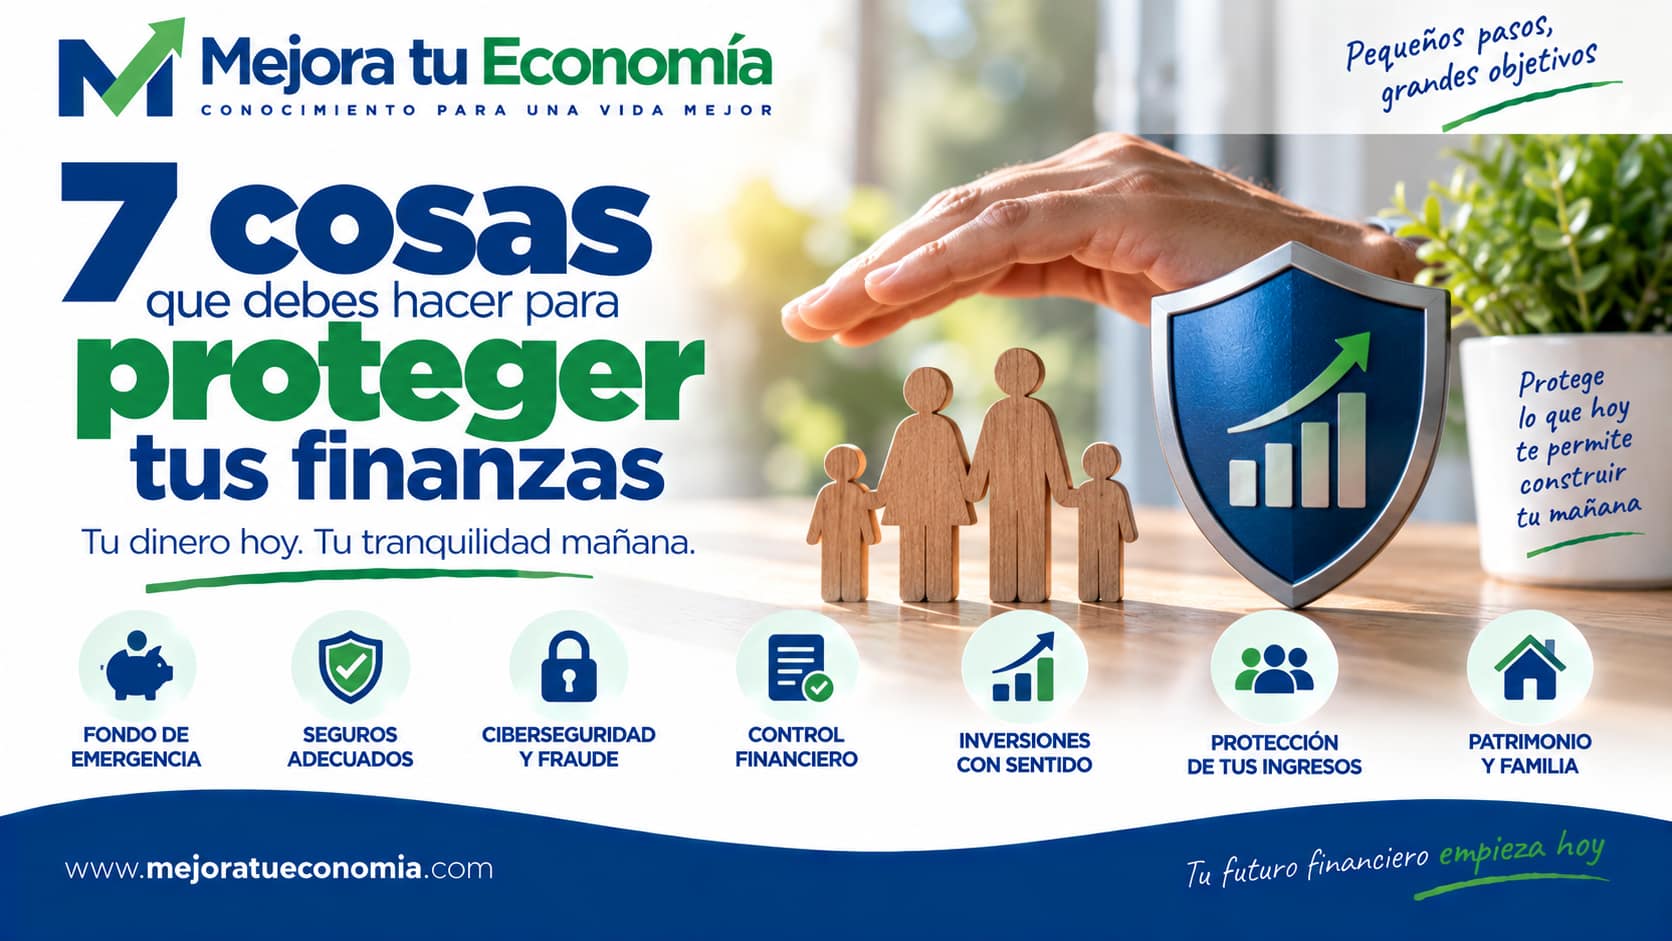
Mejorar nuestras finanzas no consiste únicamente en ahorrar más o conseguir una mayor rentabilidad. Hay una tercera parte igual de importante: proteger lo que ya hemos conseguido.
Una pérdida de ingresos, una avería importante, un fraude bancario, un accidente, un problema en nuestra vivienda o una caída de nuestras inversiones pueden alterar en muy poco tiempo una situación financiera que hemos tardado años en construir.
No podemos eliminar todos los riesgos. Pero sí podemos prepararnos para que un imprevisto no se convierta en un problema financiero grave.
Índice de contenido
Proteger también forma parte de una buena planificación financiera
Cuando pensamos en mejorar nuestra economía solemos seguir una secuencia bastante lógica: ganar → organizar → ahorrar → invertir.
Pero falta una pieza: proteger.
Cuanto mayor sea nuestro patrimonio y mayores sean nuestras responsabilidades familiares, más importante resulta pensar qué ocurriría si algo sale mal.
No se trata de vivir preocupado por todo lo que podría suceder. Se trata precisamente de lo contrario: prepararnos para poder vivir con mayor tranquilidad.
¿De qué tenemos que proteger nuestras finanzas?
Los riesgos pueden proceder de muchos lugares: una reducción o pérdida de ingresos, un gasto extraordinario, una enfermedad o incapacidad, daños en nuestra vivienda, un accidente, un fraude digital, una mala decisión de inversión o una concentración excesiva de nuestro patrimonio.
Cada riesgo necesita una protección diferente. Por eso no existe un único producto capaz de proteger nuestra economía. Lo que necesitamos es construir varias capas de seguridad.
1. Crea un fondo de emergencia
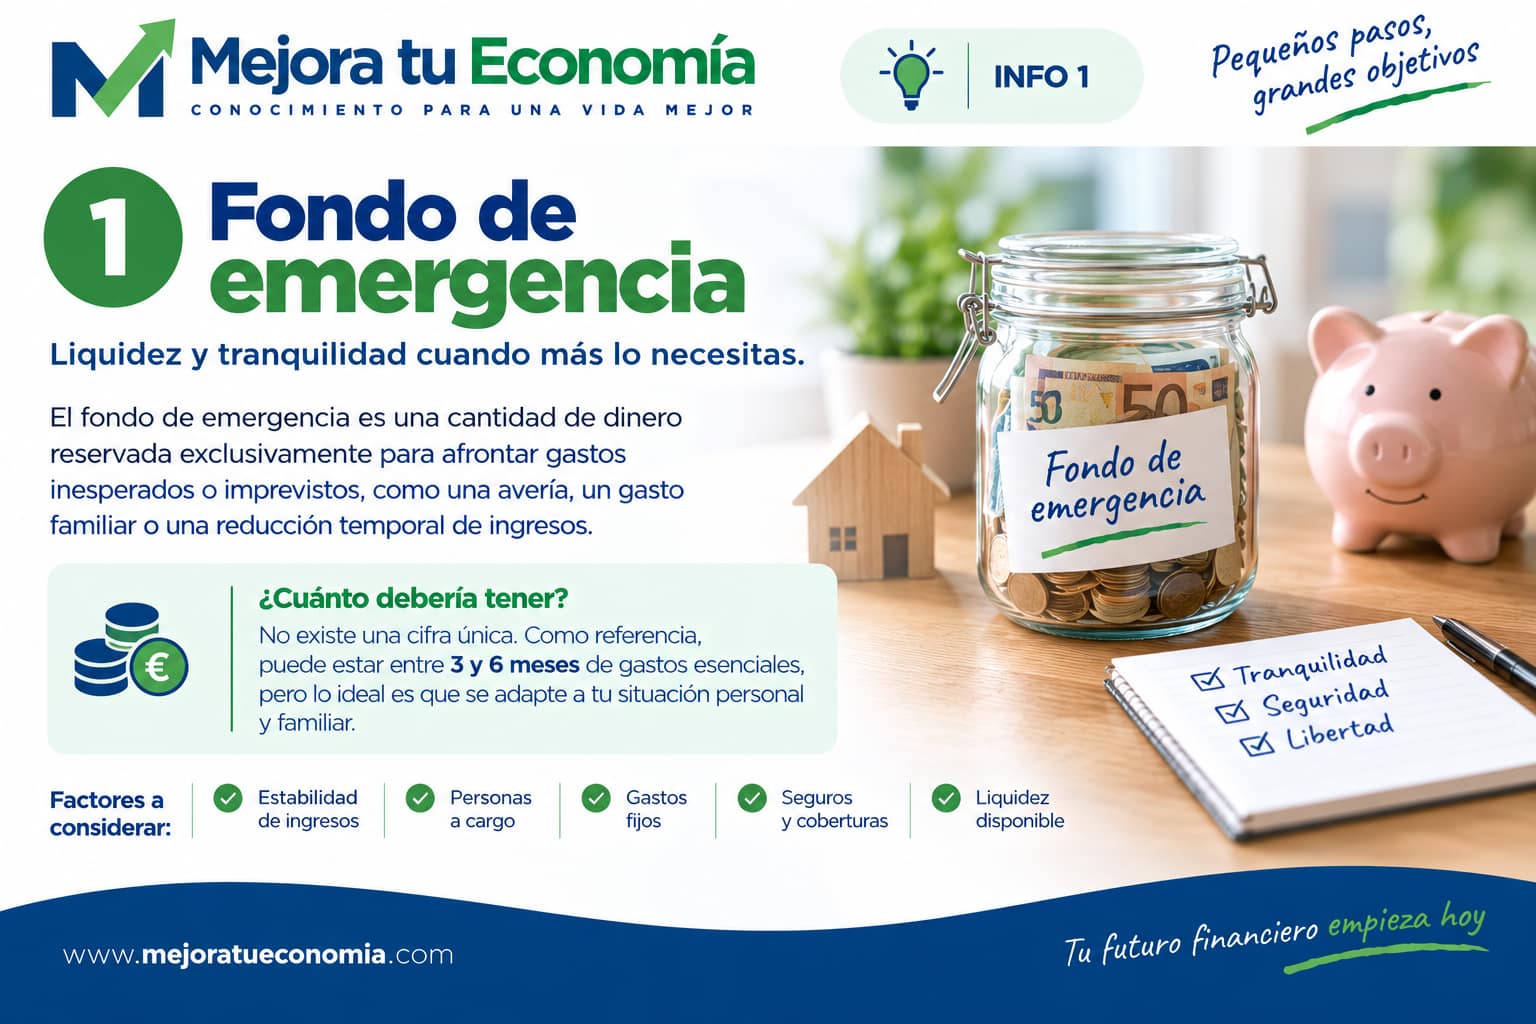
Probablemente sea la primera protección que deberíamos construir. Un fondo de emergencia es una cantidad de dinero reservada para afrontar gastos importantes e inesperados: una avería, una reparación urgente, un gasto familiar extraordinario o un periodo temporal de reducción de ingresos.
Su principal función no es generar rentabilidad. Es proporcionarnos liquidez y tranquilidad.
¿Cuánto debería tener?
No existe una cifra válida para todo el mundo. La referencia de entre 3 y 6 meses de gastos esenciales puede servir como punto de partida, pero algunas personas necesitarán una reserva superior.
Deberíamos valorar la estabilidad de nuestros ingresos, personas a cargo, gastos fijos, seguros, facilidad para encontrar otro empleo, otras fuentes de ingresos y liquidez disponible.
EL FONDO DE EMERGENCIA DEBE ADAPTARSE A NUESTRA VIDA, NO NUESTRA VIDA A UNA CIFRA ESTÁNDAR.
2. Utiliza los seguros para los riesgos que no puedes asumir
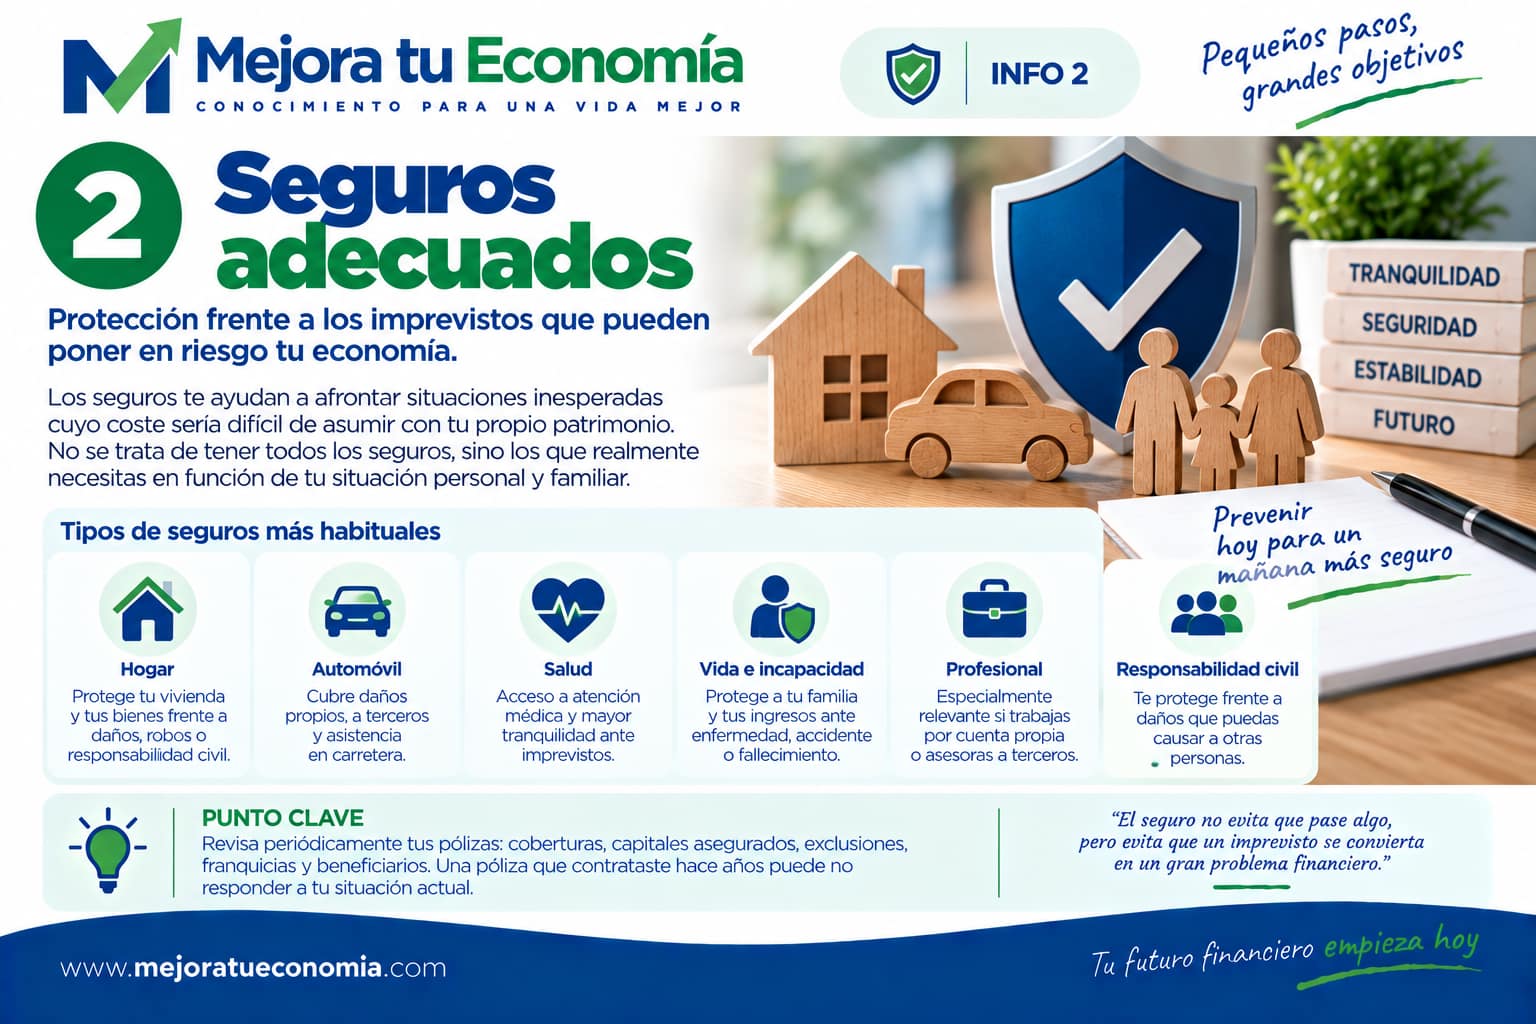
Los seguros no sirven para cubrir cualquier pequeño contratiempo. Su verdadera utilidad aparece cuando existe un riesgo cuya consecuencia económica sería difícil de soportar con nuestro propio patrimonio.
Dependiendo de nuestra situación pueden resultar relevantes coberturas de hogar, automóvil, responsabilidad civil, vida, incapacidad, salud o determinadas coberturas profesionales.
No significa que necesitemos contratar todos esos seguros. Debemos identificar los riesgos importantes y decidir cuáles podemos asumir nosotros y cuáles queremos transferir a una aseguradora.
Tener un seguro no es suficiente
Conviene revisar periódicamente capitales asegurados, exclusiones, franquicias, límites, beneficiarios y posibles coberturas duplicadas.
NO SE TRATA DE TENER MUCHOS SEGUROS. SE TRATA DE ESTAR BIEN ASEGURADOS FRENTE A LOS RIESGOS IMPORTANTES.
3. Protege tu dinero frente al fraude y los ciberriesgos
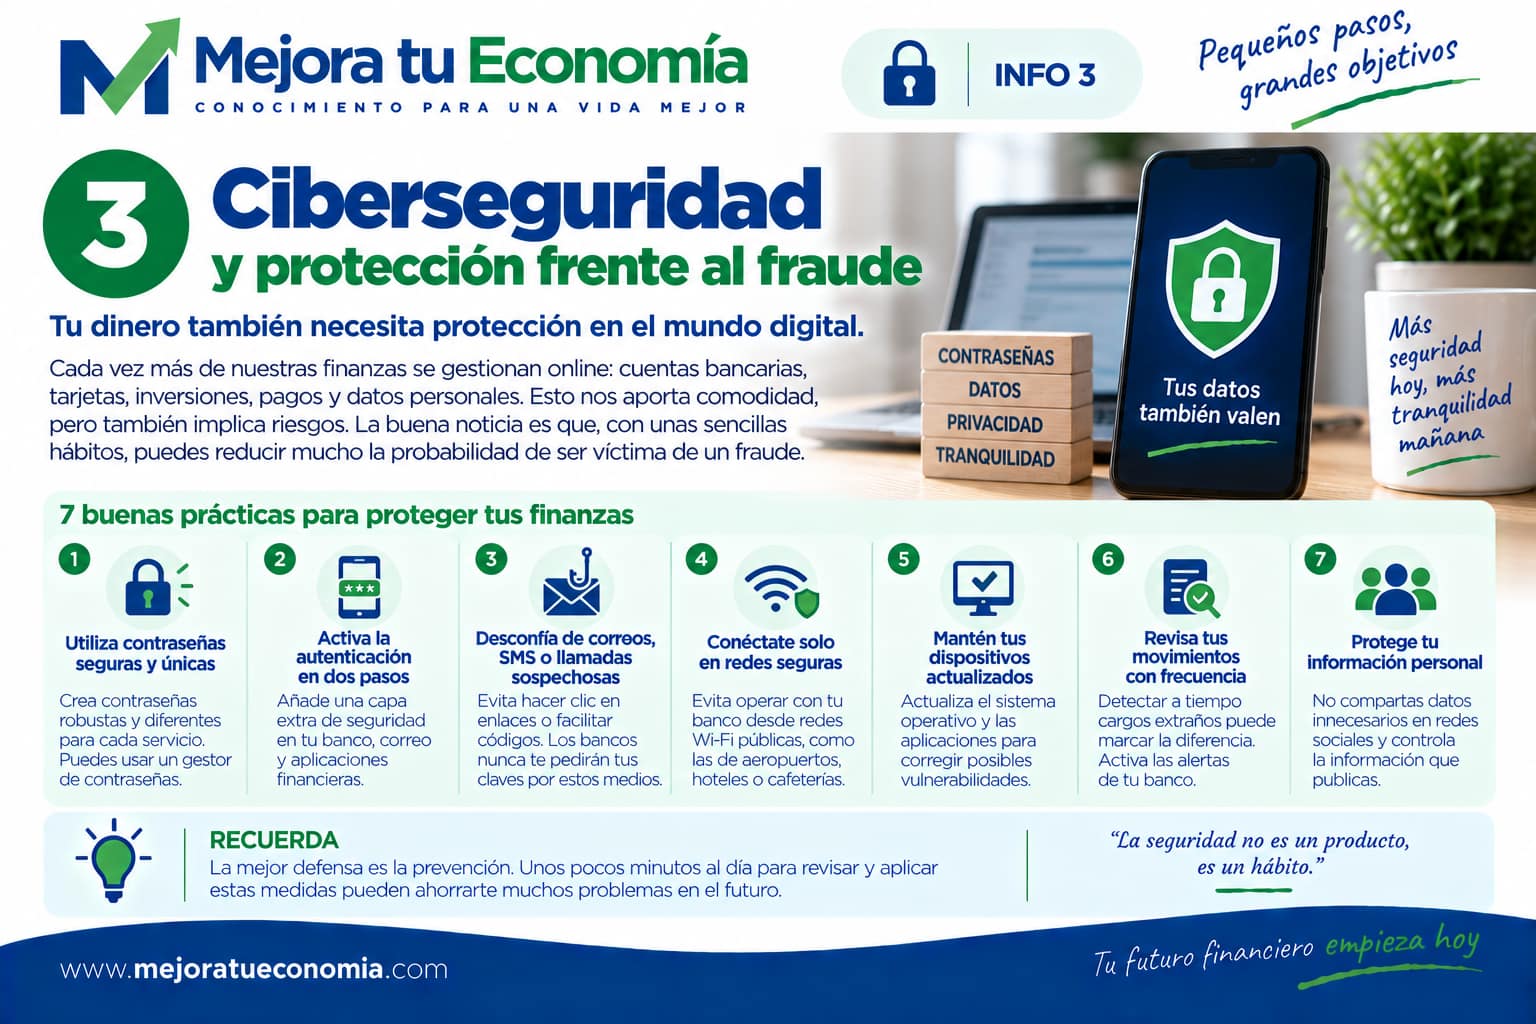
Una parte cada vez mayor de nuestro patrimonio se gestiona digitalmente: bancos, brokers, tarjetas, correo electrónico, aplicaciones de pago y servicios online. La seguridad digital forma ya parte de nuestra seguridad financiera.
Utiliza contraseñas diferentes y robustas, activa la autenticación en dos pasos cuando esté disponible, no facilites códigos recibidos por SMS o aplicaciones, revisa movimientos y alertas y protege especialmente tu correo electrónico.
Nunca tomes una decisión financiera urgente porque alguien te lo exige por teléfono, SMS, mensajería o correo electrónico. Ante cualquier presión, detente y verifica la situación utilizando un canal oficial independiente.
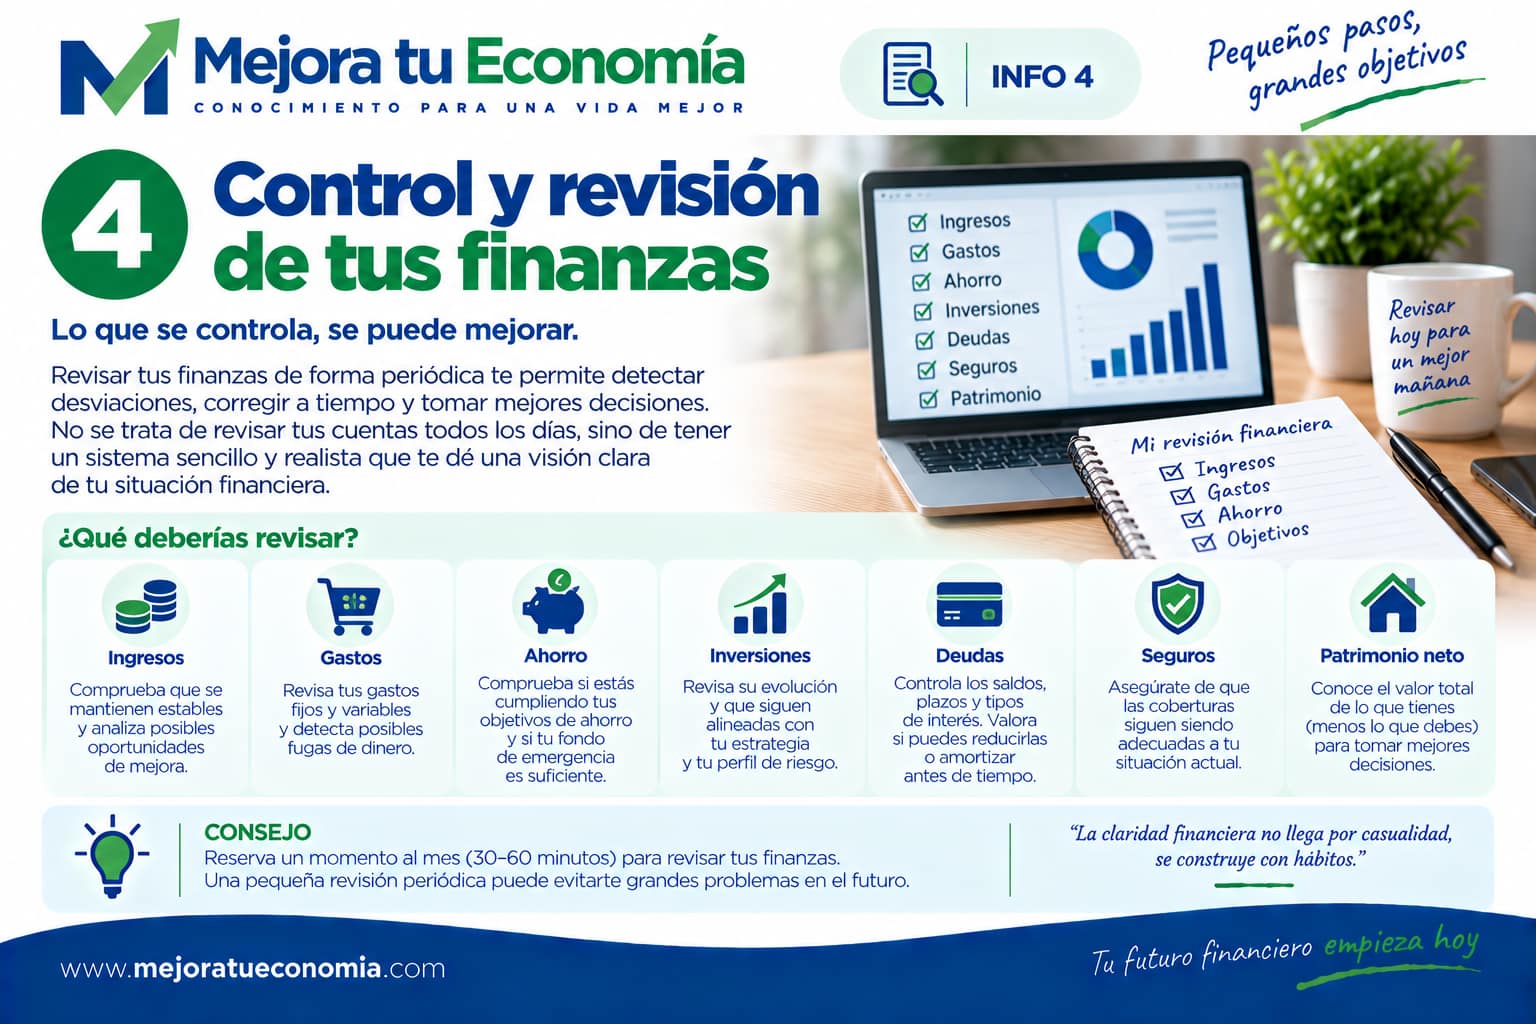
4. Controla y revisa periódicamente tus finanzas
Proteger también significa detectar problemas antes de que sean grandes. No necesitamos consultar nuestras inversiones veinte veces al día, pero sí deberíamos saber qué está ocurriendo con nuestro dinero.
Una revisión periódica puede incluir saldos y movimientos bancarios, tarjetas, gastos, ahorro, inversiones, deudas, seguros, patrimonio neto y evolución de nuestros objetivos.
La frecuencia dependerá de cada elemento. Lo importante es disponer de un sistema y distinguir entre controlar nuestras finanzas y estar obsesionados con ellas.
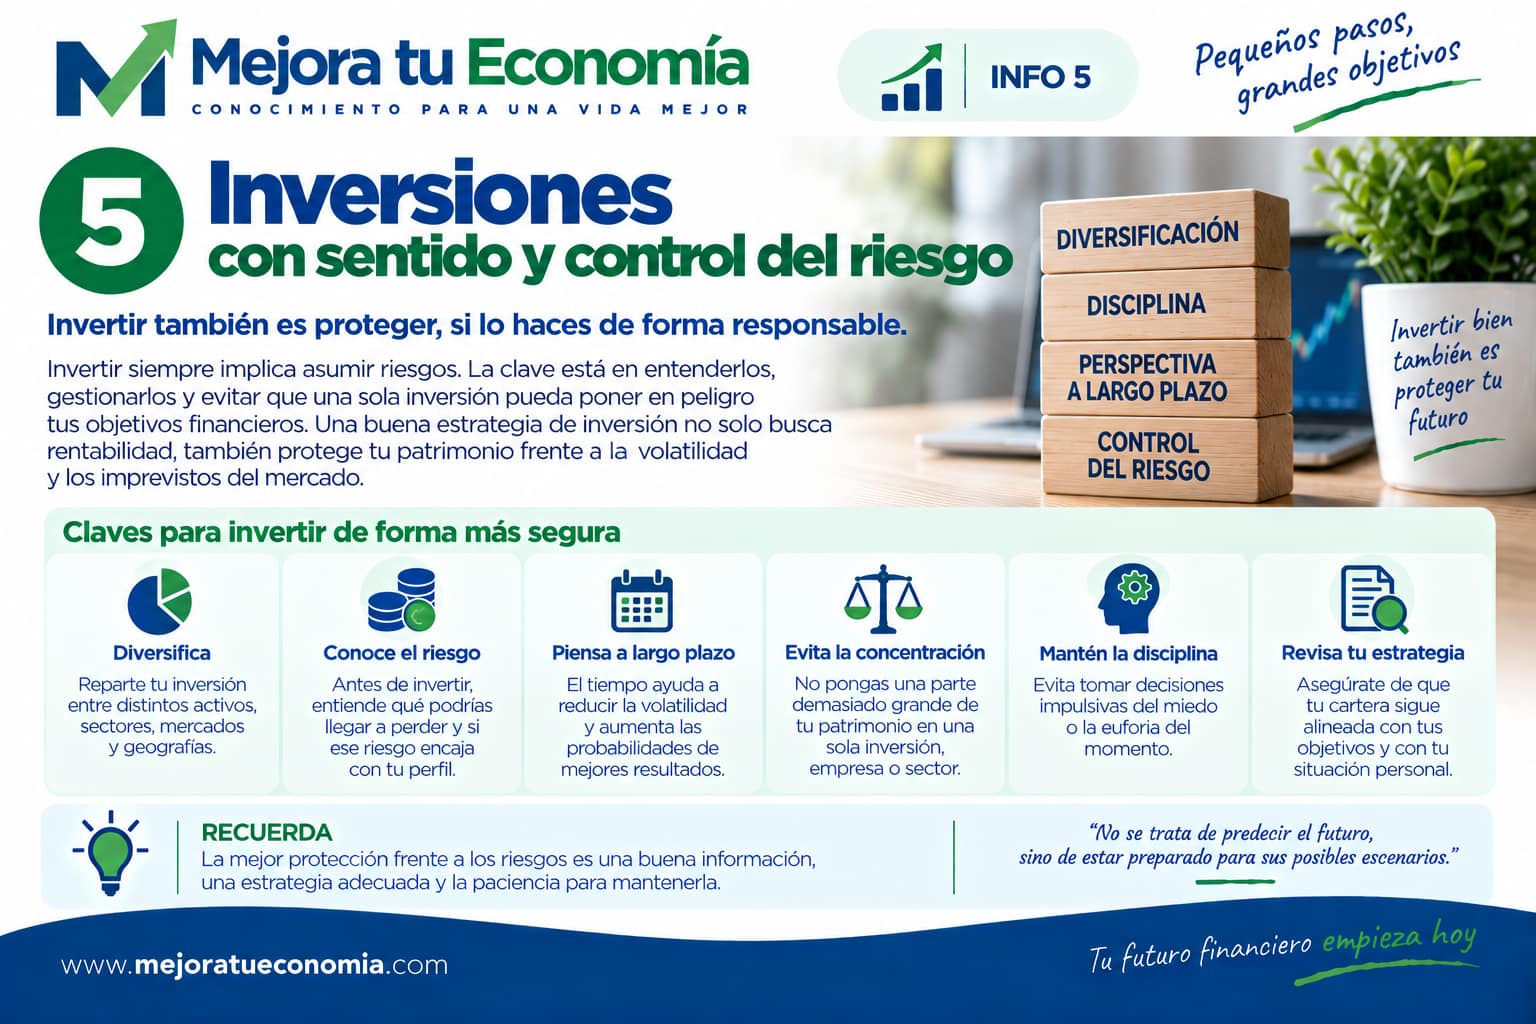
5. Controla el riesgo de tus inversiones
Invertir siempre implica asumir algún tipo de riesgo. La solución no consiste necesariamente en evitarlo, sino en entenderlo y gestionarlo.
Antes de invertir deberíamos preguntarnos qué podría hacer que la inversión perdiera valor, cuánto podríamos llegar a perder, durante cuánto tiempo podemos mantenerla, qué porcentaje de nuestro patrimonio representa y qué ocurriría con nuestros objetivos si sale mal.
Aquí aparece uno de los principios fundamentales de protección patrimonial: diversificar.
Diversificar entre activos, empresas, sectores, mercados o estrategias puede reducir nuestra dependencia de una única inversión. Pero diversificar tampoco significa acumular productos sin criterio.
LA VERDADERA DIVERSIFICACIÓN CONSISTE EN EVITAR QUE UNA SOLA DECISIÓN PUEDA COMPROMETER NUESTRO PATRIMONIO.
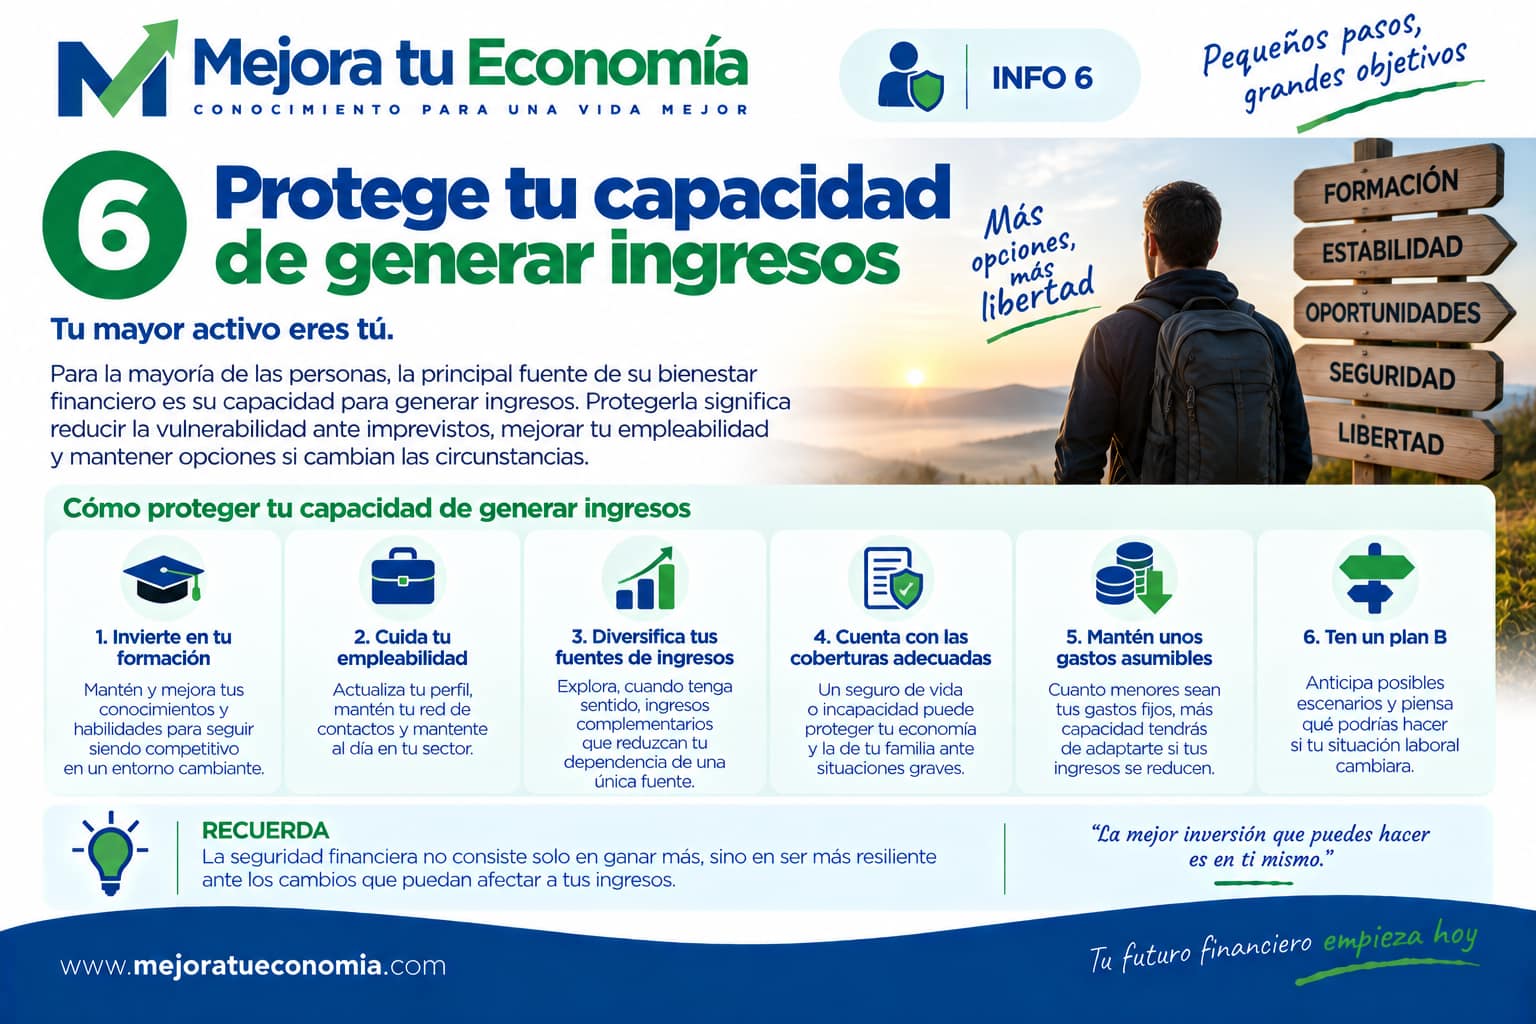
6. Protege tu capacidad de generar ingresos
Para la mayoría de las personas, su principal activo financiero no es su vivienda ni su cartera de inversión. Es su capacidad para generar ingresos durante los próximos años.
Podemos reducir nuestra vulnerabilidad manteniendo un fondo de emergencia suficiente, evitando un nivel excesivo de gastos fijos, mejorando nuestra formación y empleabilidad, manteniendo unas deudas asumibles, desarrollando cuando tenga sentido fuentes complementarias de ingresos y disponiendo de coberturas adecuadas frente a determinados riesgos personales.
No necesitas siete fuentes de ingresos para tener unas finanzas saludables. Pero depender completamente de un único ingreso mientras tenemos unos gastos fijos muy elevados aumenta nuestra vulnerabilidad.
CUANTO MAYOR SEA NUESTRA CAPACIDAD DE ADAPTACIÓN, MAYOR SERÁ NUESTRA SEGURIDAD FINANCIERA.
7. Protege a tu familia y organiza tu patrimonio
Hay una pregunta de la que hablamos poco: ¿qué ocurriría con nuestra familia y nuestro patrimonio si nosotros no pudiéramos gestionarlos?
A medida que acumulamos patrimonio, este asunto gana importancia. Conviene tener organizada la información sobre cuentas bancarias, inversiones, seguros, deudas, propiedades, beneficiarios y documentación relevante.
También puede ser conveniente revisar cuestiones sucesorias y testamentarias de acuerdo con nuestras circunstancias personales y familiares.
No hace falta convertir nuestra casa en un archivo financiero. Pero sí evitar que únicamente una persona conozca cómo está organizada toda la economía familiar.
UNA BUENA PLANIFICACIÓN FINANCIERA DEBERÍA PODER SEGUIR FUNCIONANDO INCLUSO CUANDO NOSOTROS NO PODAMOS OCUPARNOS DE ELLA.
Las 7 capas de protección financiera
1. Liquidez: fondo de emergencia.
2. Seguros: transferir los riesgos económicos que no podemos asumir.
3. Seguridad digital: proteger cuentas, datos y dinero.
4. Control: detectar anomalías y desviaciones.
5. Inversiones: diversificar y limitar riesgos.
6. Ingresos: reducir nuestra dependencia económica.
7. Patrimonio y familia: dejar nuestras finanzas organizadas.
Ninguna capa es perfecta. Pero juntas pueden conseguir que un problema concreto tenga muchas menos posibilidades de convertirse en una crisis financiera.
¿Por dónde empezar?
No intentes hacerlo todo hoy. Haz una pequeña auditoría y pregúntate:
¿Tengo un fondo de emergencia suficiente?
¿Existe algún riesgo importante que no tengo asegurado?
¿Mis cuentas digitales están correctamente protegidas?
¿Sé exactamente dónde está mi dinero?
¿Tengo demasiado patrimonio concentrado en una única inversión?
¿Qué ocurriría si mis ingresos desaparecieran durante varios meses?
¿Mi familia sabría cómo están organizadas nuestras finanzas si yo no pudiera explicárselo?
Cada respuesta negativa te está mostrando un punto concreto en el que puedes mejorar.
Conclusión: primero construye, después protege
Ahorrar e invertir nos ayudan a construir patrimonio. Proteger nuestras finanzas evita que un imprevisto destruya una parte importante de ese trabajo.
Ambas cosas forman parte del mismo proceso.
UNA ECONOMÍA VERDADERAMENTE SÓLIDA NO ES AQUELLA EN LA QUE NUNCA OCURRE NADA MALO. ES AQUELLA QUE PUEDE SOPORTAR LOS PROBLEMAS CUANDO APARECEN.
Comprueba la solidez de tu situación financiera
Proteger tu patrimonio empieza por saber qué tienes, qué debes, qué margen mensual mantienes y qué colchón has construido. Puedes verlo de forma conjunta con la Radiografía Financiera.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.