
Mejorar tus finanzas no depende de hacer una gran promesa cada enero. Depende de saber dónde estás, decidir dónde quieres llegar y convertir esa distancia en pequeños pasos que puedas mantener durante todo el año.
Ahorrar más, controlar mejor los gastos, empezar a invertir o eliminar una deuda son buenos propósitos. Pero formulados así tienen un problema: no indican exactamente qué tienes que hacer.
En Mejora tu Economía vamos a convertirlos en objetivos concretos.
«Un objetivo sin un plan es solo un deseo.»
Índice de contenido
¿Por qué suelen fracasar los propósitos financieros?
El comienzo de un año invita a hacer balance. Queremos ahorrar más, gastar menos, invertir, mejorar profesionalmente o conseguir aquello que llevamos demasiado tiempo posponiendo.
El problema normalmente no está en la intención, sino en cómo planteamos el objetivo.
“Este año voy a ahorrar más” no establece cuánto, para qué, cuándo ni cómo.
Es mucho más útil plantearlo así: “Quiero ahorrar 3.600 € durante los próximos 12 meses, automatizando una transferencia de 300 € cada mes.”
Ahora tenemos una cifra, un plazo y una acción.
DESEO → OBJETIVO → PLAN → ACCIÓN → REVISIÓN
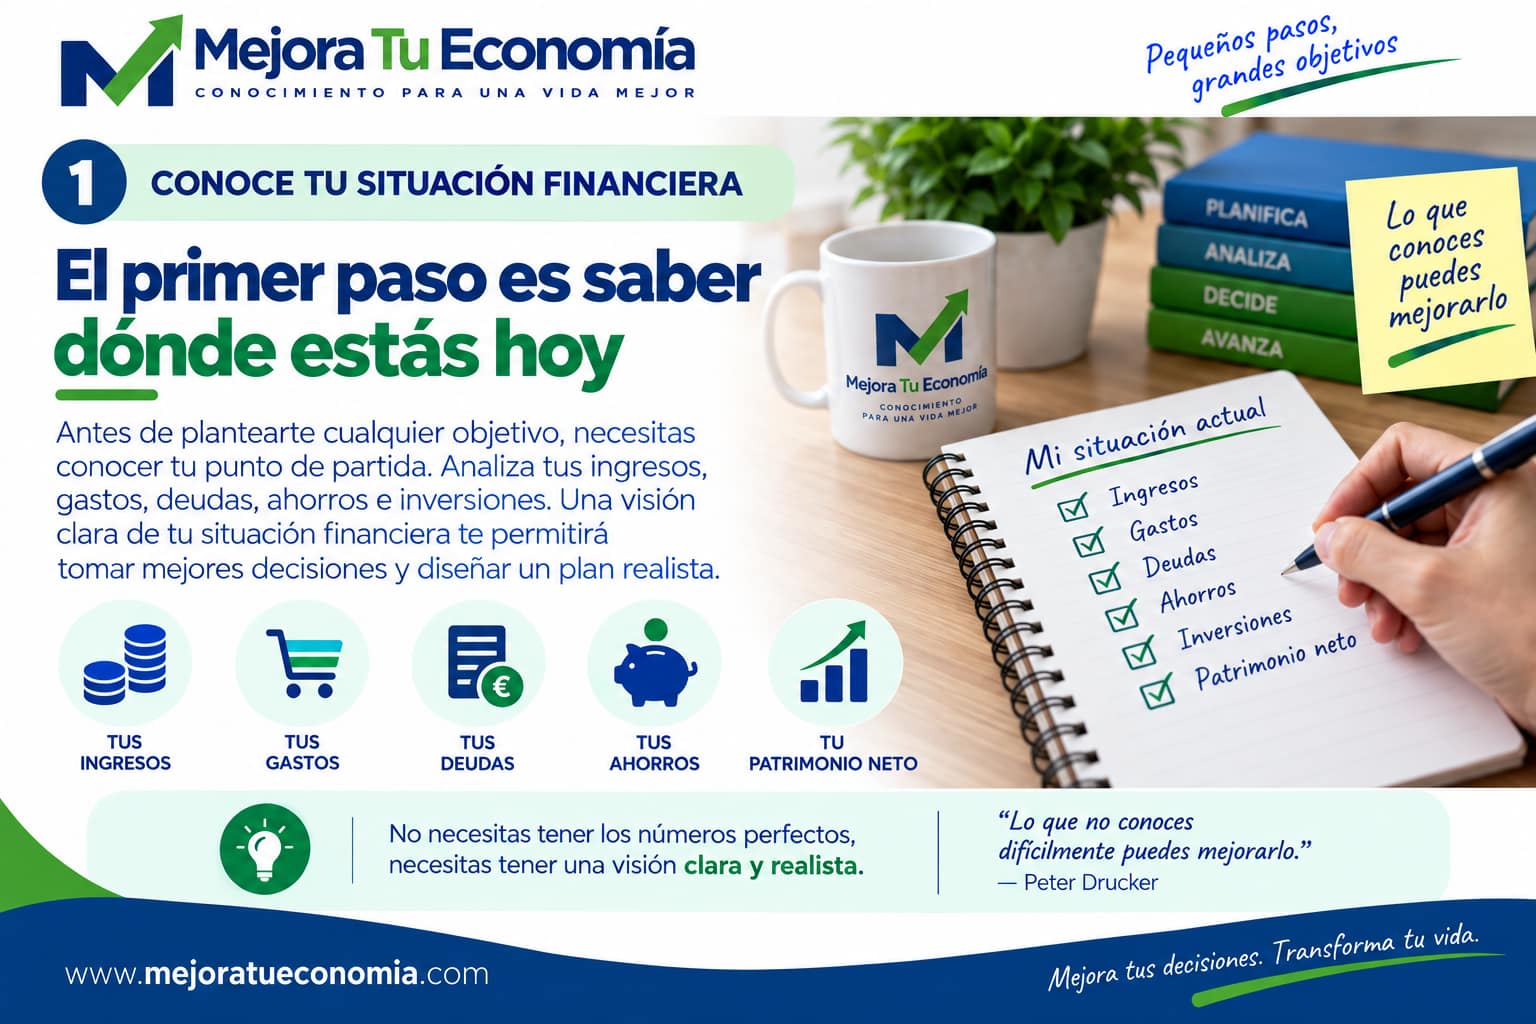
1. Conoce tu situación financiera
Antes de decidir hacia dónde quieres ir, necesitas conocer el punto de partida.
¿Cuánto dinero tienes? ¿Cuánto debes? ¿Cuánto ingresas? ¿Cuánto gastas? ¿Cuánto consigues ahorrar realmente?
PATRIMONIO = ACTIVOS − DEUDAS
AHORRO = INGRESOS − GASTOS
No necesitas que los números sean perfectos. Necesitas que sean suficientemente buenos para entender tu situación.
Lo que no conoces difícilmente puedes mejorarlo.
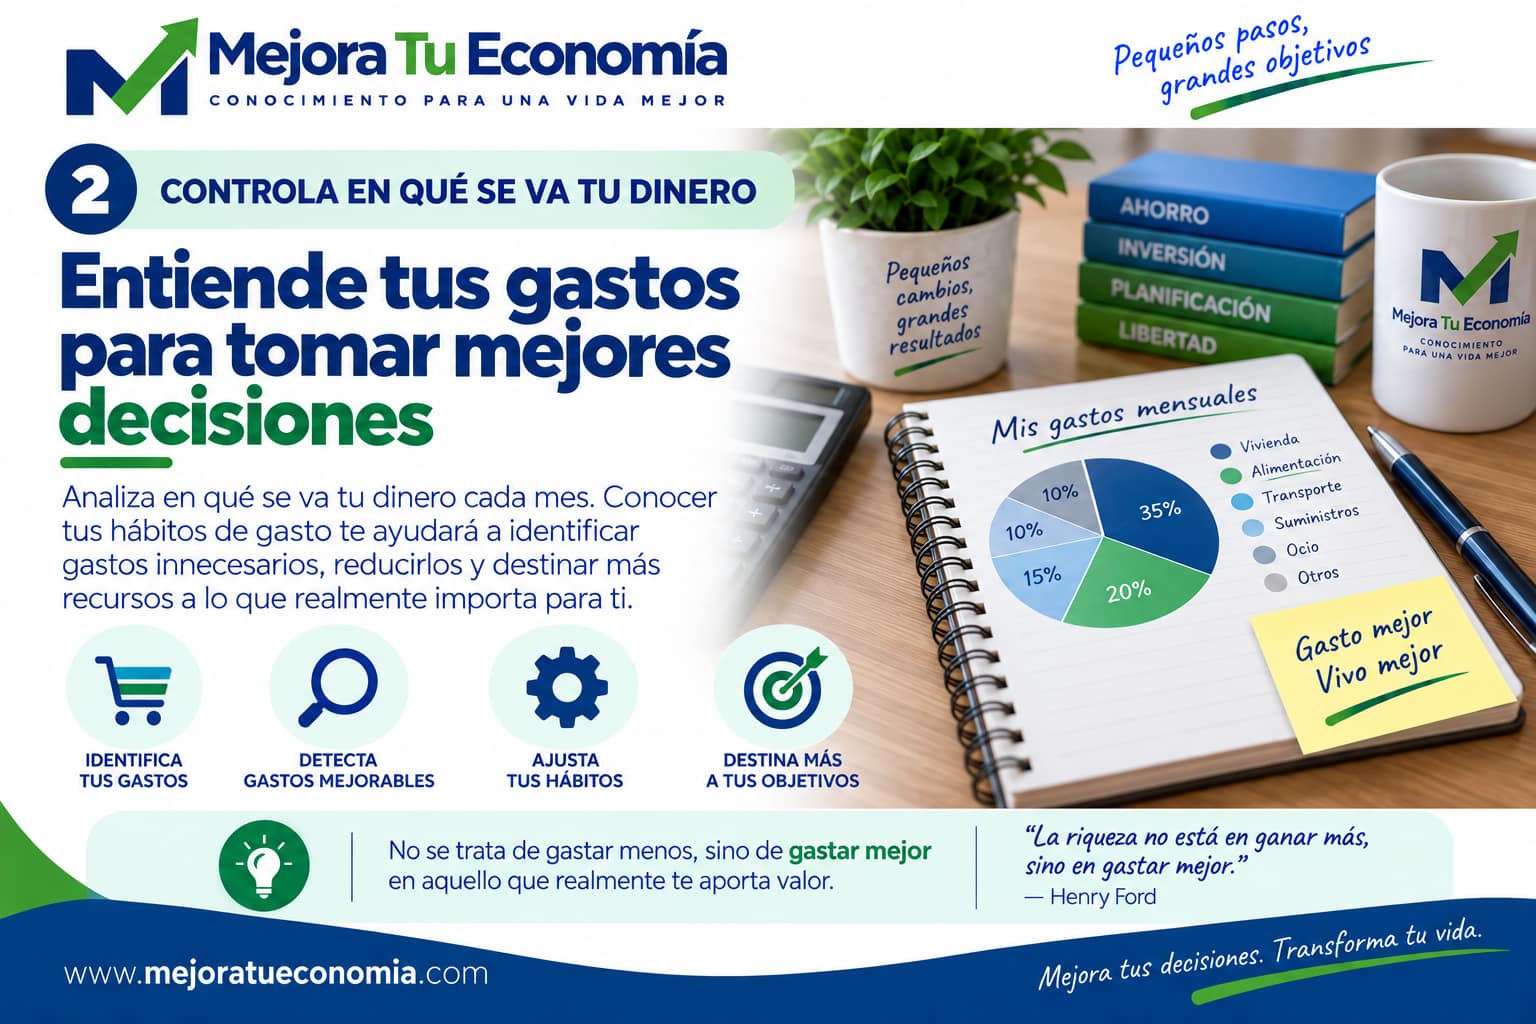
2. Controla en qué se va tu dinero
No se trata de registrar obsesivamente cada céntimo durante toda tu vida. Se trata de entender tus hábitos.
Revisa tus últimos meses de gastos y sepáralos en grandes categorías: vivienda, alimentación, transporte, suministros, ocio, seguros, suscripciones, deuda y otros gastos.
Después hazte una pregunta sencilla: ¿Estoy utilizando mi dinero en aquello que realmente considero importante?
Probablemente encontrarás gastos que puedes reducir sin empeorar significativamente tu calidad de vida.
3. Crea un presupuesto que puedas cumplir
Un presupuesto no debería convertirse en una cárcel. Es simplemente una forma de decidir previamente qué quieres hacer con tu dinero.
Puedes dividir tus ingresos entre gastos necesarios, gastos personales y ocio, ahorro, inversión y objetivos concretos.
No necesitas utilizar porcentajes universales. Tu presupuesto debe adaptarse a tus ingresos, responsabilidades y objetivos.
Lo importante es que una parte de tu dinero tenga asignado un destino antes de que puedas gastarlo.
4. Construye tu fondo de emergencia
Una avería importante, una pérdida temporal de ingresos o cualquier gasto inesperado puede obligarte a endeudarte si no dispones de liquidez.
Por eso uno de los primeros objetivos financieros debería ser construir un fondo de emergencia.
Su tamaño dependerá de tu situación: estabilidad laboral, personas que dependen de tus ingresos, gastos mensuales, otras fuentes de ingresos y patrimonio disponible.
Como referencia inicial, muchas personas pueden plantearse acumular aproximadamente entre 3 y 6 meses de gastos esenciales, adaptándolo después a sus circunstancias.
El fondo de emergencia no está diseñado para ganar dinero. Está diseñado para darte margen de maniobra.
5. Elimina primero las deudas más caras
No todas las deudas son iguales. Una hipoteca a un tipo reducido no tiene el mismo impacto que una deuda de tarjeta o un crédito al consumo con un interés elevado.
Haz una lista indicando:
DEUDA → CAPITAL PENDIENTE → INTERÉS → CUOTA
Presta especial atención a las deudas con mayor coste financiero. Si tienes varias, puedes priorizar por tipo de interés o utilizar un sistema que te ayude a mantener la motivación.
6. Automatiza tu ahorro
En lugar de esperar a final de mes para comprobar cuánto dinero ha quedado, prueba a invertir el proceso:
INGRESOS → AHORRO → GASTOS
Programa una transferencia automática poco después de recibir tus ingresos. La cantidad inicial no es lo más importante. Puedes empezar con la cifra que permita tu situación y aumentarla progresivamente.
Ahorrar deja de depender de tu fuerza de voluntad cuando se convierte en un sistema.
7. Mejora tu tasa de ahorro
Ahorrar una cantidad determinada está bien. Pero hay otro indicador especialmente interesante:
TASA DE AHORRO = AHORRO / INGRESOS × 100
Si ingresas 2.000 € y ahorras 200 €, tu tasa de ahorro es del 10 %. Puedes plantearte mejorarla gradualmente.
Hay dos grandes caminos para conseguirlo: reducir gastos y aumentar ingresos. Trabajar sobre ambos suele ser más potente que centrarse únicamente en recortar.
8. Empieza a invertir o mejora tu estrategia
Ahorrar es fundamental, pero para objetivos a largo plazo puede no ser suficiente.
Una vez que tengas unas finanzas razonablemente organizadas, un colchón adecuado y bajo control las deudas más problemáticas, puedes plantearte invertir.
Antes deberías conocer tu objetivo, horizonte temporal, capacidad para asumir pérdidas, costes, fiscalidad, necesidades de liquidez y nivel de diversificación.
No necesitas encontrar constantemente la inversión que más rentabilidad promete. Necesitas una estrategia que entiendas y puedas mantener.
9. Protege tus finanzas y a tu familia
Mejorar tu economía no consiste únicamente en acumular dinero. También debes proteger lo que ya has conseguido.
Revisa periódicamente seguros, beneficiarios, documentación financiera, contraseñas, sistemas de seguridad y organización patrimonial.
También conviene que las personas adecuadas de tu familia sepan localizar la información financiera importante si algún día fuera necesario.
Puedes ampliar este punto en nuestra guía sobre cómo proteger tus finanzas y tu patrimonio.
Construir patrimonio es importante. Protegerlo también.
10. Define un gran objetivo financiero
Ahora piensa más allá del próximo mes. ¿Qué quieres que tu dinero haga posible?
Puede ser comprar una vivienda, alcanzar tus primeros 10.000 € o 100.000 €, crear una cartera de inversión, preparar la jubilación, reducir tu jornada laboral, emprender, viajar, ayudar a tus hijos o alcanzar algún grado de libertad financiera.
Ponle una cifra y una fecha.
En lugar de “Quiero tener más dinero”, prueba con algo como: “Quiero alcanzar 50.000 € de patrimonio financiero antes del 31 de diciembre de 2030.”
Cómo convertir un propósito en un verdadero objetivo financiero
1. ¿Qué quiero conseguir? Define exactamente el resultado.
2. ¿Cuánto necesito? Ponle una cifra.
3. ¿Cuándo quiero conseguirlo? Establece una fecha.
4. ¿Cuánto necesito aportar cada mes? Divide el objetivo en acciones pequeñas.
5. ¿Qué voy a automatizar? Reduce las decisiones que tendrás que tomar cada mes.
6. ¿Cuándo revisaré mi progreso? Una revisión mensual puede ser suficiente para muchos objetivos.
Por ejemplo:
❌ Quiero ahorrar más.
✅ Quiero ahorrar 6.000 € en 12 meses y transferiré automáticamente 500 € al mes a una cuenta separada.
Tu plan financiero para los próximos 30 días
Semana 1 — ENTIENDE. Calcula patrimonio, ingresos, gastos, ahorro y deudas.
Semana 2 — ORGANIZA. Crea tu presupuesto y define tus objetivos.
Semana 3 — AHORRA. Detecta gastos mejorables, automatiza el ahorro y empieza a construir tu fondo de emergencia.
Semana 4 — AVANZA. Revisa deudas, inversión, protección financiera y objetivos de largo plazo.
Al terminar el mes tendrás algo mucho más importante que una lista de buenos propósitos: tendrás un plan.
No necesitas esperar al 1 de enero
No necesitas un año nuevo, un lunes, tu cumpleaños o septiembre para mejorar tus finanzas. Puedes empezar cualquier día.
Y tampoco necesitas transformar completamente tu economía durante el primer mes.
Mejora algo. Consolídalo. Después mejora lo siguiente.
Un presupuesto que mantienes es mejor que uno perfecto que abandonas. Ahorrar una cantidad sostenible todos los meses es mejor que fijarte una cifra imposible y abandonar poco después.
Mejora tus decisiones. Transforma tu vida.
El dinero no debería ser el objetivo final. Es una herramienta para disponer de más seguridad, opciones y capacidad para decidir cómo quieres vivir.
Por eso, cuando establezcas tus objetivos financieros, no pienses únicamente “¿Cuánto dinero quiero tener?”
Pregúntate también: “¿Qué quiero que ese dinero me permita hacer?”
Después convierte la respuesta en números, establece un plazo y empieza a avanzar.
ENTIENDE → ORGANIZA → AHORRA → INVIERTE → DECIDE
Antes de fijar tus próximos objetivos
Conocer tu punto de partida hace que tus objetivos sean mucho más útiles. Haz una fotografía de tu situación actual y después decide qué quieres mejorar.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.