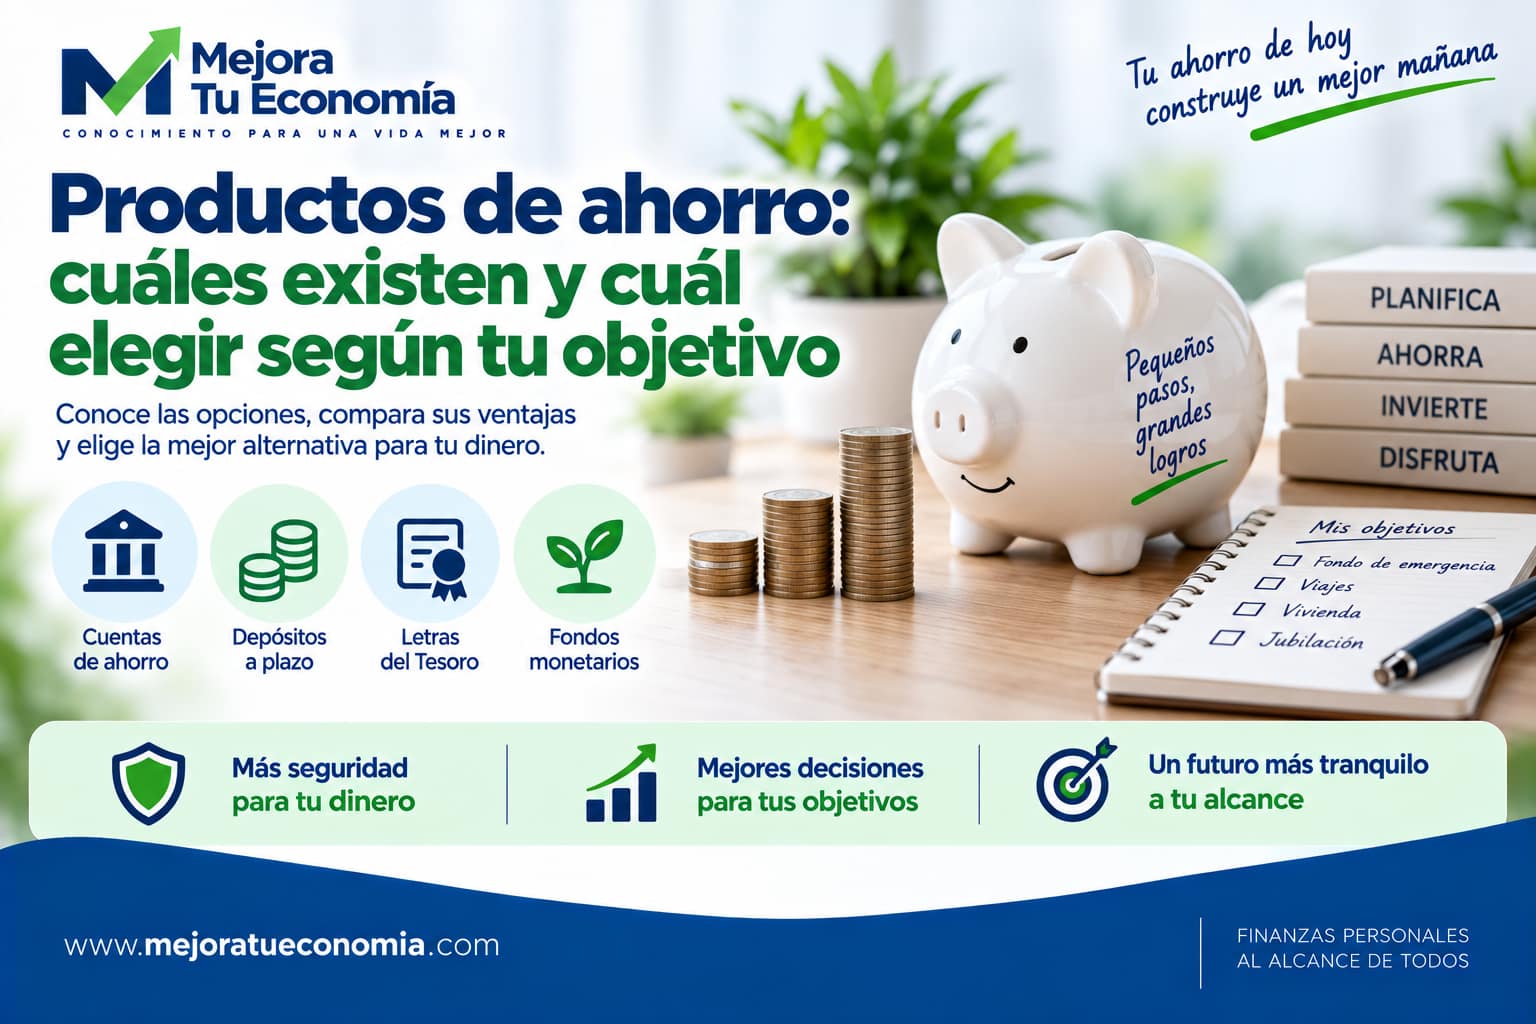
No todo el dinero que ahorras debería estar en el mismo sitio. La cuenta que utilizas para el día a día, tu fondo de emergencia y el dinero reservado para un objetivo dentro de dos años tienen necesidades distintas. Elegir bien un producto de ahorro significa encontrar el equilibrio adecuado entre seguridad, liquidez, plazo y rentabilidad.
«Una inversión en conocimiento paga el mejor interés.»
Benjamin Franklin
En este artículo vamos a ordenar las principales alternativas para que puedas entender qué función cumple cada una. No se trata de encontrar un producto perfecto, sino de utilizar el adecuado para cada objetivo.
Índice de contenido
Antes de elegir: ahorro e inversión no son lo mismo
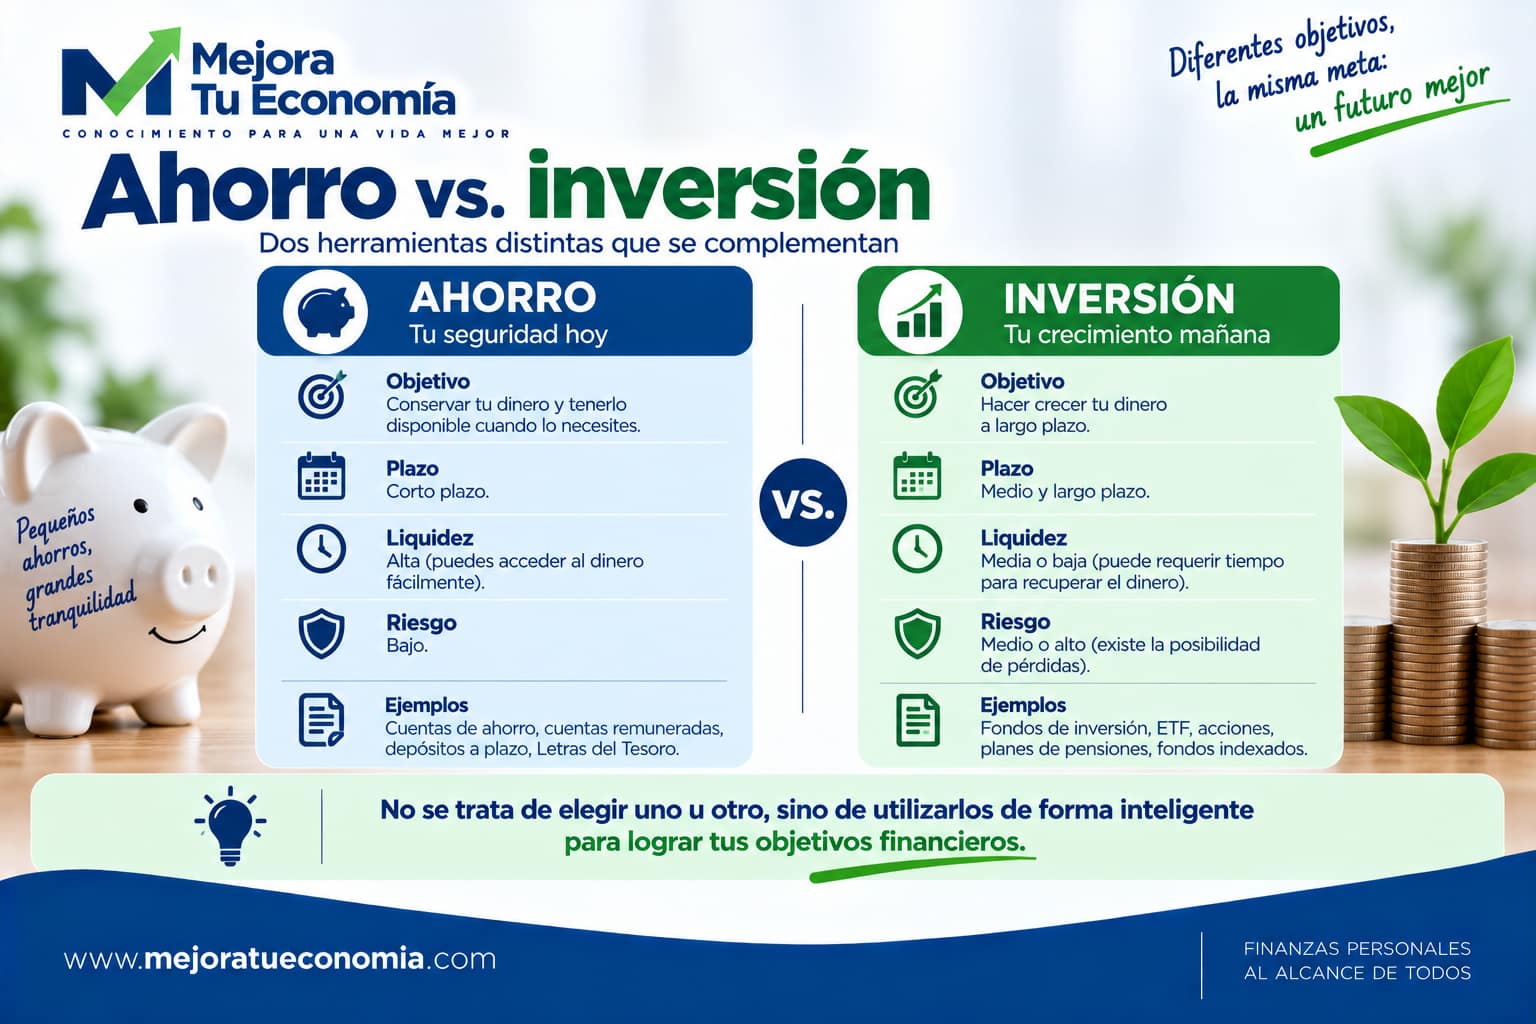
Ahorrar e invertir implican reservar dinero para el futuro, pero persiguen prioridades diferentes.
En el ahorro suele pesar más conservar el capital y disponer de él cuando sea necesario. En la inversión aceptas cierto grado de incertidumbre o riesgo con la expectativa de obtener una rentabilidad y hacer crecer tu patrimonio.
Por eso no tiene sentido colocar automáticamente todo el dinero disponible en el producto que ofrezca la mayor rentabilidad. Antes debes preguntarte para qué necesitarás ese dinero y cuándo.
Idea clave: cuanto más próximo e importante sea el objetivo, mayor relevancia suelen tener la seguridad y la disponibilidad del dinero.
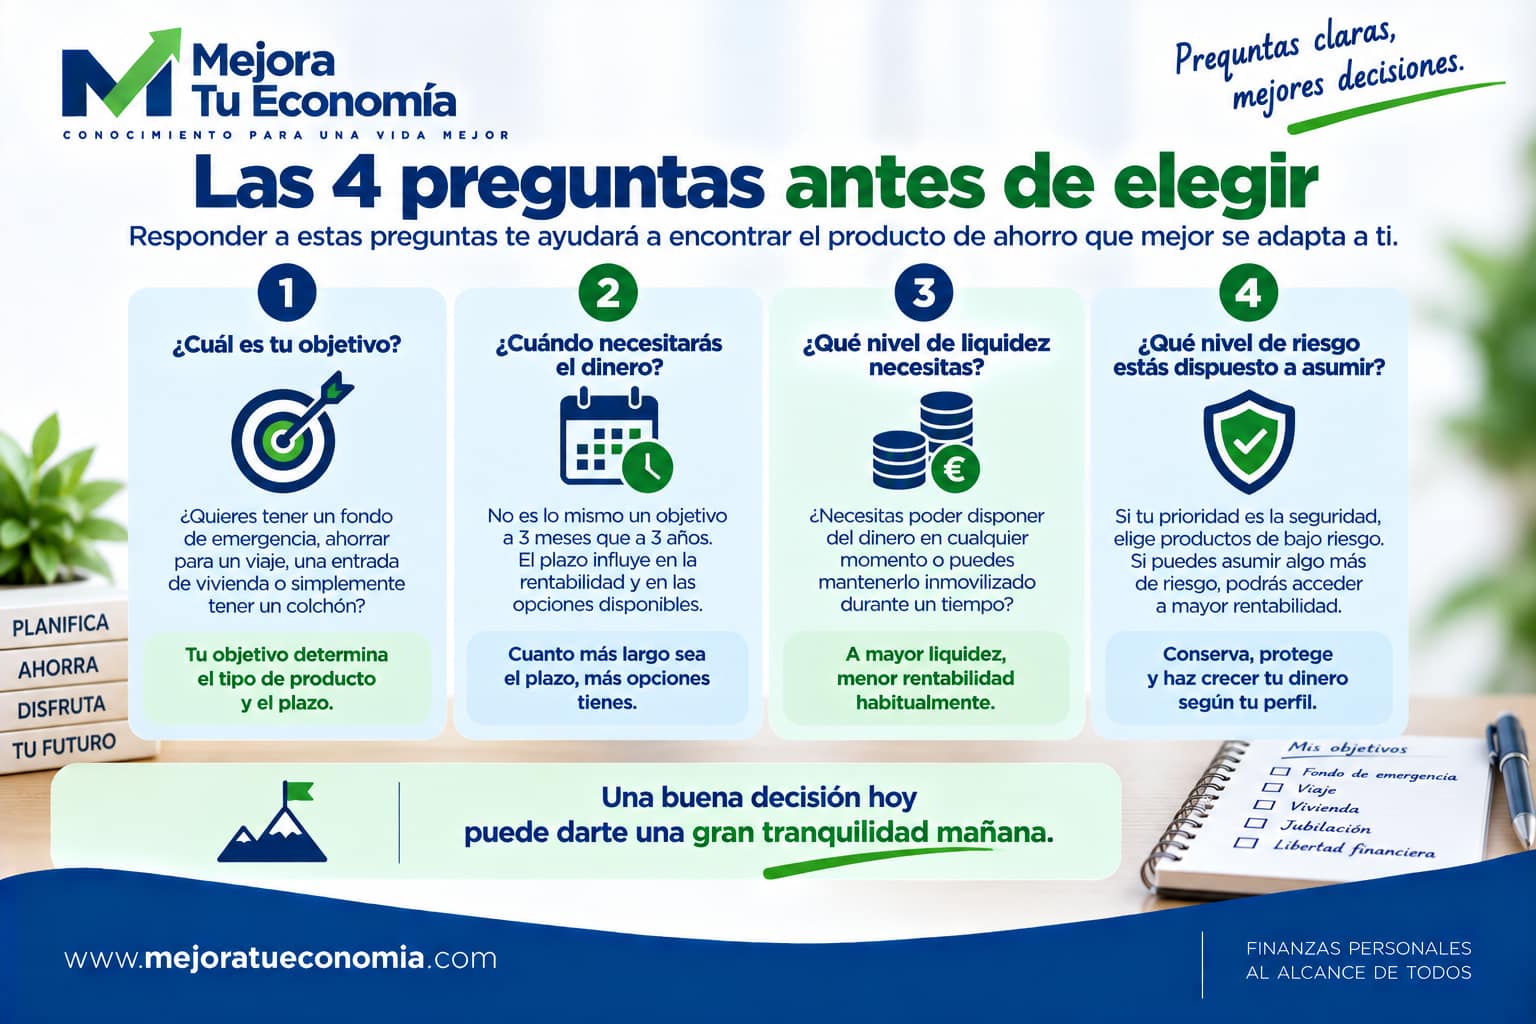
Las 4 preguntas que debes hacerte antes de elegir
- ¿Para qué es el dinero? No es lo mismo pagar recibos que preparar la entrada de una vivienda.
- ¿Cuándo lo necesitarás? El plazo condiciona qué alternativas tienen sentido.
- ¿Qué disponibilidad necesitas? Parte del ahorro debe poder recuperarse inmediatamente; otra parte puede permanecer inmovilizada durante un tiempo.
- ¿Qué riesgo puedes asumir? Si no puedes permitirte que el capital fluctúe cuando llegue el momento de utilizarlo, debes priorizar alternativas acordes con esa necesidad.
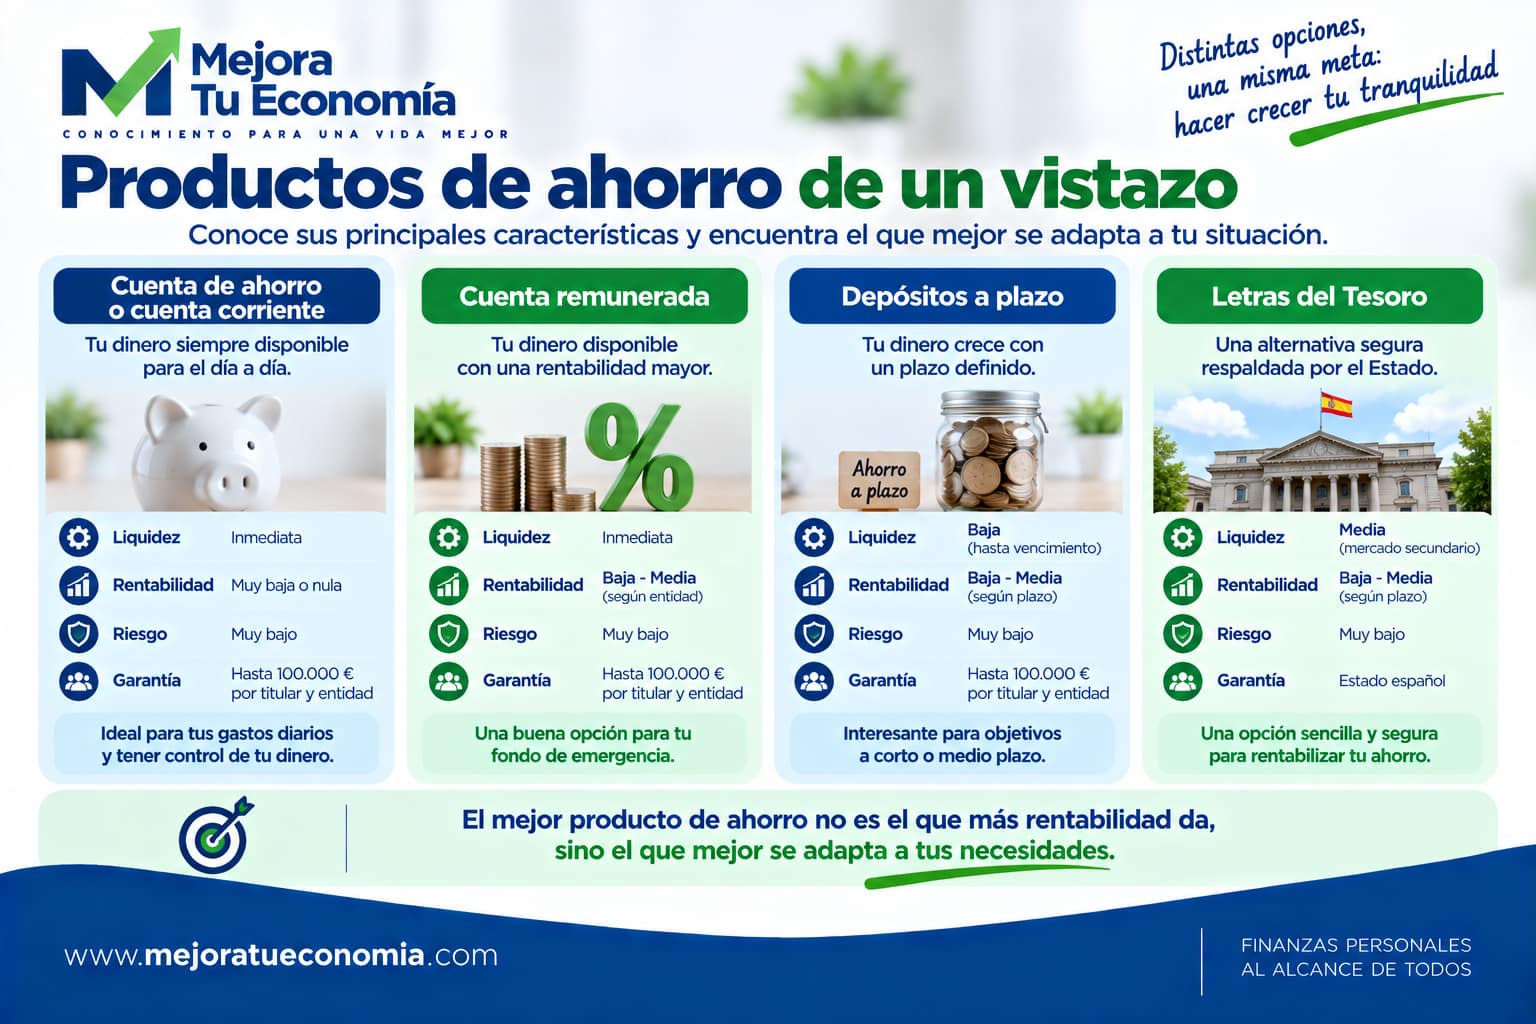
1. Cuenta corriente o cuenta de ahorro
Es la opción más sencilla para mantener dinero disponible. Resulta especialmente útil para la operativa cotidiana y para cantidades que puedes necesitar en cualquier momento. Puedes situar este tipo de soluciones dentro de Bancos y productos bancarios.
Su principal ventaja es la liquidez. A cambio, una cuenta corriente convencional puede ofrecer poca o ninguna remuneración.
Conviene revisar posibles comisiones, requisitos de vinculación y condiciones de la cuenta. Para el dinero operativo, una buena experiencia de uso y unos costes reducidos pueden ser tan importantes como la remuneración.
2. Cuenta remunerada
Una cuenta remunerada combina disponibilidad del dinero con el pago de intereses bajo las condiciones establecidas por la entidad.
Puede ser una alternativa interesante para una parte de la liquidez o para un fondo de emergencia, siempre que puedas disponer del dinero cuando lo necesites.
No mires únicamente el porcentaje anunciado. Comprueba la TAE, el saldo máximo remunerado, la duración de la oferta, las comisiones y los requisitos para obtener esa remuneración.
3. Depósito a plazo
En un depósito a plazo entregas una cantidad de dinero a una entidad durante un periodo acordado y recibes la remuneración establecida en el contrato. Si quieres profundizar en su funcionamiento, consulta Depósitos a plazo: qué son, cómo funcionan y cuándo interesan.
Puede tener sentido para dinero que sabes que no vas a necesitar durante ese plazo. Antes de contratarlo, revisa qué ocurre si necesitas recuperarlo antes del vencimiento: puede no permitirse la cancelación anticipada o puede existir una penalización sobre los intereses, según las condiciones.
También debes comprobar la entidad con la que contratas y el sistema de garantía de depósitos que corresponda. En España, los depósitos y saldos elegibles de entidades adheridas al Fondo de Garantía de Depósitos están cubiertos, con carácter general, hasta los límites legalmente establecidos por depositante y entidad.
4. Letras del Tesoro
Las Letras del Tesoro son valores de renta fija a corto plazo emitidos por el Estado. Pueden utilizarse para reservar dinero durante un plazo determinado si su vencimiento encaja con el momento en el que prevés necesitarlo.
Aunque suelen asociarse a perfiles conservadores, no son una cuenta bancaria ni un depósito. Si necesitas venderlas antes del vencimiento, su precio puede variar. Además, debes considerar los costes y la operativa del canal utilizado para adquirirlas y mantenerlas.
Por ello, pueden encajar mejor con dinero cuyo horizonte conoces que con la parte del fondo de emergencia que necesitas disponible de forma inmediata.
5. Fondos monetarios: una alternativa que ya es inversión
Los fondos monetarios invierten generalmente en instrumentos de deuda de muy corto plazo y elevada calidad crediticia. Pueden ser una herramienta para gestionar liquidez, pero conviene clasificarlos correctamente: son fondos de inversión.
Esto significa que su valor puede fluctuar y que no cuentan con la misma garantía sobre el capital que un depósito bancario cubierto por un sistema de garantía de depósitos. También debes valorar costes, política de inversión, riesgo y plazo de reembolso.
Su posible utilidad no convierte automáticamente un fondo monetario en el lugar adecuado para todo tu ahorro.
¿Y los fondos, ETF, planes de pensiones, PIAS o unit linked?
Son productos con características y finalidades diferentes y no conviene agruparlos sin más junto a una cuenta remunerada o un depósito.
Los fondos de inversión y ETF son vehículos de inversión. Los planes de pensiones están específicamente orientados al ahorro para la jubilación y tienen sus propias reglas fiscales y de liquidez. Los PIAS, PPA y unit linked son productos aseguradores con estructuras, costes, riesgos y fiscalidad que deben analizarse por separado.
Que un producto permita acumular dinero no significa que sea adecuado para tu fondo de emergencia o para un objetivo a corto plazo.
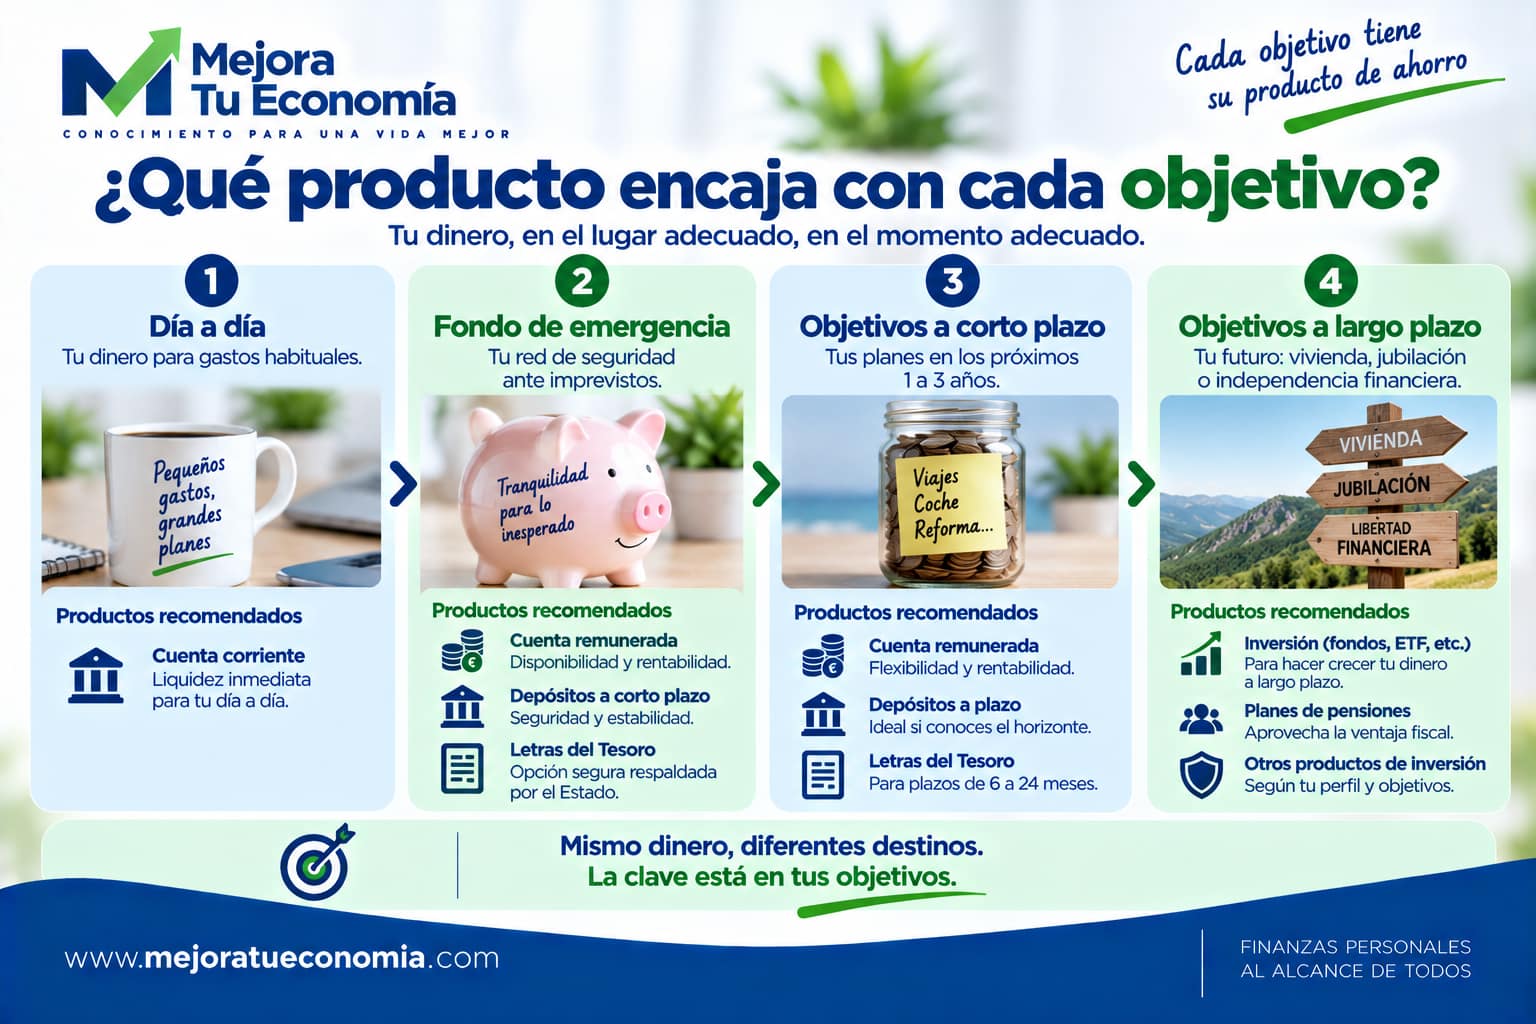
Qué producto puede encajar según el objetivo
| Necesidad | Prioridad | Alternativas a valorar |
|---|---|---|
| Dinero del día a día | Disponibilidad inmediata | Cuenta corriente o de ahorro |
| Fondo de emergencia | Seguridad y liquidez | Cuenta separada/remunerada y otras opciones de disponibilidad adecuada |
| Objetivo a corto plazo | Conservar capital y ajustar vencimiento | Cuenta remunerada, depósito o Letras según condiciones y plazo |
| Liquidez no inmediata | Equilibrar disponibilidad y remuneración | Comparar depósitos, Letras y, entendiendo su naturaleza, alternativas monetarias |
| Objetivo a largo plazo | Crecimiento del patrimonio | Valorar inversión según riesgo, horizonte y objetivo |
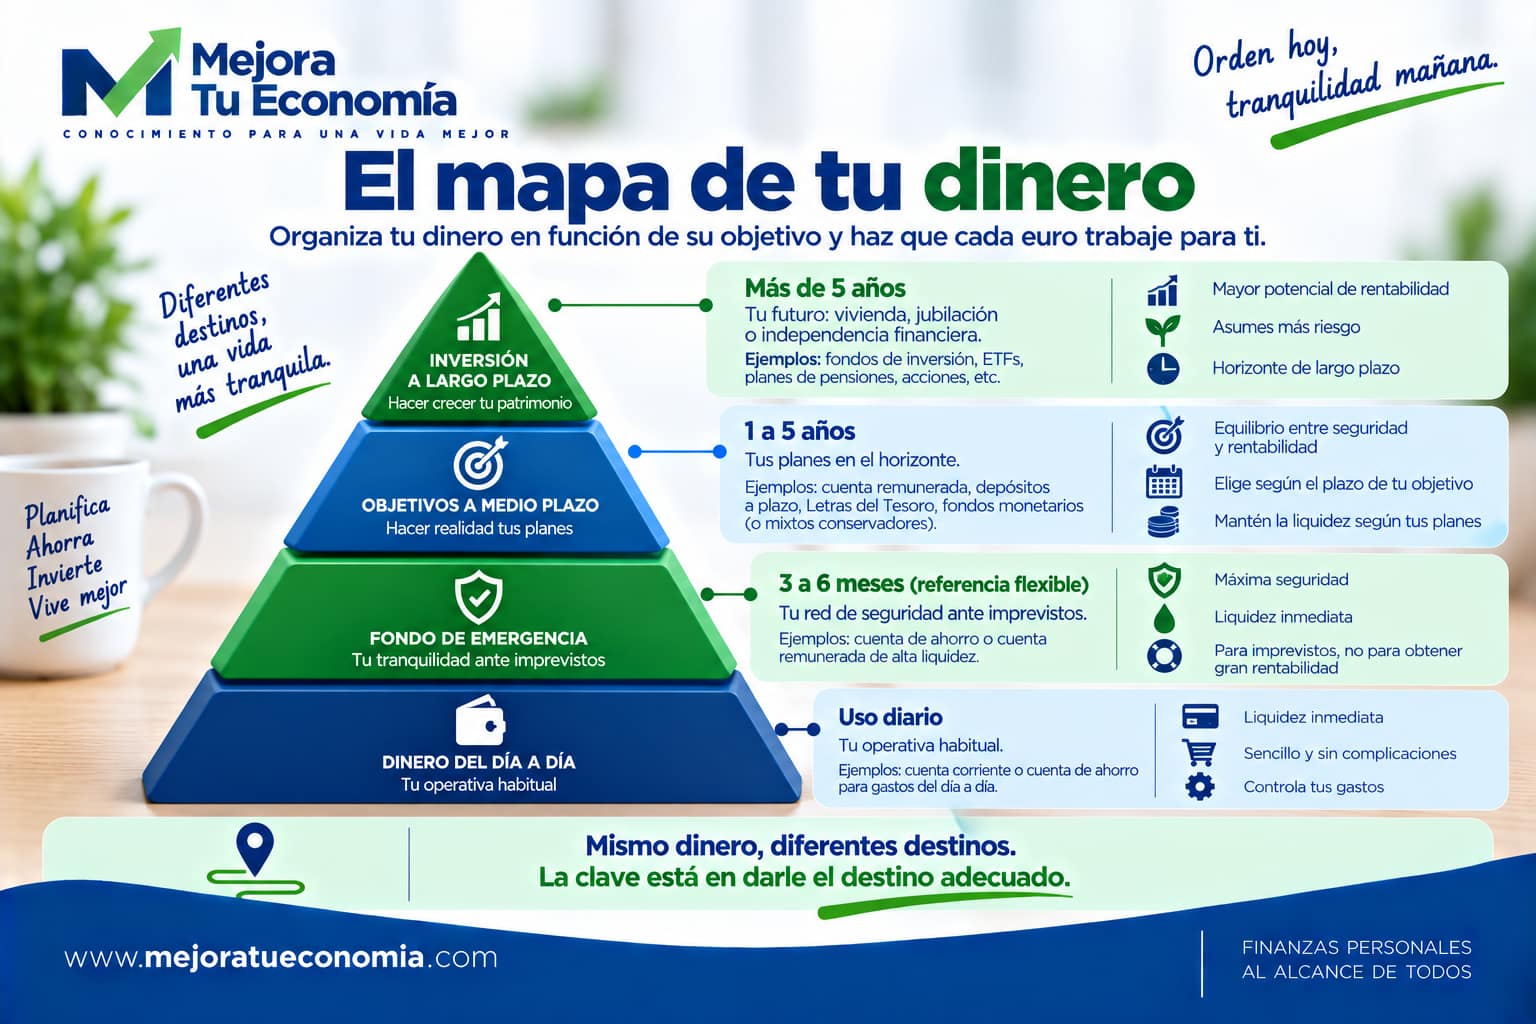
No tienes que elegir un único producto. Puedes dividir tu dinero por objetivos y utilizar diferentes soluciones para la operativa diaria, el fondo de emergencia, los gastos previstos y las metas a largo plazo.
En qué debes fijarte al comparar productos de ahorro
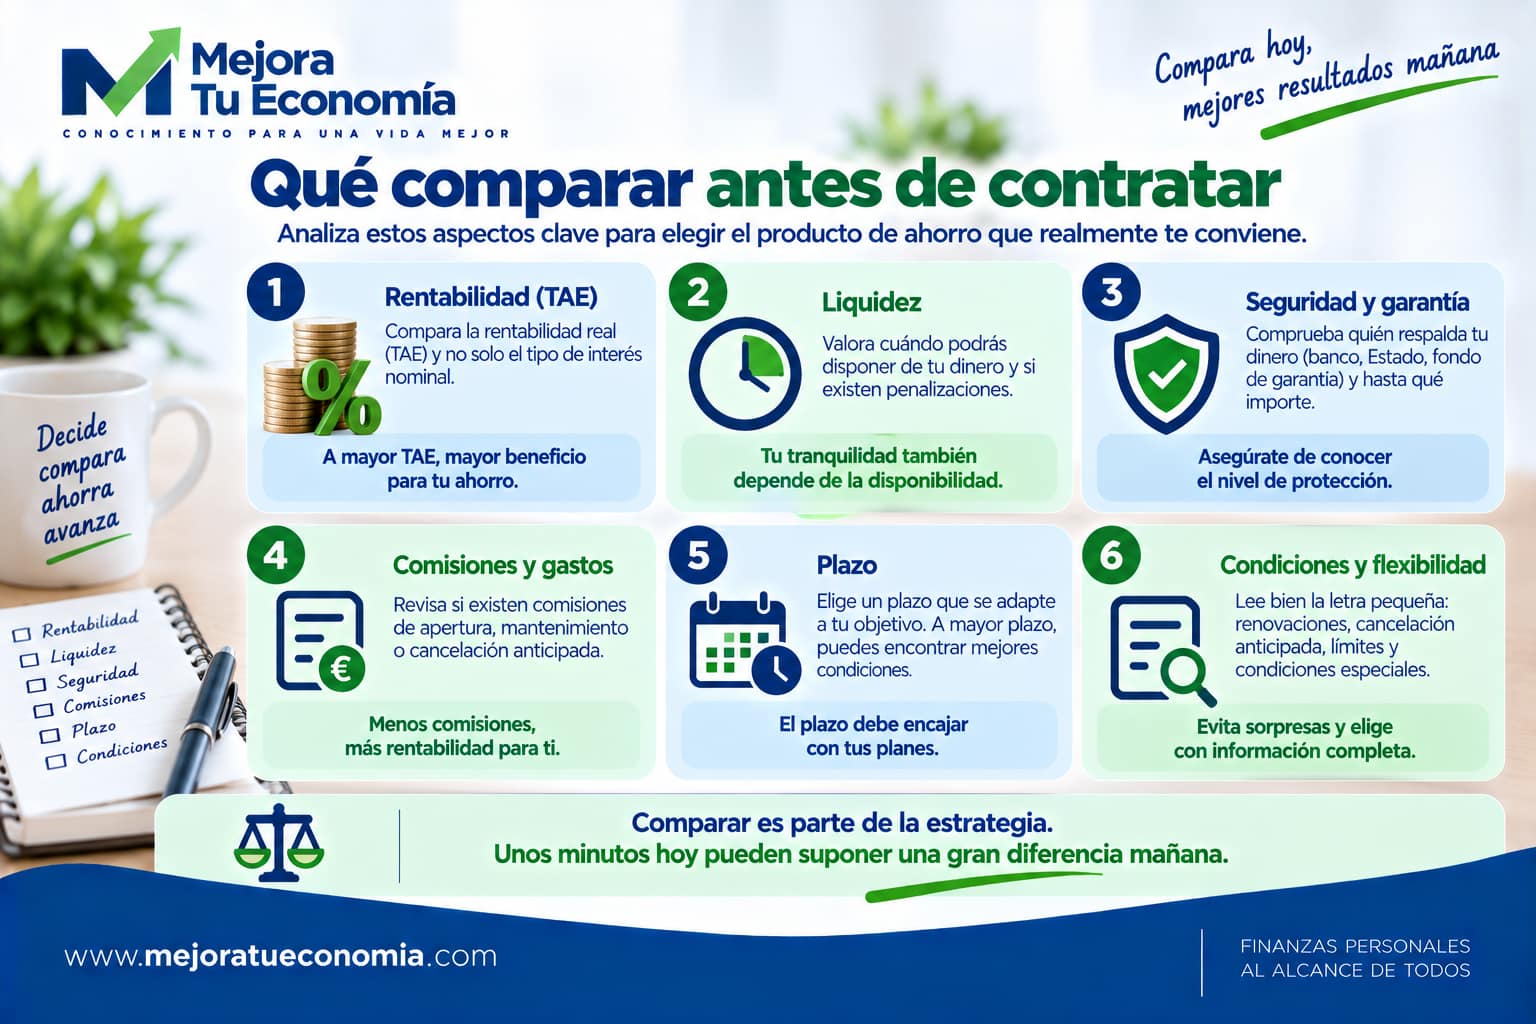
- TAE y rentabilidad efectiva: compara en términos homogéneos y no solo por el reclamo comercial.
- Liquidez: cuándo puedes recuperar el dinero y en qué condiciones.
- Riesgo: posibilidad de pérdida o fluctuación del capital.
- Garantías: qué protección existe y bajo qué condiciones.
- Comisiones: mantenimiento, administración, cancelación u otros costes.
- Plazo: comprueba que el vencimiento coincide con tu objetivo.
- Condiciones: nómina, recibos, saldo máximo remunerado, permanencia u otras vinculaciones.
- Fiscalidad: la rentabilidad neta puede diferir de la rentabilidad anunciada.
El riesgo de dejar demasiado dinero parado
Priorizar la seguridad no significa ignorar la inflación. Si el rendimiento de tu ahorro permanece durante mucho tiempo por debajo del aumento de los precios, su poder adquisitivo puede disminuir.
Eso no significa que debas invertir el dinero que necesitas a corto plazo. Significa que conviene separar correctamente tus objetivos: conservar liquidez para lo próximo y valorar la inversión para el capital destinado al largo plazo.
Conclusiones: primero el objetivo, después el producto
La elección de un producto de ahorro debería comenzar por una pregunta sencilla: ¿qué necesito que haga este dinero por mí?
Para la operativa diaria necesitas disponibilidad. Para tu fondo de emergencia, seguridad y liquidez. Para un objetivo próximo, un plazo que encaje con la fecha en la que necesitarás el dinero. Y para objetivos a largo plazo, puede tener sentido pasar del ahorro a la inversión.
Antes de buscar el producto con la rentabilidad más llamativa, ordena tus objetivos, compara condiciones y asegúrate de entender qué estás contratando. Para estructurar esa comparación puedes utilizar Compara y elige.

- Por qué es importante ahorrar: beneficios y cómo empezar
- Fondo de emergencia: qué es, cuánto necesitas y cómo crearlo
- Cómo controlar tus ingresos y gastos y organizar tu dinero
- Cómo proteger tus ahorros frente a la inflación
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.