
Ahorrar no consiste simplemente en gastar menos. Significa reservar una parte de tus ingresos para ganar seguridad, preparar objetivos y disponer de más opciones en el futuro. Incluso una cantidad modesta, cuando se convierte en hábito, puede cambiar progresivamente la salud de tus finanzas.
«Una inversión en conocimiento paga el mejor interés.»
Benjamin Franklin
El ahorro es una de las piezas fundamentales de unas finanzas personales sólidas. Sin margen entre lo que ingresas y lo que gastas resulta mucho más difícil afrontar imprevistos, financiar proyectos o acumular patrimonio.
Pero ahorrar tampoco debería convertirse en un fin en sí mismo. El dinero que reservas debe responder a una función: protegerte, pagar un objetivo futuro o, cuando corresponda, invertirse con un horizonte y un nivel de riesgo adecuados.
Índice de contenido
¿Qué significa realmente ahorrar?
Ahorrar es reservar una parte de tus ingresos presentes para utilizarla en el futuro. La idea parece sencilla, pero tiene una consecuencia importante: introduces deliberadamente una distancia entre lo que puedes gastar y lo que decides gastar. Si quieres situar esta idea junto a ingresos y gastos, puedes ampliar en Ingresos, gastos y ahorro.
Ese margen es el que después permite crear un fondo de emergencia, afrontar gastos previstos, alcanzar objetivos y acumular capital.
Ahorrar no significa dejar de disfrutar de tu dinero. Significa decidir qué parte quieres disfrutar hoy y qué parte quieres reservar para proteger o mejorar tu futuro.
¿Por qué es tan importante ahorrar?
Cuando gastas de forma recurrente todo lo que ingresas, cualquier gasto extraordinario puede obligarte a reducir otras partidas, utilizar ahorros anteriores o recurrir a financiación. El ahorro crea margen y hace que tu economía sea menos frágil.
También transforma tus posibilidades. Una persona que acumula ahorro puede decidir con más libertad ante determinados cambios laborales, familiares o personales que otra que depende completamente de su siguiente ingreso.
Por eso el ahorro está estrechamente relacionado con tu salud financiera: no es el único indicador importante, pero sí uno de los que te permiten construir estabilidad y avanzar.
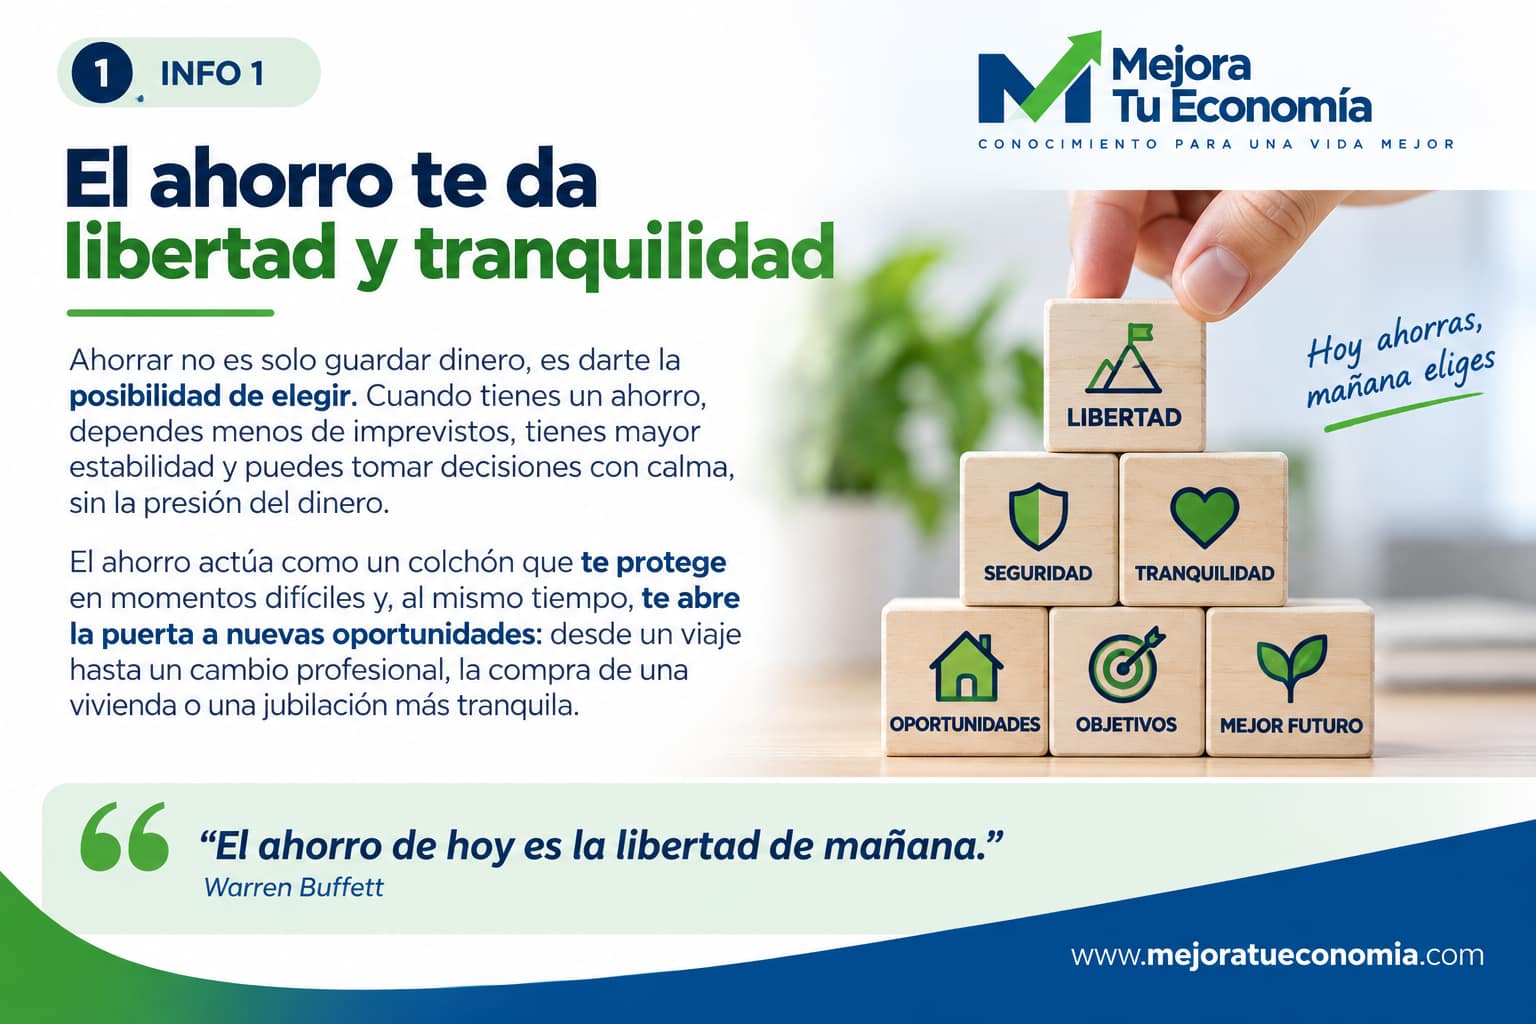
7 beneficios de incorporar el ahorro a tus finanzas
1. Te ayuda a afrontar imprevistos
Una reparación, una avería, un gasto familiar inesperado o una reducción temporal de ingresos son más fáciles de gestionar cuando dispones de liquidez reservada.
2. Reduce tu dependencia de la deuda
Ahorrar para gastos previsibles y disponer de un colchón disminuye la necesidad de financiar determinadas compras o emergencias. Eso puede evitar intereses y liberar ingresos futuros.
3. Permite financiar tus objetivos
Una entrada para una vivienda, estudios, un viaje, cambiar de coche o cualquier proyecto importante requiere convertir un objetivo futuro en ahorro presente.
4. Te permite crear un fondo de emergencia
El ahorro es la materia prima de tu colchón financiero. Puedes ampliar este punto en nuestra guía sobre cómo crear un fondo de emergencia.
5. Te da más capacidad de decisión
El ahorro no compra únicamente cosas. También puede comprar tiempo y margen para decidir: afrontar una transición profesional, una mudanza o cualquier cambio relevante sin depender exclusivamente del próximo salario.
6. Crea capital para invertir
Cuando ya tienes cubiertas tus necesidades de liquidez y tus objetivos próximos, una parte del ahorro de largo plazo puede convertirse en capital para invertir, siempre que entiendas los riesgos y el producto sea adecuado para tu situación.
7. Refuerza buenos hábitos financieros
Ahorrar de forma recurrente obliga a priorizar, planificar y revisar gastos. Esas mismas habilidades son útiles para prácticamente cualquier otra decisión financiera.
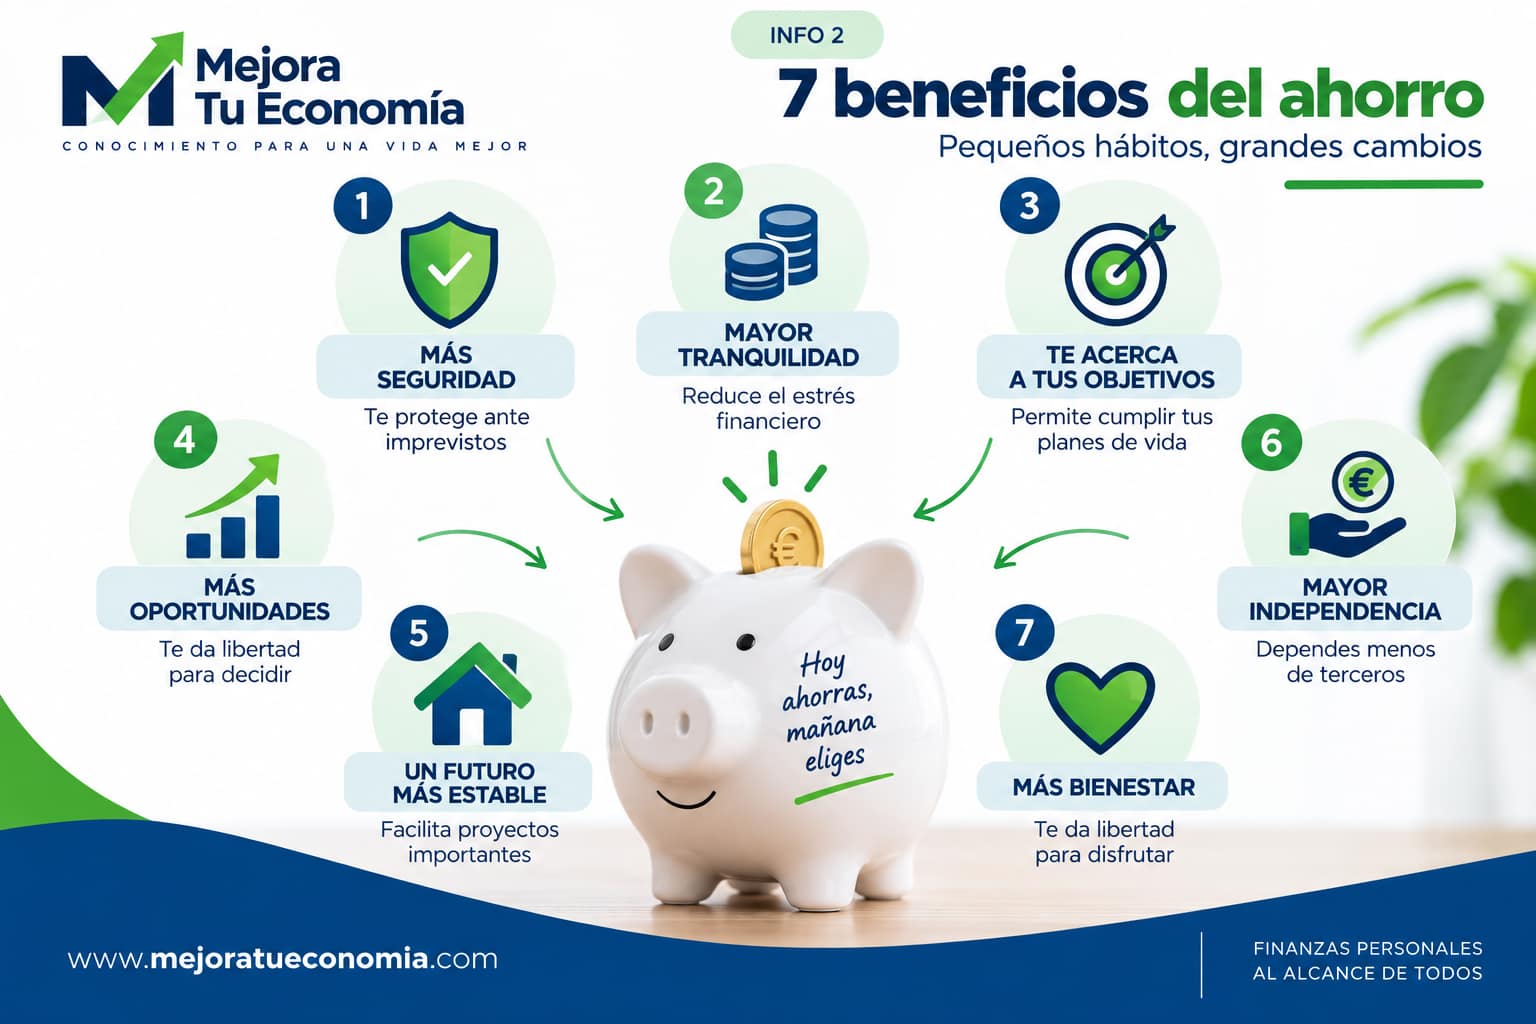
¿Cuánto deberías ahorrar cada mes?
No existe un porcentaje que sea correcto para todo el mundo. Tu capacidad de ahorro depende de tus ingresos, gastos esenciales, deudas, responsabilidades familiares y objetivos.
Reglas como reservar un 10 %, un 20 % o utilizar presupuestos porcentuales pueden servir como referencia, pero no deberían convertirse en una obligación artificial. Si ahora solo puedes reservar una cantidad pequeña, empezar y consolidar el hábito puede ser más útil que abandonar por no alcanzar un porcentaje concreto.
La pregunta práctica es: ¿cuánto puedo ahorrar de forma sostenible y cómo puedo aumentar esa cantidad progresivamente?
Para responderla necesitas conocer tus números. Nuestra guía para controlar tus ingresos y gastos puede ayudarte a calcular tu margen real.
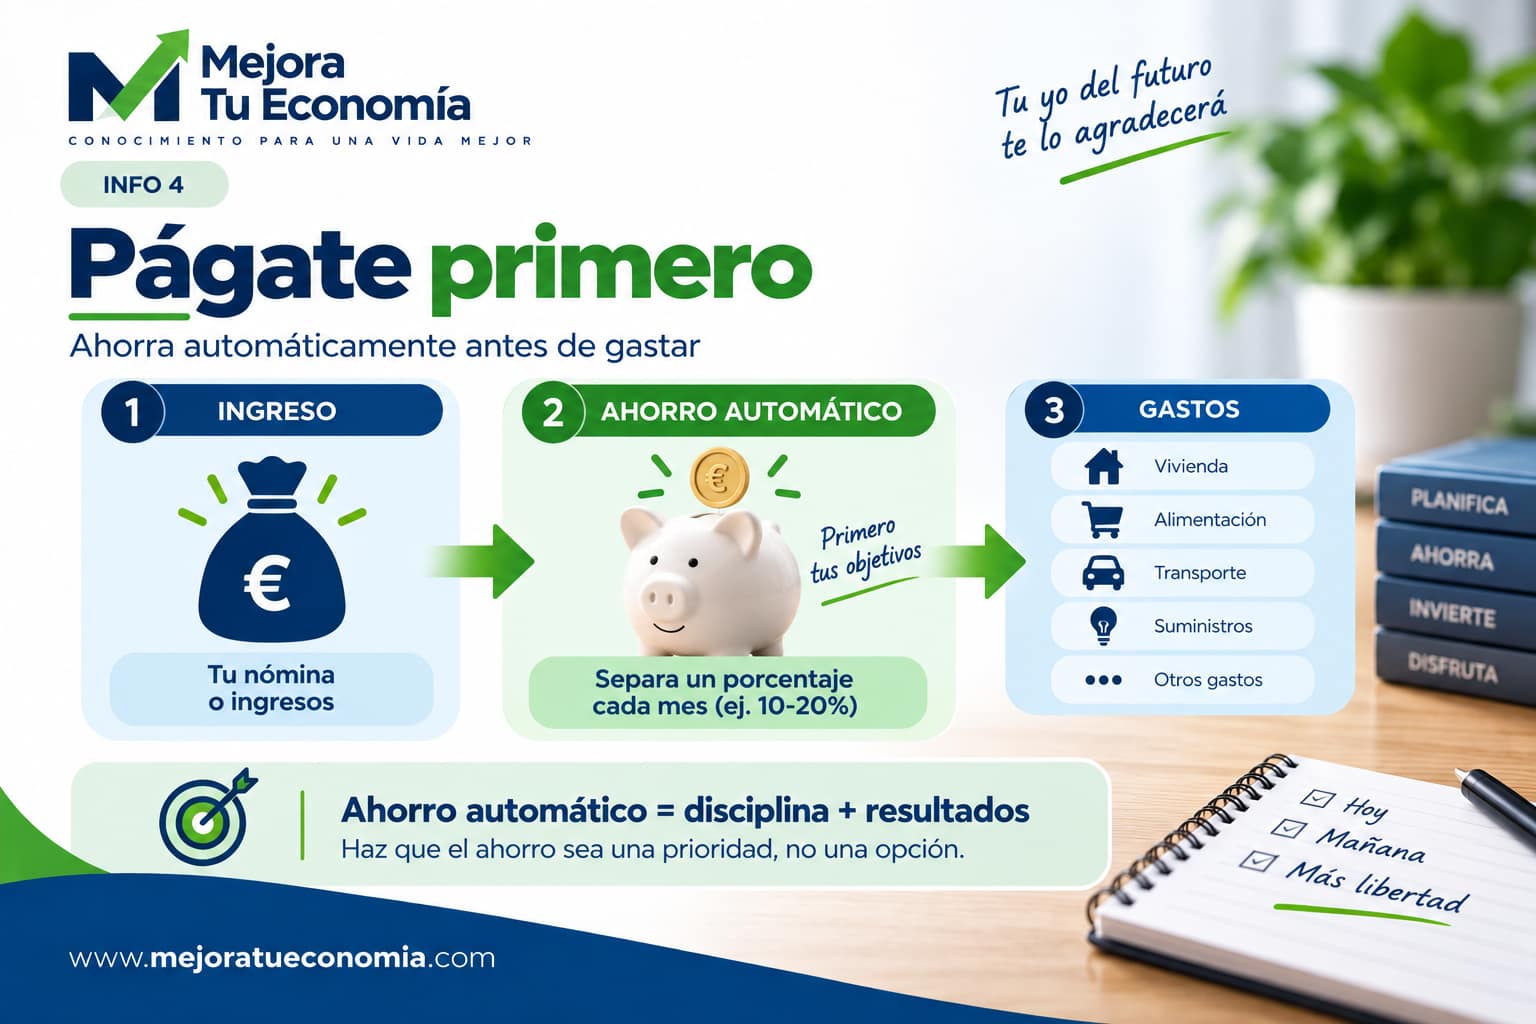
Pagarte primero: una forma sencilla de convertir el ahorro en hábito
Uno de los problemas de intentar ahorrar únicamente lo que queda al final del mes es que el ahorro se convierte en residual. Una alternativa es decidir previamente cuánto quieres reservar y separarlo cuando recibes tus ingresos.
Este enfoque suele conocerse como «pagarte primero». Puedes automatizar una transferencia a una cuenta destinada al ahorro pocos días después de recibir tu nómina o ingreso habitual. En Métodos de ahorro puedes comparar este sistema con otras formas de convertir el ahorro en un hábito.
La automatización no resuelve por sí sola un presupuesto desequilibrado, pero reduce la necesidad de tomar la misma decisión todos los meses.
¿Y si tus ingresos son ajustados y te cuesta ahorrar?
Hay hogares cuyo presupuesto está realmente tensionado y para los que ahorrar puede ser difícil o incluso temporalmente imposible. Decir simplemente «gasta menos» no resuelve ese problema.
En ese caso conviene analizar las dos partes de la ecuación: gastos e ingresos. Revisa primero los gastos recurrentes y las partidas con margen real de ajuste, evitando recortes que comprometan necesidades básicas. Después estudia si existe alguna posibilidad razonable de aumentar ingresos.
Si tienes deuda de coste elevado, reducirla también puede ser prioritaria frente a acumular grandes cantidades de ahorro, aunque mantener una pequeña reserva para imprevistos puede evitar volver a endeudarte ante el primer problema.
El objetivo no es ahorrar a cualquier precio. Es construir una economía sostenible en la que, cuando tus circunstancias lo permitan, exista margen entre lo que ingresas y lo que gastas.
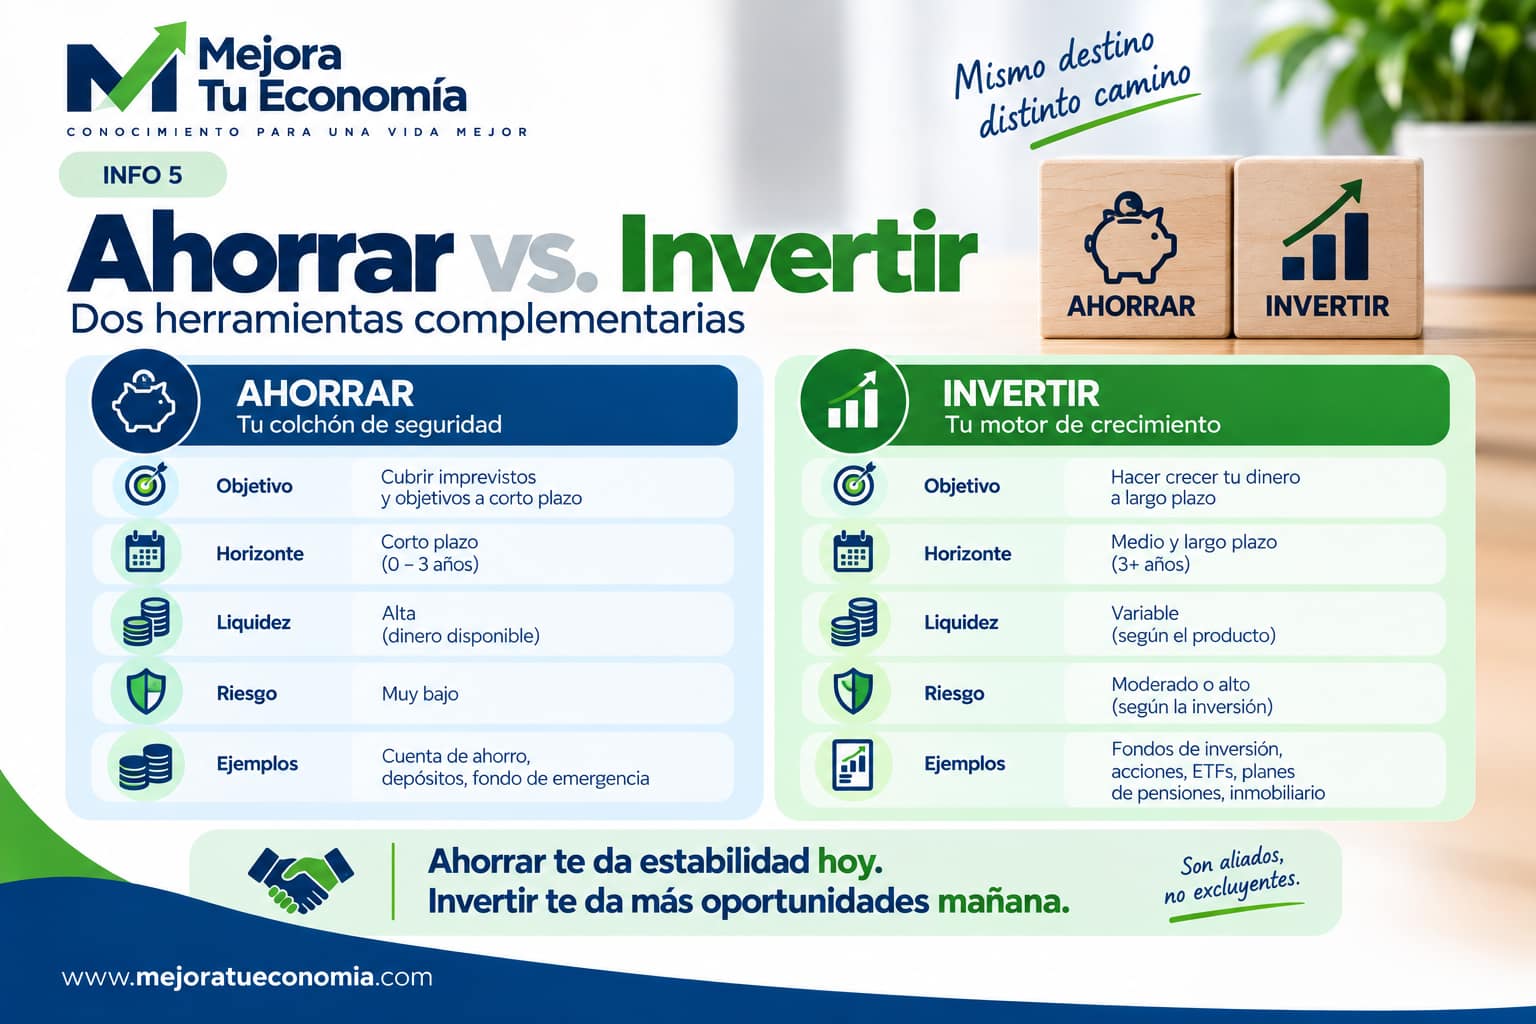
Ahorrar no es lo mismo que invertir
Ahorro e inversión cumplen funciones diferentes. El dinero destinado a gastos próximos o a un fondo de emergencia necesita priorizar disponibilidad y seguridad. El dinero que no esperas necesitar durante un horizonte largo puede admitir otras alternativas, incluida la inversión.
Invertir implica aceptar incertidumbre y la posibilidad de pérdidas. Por eso no todo tu ahorro debería invertirse ni existe una inversión adecuada para todas las personas.
Antes de invertir conviene definir el objetivo, el horizonte temporal, la liquidez que necesitarás y el riesgo que puedes asumir. Después podrás valorar las distintas opciones con criterio. Si estás en ese punto, continúa por Prepárate para invertir.
La inflación también importa
El dinero mantiene su importe nominal en una cuenta, pero eso no significa que mantenga siempre su capacidad de compra. Cuando los precios suben, una misma cantidad puede comprar menos bienes y servicios con el paso del tiempo.
Esto no significa que debas invertir todo para intentar combatir la inflación. La liquidez tiene una función importante. Significa que debes distinguir el dinero que necesitas conservar disponible del ahorro destinado a objetivos de largo plazo.
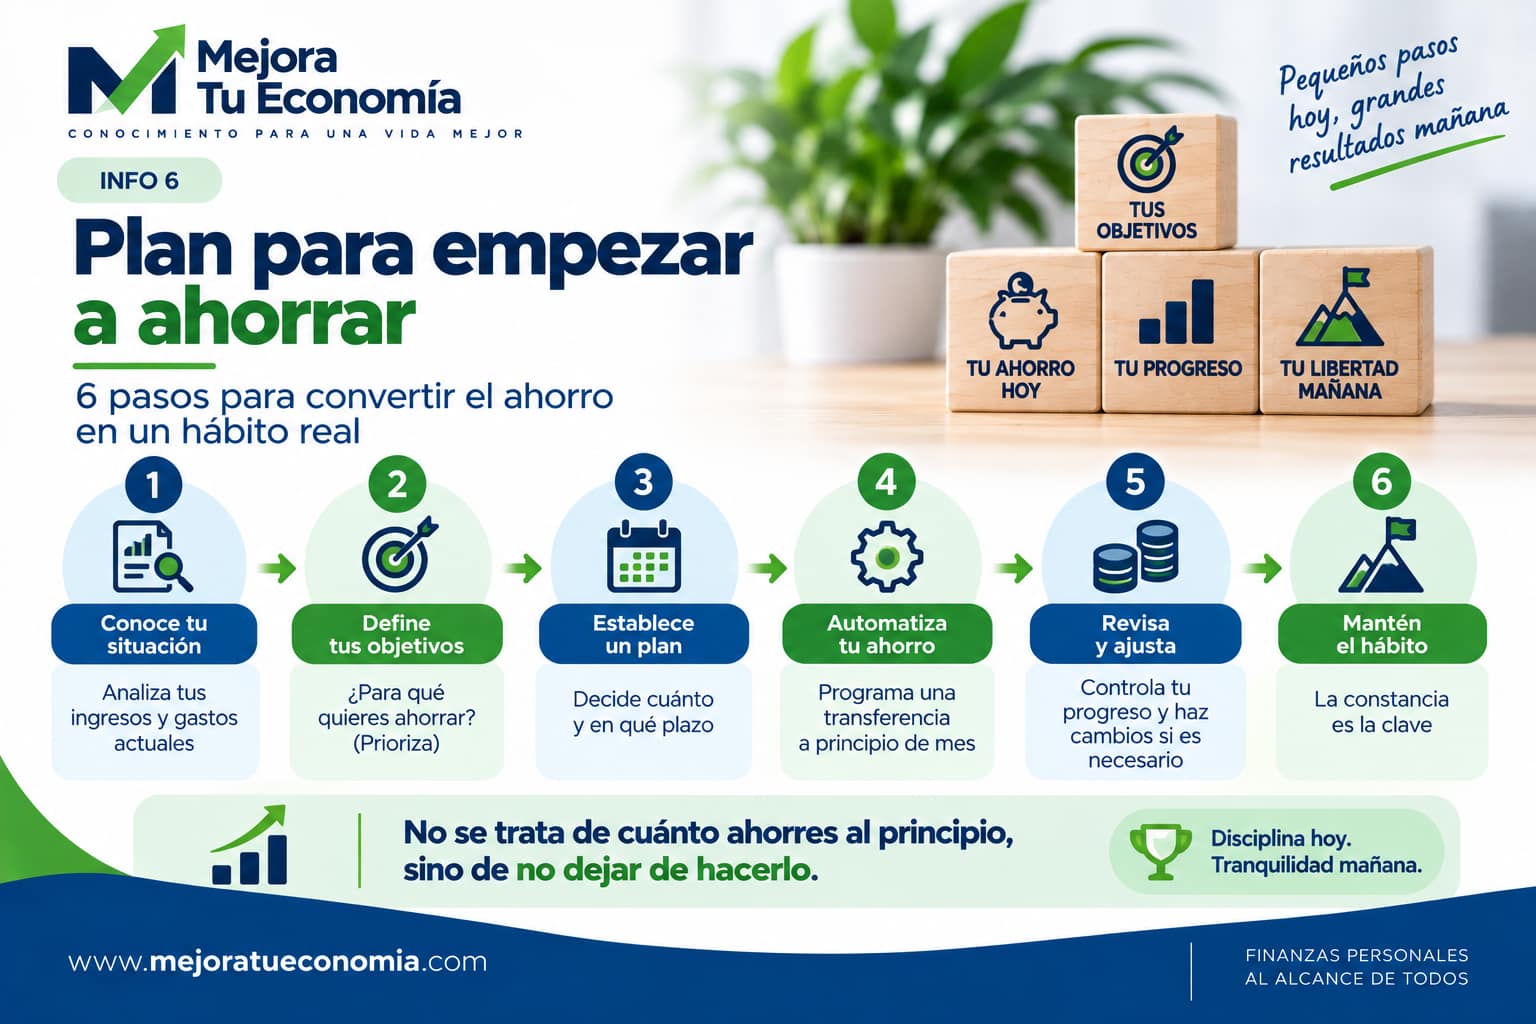
Cómo empezar a ahorrar: un plan en 6 pasos
- Conoce cuánto ingresas y cuánto gastas. Utiliza varios meses para obtener una fotografía representativa.
- Decide para qué quieres ahorrar. Separa imprevistos, gastos previstos y objetivos de medio o largo plazo.
- Elige una cantidad sostenible. Empieza por una cifra que puedas mantener.
- Automatiza el ahorro. Si tus ingresos son regulares, programa la transferencia.
- Aumenta progresivamente. Aprovecha mejoras de ingresos o reducciones de gastos para elevar tu aportación.
- Revisa el destino del dinero. No mantengas todo el ahorro indefinidamente en el mismo lugar sin preguntarte para qué lo necesitas y cuándo.
Conclusiones: ahorrar es crear margen para decidir
Ahorrar es importante porque transforma una parte de tus ingresos actuales en seguridad y posibilidades futuras. Te ayuda a absorber imprevistos, depender menos de la deuda, financiar objetivos y construir capital.
Pero la clave no está en acumular dinero sin propósito. Define qué función tiene cada parte de tu ahorro y construye un sistema que puedas mantener.
Si todavía no ahorras, comienza por conocer tus números y reservar una primera cantidad. Si ya lo haces, el siguiente paso es comprobar si ese ahorro está correctamente distribuido entre liquidez, objetivos e inversión.
Comprueba tu capacidad de ahorro
La Radiografía Financiera te ayuda a ver tu margen mensual, tu ahorro declarado y cómo encajan con tu colchón, tus deudas y tu patrimonio.

- Cómo controlar tus ingresos y gastos y organizar tu dinero
- Salud financiera: qué es, cómo medirla y cómo mejorarla
- Por qué es importante tener un fondo de emergencia
- Cómo crear un plan de ahorro periódico
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.