
Los planes de pensiones son uno de los productos más conocidos para preparar la jubilación, pero ser conocidos no significa que sean automáticamente la mejor opción. Tienen ventajas fiscales, permiten invertir a muy largo plazo y pueden ayudarnos a mantener una disciplina de ahorro. También tienen limitaciones importantes que debemos conocer.
Además, algunas de sus características han cambiado. Desde 2025 es posible disponer de los derechos correspondientes a aportaciones con al menos diez años de antigüedad en los supuestos a los que resulta aplicable esta regla, por lo que hablar de los planes de pensiones como productos completamente ilíquidos ya no refleja correctamente su funcionamiento actual.
La cuestión, por tanto, no debería ser si los planes de pensiones son buenos o malos. La pregunta realmente útil es: ¿qué pueden aportar a mi estrategia para la jubilación y qué otras alternativas debería comparar?
Índice de contenido
Antes de empezar: un plan de pensiones es solo una herramienta
Preparar nuestra jubilación es un objetivo. Un plan de pensiones es únicamente uno de los instrumentos que podemos utilizar para conseguirlo.
Podemos preparar nuestra jubilación mediante planes de pensiones, fondos de inversión, carteras de acciones o ETF, seguros de ahorro, inmuebles, planes de empleo o una combinación de diferentes alternativas.
Por eso, antes de elegir un producto deberíamos definir cuánto queremos acumular, cuánto podemos ahorrar, cuántos años tenemos por delante y qué riesgo estamos dispuestos y podemos asumir. Ese trabajo previo se desarrolla en Cómo planificar tu jubilación. Después elegiremos las herramientas. No al revés.
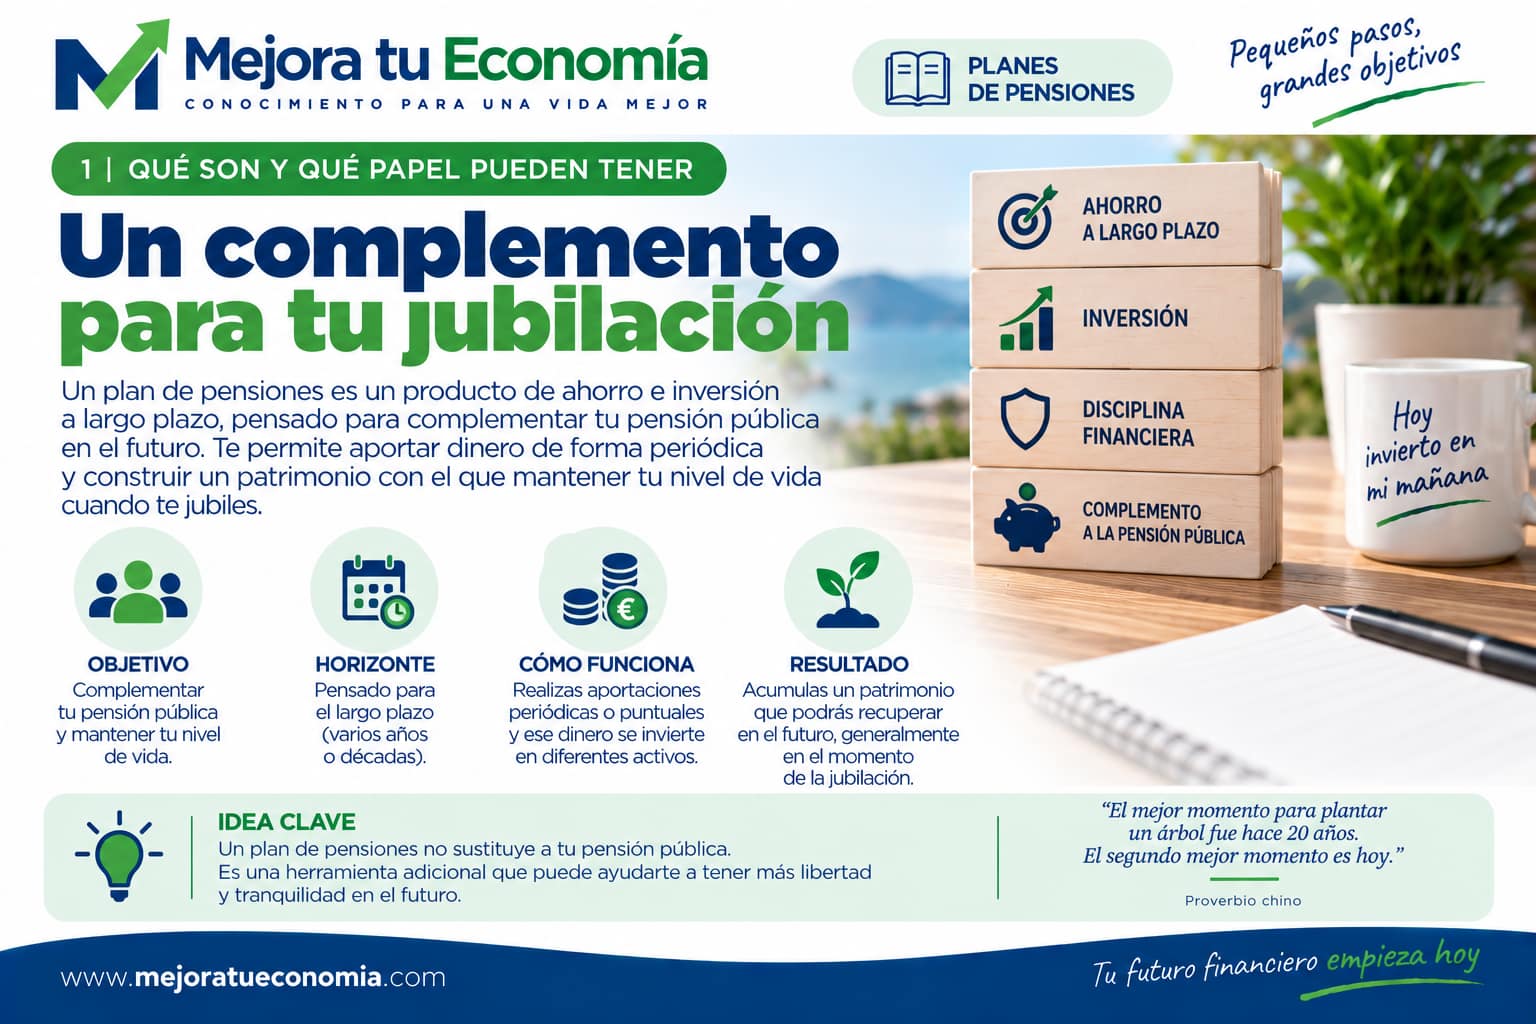
¿Qué ventajas tienen los planes de pensiones?
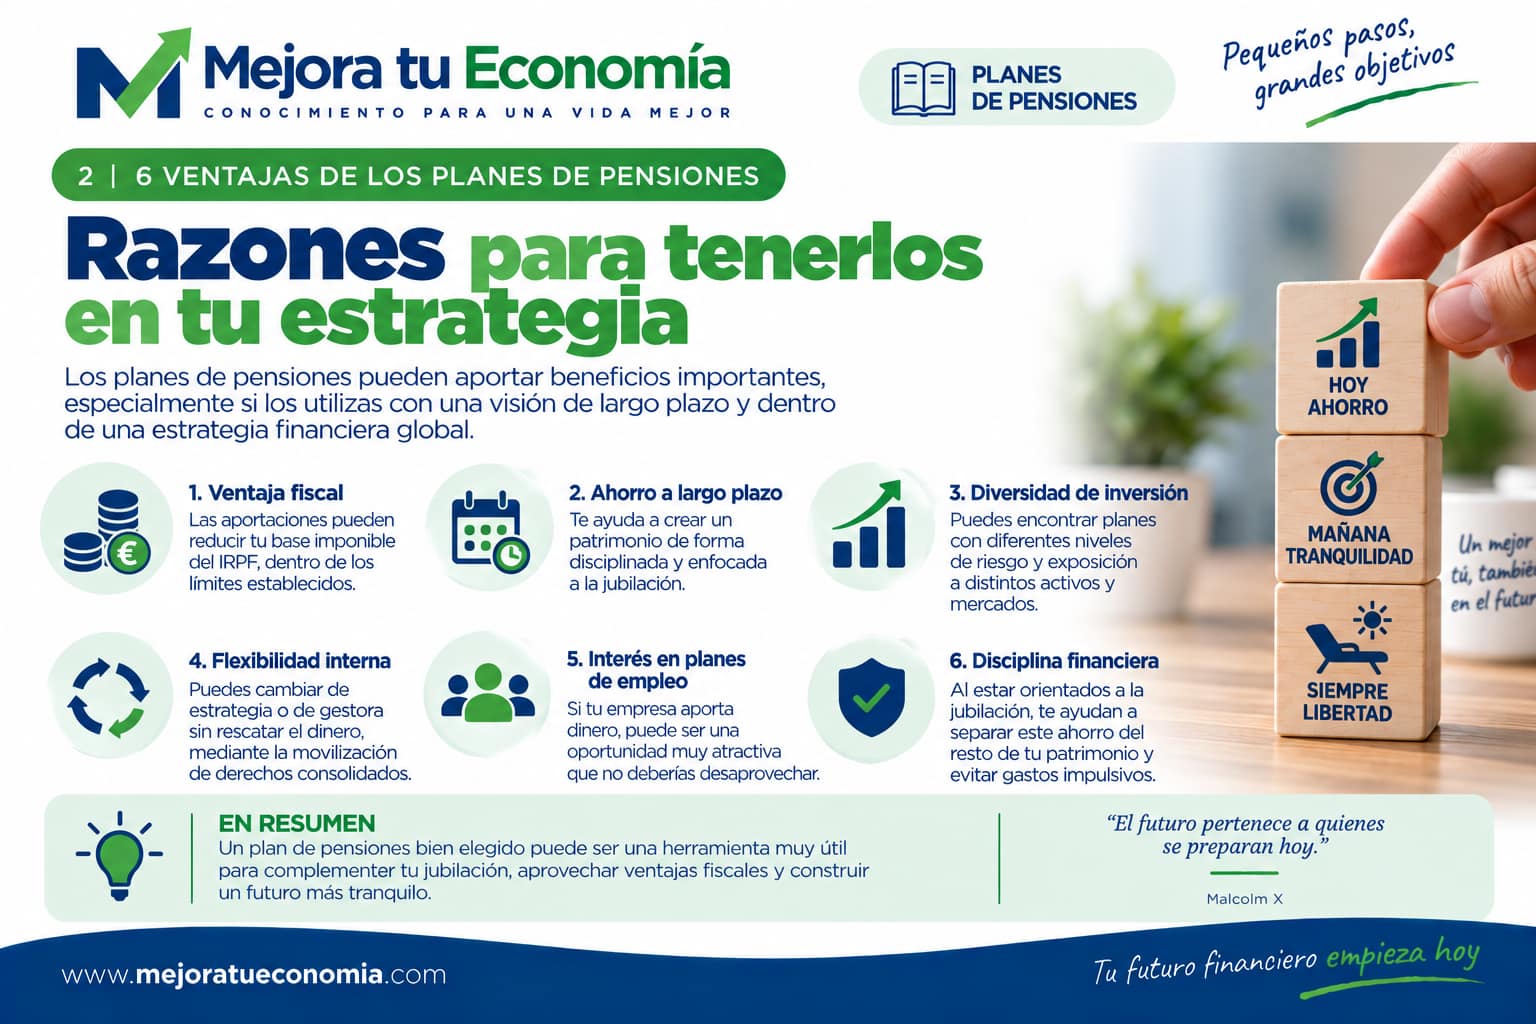
1. Pueden proporcionar una ventaja fiscal durante las aportaciones
Las aportaciones que cumplen los requisitos establecidos pueden reducir la base imponible general del IRPF dentro de los límites legales. Pero debemos entender correctamente esta ventaja: no significa que Hacienda nos regale los impuestos.
Cuando recuperemos el plan, las prestaciones tributarán en el IRPF como rendimientos del trabajo. Estamos, fundamentalmente, ante un diferimiento fiscal.
2. Favorecen el ahorro a largo plazo
La menor liquidez que tradicionalmente ha caracterizado a estos productos también puede producir un efecto positivo: dificulta utilizar el ahorro de la jubilación para otros gastos. Para determinadas personas, separar este patrimonio puede ayudar a mantener la disciplina durante décadas.
3. Permiten invertir en diferentes activos
Podemos encontrar planes con exposición principalmente a renta fija, renta variable, estrategias mixtas y diferentes mercados. Por tanto, el riesgo depende fundamentalmente de su cartera y estrategia.
4. Puedes cambiar de estrategia sin rescatar el dinero
Los derechos consolidados pueden movilizarse entre determinados productos de previsión compatibles siguiendo las condiciones establecidas. Esto permite cambiar de gestora o estrategia sin tener que recuperar primero el dinero para volver a invertirlo.
5. Los planes de empleo pueden ser especialmente interesantes
Cuando existe una contribución empresarial, la comparación cambia considerablemente. Si nuestra empresa aporta dinero adicional condicionado a nuestra participación, merece un análisis específico.
6. Ayudan a separar el dinero de la jubilación
Tener un patrimonio específicamente identificado para la jubilación puede reducir la tentación de utilizarlo para otros objetivos y gastos.
¿Y cuáles son sus inconvenientes?
Aquí es donde debemos ser especialmente exigentes.
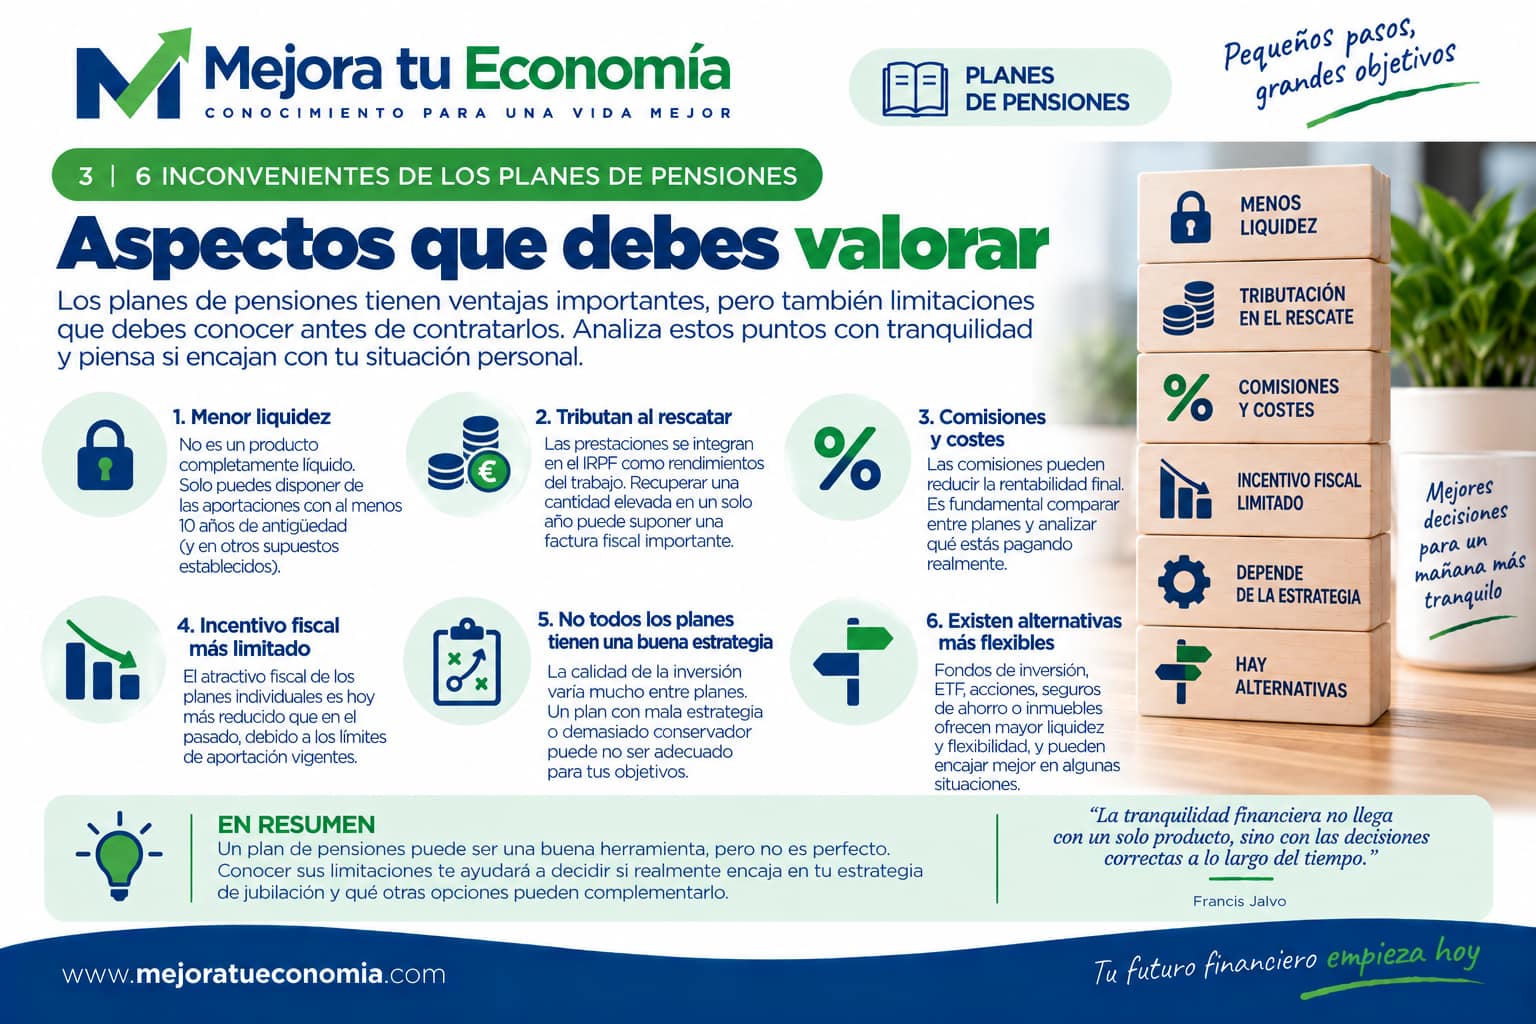
1. Tienen menos liquidez que otras inversiones
Este inconveniente se ha reducido, pero no ha desaparecido. La normativa permite disponer anticipadamente, en los sistemas a los que resulta aplicable, de derechos correspondientes a aportaciones con al menos diez años de antigüedad. Aun así, un fondo de inversión o una cartera de valores normalmente ofrecen una disponibilidad superior.
MENOS ILÍQUIDOS QUE ANTES NO SIGNIFICA COMPLETAMENTE LÍQUIDOS.
2. La fiscalidad del rescate exige planificación
Las prestaciones de los planes de pensiones se integran fiscalmente como rendimientos del trabajo. Recuperar una cantidad elevada en un único ejercicio puede generar una factura fiscal considerable. La planificación también debe incluir cuándo y cómo recuperar el patrimonio.
3. Las comisiones pueden erosionar el resultado
Una diferencia aparentemente pequeña en costes puede convertirse en mucho dinero después de 20, 30 o 40 años. Debemos comparar comisiones, cartera, riesgo, rentabilidad histórica y consistencia de la gestión.
4. El incentivo fiscal de los planes individuales es más limitado que antiguamente
El marco fiscal ha cambiado y puede volver a hacerlo. Además, los planes de empleo y otros sistemas de previsión pueden tener reglas y límites distintos de los planes individuales.
5. No todos los planes tienen una buena estrategia de inversión
Que un producto tenga ventajas fiscales no convierte automáticamente su cartera en una buena inversión. La fiscalidad nunca debería ocultarnos la calidad de la inversión.
6. Existen alternativas más flexibles
No tenemos que elegir entre plan de pensiones sí o plan de pensiones no. Podemos combinar diferentes herramientas de ahorro e inversión.
El cambio de 2025: aportaciones con 10 años de antigüedad
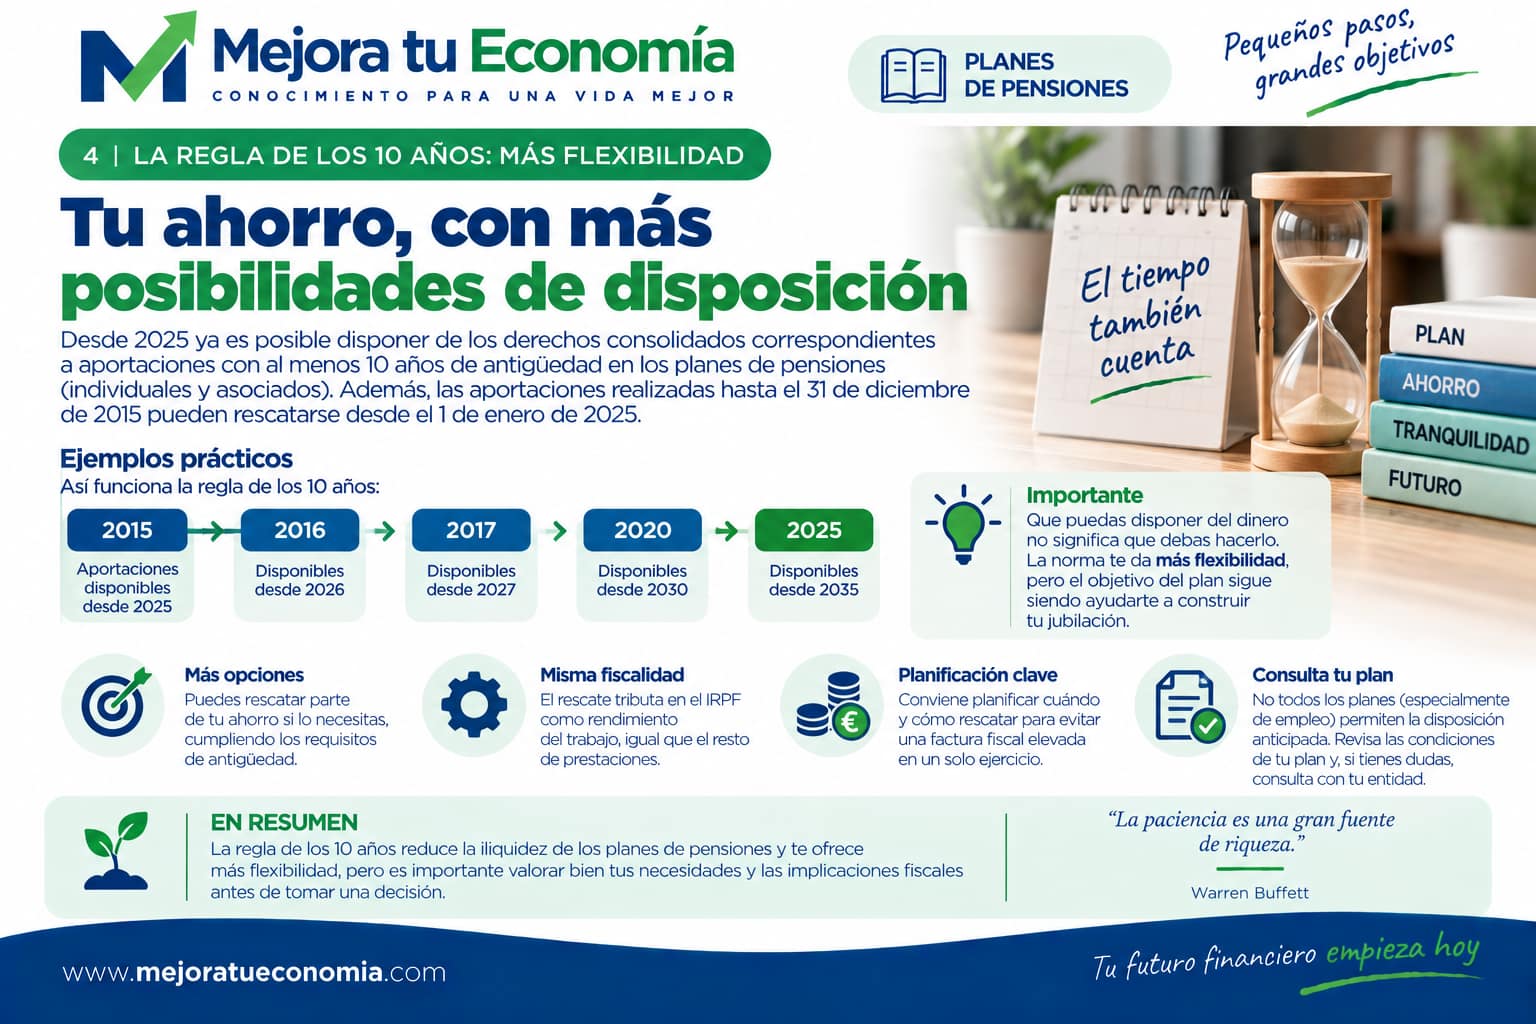
Esta novedad modifica uno de los principales argumentos históricos contra los planes de pensiones. La normativa permite disponer anticipadamente de los derechos consolidados correspondientes a aportaciones realizadas con al menos diez años de antigüedad en los sistemas a los que resulta aplicable.
Así, las aportaciones efectuadas hasta el 31 de diciembre de 2015 pudieron comenzar a quedar disponibles desde 2025. Las realizadas en 2016 alcanzan diez años en 2026; las de 2017, en 2027; y así sucesivamente.
En los planes de empleo, esta posibilidad está condicionada además por la regulación y las especificaciones aplicables al propio plan.
LIQUIDEZ NO SIGNIFICA NECESIDAD DE RESCATE.
Que podamos disponer del dinero no significa que debamos hacerlo. El objetivo sigue siendo construir patrimonio para la jubilación y cualquier rescate debe considerar también sus consecuencias fiscales.
Plan de pensiones frente a otras alternativas
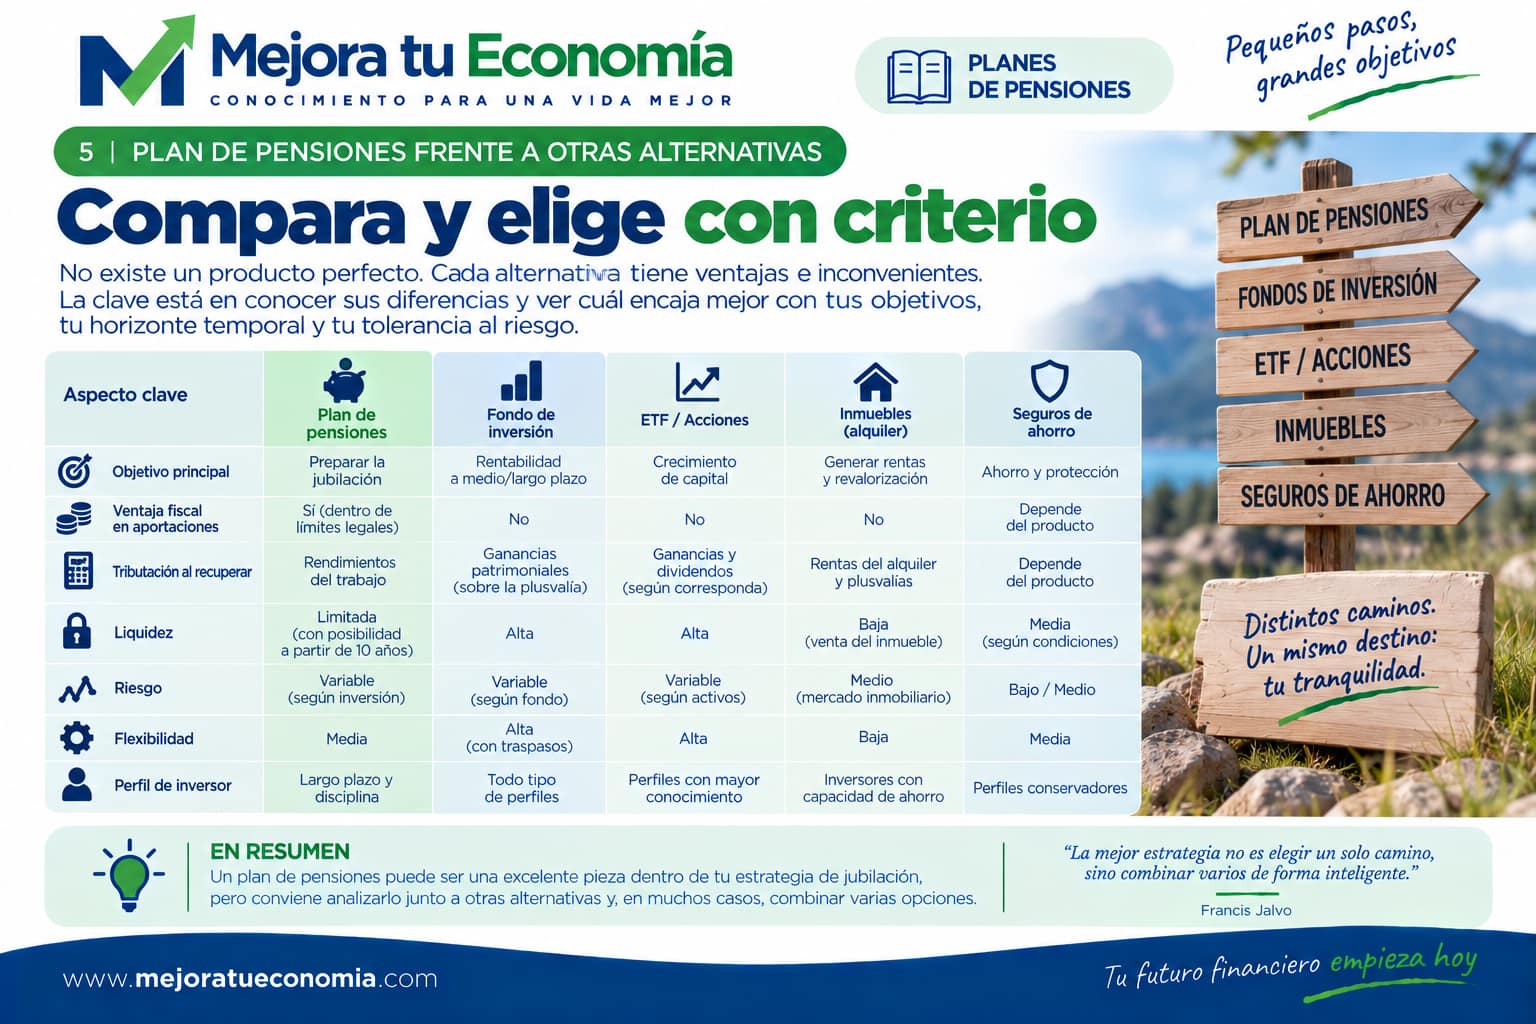
La comparación deja clara una cuestión: ningún producto gana en todos los apartados. Un fondo de inversión puede ofrecer mayor liquidez; una cartera de acciones o ETF, mucha flexibilidad; un inmueble puede generar rentas; y un plan de pensiones tiene características fiscales y de previsión específicas. Puedes ampliar esta comparación en Alternativas de ahorro para la jubilación.
Precisamente por eso, en muchos casos tiene más sentido construir una estrategia diversificada que intentar encontrar un único producto perfecto.
¿Cuándo puede tener sentido un plan de pensiones?
- Tenemos un horizonte de inversión largo.
- Buscamos complementar nuestra jubilación.
- Obtenemos un efecto fiscal relevante con las aportaciones.
- Podemos planificar fiscalmente el rescate.
- Tenemos acceso a un buen plan con costes razonables.
- Nuestro empleador realiza aportaciones.
- Queremos separar claramente este ahorro del resto de nuestro patrimonio.
¿Cuándo puede encajarnos menos?
- Necesitamos disponer libremente del dinero.
- Nuestro horizonte es corto.
- La ventaja fiscal que obtenemos es reducida.
- El plan disponible tiene costes elevados.
- No entendemos su política de inversión.
- Ya tenemos demasiado patrimonio concentrado en productos con poca liquidez.
- Existen alternativas que encajan mejor con nuestros objetivos.
7 preguntas antes de contratar un plan de pensiones
1. ¿Qué ventaja fiscal obtengo realmente?
No te quedes con «desgrava». Calcula el efecto en tu situación concreta.
2. ¿En qué invierte?
Debes comprender qué hay detrás del producto.
3. ¿Cuánto me cuesta?
Compara comisiones y gastos.
4. ¿Qué riesgo estoy asumiendo?
El nombre del producto importa menos que su cartera.
5. ¿Cuándo podré disponer del dinero?
Conoce las reglas antes de aportar.
6. ¿Cómo podría tributar cuando lo recupere?
Piensa también en la salida.
7. ¿Qué alternativas tengo?
Un plan de pensiones debe compararse con el resto de opciones disponibles para tu objetivo. Para ordenar esa decisión puedes seguir el método de Compara y elige.
Entonces, ¿son el mejor producto para la jubilación?
No existe un producto universalmente mejor para todas las personas.
Un plan de pensiones puede ser una pieza útil dentro de una estrategia de jubilación, especialmente cuando conseguimos combinar una inversión adecuada, costes razonables y una utilización eficiente de su fiscalidad.
Pero no deberíamos contratarlo simplemente porque «es lo que se utiliza para jubilarse». Ni descartarlo utilizando argumentos que pertenecen al funcionamiento que estos productos tenían hace años.
PENSIÓN PÚBLICA + PLAN DE PENSIONES + FONDOS E INVERSIÓN + OTROS ACTIVOS
La combinación concreta dependerá de cada persona. La estrategia es más importante que intentar encontrar un único producto perfecto.
Si quieres repasar desde el principio cómo funciona este producto, puedes consultar nuestra guía: ¿Qué es un plan de pensiones y cómo funciona?
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.
Muchas gracias por esta información. Me ha sido de utilidad. Nunca es demasiado temprano para informarse sobre estos temas. Saludos
Gracias por el post. Muy interesante, sobre todo por los criterios que utilizáis para evaluar y valorar las diferentes ventajas y desventajas que tienen este tipo de productos, da para reflexionar el artículo. Enhorabuena! Saludos.