Ahorrar para la jubilación no consiste en encontrar un único producto perfecto. Consiste en combinar tiempo, ahorro periódico, diversificación, liquidez, fiscalidad y un nivel de riesgo que puedas mantener durante años.
La mejor estrategia para la jubilación es la que puedes entender, mantener y adaptar durante muchos años.
Índice de contenido
Antes de elegir productos, calcula qué necesitas
La jubilación es un objetivo financiero de largo plazo y no debería empezar por preguntar «¿qué producto contrato?». Primero estima cuándo quieres jubilarte, qué nivel de gasto esperas tener, qué ingresos previsibles tendrás y qué patrimonio puedes construir.
Cuanto mayor sea el plazo disponible, más importante puede ser el ahorro periódico y la capitalización. Y cuanto más se acerque la fecha en la que necesitarás el dinero, mayor importancia adquieren la liquidez, la estabilidad y la planificación de las retiradas.
→ Cómo planificar tu jubilación
12 alternativas para ahorrar e invertir para la jubilación
No todas cumplen la misma función ni tienen el mismo riesgo. Algunas son vehículos específicamente previsionales; otras son productos de ahorro o inversión que pueden formar parte de una estrategia de jubilación.
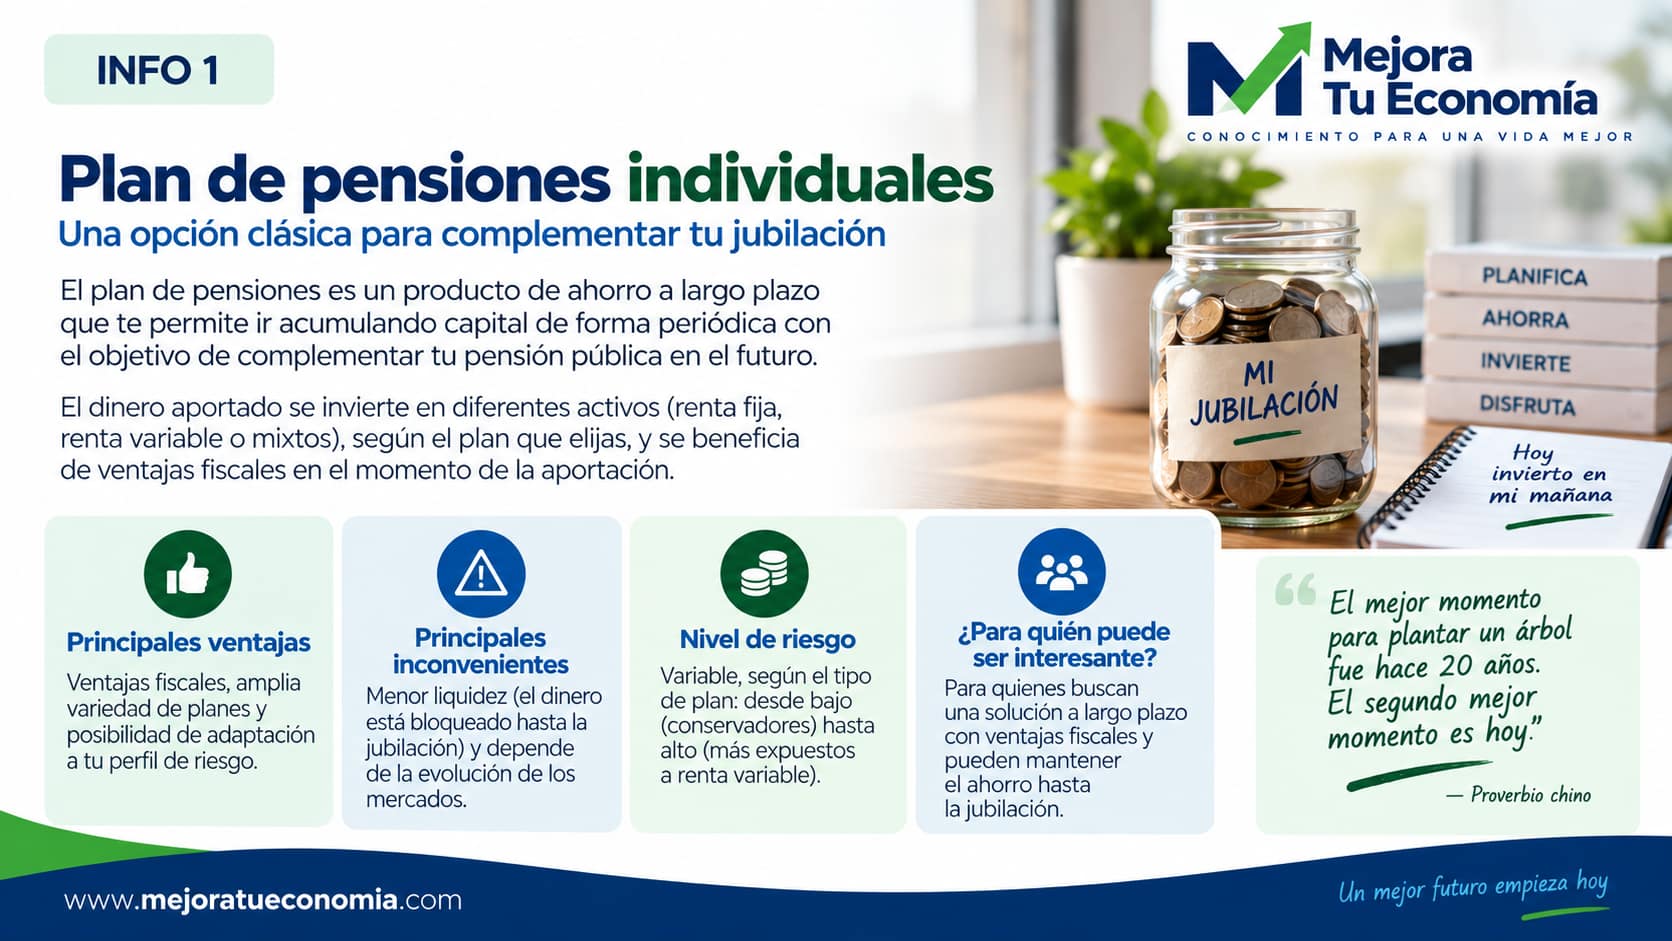
1. Planes de pensiones individuales
Son vehículos orientados al ahorro previsional. Las aportaciones pueden reducir la base imponible del IRPF dentro de los límites legales aplicables, mientras que las prestaciones percibidas tributan con carácter general como rendimientos del trabajo.
Desde 2025 también pueden hacerse efectivos derechos consolidados correspondientes a aportaciones con al menos diez años de antigüedad, además de los demás supuestos legalmente previstos. No los elijas solo por el ahorro fiscal: analiza comisiones, inversión, riesgo, horizonte y futuro rescate.
→ ¿Son los planes de pensiones el mejor producto para tu jubilación?
2. Planes de previsión asegurados (PPA)
Son seguros de vida destinados al ahorro previsional que comparten buena parte del tratamiento fiscal y de las contingencias de los planes de pensiones. Su estructura aseguradora y sus garantías los diferencian de un plan tradicional. Revisa rentabilidad esperada, costes, condiciones e inflación.
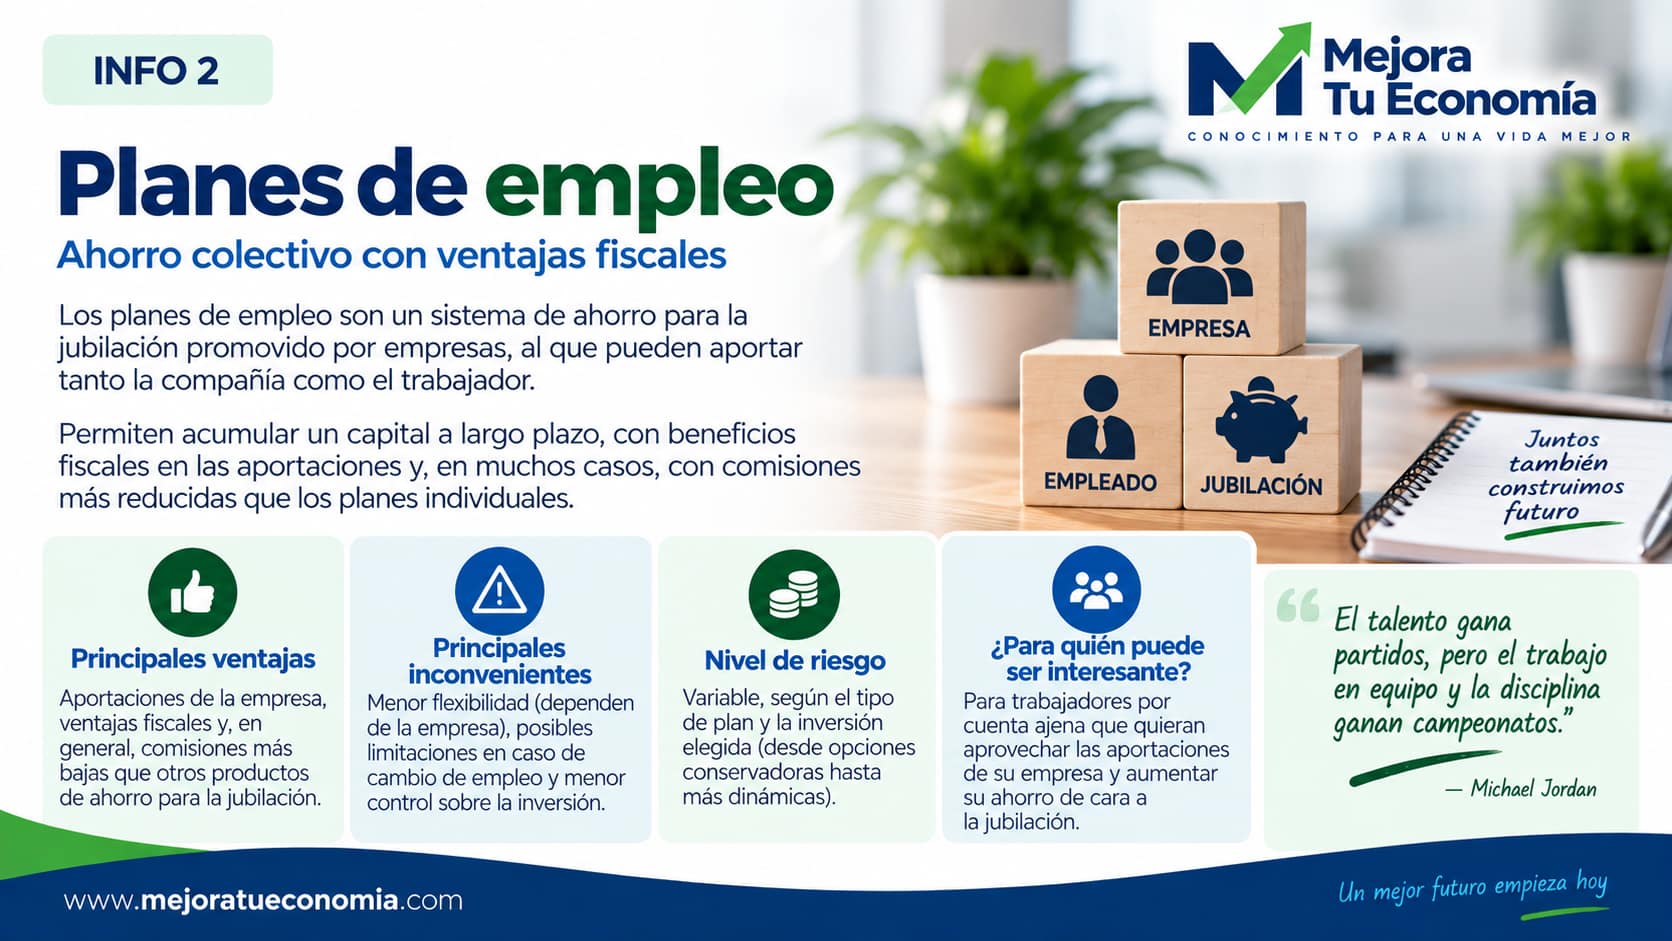
3. Planes de pensiones de empleo
Cuando tu empresa o actividad profesional permite acceder a un sistema de empleo, merece una revisión específica. Analiza aportaciones empresariales, aportación propia, política de inversión, costes y fiscalidad vigente.
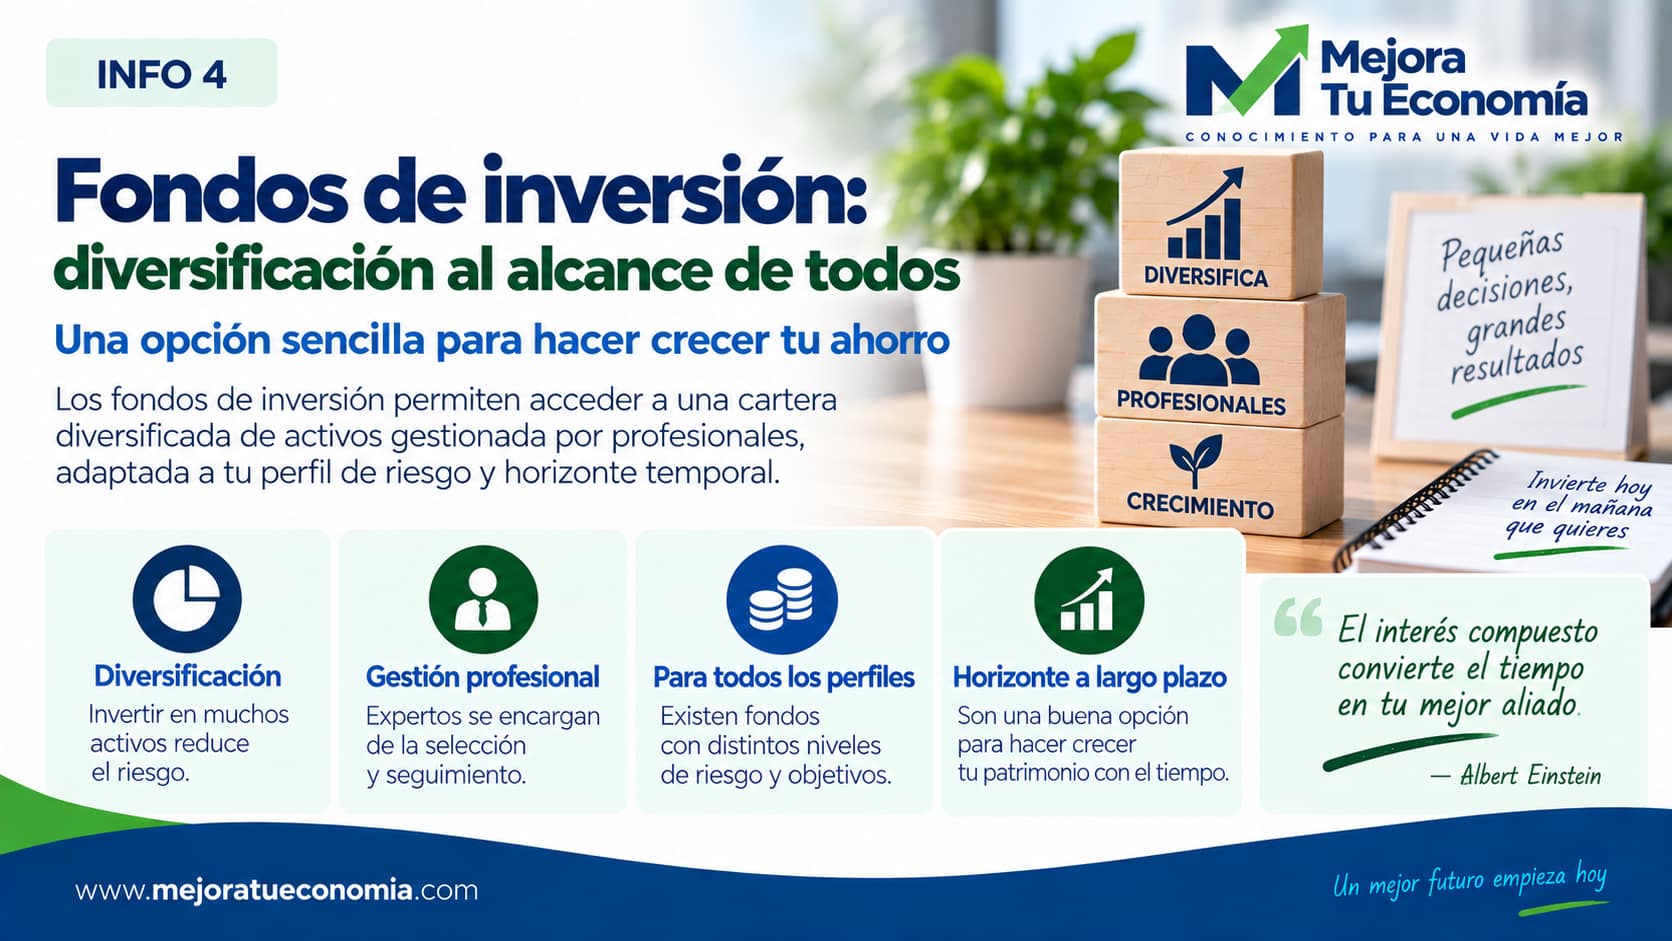
4. Fondos de inversión
Permiten construir carteras diversificadas y adaptar el riesgo al horizonte temporal. En España, determinados traspasos entre fondos que cumplen los requisitos fiscales pueden realizarse sin tributar en ese momento por la ganancia acumulada, aplazando la tributación hasta el reembolso definitivo.
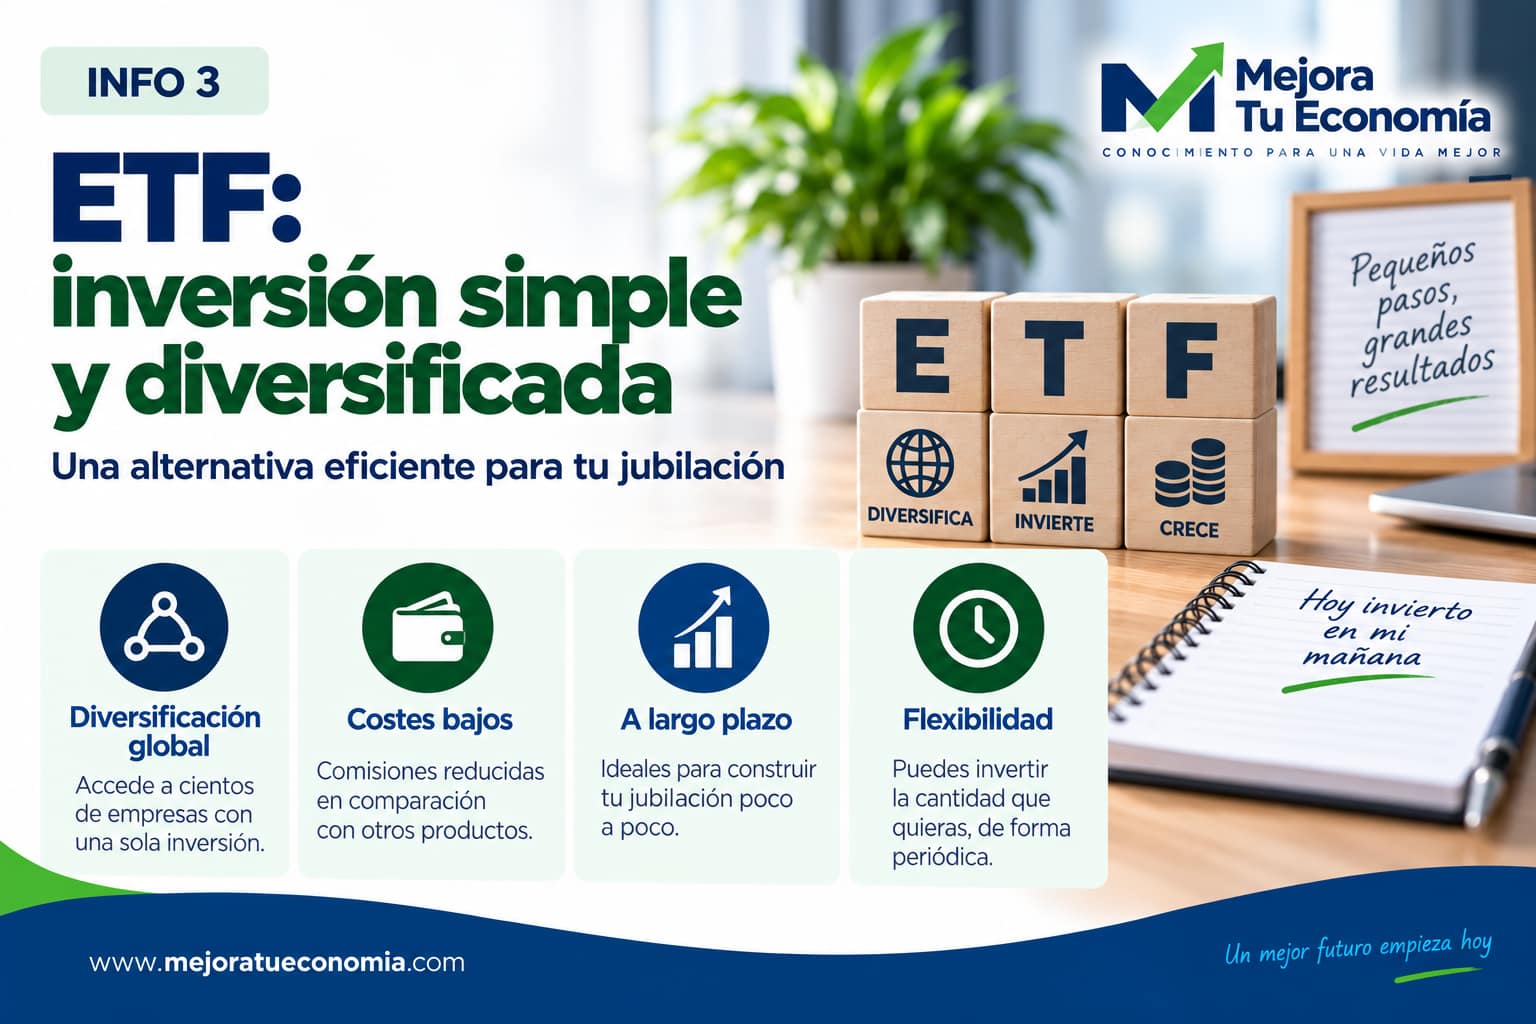
5. ETF y otras carteras diversificadas
Los ETF permiten obtener exposición diversificada a índices, renta fija y otros mercados. Pueden servir para construir una cartera de largo plazo, pero su tratamiento fiscal y operativa no son idénticos a los de los fondos tradicionales.
6. Acciones
Una cartera de acciones puede formar parte de una estrategia de largo plazo, pero exige asumir volatilidad y riesgo empresarial. Comprar unas pocas compañías no equivale a estar bien diversificado.
7. PIAS y otros seguros de ahorro
Los PIAS son seguros de vida-ahorro que pueden ofrecer un tratamiento fiscal específico cuando se cumplen los requisitos legales y el capital se transforma en una renta vitalicia. Revisa costes, liquidez, garantías, activos subyacentes y condiciones de rescate.
8. SIALP y otras fórmulas de ahorro asegurado
Los seguros individuales de ahorro a largo plazo tienen requisitos específicos para acceder a su tratamiento fiscal. Antes de contratar, compara el rendimiento esperado después de costes y fiscalidad con alternativas más sencillas.
9. Depósitos y cuentas remuneradas
Pueden tener un papel útil para la parte más conservadora del patrimonio, necesidades cercanas o liquidez. No suelen ser por sí solos una estrategia completa a varias décadas porque la inflación puede erosionar el poder adquisitivo.
→ Depósitos a plazo: qué son, cómo funcionan y cuándo interesan
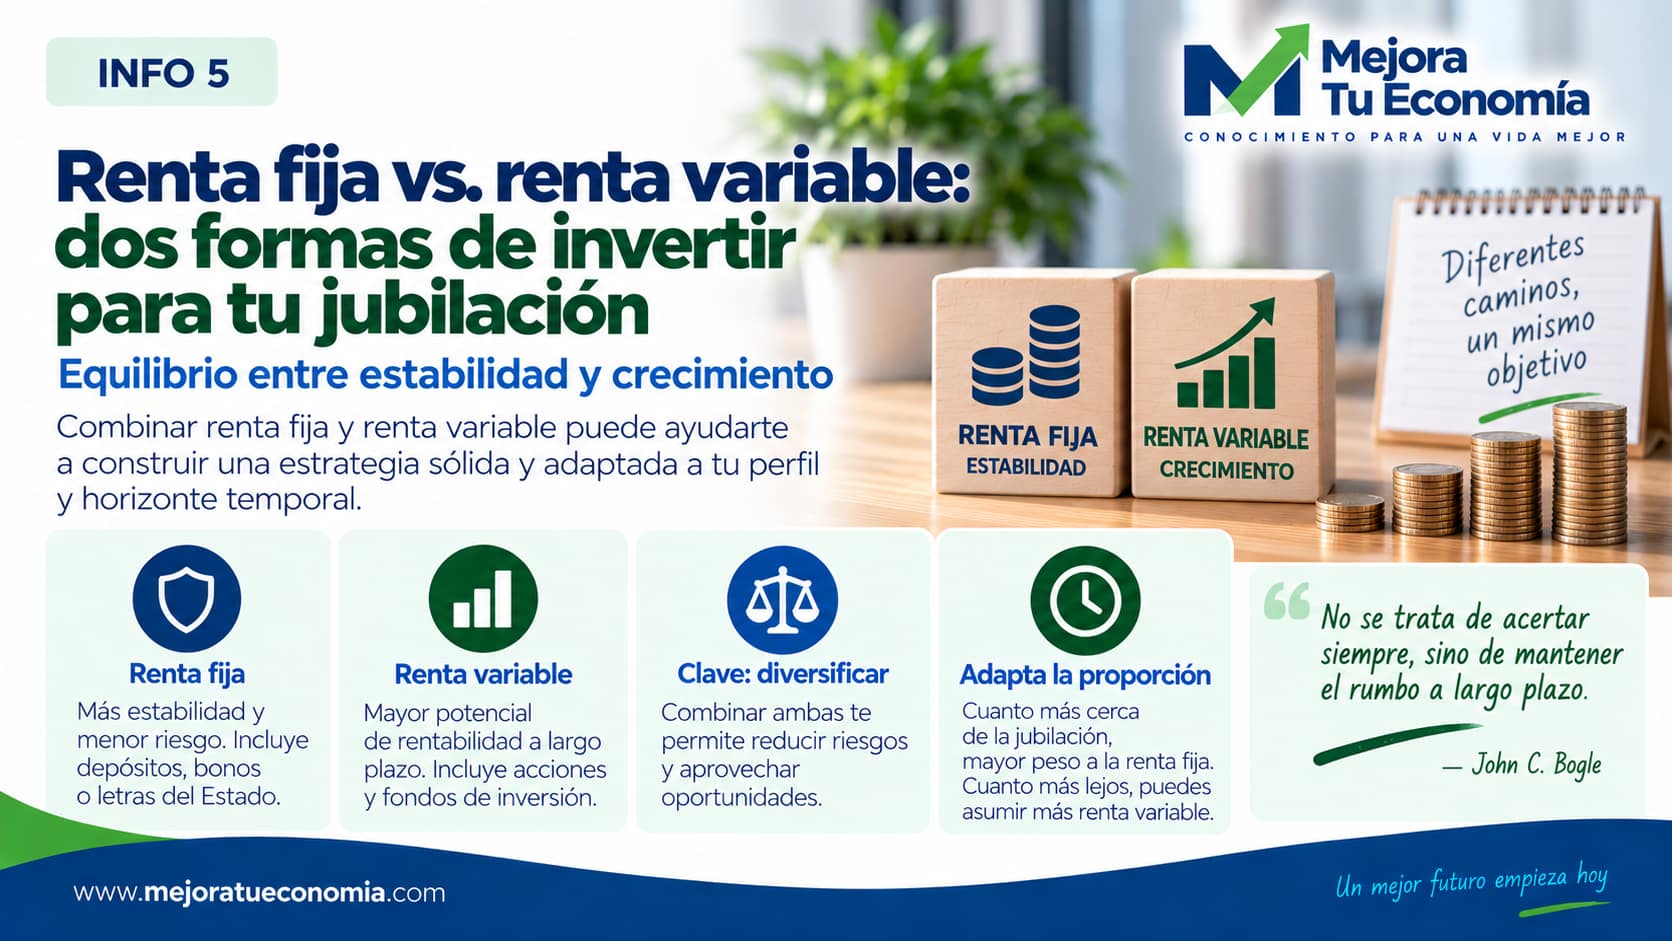
10. Renta fija
Letras, bonos, obligaciones y fondos de renta fija pueden ayudar a adaptar una cartera. Pero renta fija no significa ausencia de riesgo: existen riesgo de tipos de interés, crédito, inflación y, según el activo, liquidez.
11. Inversión inmobiliaria
Un inmueble puede generar rentas y formar parte del patrimonio para la jubilación. A cambio, concentra capital, tiene costes, fiscalidad propia, riesgo de impago o vacancia y una liquidez inferior a la de muchos activos financieros.
12. PEPP: producto paneuropeo de pensiones individuales
El PEPP ya no es un producto «que está por llegar». El marco europeo es aplicable desde 2022 y está concebido como una alternativa voluntaria de ahorro previsional con reglas comunes y características de portabilidad. Comprueba siempre los proveedores realmente disponibles y sus condiciones.
Cómo elegir entre estas alternativas
- Horizonte temporal: cuántos años faltan hasta necesitar el dinero.
- Riesgo: cuánto puede fluctuar tu patrimonio sin que abandones el plan.
- Liquidez: qué parte podrías necesitar antes.
- Diversificación: evita depender de un único activo, entidad o mercado.
- Costes: pequeñas diferencias mantenidas durante décadas importan.
- Fiscalidad: analiza aportación, acumulación y futura retirada, no solo el beneficio inmediato.
El ahorro periódico puede ser más importante que encontrar el producto perfecto
Empezar pronto permite repartir el esfuerzo entre más años. Automatizar una cantidad compatible con tu presupuesto y revisarla cuando cambian tus ingresos convierte el objetivo en un proceso continuo y medible, aunque no elimina el riesgo de mercado ni garantiza resultados.
→ Cómo convertir el ahorro en un hábito
Tu estrategia debe cambiar contigo
Una cartera razonable a los 30 años no tiene por qué serlo a los 60. A medida que se aproxima la jubilación puede ser necesario revisar riesgo, liquidez y de qué activos saldrá cada retirada. La estrategia tampoco termina al jubilarte: la fase de retirada puede durar décadas.
Errores frecuentes al ahorrar para la jubilación
- Empezar demasiado tarde.
- Elegir un producto únicamente por su ventaja fiscal.
- Confundir seguridad nominal con protección frente a la inflación.
- Concentrar demasiado patrimonio en un activo.
- Asumir un riesgo que no podrás mantener durante una caída.
- Ignorar comisiones y costes durante décadas.
- No revisar la estrategia cuando cambia tu situación.
Conclusiones
Los planes de pensiones, fondos, ETF, seguros, depósitos, renta fija, acciones o inmuebles son herramientas; ninguna sustituye por sí sola a una estrategia. Define cuánto necesitas, cuánto puedes ahorrar y qué riesgo puedes asumir. Después elige los vehículos que encajen, diversifica y revisa el plan periódicamente.
En productos con fiscalidad específica, comprueba siempre la normativa vigente antes de tomar decisiones.

- Cómo planificar tu jubilación
- ¿Son los planes de pensiones el mejor producto de ahorro para tu jubilación?
- Depósitos a plazo: qué son, cómo funcionan y cuándo interesan
- Convierte el ahorro en un hábito
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.