Un depósito a plazo puede ser una forma sencilla de obtener rentabilidad por un dinero que no necesitas utilizar de inmediato. Antes de contratarlo conviene entender la TAE, el vencimiento, la cancelación anticipada, la garantía de los depósitos y qué alternativas existen.
En ahorro, una rentabilidad atractiva sirve de poco si no entiendes cuándo podrás recuperar tu dinero y qué condiciones has aceptado.
Índice de contenido
Qué es un depósito a plazo
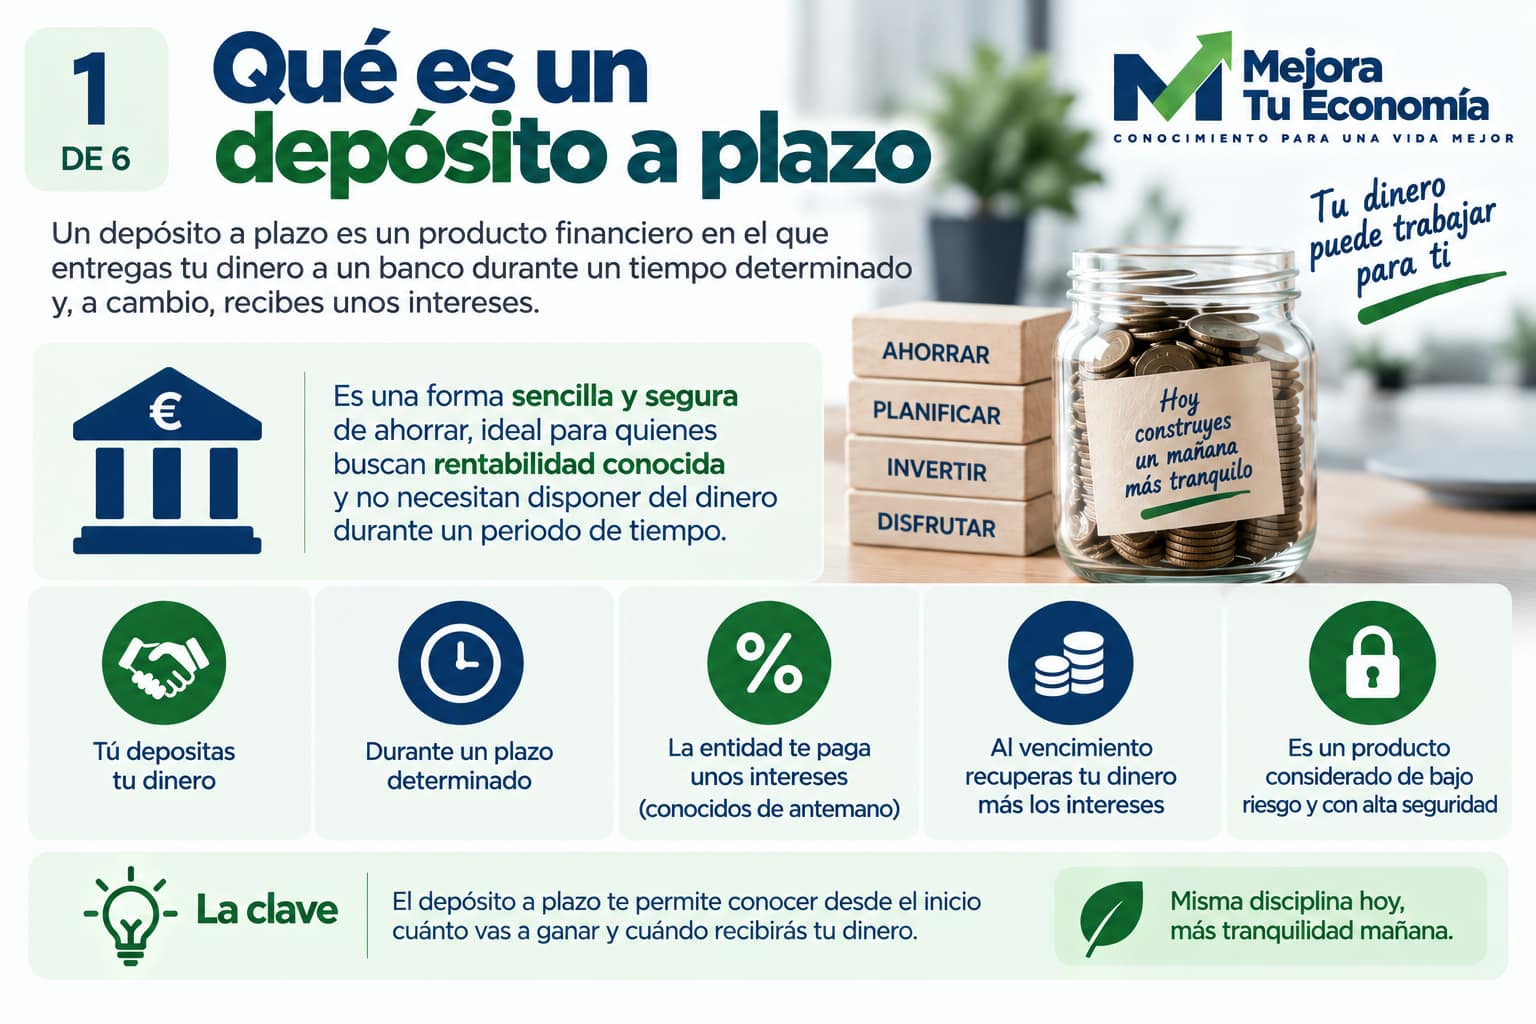
Un depósito a plazo es un producto bancario en el que entregas una cantidad de dinero a una entidad durante un periodo acordado. A cambio, la entidad se compromete a devolverte el capital en las condiciones pactadas y a pagarte la remuneración establecida. Es uno de los productos que puedes situar dentro de Bancos y productos bancarios.
No debes confundir un depósito bancario tradicional con un fondo de inversión o un producto estructurado cuya rentabilidad o capital puedan depender de los mercados.
Las 7 características que debes revisar
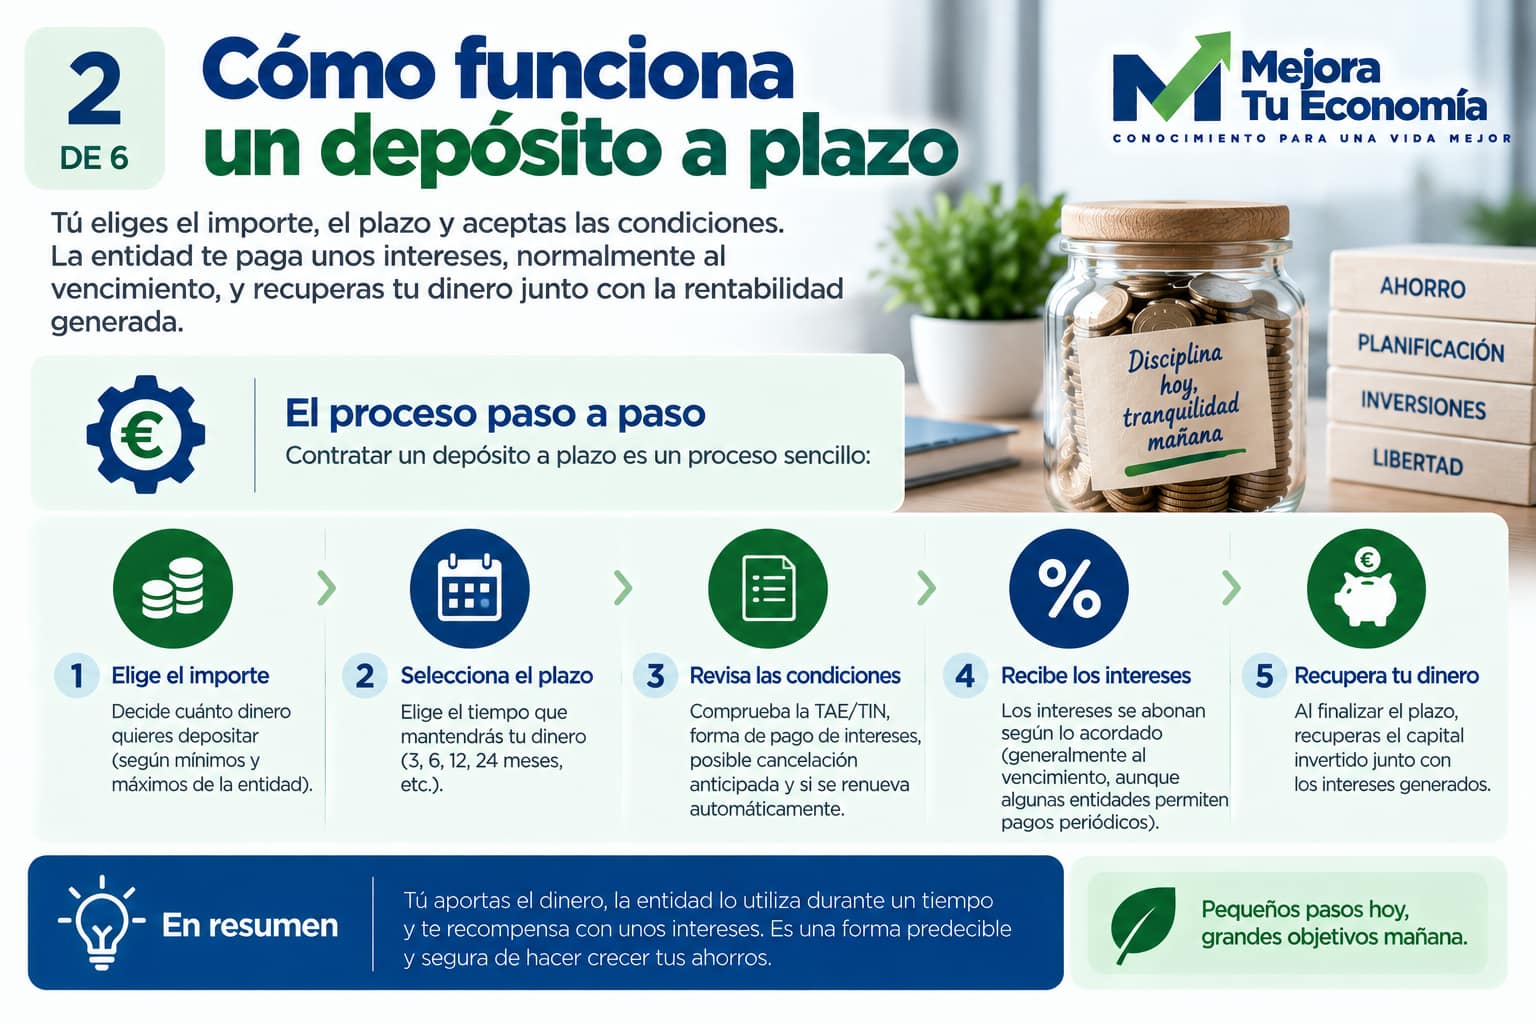
- TAE y TIN. Para comparar ofertas, revisa la TAE y no solo el porcentaje más visible de la publicidad.
- Plazo. Puede ser de meses o años y debe encajar con el momento en que puedas necesitar el dinero.
- Importe mínimo y máximo. Comprueba sobre qué saldo se aplica realmente la remuneración.
- Pago de intereses. Puede ser periódico o al vencimiento.
- Cancelación anticipada. Algunos depósitos permiten recuperar antes el capital con las consecuencias previstas en contrato y otros limitan esta posibilidad.
- Renovación. Comprueba si es automática y qué condiciones se aplicarán entonces.
- Entidad y garantía. Identifica quién recibe realmente tu dinero y a qué sistema de garantía está adherida.
¿Están seguros los depósitos?
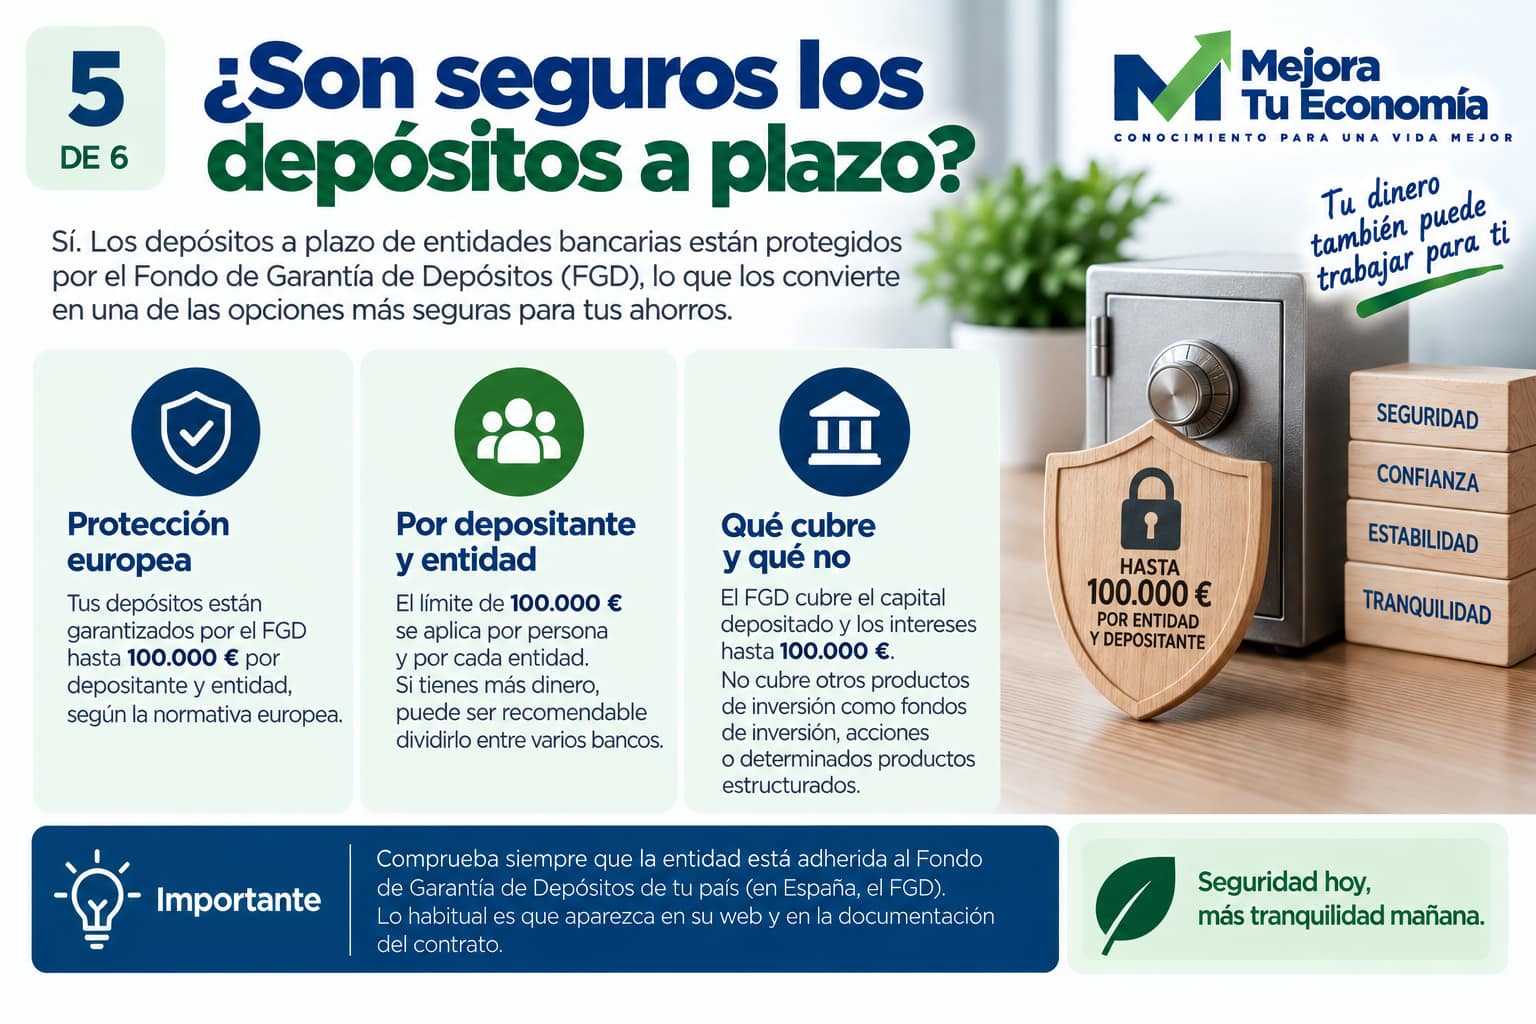
En España, los depósitos dinerarios cubiertos de las entidades adheridas al Fondo de Garantía de Depósitos de Entidades de Crédito cuentan, con carácter general, con una garantía de hasta 100.000 euros por depositante y entidad. Existen reglas y supuestos específicos que conviene comprobar en el propio FGD.
Si contratas con una entidad extranjera, comprueba qué sistema de garantía resulta aplicable. Que un depósito pueda contratarse desde España no significa necesariamente que esté cubierto por el FGD español.
Depósito a plazo, cuenta remunerada o inversión
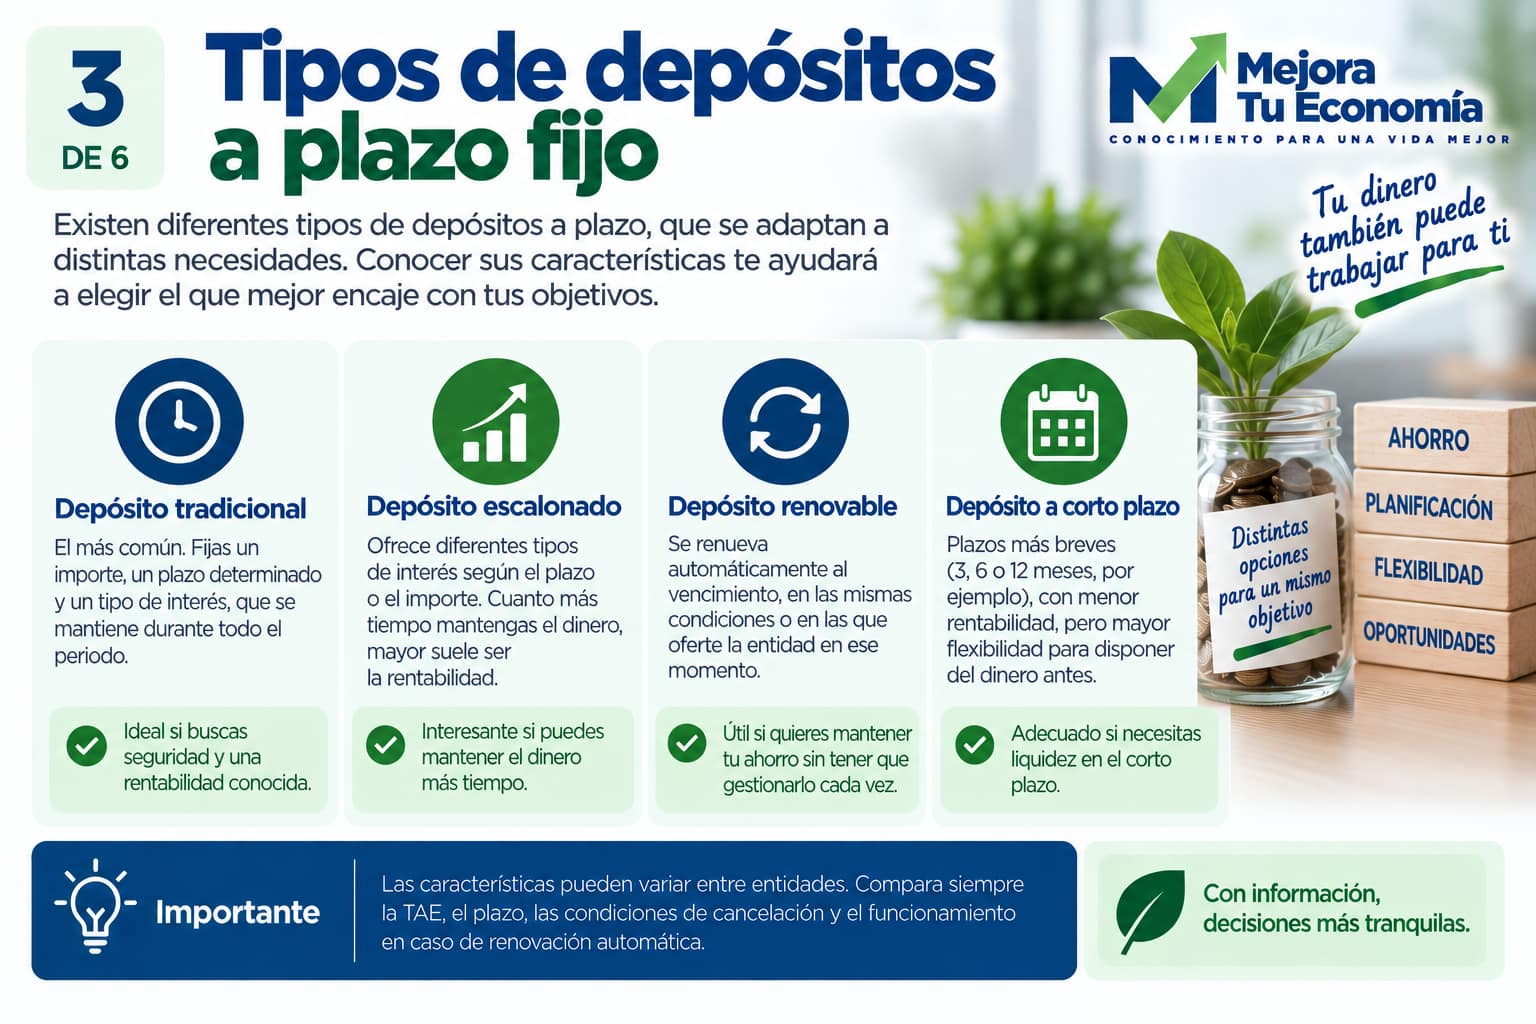
Una cuenta remunerada suele priorizar la disponibilidad del dinero. Un depósito a plazo fija unas condiciones durante un periodo concreto a cambio de limitar en mayor o menor medida la disponibilidad. Una inversión puede asumir fluctuaciones y riesgo de pérdida buscando otros objetivos de rentabilidad.
Ventajas e inconvenientes
Ventajas
- Sencillez en los depósitos tradicionales.
- Rentabilidad conocida de antemano cuando el tipo es fijo.
- Bajo riesgo dentro de los límites y condiciones del sistema de garantía aplicable.
- Utilidad para objetivos con una fecha aproximada.
Inconvenientes
- Menor liquidez durante el plazo.
- La inflación puede superar la rentabilidad obtenida.
- Existe coste de oportunidad al inmovilizar el dinero.
- Concentrar demasiado saldo en una entidad puede superar el límite ordinario de garantía.
Depósitos e inflación
Una rentabilidad nominal positiva no garantiza aumentar tu poder adquisitivo. Si el rendimiento del depósito es inferior al aumento de los precios, tu saldo puede crecer en euros y al mismo tiempo comprar menos.
→ Cómo proteger tus ahorros frente a la inflación
Fiscalidad de los depósitos
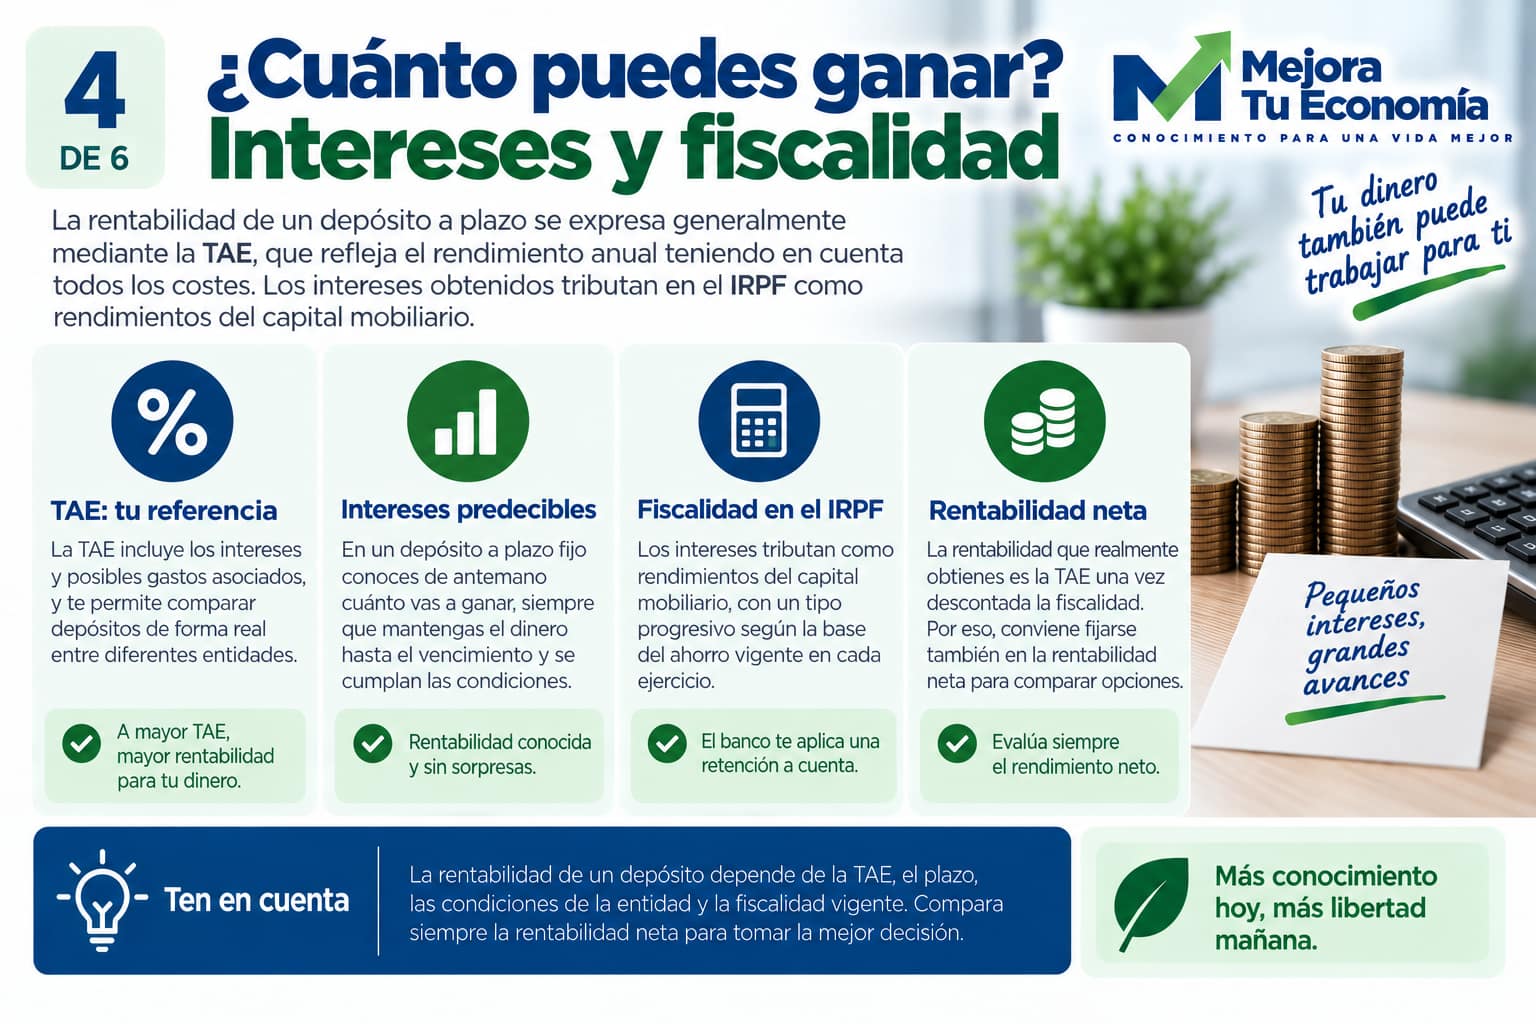
En España, los intereses de un depósito constituyen con carácter general rendimientos del capital mobiliario y se integran en la base del ahorro del IRPF. La entidad puede practicar la retención correspondiente. Como los tipos y tramos fiscales pueden cambiar, comprueba la normativa vigente y tu situación particular.
¿Sirve para el fondo de emergencia?
Puede servir para una parte si el producto ofrece la disponibilidad que necesitas. Pero el objetivo principal del fondo de emergencia no es maximizar la rentabilidad, sino disponer de dinero cuando aparece un imprevisto. No conviene bloquear todo el colchón en un producto que no permita recuperarlo cuando lo necesitas.
→ Fondo de emergencia: qué es, cuánto necesitas y cómo crearlo
Cómo comparar depósitos correctamente
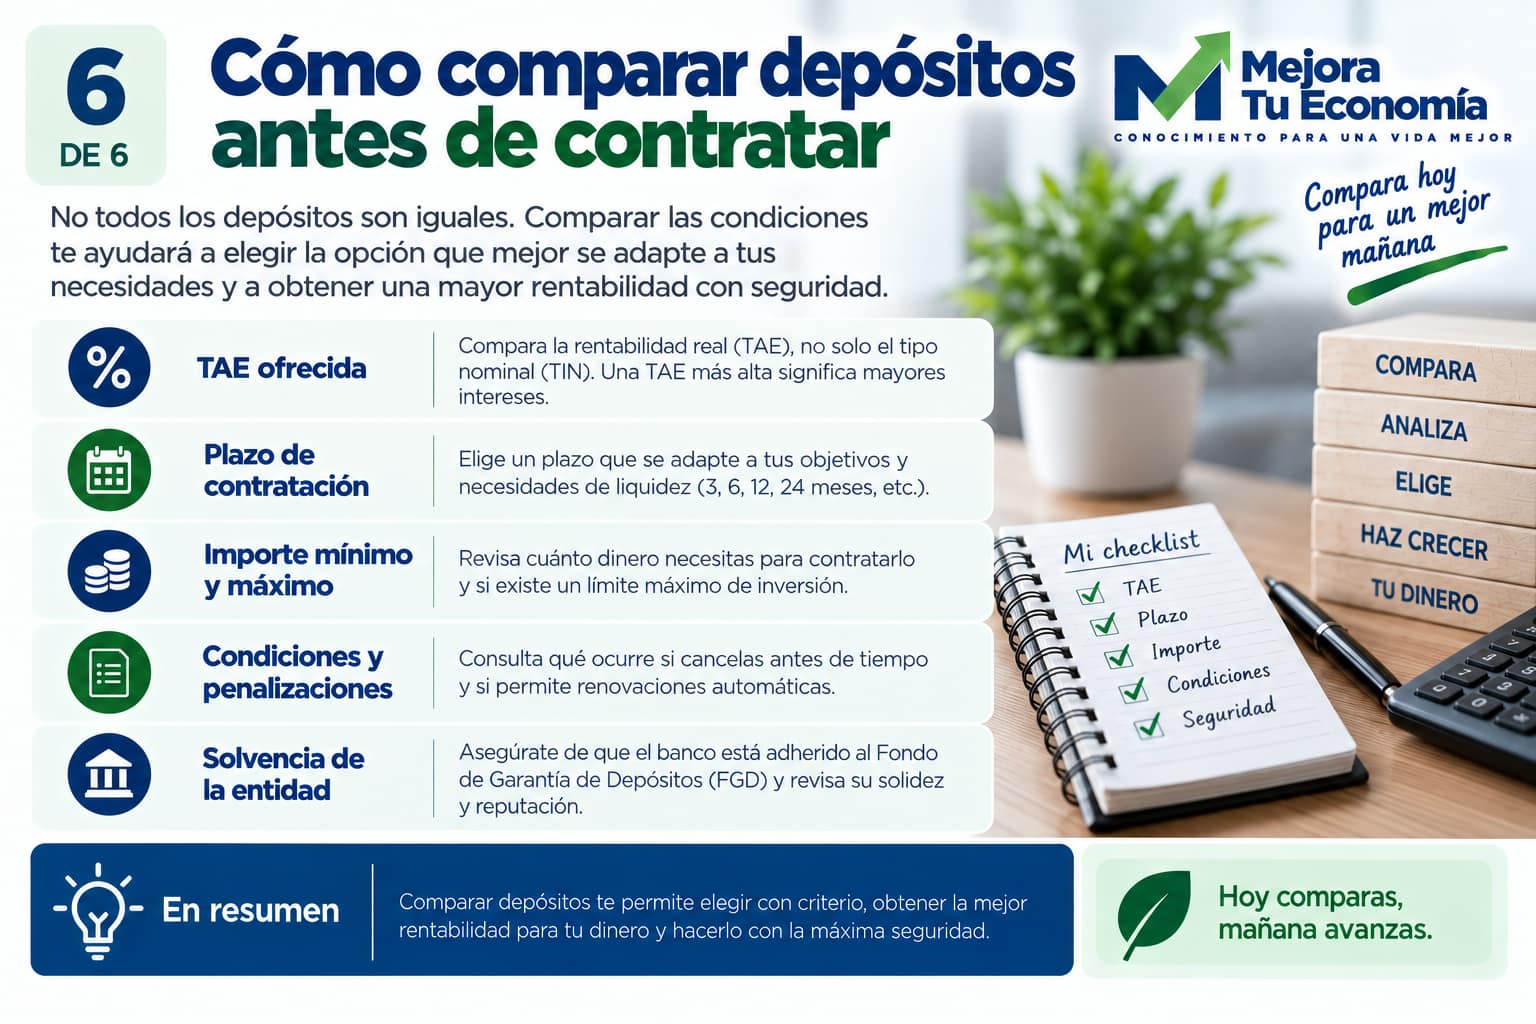
- Compara la TAE.
- Compara plazos equivalentes.
- Revisa importe mínimo y máximo remunerado.
- Comprueba la cancelación anticipada.
- Mira si exige cuenta u otros productos.
- Identifica la entidad depositaria y el fondo de garantía.
- Comprueba la renovación automática.
- Valora la rentabilidad después de impuestos y frente a otras alternativas.
¿Buscas los depósitos que mejor remuneran ahora?
Estamos preparando una comparativa actualizada de los mejores depósitos a plazo, con TAE, duración, importe mínimo, cancelación y sistema de garantía. Diferenciaremos claramente el análisis editorial de cualquier enlace de afiliación o contenido patrocinado.
Conclusiones
Un depósito a plazo puede ser útil cuando buscas seguridad, previsibilidad y una fecha concreta para recuperar tu dinero. La mejor elección no tiene por qué ser simplemente la TAE más alta: importan también el plazo, la liquidez, las condiciones y la protección aplicable.
→ Productos de ahorro: cuáles existen y cuál elegir según tu objetivo

- Productos de ahorro: cuáles existen y cuál elegir según tu objetivo
- Cómo proteger tus ahorros frente a la inflación
- Fondo de emergencia: qué es, cuánto necesitas y cómo crearlo
- Por qué es importante ahorrar: beneficios y cómo empezar
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.