
Invertir puede ser una herramienta muy poderosa para construir patrimonio, proteger a largo plazo parte de tu capacidad adquisitiva y alcanzar objetivos financieros. Pero invertir no debería ser el primer paso para todo el mundo ni existe una inversión adecuada para cualquier persona.
Antes de preguntarte dónde invertir, hay una pregunta más importante: ¿estoy preparado para invertir?
Porque una buena inversión no empieza eligiendo un fondo, una acción o un ETF. Empieza entendiendo qué quieres conseguir, cuándo necesitarás el dinero y cuánto riesgo puedes asumir.
«Invertir no consiste en buscar dónde ganar más. Consiste en utilizar tu dinero de forma coherente con tus objetivos.»
Índice de contenido
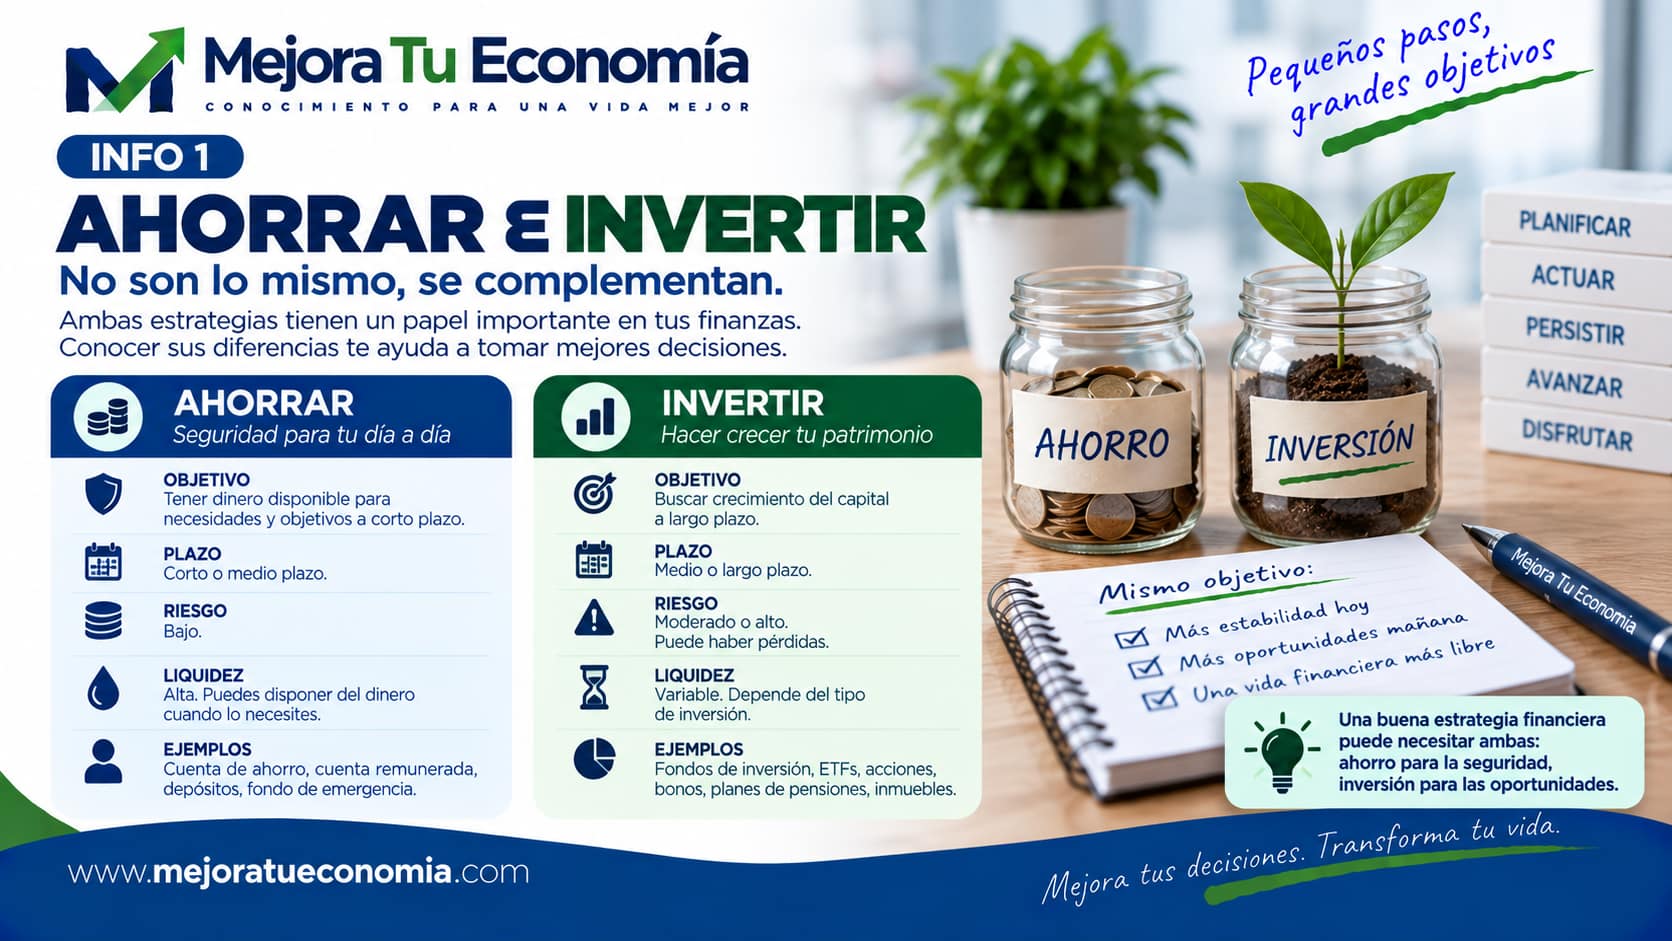
Ahorrar e invertir no son lo mismo
Ambas cosas cumplen funciones diferentes.
AHORRAR → disponer de dinero para necesidades y objetivos próximos.
INVERTIR → asumir cierto riesgo buscando que el capital crezca a lo largo del tiempo.
El ahorro proporciona liquidez y estabilidad. La inversión introduce incertidumbre a cambio de una expectativa de rentabilidad.
No son alternativas enfrentadas. Una estrategia financiera sólida puede necesitar ambas.
¿Cuándo puede tener sentido empezar a invertir?
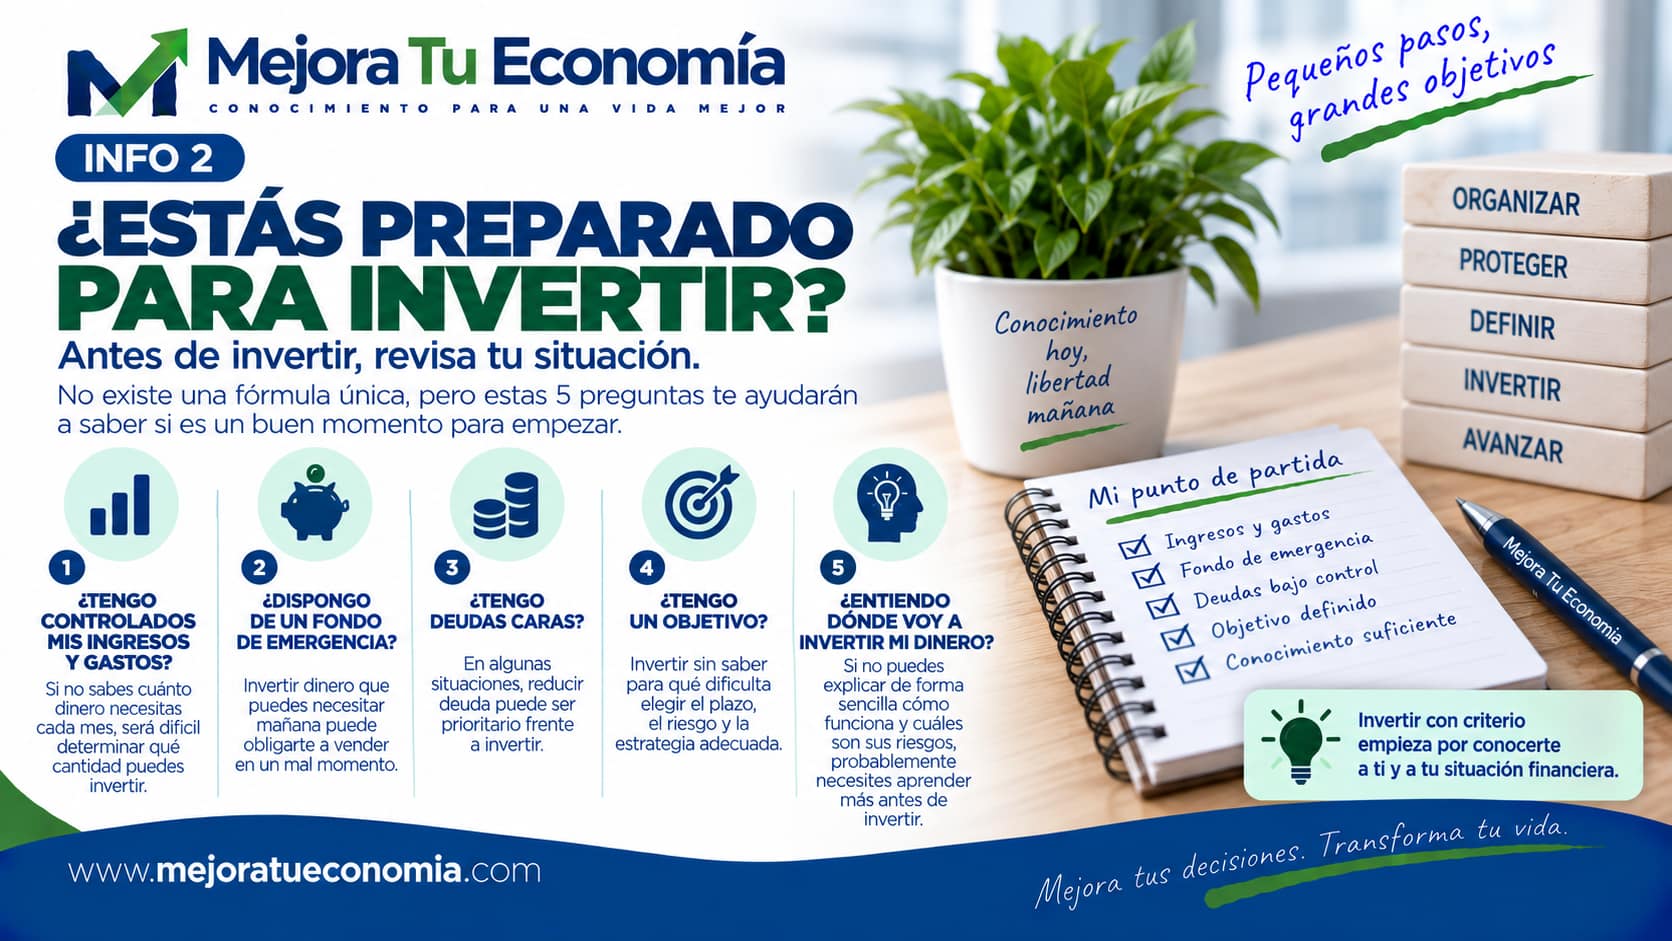
Antes de invertir conviene revisar tu situación. No existe una lista universal, pero estas cinco preguntas proporcionan un buen punto de partida:
1. ¿Tengo controlados mis ingresos y gastos?
Si desconoces cuánto dinero necesitas cada mes, será difícil saber qué cantidad puedes mantener invertida.
2. ¿Dispongo de un fondo de emergencia?
Invertir dinero que puedes necesitar mañana puede obligarte a vender en un mal momento.
3. ¿Tengo deudas caras?
En determinadas situaciones, reducir deuda puede ser prioritario frente a invertir.
4. ¿Tengo un objetivo?
Invertir sin saber para qué dificulta elegir plazo, riesgo y estrategia.
5. ¿Entiendo mínimamente dónde voy a colocar mi dinero?
Si no puedes explicar de forma sencilla cómo funciona una inversión y cuáles son sus principales riesgos, probablemente necesitas comprenderla mejor antes de contratarla.
ORGANIZA → PROTEGE → DEFINE OBJETIVOS → INVIERTE
Entonces, ¿por qué invertir?
Cuando nuestra situación financiera lo permite, la inversión puede cumplir varias funciones importantes.
1. Buscar crecimiento para nuestro patrimonio
Ahorrar acumula capital. Invertir intenta que ese capital genere a su vez nuevos rendimientos.
Aquí aparece una de las fuerzas más interesantes de las finanzas a largo plazo: el interés compuesto. Los rendimientos pueden generar nuevos rendimientos y el efecto se acumula con el tiempo.
Pero conviene recordar algo fundamental: la rentabilidad futura nunca está garantizada simplemente porque una inversión haya funcionado bien en el pasado.
2. Intentar combatir el efecto de la inflación
La inflación reduce la cantidad de bienes y servicios que podemos adquirir con una misma cantidad de dinero.
Si durante periodos prolongados nuestro dinero crece menos que los precios, perdemos capacidad adquisitiva. La inversión puede ayudarnos a intentar compensar ese efecto a largo plazo, aunque hacerlo implica asumir riesgos.
En MTE ya explicamos con detalle qué es la inflación y cómo afecta a tus finanzas.
RENTABILIDAD NOMINAL – INFLACIÓN ≈ RENTABILIDAD REAL
3. Preparar objetivos de largo plazo
Jubilación, independencia financiera, educación de los hijos, compra futura de una vivienda o construcción de patrimonio.
Cuanto más lejano sea un objetivo, mayor importancia puede adquirir la forma en que gestionamos el dinero reservado para él.
4. Hacer que el tiempo trabaje a nuestro favor
El tiempo es uno de los recursos más importantes de un inversor. No porque elimine el riesgo —no lo hace—, sino porque un horizonte amplio puede permitir que los rendimientos se acumulen durante más años.
Un ejemplo puramente matemático: si 10.000 € crecieran hipotéticamente un 5 % anual:
10 años → 16.289 € · 20 años → 26.533 € · 30 años → 43.219 €
Son cifras antes de impuestos, costes e inflación y no representan una rentabilidad garantizada. Sirven únicamente para visualizar cómo funciona la capitalización.
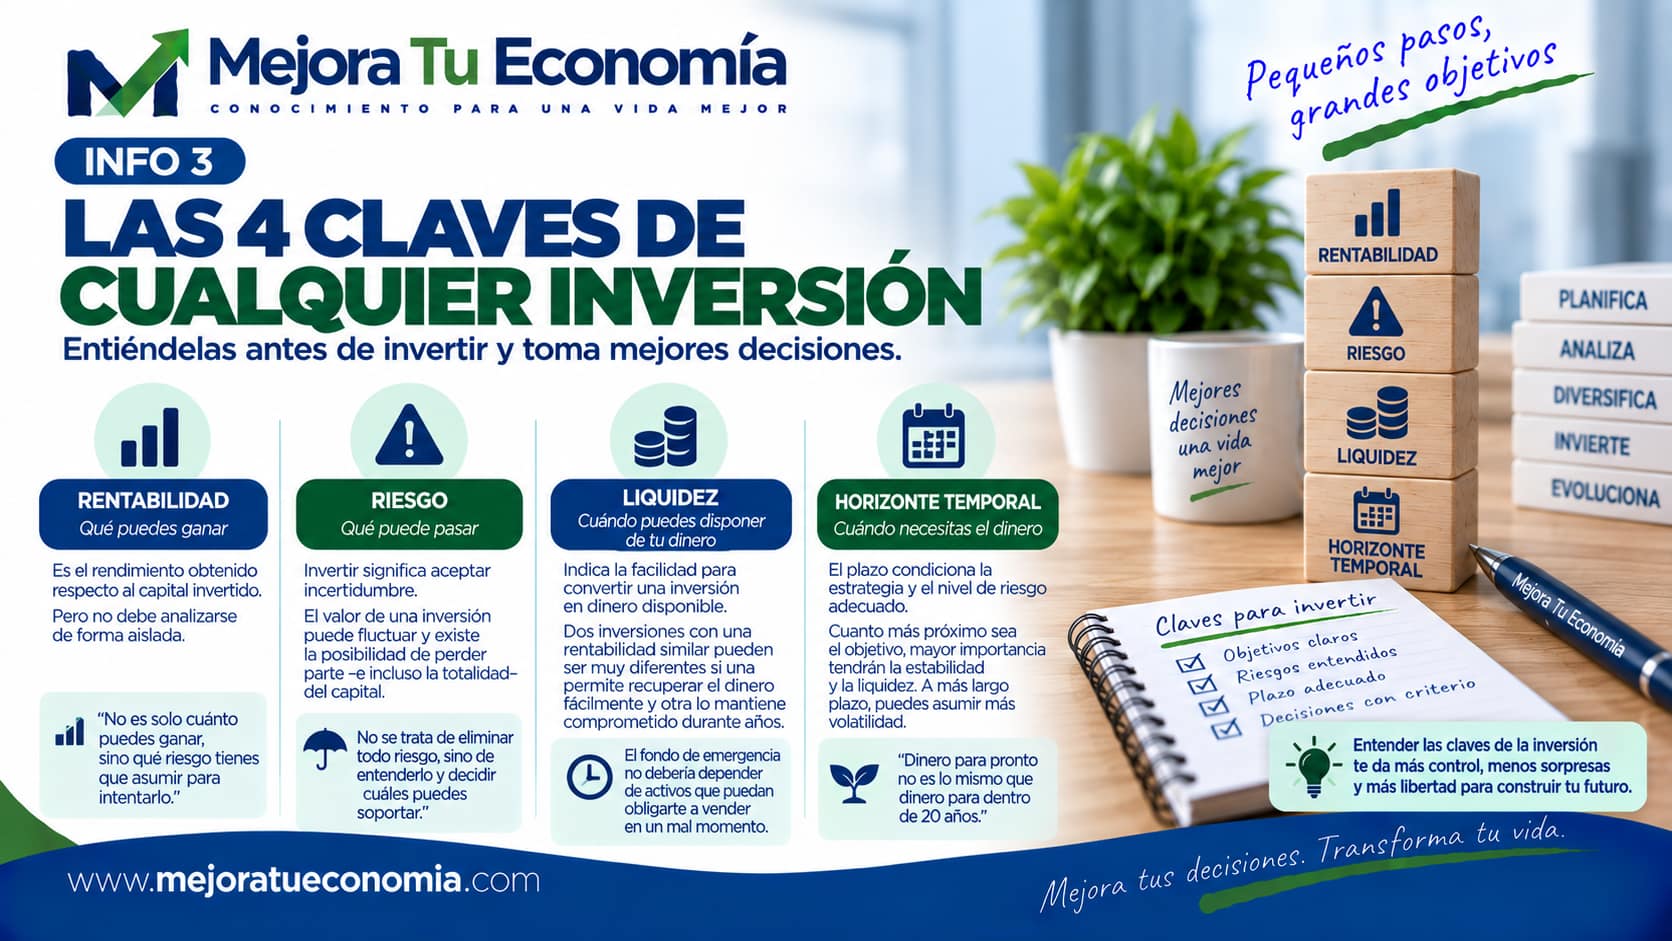
Los cuatro elementos que debes entender antes de invertir
Rentabilidad
Es el rendimiento obtenido respecto al capital invertido. Pero no deberíamos analizarla de forma aislada. Preguntar únicamente «¿cuánto puedo ganar?» es insuficiente. También debemos preguntar: «¿Qué riesgo tengo que asumir para intentarlo?»
Riesgo
Invertir significa aceptar incertidumbre. El valor de una inversión puede fluctuar y existe la posibilidad de perder parte —e incluso, según el activo, la totalidad— del capital.
Además, riesgo no significa únicamente volatilidad. Puede existir riesgo de crédito, liquidez, concentración, divisa, inflación o mercado, entre otros.
Liquidez
Indica nuestra capacidad para transformar una inversión en dinero disponible. Dos inversiones con una rentabilidad esperada similar pueden ser completamente diferentes si una permite recuperar el dinero fácilmente y otra lo mantiene comprometido durante años.
Horizonte temporal
¿Cuándo necesitarás ese dinero? Esta pregunta condiciona gran parte de la estrategia.
DINERO PARA PRONTO ≠ DINERO PARA DENTRO DE 20 AÑOS
Rentabilidad y riesgo: evita una simplificación habitual
Se suele decir: «A mayor rentabilidad, mayor riesgo».
La idea útil que hay detrás es que obtener una expectativa de rentabilidad superior normalmente exige aceptar algún tipo de riesgo adicional. Pero eso no significa que asumir más riesgo garantice ganar más.
MÁS RIESGO ≠ MÁS RENTABILIDAD GARANTIZADA
Diversificar: evitar que todo dependa de una sola apuesta
Concentrar gran parte de nuestro patrimonio en una única empresa, sector, país o activo nos hace especialmente dependientes de lo que ocurra con él.
Diversificar intenta reducir esa dependencia. No elimina las pérdidas ni garantiza beneficios, pero puede ayudar a evitar que un único error tenga consecuencias desproporcionadas.
DIVERSIFICAR = NO DEPENDER DE UNA ÚNICA APUESTA
Los costes también son rentabilidad que pierdes
Comisiones de gestión, custodia, compra y venta, cambio de divisa, costes del producto y fiscalidad pueden afectar al resultado.
Una diferencia aparentemente pequeña repetida durante décadas puede tener un impacto considerable. Por eso nunca deberíamos comparar inversiones únicamente por su rentabilidad bruta.
El error de invertir dinero que puedes necesitar
Imagina que inviertes el dinero destinado a la entrada de una vivienda que quieres comprar dentro de un año y el mercado cae justo antes de necesitarlo.
Tu problema no es necesariamente que la inversión sea mala. El problema puede ser que el activo y el horizonte temporal no eran compatibles.
EL PLAZO DEL OBJETIVO DEBE CONDICIONAR EL RIESGO DE LA INVERSIÓN
¿Y si me da miedo invertir?
Es razonable sentir respeto ante la posibilidad de perder dinero. La solución no debería ser obligarte a invertir en algo que no comprendes.
Tampoco asumir riesgos únicamente porque alguien diga que «el dinero parado pierde valor».
Hay una tercera vía: aprender, empezar cuando estés preparado y asumir únicamente riesgos que comprendas y puedas soportar.
Invertir tampoco consiste en acertar constantemente
Uno de los mayores errores del inversor principiante es pensar que debe encontrar la próxima acción ganadora, el momento perfecto para entrar o el producto que superará siempre al mercado.
Una estrategia sólida puede ser mucho menos emocionante: objetivos claros, diversificación, costes controlados, disciplina, horizonte adecuado y paciencia.
La inversión debería parecerse más a un proceso que a una apuesta.
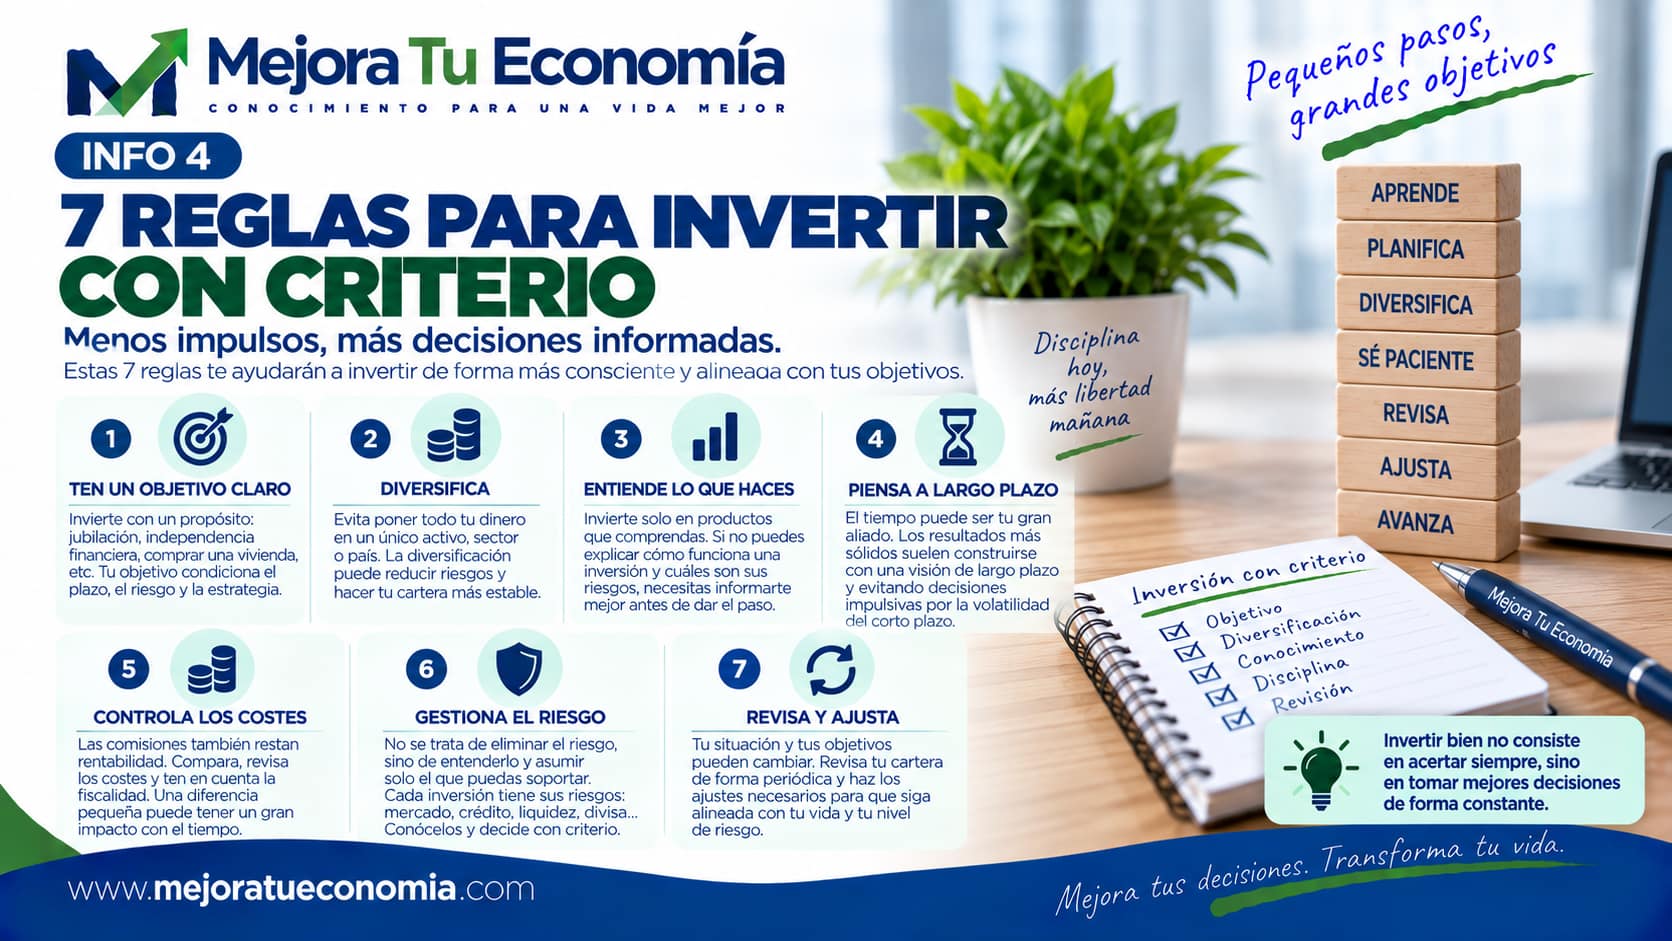
7 reglas para invertir con criterio
Ten un objetivo claro. Diversifica. Entiende lo que haces. Piensa a largo plazo cuando tu objetivo lo permita. Controla los costes. Gestiona el riesgo. Y revisa y ajusta tu estrategia cuando cambien tus circunstancias.
Una prueba antes de realizar cualquier inversión
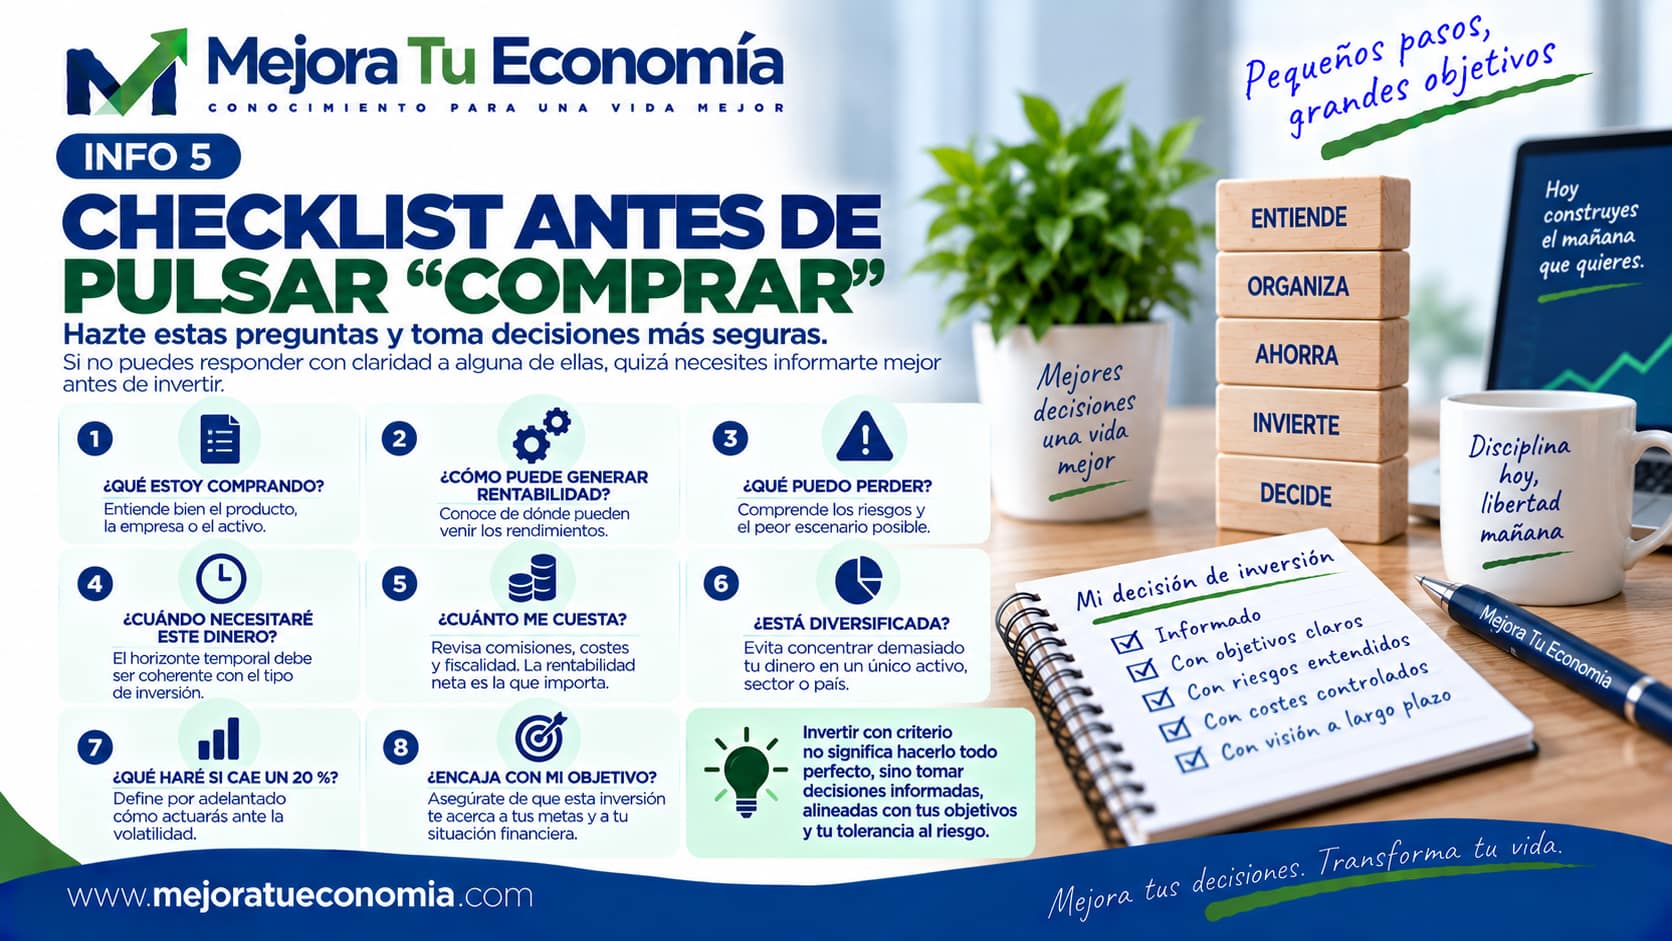
Antes de pulsar «comprar», intenta responder:
¿Qué estoy comprando?
¿Cómo puede generar rentabilidad?
¿Qué puedo perder?
¿Cuándo necesitaré este dinero?
¿Cuánto me cuesta mantener esta inversión?
¿Está diversificada?
¿Qué haré si cae un 20 %?
¿Encaja con mi objetivo?
Si alguna respuesta importante es «no lo sé», quizá todavía no sea el momento de invertir en ese producto.
El orden importa
En Mejora tu Economía estamos construyendo un método muy claro:
ENTIENDE → ORGANIZA → AHORRA → INVIERTE → DECIDE
Invertir ocupa una posición concreta por una razón. Primero necesitas comprender tus finanzas. Después organizarlas. Crear capacidad de ahorro. Y entonces puedes empezar a plantearte cómo invertir ese capital de acuerdo con tus objetivos.
Saltarse las etapas anteriores puede convertir la inversión en una fuente adicional de problemas en lugar de una herramienta para construir patrimonio.
Nuestra conclusión
Invertir puede ayudarte a hacer crecer tu patrimonio, afrontar objetivos de largo plazo y tratar de proteger tu capacidad adquisitiva frente al paso del tiempo.
Pero invertir no es una obligación ni una garantía de enriquecimiento. Es una herramienta.
Antes de buscar rentabilidad, construye una base financiera sólida. Antes de comprar un activo, entiende qué estás comprando. Antes de asumir riesgo, asegúrate de que puedes soportarlo.
Y cuando estés preparado:
invierte con objetivos, diversificación, costes controlados, tiempo y criterio.
Muy bien explicado la orientación me gustaría obtener algún libro de educación financiera si me podrían aconsejar el autor de algún libro