
Una tarjeta de crédito puede ser una herramienta cómoda, segura y útil. El problema comienza cuando dejamos de utilizarla como medio de pago y empezamos a utilizarla como una extensión de nuestros ingresos.
Pagar hoy con dinero que tendremos que conseguir mañana puede parecernos inofensivo cuando hablamos de pequeñas cantidades. Pero si repetimos ese comportamiento, acumulamos pagos aplazados o desconocemos los intereses que estamos pagando, la tarjeta puede convertirse en una deuda difícil de eliminar.
La clave no está en evitar las tarjetas de crédito a toda costa, sino en entender cómo funcionan y utilizarlas con unas reglas claras.
«El precio es lo que pagas. El valor es lo que recibes.» — Warren Buffett
Índice de contenido
Una tarjeta de crédito no es dinero extra
Esta es probablemente la idea más importante de todo el artículo.
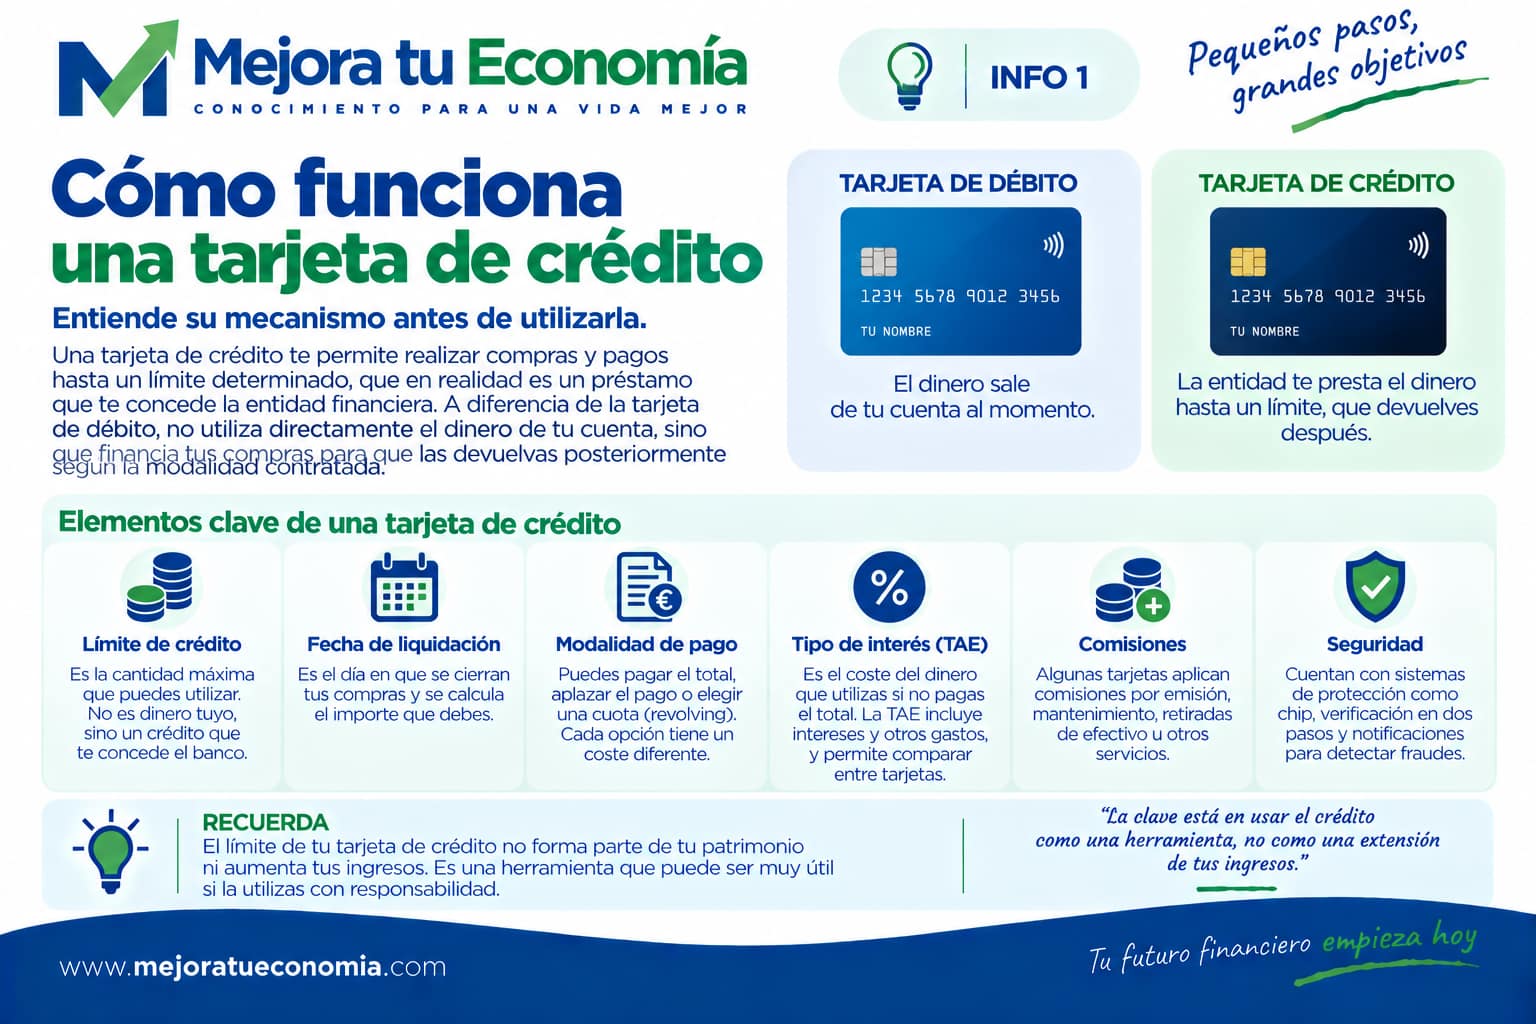
Cuando pagamos con una tarjeta de débito, el dinero normalmente sale de nuestra cuenta. Cuando utilizamos una tarjeta de crédito, la entidad financiera nos permite disponer de dinero hasta un límite determinado para devolverlo posteriormente según la modalidad contratada. Puedes situar ambas dentro de los distintos medios de pago.
El límite de tu tarjeta no forma parte de tu patrimonio ni aumenta tus ingresos.
Si dispones de 1.500 € en tu cuenta y tienes una tarjeta con un límite de 3.000 €, no tienes 4.500 €. Tienes 1.500 € y la posibilidad de endeudarte hasta 3.000 €.
¿Cómo se puede pagar una tarjeta de crédito?
Antes de utilizarla deberíamos conocer perfectamente la modalidad de pago que tenemos contratada.
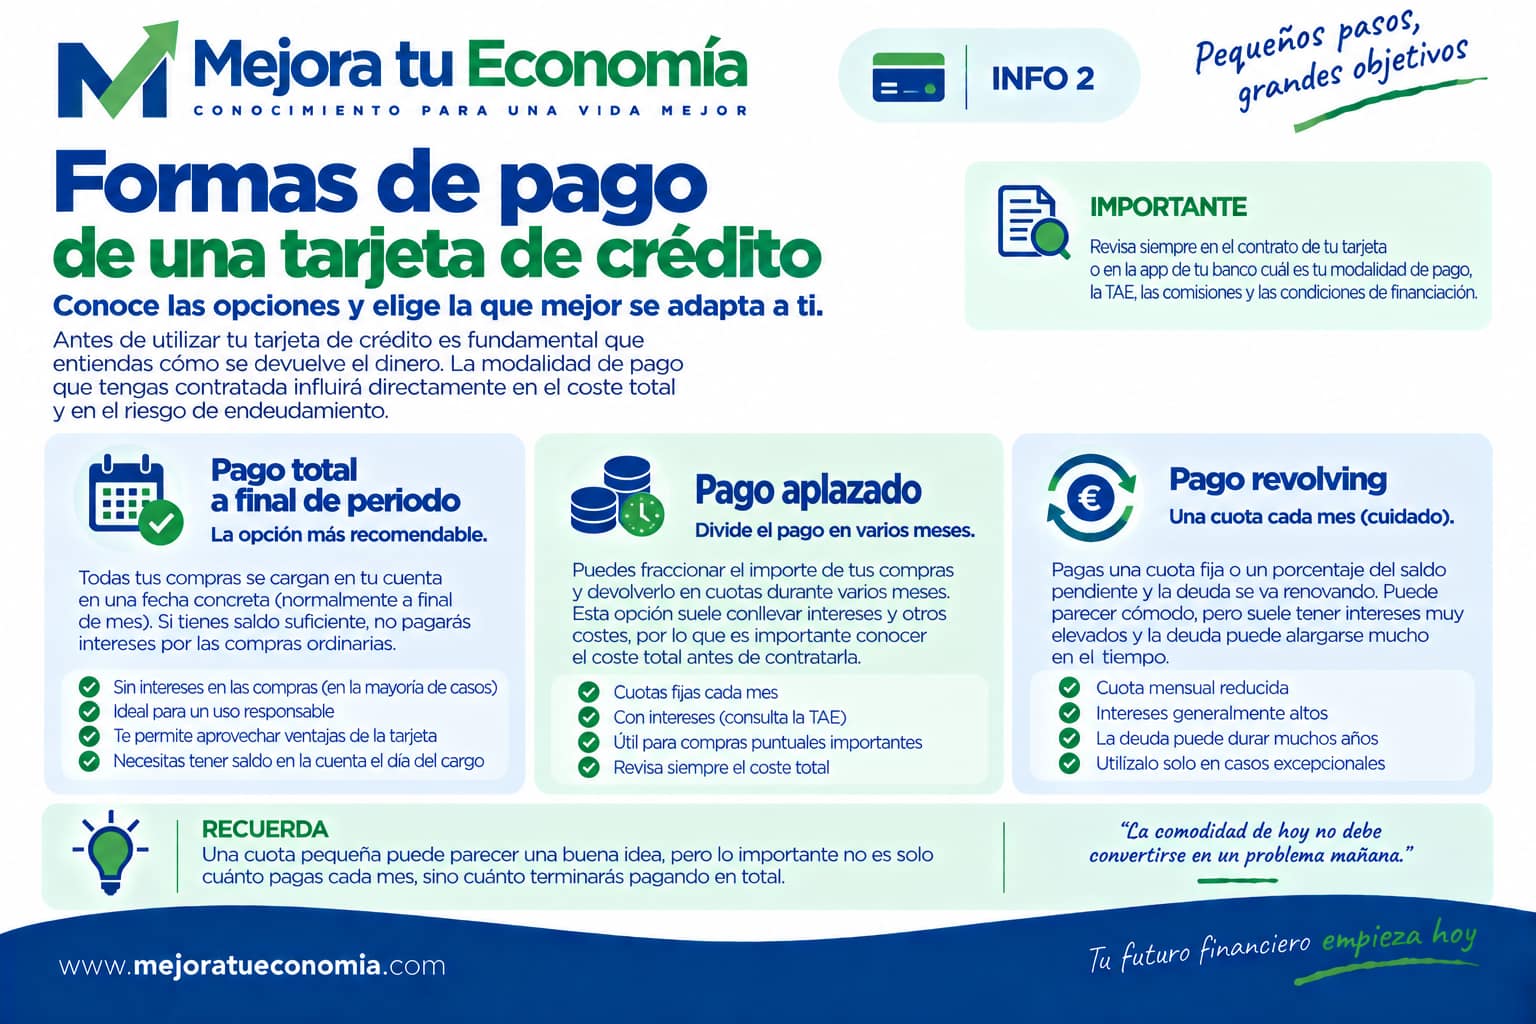
Pago total a final de periodo
Las compras realizadas durante un periodo se cargan conjuntamente en nuestra cuenta en la fecha acordada. Cuando esta modalidad no genera intereses por las compras ordinarias, permite utilizar la tarjeta como medio de pago sin convertir las compras en una deuda prolongada. Aun así, necesitamos saldo suficiente cuando llegue el cargo.
Pago aplazado
La deuda se devuelve durante varios meses. Dependiendo del contrato, esta financiación puede tener intereses y otros costes. Debemos conocer la TAE, tipo de interés, comisiones, plazo, cuota y coste total. Si quieres comprender la lógica que hay detrás de estos costes, amplía en Intereses y crédito.
Pago revolving
En determinadas tarjetas podemos devolver la deuda mediante una cuota periódica o un porcentaje del saldo pendiente. Una cuota aparentemente cómoda puede hacer que la deuda tarde mucho tiempo en desaparecer si una parte importante del pago se destina a intereses y continuamos utilizando la tarjeta.
NUNCA DEBERÍAMOS ELEGIR UNA CUOTA ÚNICAMENTE PORQUE PARECE PEQUEÑA. IMPORTA CUÁNTO TIEMPO TARDAMOS EN DEVOLVER LA DEUDA Y CUÁNTO PAGAMOS EN TOTAL.
10 reglas para utilizar correctamente una tarjeta de crédito
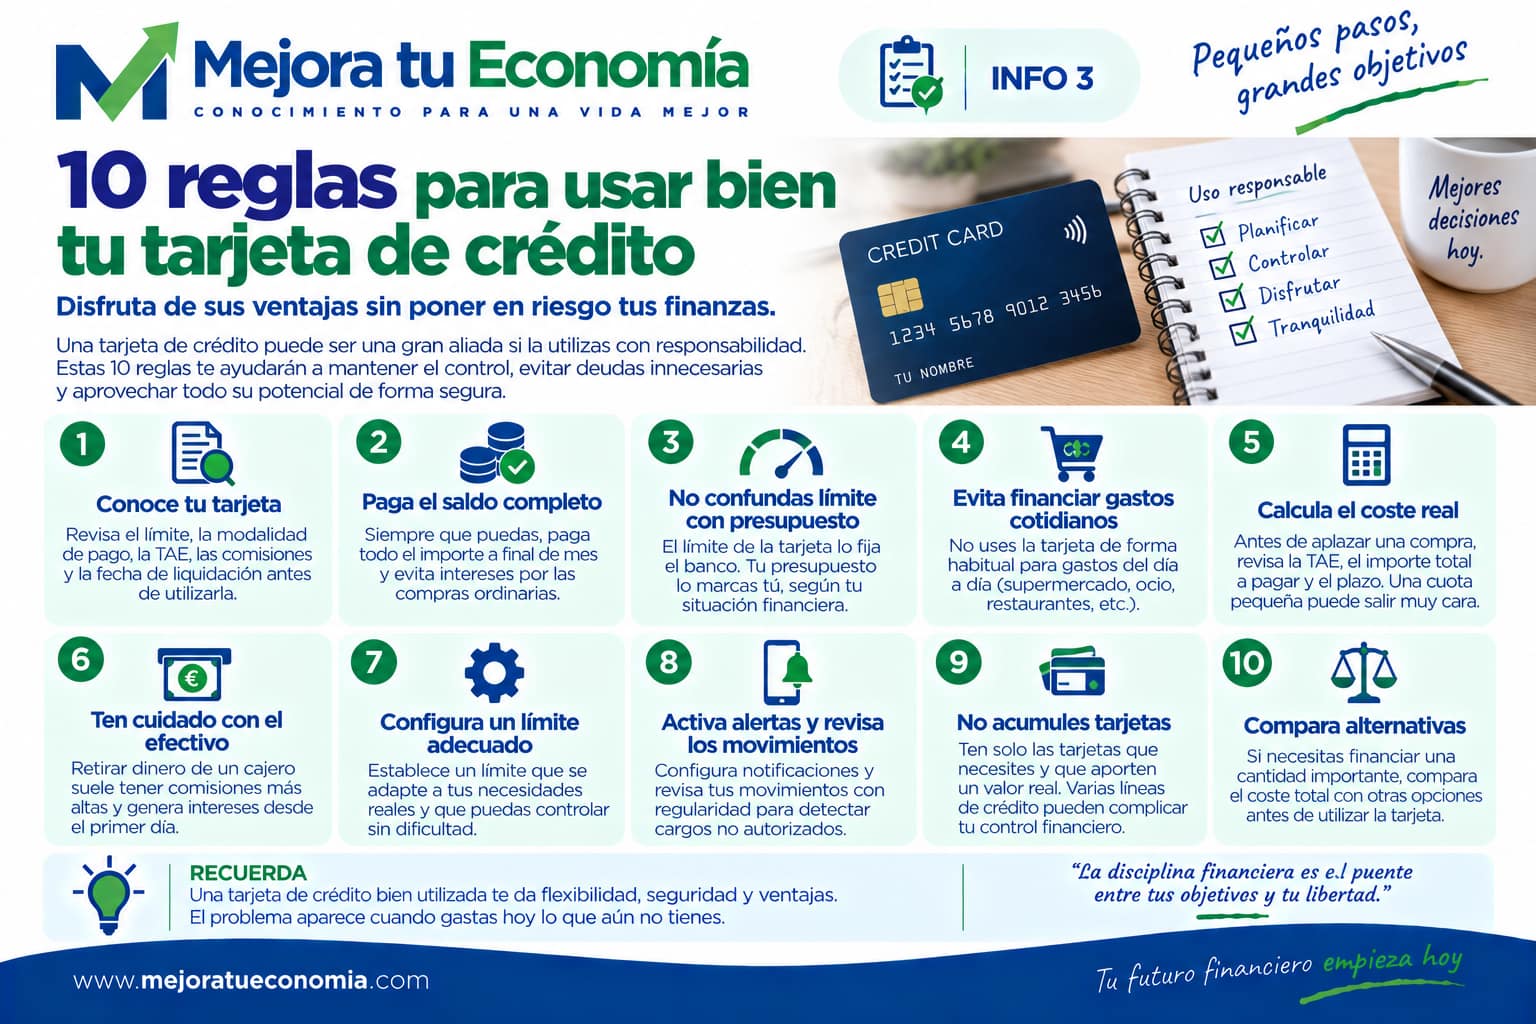
1. Conoce exactamente cómo funciona tu tarjeta
Comprueba el límite, modalidad de pago, fecha de liquidación, TAE, intereses, comisiones y condiciones de las compras aplazadas.
2. Siempre que puedas, paga el saldo completo
Utiliza la tarjeta para cantidades que podrías pagar con el dinero que ya tienes. Si utilizas el pago total y dispones del saldo necesario, reduces el riesgo de convertir pequeños gastos en deuda acumulada.
3. No confundas límite de crédito con presupuesto
Que tu banco te permita gastar 3.000, 5.000 o 10.000 € no significa que puedas permitírtelo. El límite lo establece la entidad; tu presupuesto lo establece tu situación financiera.
4. Evita financiar gastos cotidianos de forma habitual
Supermercado, restaurantes, ropa, ocio o vacaciones deberían formar parte de nuestro presupuesto. Financiarlos recurrentemente puede indicar que mantenemos un nivel de gasto superior al que permiten nuestros ingresos.
5. Antes de aplazar una compra, calcula cuánto pagarás realmente
No preguntes únicamente cuánto pagarás cada mes. Pregunta también cuánto terminarás pagando. Mira la TAE y el coste total, no solamente la cuota.
6. Ten cuidado al retirar efectivo
Sacar dinero utilizando el crédito de la tarjeta puede implicar comisiones e intereses según el contrato. Comprueba el coste antes de hacerlo.
7. Configura un límite que tenga sentido para ti
No necesitamos necesariamente el límite máximo que la entidad esté dispuesta a concedernos. Un límite razonable puede facilitar el control del gasto y reducir nuestra exposición.
8. Activa alertas y revisa los movimientos
Configura notificaciones y revisa periódicamente los cargos. Si detectas una operación que no reconoces, comunícate cuanto antes con tu entidad utilizando sus canales oficiales.
9. No acumules tarjetas sin necesidad
Tener varias tarjetas no tiene por qué ser un problema. Tener varias líneas de crédito que no controlamos sí puede serlo.
10. Si necesitas financiarte, compara alternativas
La tarjeta es una forma de crédito y no necesariamente la más adecuada para cualquier necesidad. Antes de financiar una cantidad importante, compara el coste total y las condiciones. Puedes aplicar el proceso de Compara y elige para valorar alternativas con criterio.
El verdadero peligro: convertir una deuda temporal en permanente
Imaginemos que tenemos una deuda de tarjeta. Cada mes pagamos una cuota, pero también seguimos utilizando la tarjeta. La deuda baja lentamente —o incluso puede aumentar— mientras continuamos pagando intereses.
Se produce entonces una situación peligrosa: utilizamos ingresos futuros para pagar consumo pasado mientras generamos nuevo consumo.
Romper ese ciclo debería convertirse en una prioridad.
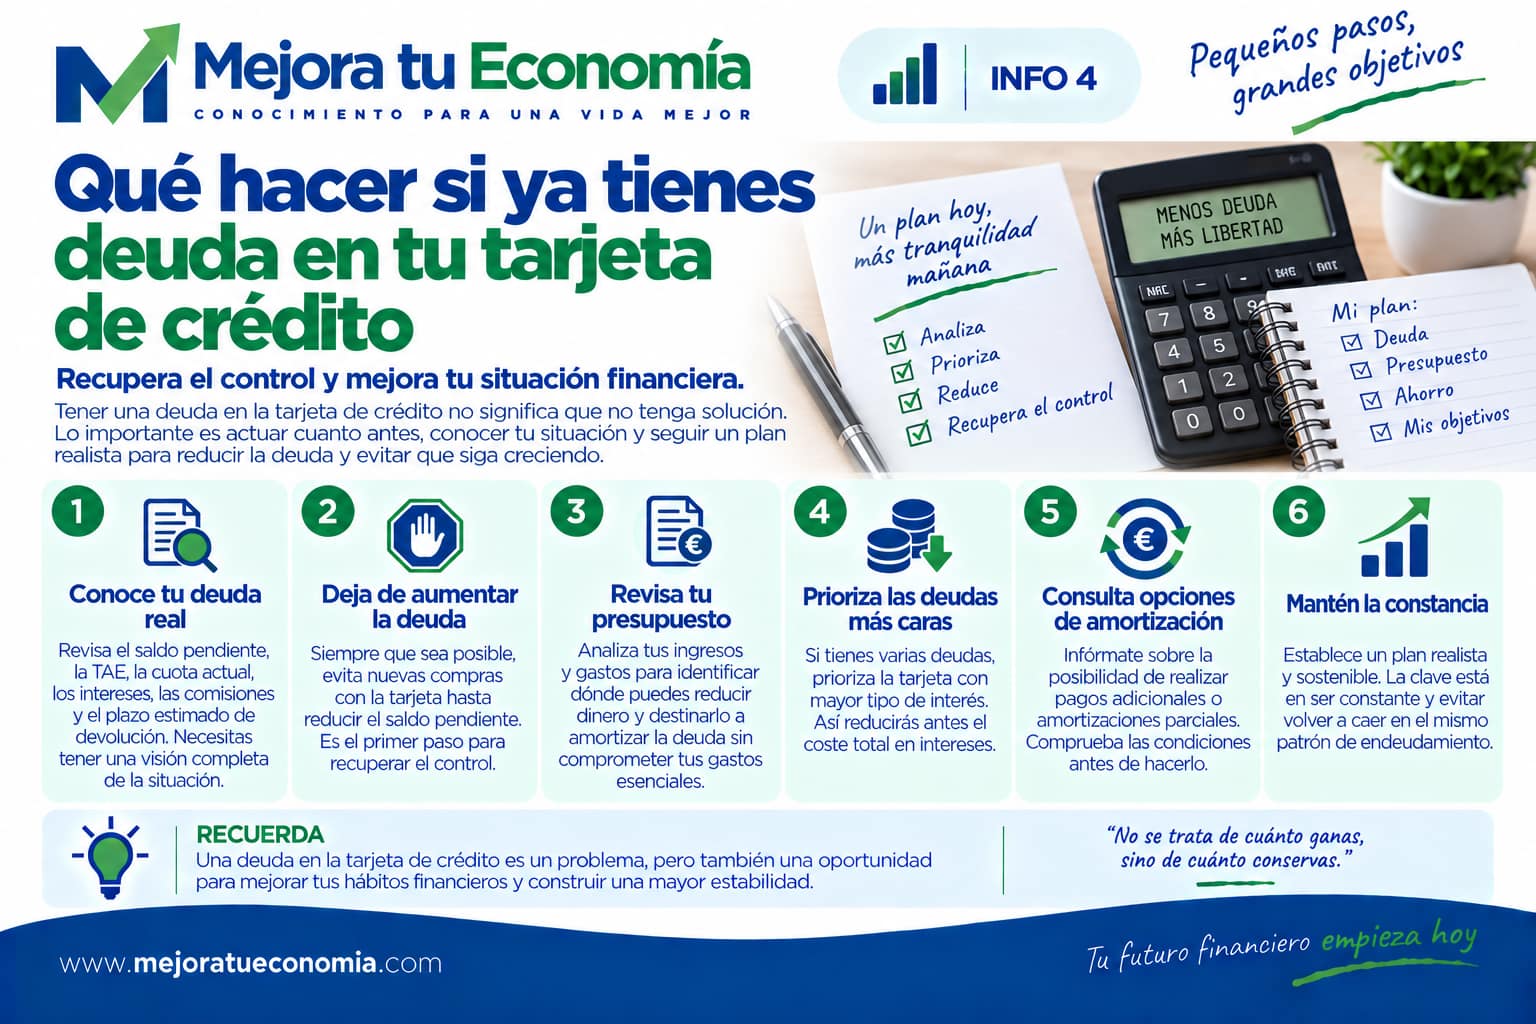
¿Qué hacer si ya tienes deuda en la tarjeta?
1. Deja de aumentar la deuda
Siempre que tu situación lo permita, evita seguir utilizando esa línea de crédito mientras intentas reducir el saldo pendiente.
2. Averigua cuánto debes
Necesitas conocer el saldo pendiente, TAE, cuota, intereses, comisiones y plazo estimado.
3. Revisa tu presupuesto
Busca capacidad adicional para acelerar la devolución sin comprometer tus gastos esenciales ni dejarte completamente sin liquidez.
4. Prioriza las deudas más caras
Cuando tenemos varias deudas, el coste financiero es uno de los factores que debemos valorar para decidir cuál amortizar primero.
5. Consulta las posibilidades de amortización
Comprueba las condiciones contractuales antes de realizar pagos adicionales o modificar la modalidad de pago.
6. Evita solucionar una deuda creando otra peor
Refinanciar puede reducir una cuota mensual, pero no necesariamente el coste total. Compara tipo de interés, TAE, comisiones, plazo y coste total.
Tarjeta de crédito vs. tarjeta de débito
No necesitamos declarar ganadora a una de ellas. Cumplen funciones diferentes.
La tarjeta de débito puede ayudarnos a mantener el gasto más vinculado al saldo disponible. La tarjeta de crédito puede ofrecer determinadas ventajas dependiendo del producto, como aplazamiento de la liquidación, garantías o seguros asociados.
Lo importante es entender qué estamos utilizando.
👉 Consulta también ¿Es mejor una tarjeta de crédito o una tarjeta de débito? y ¿Qué tipo de tarjeta bancaria me interesa contratar?.
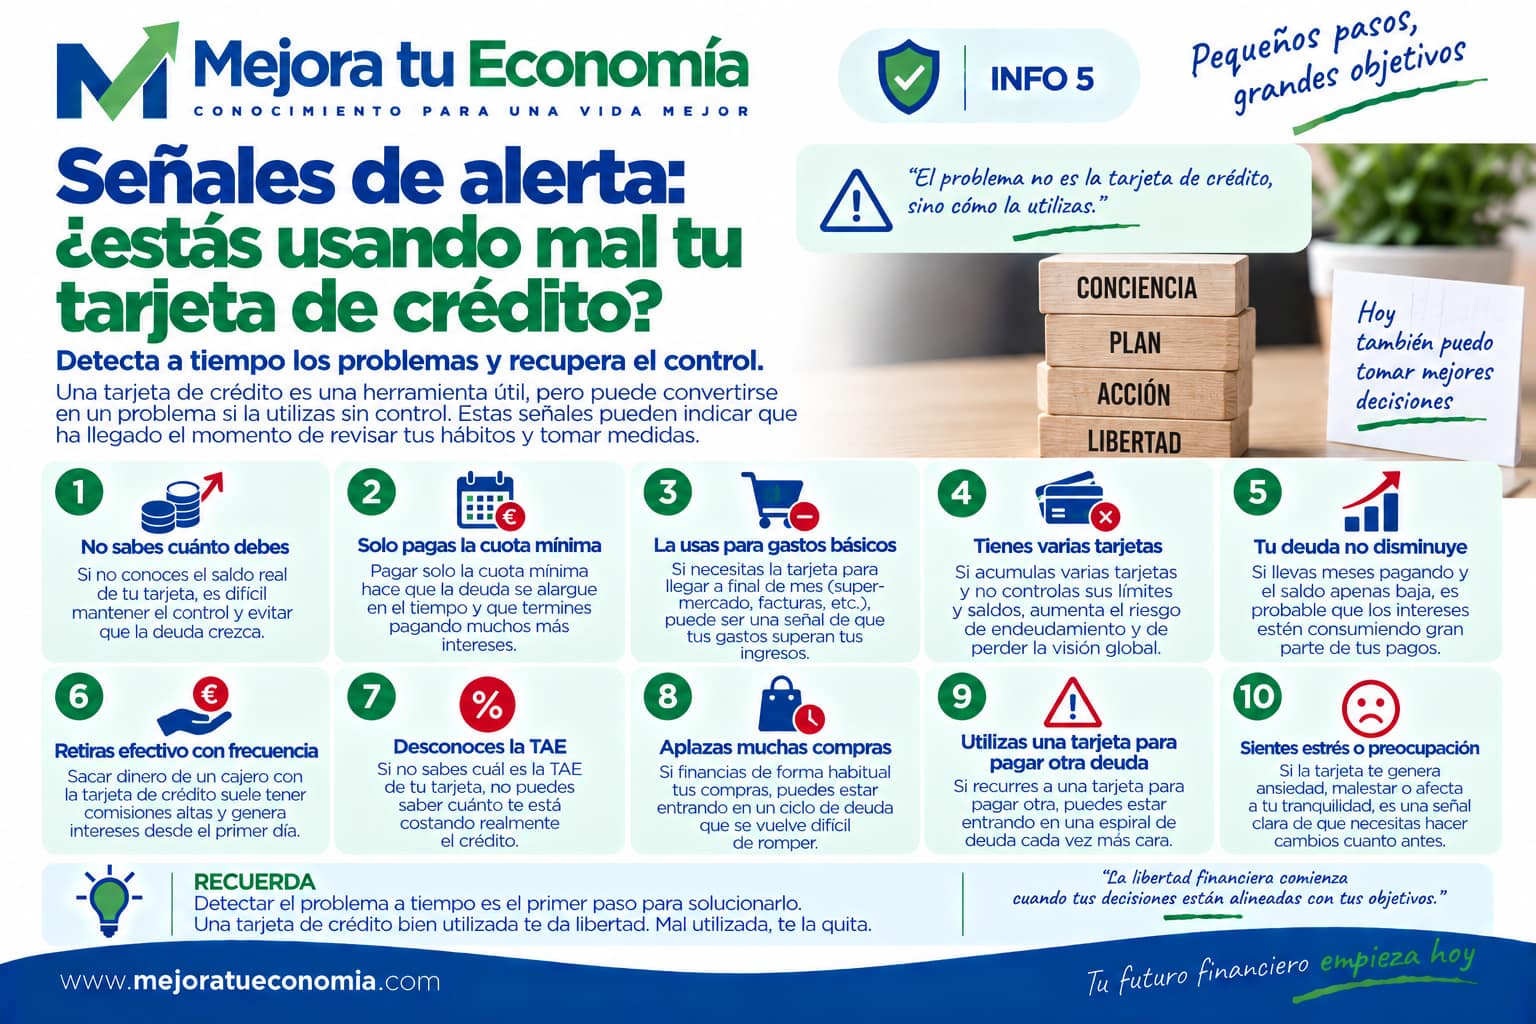
Señales de que estás utilizando mal tu tarjeta de crédito
Conviene revisar nuestros hábitos si no sabemos cuánto debemos, solo podemos pagar una cuota muy reducida, utilizamos crédito habitualmente para llegar a final de mes, financiamos gastos cotidianos por falta de liquidez, desconocemos la TAE, acumulamos varias tarjetas con saldo pendiente, aumentamos el límite para seguir gastando, utilizamos una tarjeta para pagar otra deuda o el saldo apenas disminuye después de meses pagando.
Una sola de estas situaciones no describe necesariamente toda nuestra economía. Varias simultáneamente sí deberían llevarnos a revisar cuanto antes cómo estamos utilizando el crédito.
Una regla MTE muy sencilla
Antes de pagar con la tarjeta pregúntate:
«SI ESTE DINERO SALIERA HOY DE MI CUENTA, ¿SEGUIRÍA HACIENDO ESTA COMPRA?»
Si la respuesta es no, quizá el crédito esté influyendo en nuestra decisión.
Y hay una segunda pregunta todavía más importante:
«¿TENGO YA EL DINERO PARA PAGARLA?»
Si utilizamos sistemáticamente crédito porque todavía no tenemos el dinero, estamos trasladando nuestro consumo presente a nuestros ingresos futuros.
Conclusión: utiliza el crédito, no dejes que el crédito te utilice
Una tarjeta de crédito no tiene por qué perjudicar nuestras finanzas. Puede ser simplemente una herramienta de pago.
Pero para que siga siendo eso necesitamos conocer sus condiciones, controlar nuestro gasto y evitar utilizarla para mantener un nivel de vida que nuestros ingresos no pueden financiar.
LA MEJOR TARJETA DE CRÉDITO NO ES LA QUE TIENE EL LÍMITE MÁS ALTO. ES LA QUE PODEMOS UTILIZAR SIN PERDER EL CONTROL DE NUESTRO DINERO.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.
Buena info, también es importante analizar lo que ofrece el banco en el que se sacará la tarjeta, mi recomendación es sacar tu primera tarjeta en Banrural por la buena atención al cliente que tienen, te guían en el manejo de tu tarjeta sin aprovecharse y los beneficios son buenísimos!
Buenos consejos, yo aprovecho al máximo las tarjetas de crédito que manejan promociones y por eso recomiendo mucho a banrural ya que mantienen buenas promociones y van actualizándolas