
Planificar la jubilación no consiste en adivinar cómo será el futuro ni en asumir que una única fuente de ingresos resolverá todas tus necesidades. Consiste en estimar qué vida quieres tener, conocer los recursos con los que probablemente contarás y construir con tiempo un plan flexible para cubrir la diferencia.
Cuanto antes empieces a pensar en ello, más margen tendrás para ahorrar, invertir, corregir desviaciones y adaptarte a cambios personales, económicos o normativos. Pero empezar más tarde no significa que no puedas mejorar tu situación: significa que tendrás que ajustar el plan a tu horizonte y capacidad reales.
Una buena planificación de la jubilación no busca predecir el futuro con precisión. Busca darte más capacidad para afrontarlo.
Índice de contenido
¿Por qué conviene planificar la jubilación?
Durante la vida laboral, los ingresos suelen proceder principalmente del trabajo. Al jubilarte, esa estructura cambia. La pensión pública puede constituir una parte importante de tus ingresos, pero tu situación dependerá de tu carrera de cotización, la normativa vigente cuando te jubiles y tus circunstancias personales.
Al mismo tiempo, seguirás teniendo gastos. Vivienda, alimentación, suministros, salud, ocio, ayuda familiar o dependencia pueden formar parte de tu presupuesto futuro. Y el efecto acumulado de la inflación puede hacer que una misma cantidad de dinero compre menos dentro de varias décadas.
Por eso la pregunta útil no es solamente “¿cuánto cobraré de pensión?”, sino también “¿cuánto necesitaré y qué recursos tendré para cubrirlo?”.
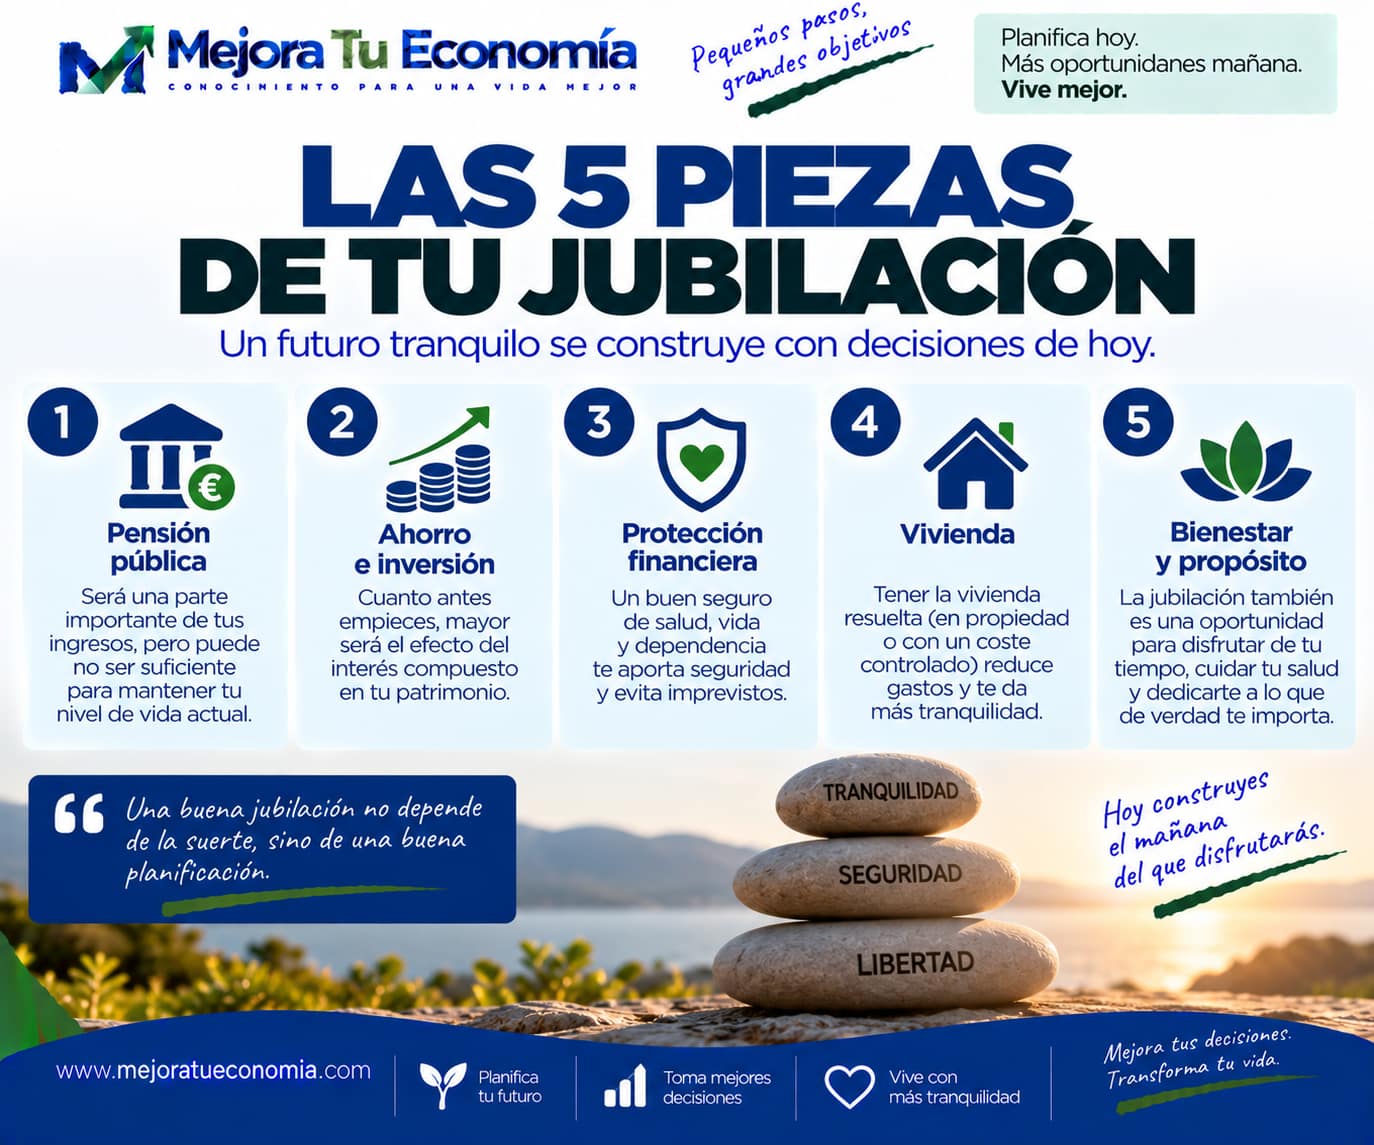
Las piezas de una buena planificación de jubilación
1. Pensión pública
En España, las pensiones contributivas forman parte de un sistema de reparto: las cotizaciones y otros recursos públicos financian las prestaciones del sistema. La pensión que pueda corresponderte dependerá, entre otros factores, de tus cotizaciones y de las reglas aplicables en el momento de acceder a la jubilación.
Por eso es preferible trabajar con estimaciones actualizadas y revisarlas periódicamente, en lugar de utilizar como referencia permanente una cifra calculada muchos años antes.
2. Ahorro e inversión
El patrimonio que construyas durante tu vida laboral puede complementar tus ingresos futuros. Aquí entran el ahorro, las inversiones y otros activos que formen parte de tu patrimonio.
Empezar con tiempo permite repartir el esfuerzo entre más años y, cuando existe rentabilidad positiva, beneficiarse de la capitalización. Eso no significa que la inversión garantice beneficios: la rentabilidad puede variar y existen riesgos de pérdida.
3. Protección frente a imprevistos
Una planificación financiera sólida también contempla liquidez, fondo de emergencia y las coberturas que resulten adecuadas para cada situación. El objetivo es evitar que un imprevisto obligue a deshacer inversiones o altere por completo el plan.
4. Vivienda y patrimonio
La situación de la vivienda puede tener un gran impacto en los gastos durante la jubilación. Tener una vivienda en propiedad, vivir de alquiler o mantener deuda hipotecaria generan escenarios financieros distintos. Ninguno debe considerarse automáticamente mejor: hay que incorporarlo al cálculo.
5. Bienestar y proyecto de vida
La jubilación no es solamente una cifra. También conviene pensar dónde quieres vivir, cómo deseas emplear tu tiempo, qué gastos de ocio prevés y qué margen quieres conservar para ayudar a otras personas o afrontar necesidades futuras.
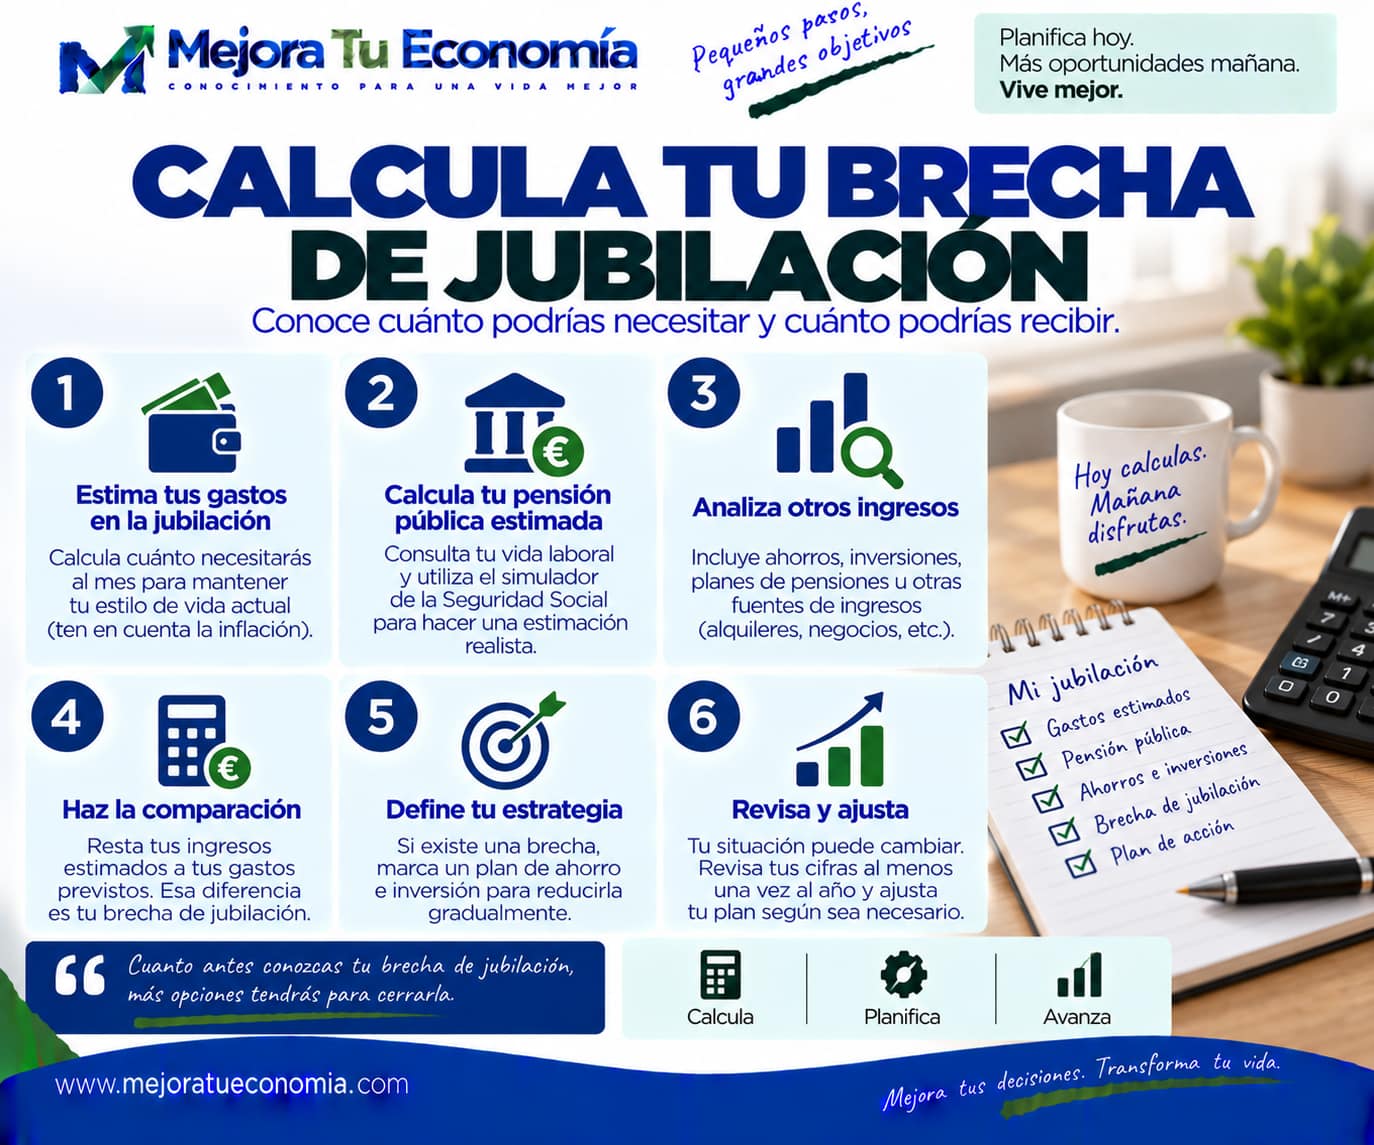
Cómo calcular tu brecha de jubilación
La brecha de jubilación es una forma sencilla de visualizar la posible diferencia entre los recursos que necesitarás y los ingresos que esperas recibir durante esa etapa.
Paso 1. Estima tus gastos futuros
Parte de tu presupuesto actual, pero no te limites a copiarlo. Algunos gastos podrían disminuir y otros aumentar. Construye un presupuesto mensual razonable para la vida que imaginas en la jubilación.
Paso 2. Estima tu pensión pública
Consulta periódicamente tu información laboral y utiliza las herramientas oficiales disponibles para obtener una estimación basada en los datos y reglas vigentes. Recuerda que una simulación realizada hoy no garantiza la cuantía que recibirás dentro de muchos años.
Paso 3. Identifica otros recursos
Incluye patrimonio financiero, planes de pensiones si los tienes, rentas de inmuebles, negocios u otras fuentes previsibles. Sé prudente al estimar rentabilidades futuras.
Paso 4. Compara necesidades e ingresos
Si tus gastos previstos superan los ingresos estimados, aparece una brecha que tendrás que financiar mediante patrimonio acumulado, mayor ahorro, ajustes en tus objetivos u otras decisiones.
La inflación: el gasto que no debes olvidar
Uno de los errores habituales en la planificación a largo plazo es comparar euros de hoy con euros de dentro de veinte o treinta años como si tuvieran el mismo poder adquisitivo.
Por ejemplo, una estimación de gasto mensual realizada hoy debería proyectarse teniendo en cuenta distintos escenarios de inflación. No necesitas acertar cuál será exactamente: necesitas comprobar cómo cambiaría tu plan si los precios evolucionan de forma diferente a la esperada.
Trabajar con escenarios —prudente, central y exigente— suele ser más útil que depender de una única previsión.
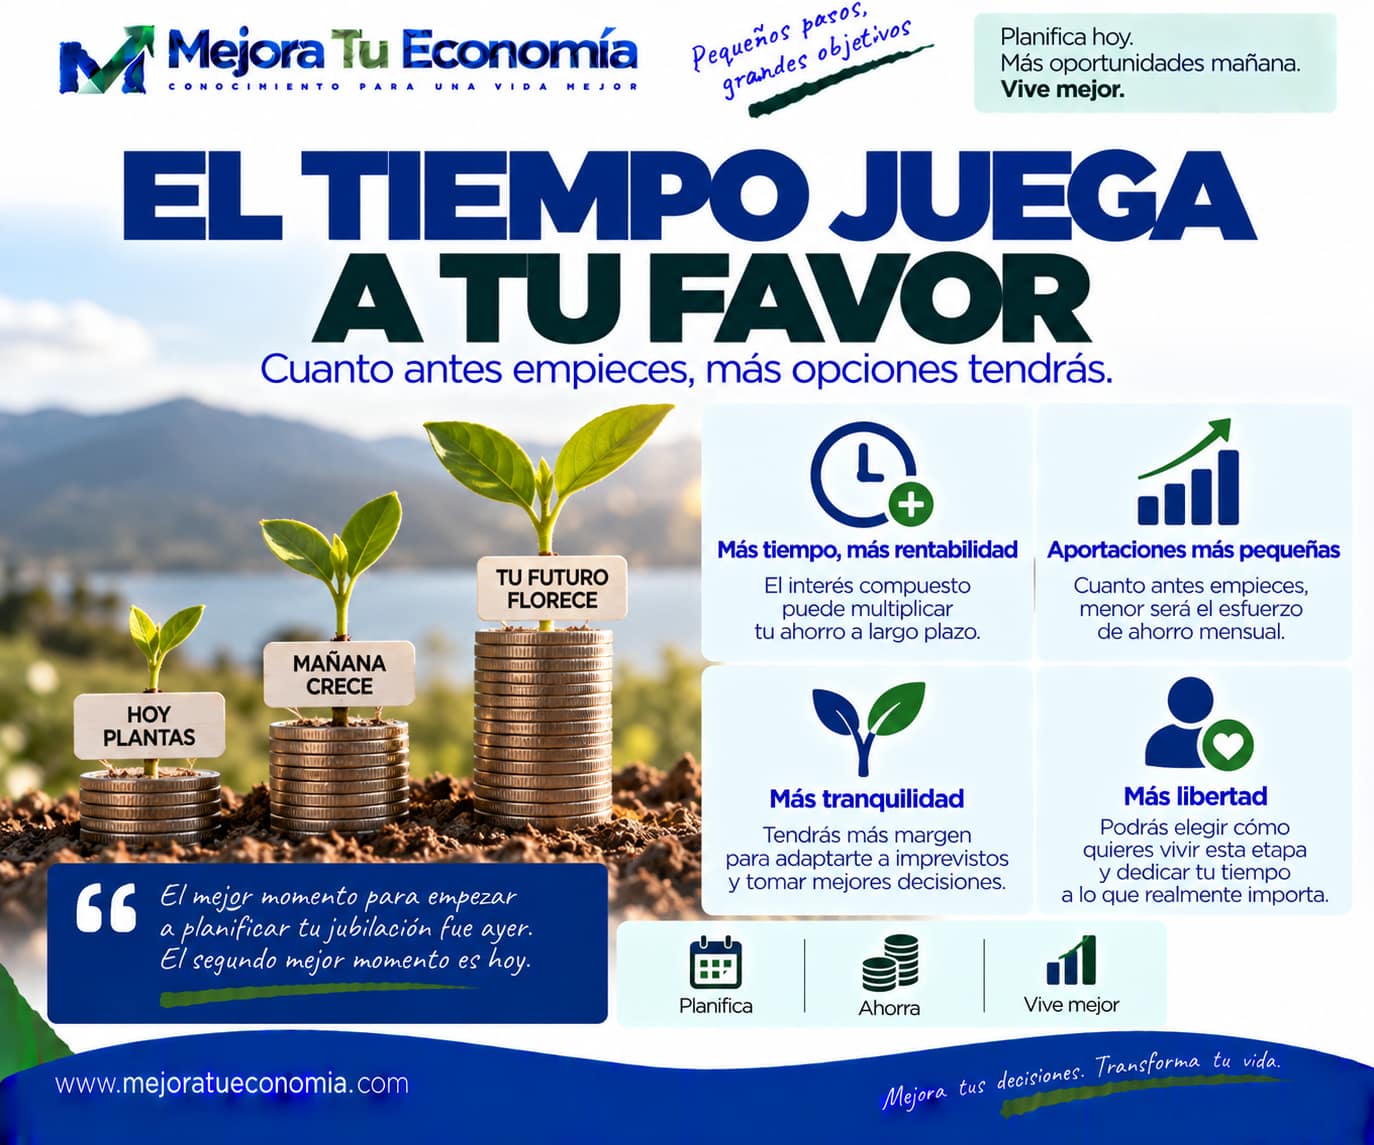
El tiempo puede ser uno de tus mayores aliados
Ahorrar durante más años suele permitir distribuir el esfuerzo necesario. Además, si el dinero está invertido y obtiene rentabilidad positiva, los rendimientos pueden generar nuevos rendimientos con el paso del tiempo.
Pero conviene formularlo correctamente: más tiempo no garantiza más rentabilidad. Las inversiones fluctúan, algunas pueden perder valor y el resultado depende de los activos, costes, fiscalidad, riesgo asumido y evolución de los mercados.
La ventaja del tiempo está principalmente en disponer de más años para aportar, diversificar decisiones y corregir el rumbo.
¿Cuánto deberías ahorrar para tu jubilación?
No existe un porcentaje universal válido para todo el mundo. Dos personas con los mismos ingresos pueden necesitar cantidades completamente diferentes según su edad, patrimonio, vivienda, pensión estimada, cargas familiares, objetivos y tolerancia al riesgo.
Una forma práctica de aproximarte a la respuesta es calcular primero la brecha y después estimar qué aportación periódica sería necesaria para construir el capital que podría cubrirla.
Si la aportación resultante no es asumible, el plan debe cambiar. Puedes revisar gastos, ampliar el horizonte, incrementar progresivamente el ahorro, replantear objetivos o estudiar otras fuentes de ingresos.
Un plan realista que puedes mantener suele ser más útil que un objetivo ambicioso que abandonas a los pocos meses.
¿Dónde ahorrar o invertir para la jubilación?
No existe un único producto adecuado para todas las personas. Dependiendo del perfil, horizonte y situación fiscal, el patrimonio para la jubilación puede construirse mediante distintas combinaciones de liquidez, renta fija, fondos de inversión, fondos indexados, planes de pensiones, acciones, inmuebles u otros activos.
Antes de elegir conviene analizar al menos riesgo, diversificación, costes, liquidez, fiscalidad y horizonte temporal. La ventaja fiscal de un producto tampoco debería analizarse aisladamente: importa el tratamiento fiscal completo, incluida la forma en que se recuperará el dinero.
A medida que se acerca el momento de utilizar el patrimonio, puede ser necesario revisar el nivel de riesgo y la liquidez disponible. Eso no implica que todas las personas deban seguir la misma reducción automática del riesgo.
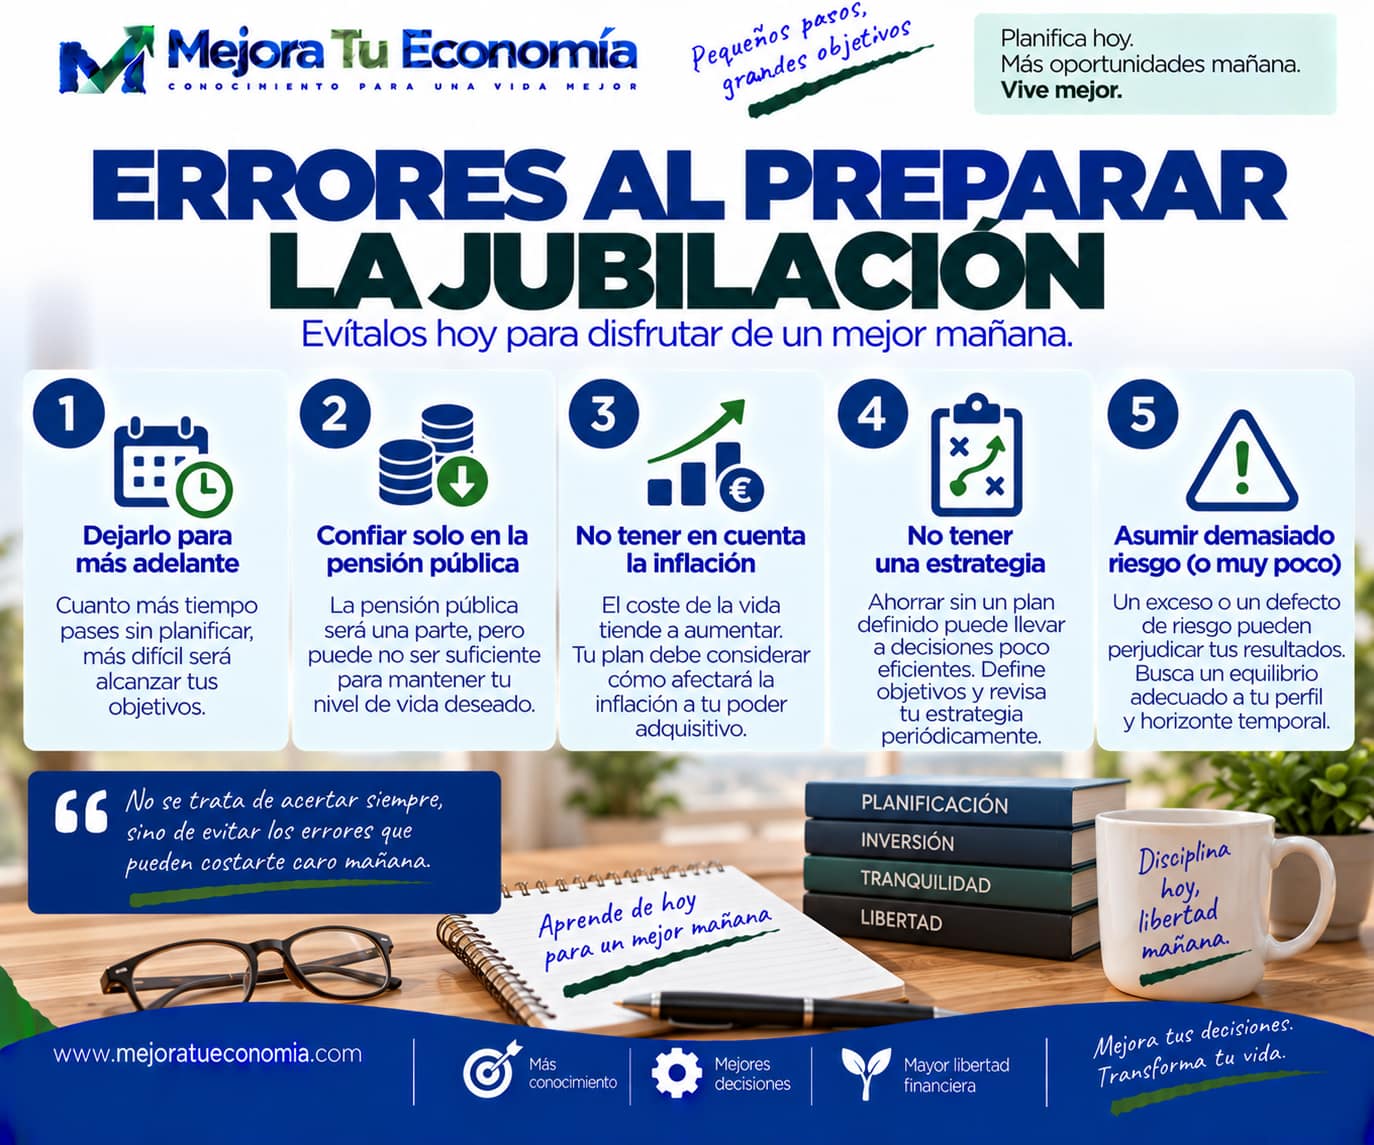
5 errores al preparar la jubilación
Dejarlo siempre para después
Retrasar la planificación reduce el número de años disponibles para construir patrimonio y realizar ajustes.
Dar por hecha una cifra de pensión
Las circunstancias laborales y las normas pueden cambiar. Trabaja con estimaciones y actualízalas.
Ignorar la inflación
Una cantidad que parece suficiente hoy podría tener un poder adquisitivo muy distinto en el futuro.
Ahorrar sin una estrategia
Acumular dinero es positivo, pero para un objetivo de décadas conviene definir cuánto necesitas, qué riesgo puedes asumir y cómo medirás el progreso.
Asumir un riesgo inadecuado
Demasiado riesgo puede provocar pérdidas difíciles de asumir; demasiado poco puede dificultar el crecimiento real del patrimonio. La combinación adecuada depende de cada persona.
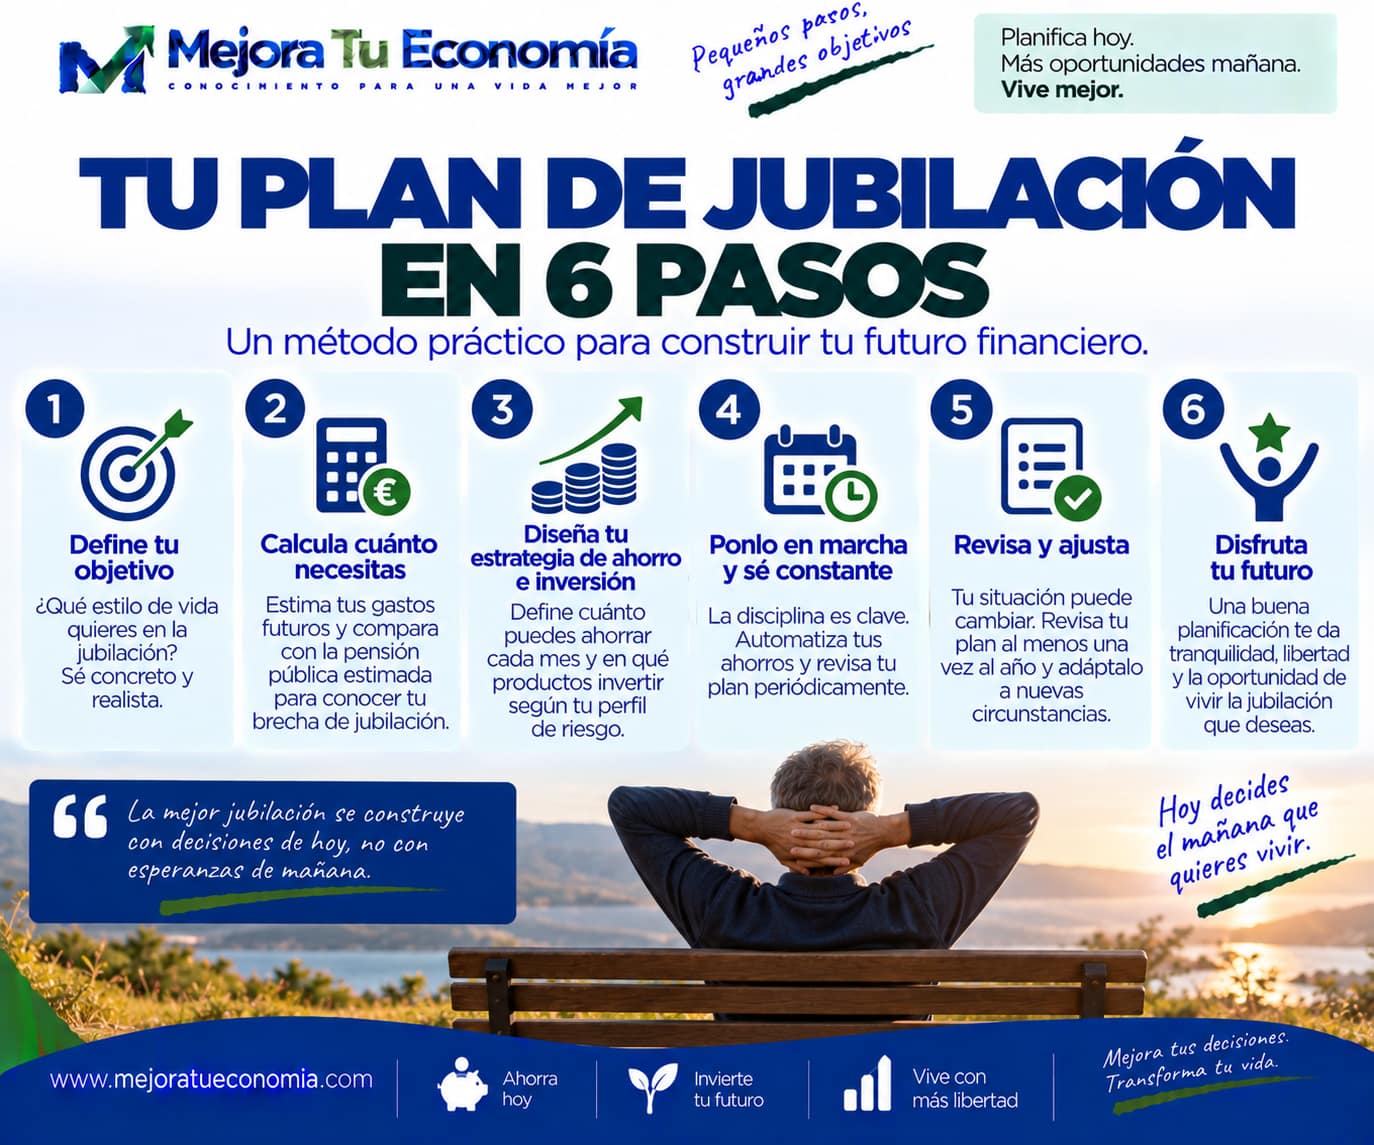
Tu plan de jubilación en 6 pasos
1. Define cómo quieres vivir
Transforma una idea abstracta de jubilación en objetivos concretos: edad aproximada, lugar de residencia, nivel de gasto y actividades que quieres mantener.
2. Calcula tus necesidades
Estima tus gastos futuros, incorpora la inflación y compáralos con las fuentes de ingresos que razonablemente esperas tener.
3. Conoce tu punto de partida
Calcula patrimonio, deudas, capacidad de ahorro, inversiones existentes y años disponibles hasta el objetivo.
4. Diseña una estrategia
Decide cuánto puedes aportar periódicamente y cómo distribuirás el patrimonio de acuerdo con tu horizonte, conocimientos y tolerancia al riesgo.
5. Automatiza y revisa
Automatizar el ahorro puede facilitar la constancia. Revisa el plan periódicamente y también cuando se produzcan cambios importantes en tus ingresos, familia, empleo o patrimonio.
6. Adapta el plan
Una planificación de varias décadas nunca debería ser rígida. Ajusta aportaciones, objetivos y estrategia cuando cambien tus circunstancias o la distancia hasta la jubilación.
¿Y si empiezas a planificar tarde?
El tiempo disponible importa, pero no existe una edad a partir de la cual planificar deje de tener sentido. Si el horizonte es menor, el planteamiento debe ser diferente.
En lugar de perseguir rentabilidades elevadas para compensar los años perdidos —lo que puede implicar asumir un riesgo excesivo— conviene trabajar sobre variables que sí puedes controlar: ahorro, gastos previstos, deudas, edad objetivo, patrimonio disponible y expectativas de nivel de vida.
Revisa el plan, no solo la cartera
Una revisión de jubilación no consiste únicamente en comprobar cuánto han subido o bajado tus inversiones. También deberías revisar:
• si ha cambiado tu capacidad de ahorro;
• si tus objetivos siguen siendo los mismos;
• cómo evoluciona tu estimación de pensión;
• si tus gastos futuros previstos han cambiado;
• si tu nivel de riesgo sigue siendo adecuado;
• y si los costes y la fiscalidad de tus productos siguen teniendo sentido para tu situación.
Conclusión: planificar es ganar margen de decisión
Preparar la jubilación no significa vivir preocupado por lo que ocurrirá dentro de décadas. Significa evitar que todas las decisiones importantes tengan que tomarse cuando quede poco tiempo para reaccionar.
Conocer tu punto de partida, estimar tus necesidades, construir patrimonio de forma coherente y revisar periódicamente el plan puede darte algo especialmente valioso: más opciones.
No necesitas tener resuelto hoy cada detalle de tu jubilación. Necesitas un primer plan suficientemente bueno para empezar y la disciplina necesaria para ir mejorándolo.
También te puede interesar
Consejos para gestionar mejor tus finanzas
Cómo empezar a invertir: claves para dar tus primeros pasos
Por qué invertir: cuándo tiene sentido y qué puede aportar a tus finanzas
Podcasts de finanzas para aprender sobre dinero e inversión
Las normas sobre pensiones y fiscalidad pueden cambiar. Comprueba la información oficial vigente y consulta con un profesional cualificado cuando sea necesario.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.