
Ahorrar es importante, pero aprender qué hacer con ese ahorro puede marcar una diferencia enorme a lo largo de los años. En este episodio de El podcast de los Qualitiers se explican algunos de los conceptos esenciales para quien empieza a interesarse por sus finanzas: ahorro, inflación, interés compuesto, diversificación e inversión.
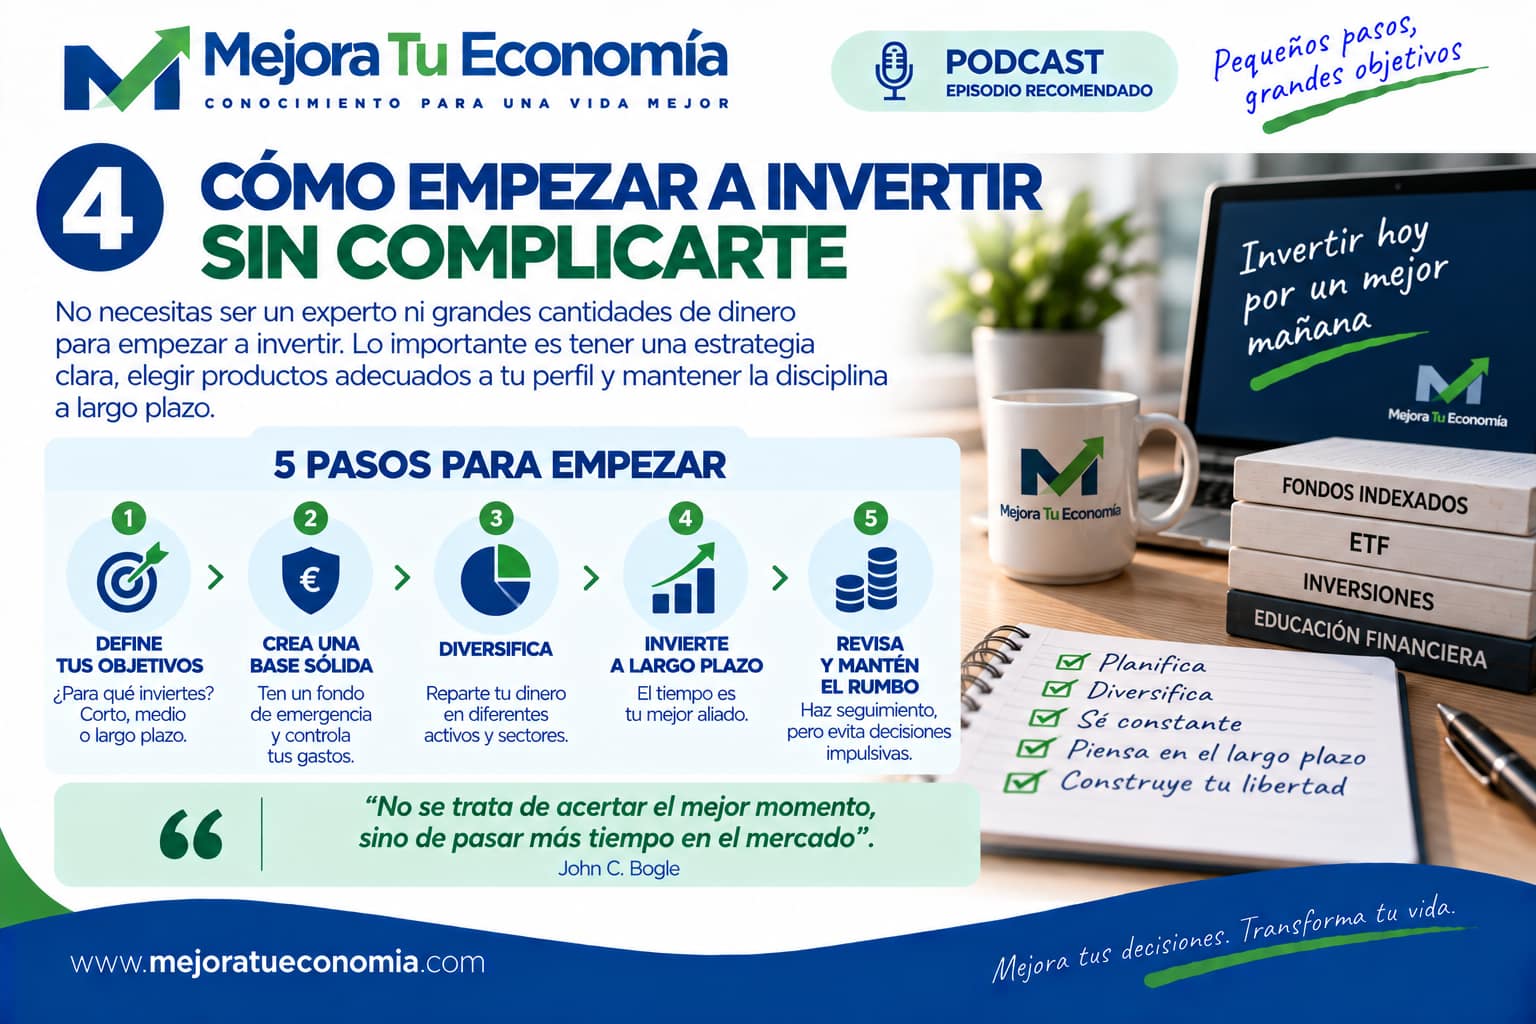
No necesitas ser experto ni conocer todos los productos financieros. Antes de invertir, necesitas construir unas buenas bases.
«No necesitas empezar siendo un experto. Necesitas empezar entendiendo lo que haces.»
Índice de contenido
El episodio en 1 minuto
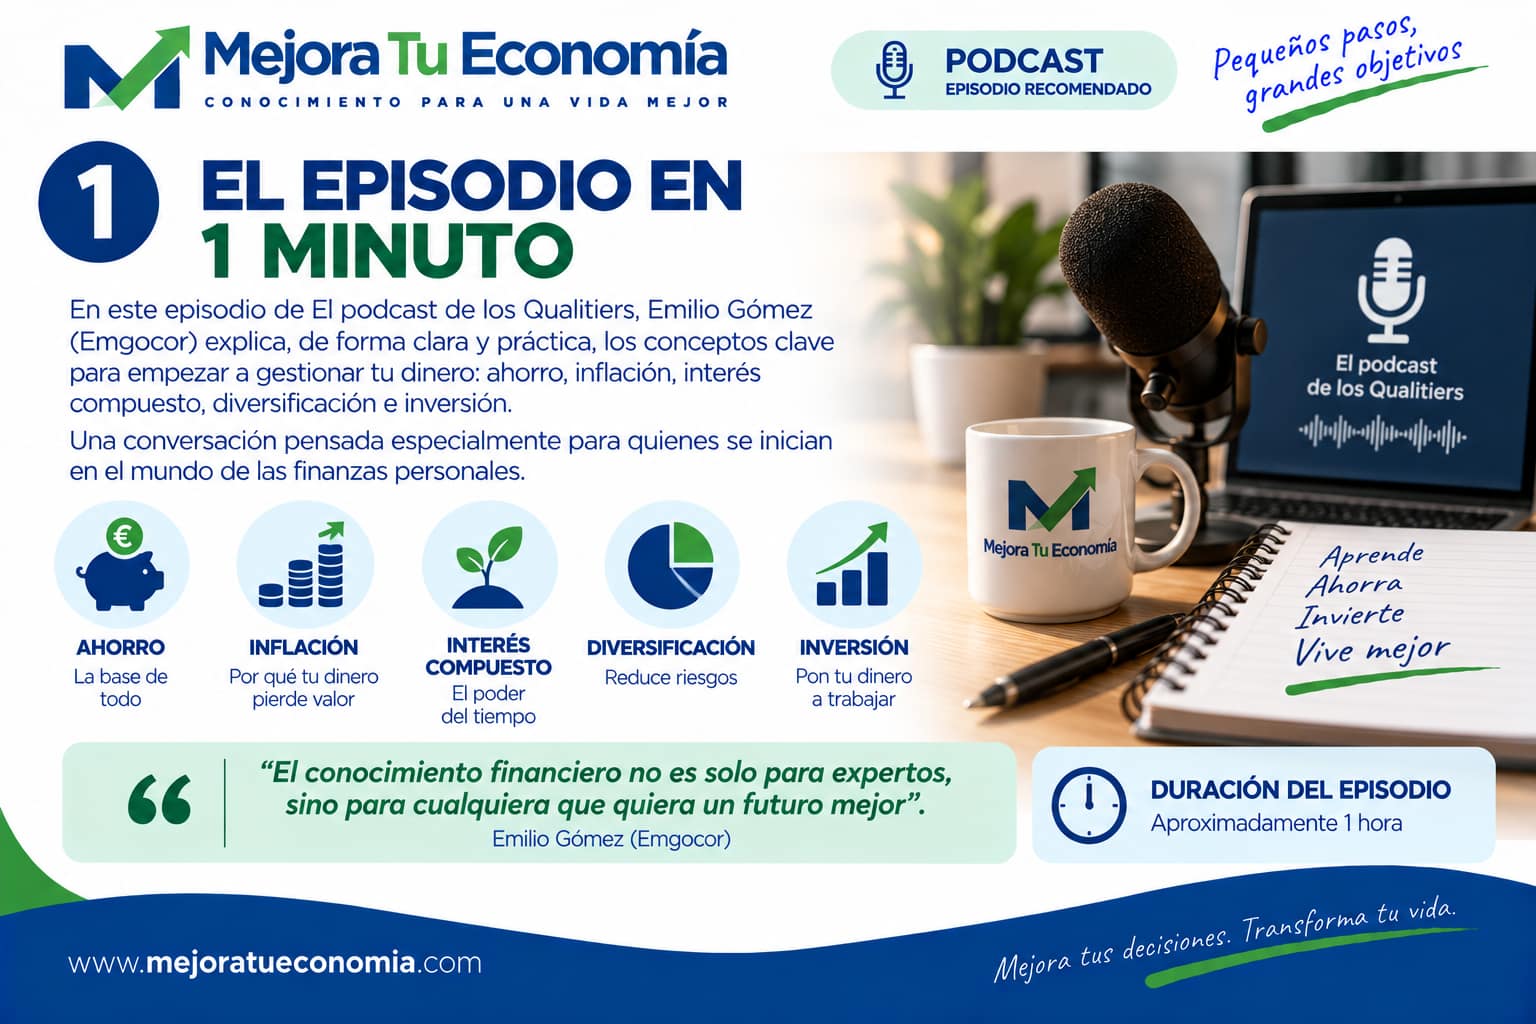
En este episodio de Quality and Alpha, Emilio Gómez —Emgocor— responde a diferentes cuestiones relacionadas con el ahorro y la inversión. El contenido está especialmente orientado a quienes están dando sus primeros pasos.
AHORRO → INFLACIÓN → INTERÉS COMPUESTO → DIVERSIFICACIÓN → INVERSIÓN
Antes de preguntarnos dónde invertir, debemos conseguir algo que invertir.
1. Todo empieza por el ahorro
Puede parecer demasiado básico, pero es difícil construir patrimonio si gastamos sistemáticamente todo lo que ingresamos.
El ahorro crea margen para afrontar imprevistos, evitar determinadas deudas, aprovechar oportunidades e invertir pensando en el futuro.
Una de las ideas que aparece en el episodio es vivir por debajo de nuestras posibilidades. Eso no significa vivir permanentemente privándonos de todo. Significa procurar que exista una diferencia positiva entre lo que ingresamos y lo que gastamos.
Ingresos − gastos = capacidad de ahorro.
2. Ahorrar no es suficiente
Imagina que guardas 10.000 € durante muchos años sin obtener ninguna rentabilidad. Seguirás viendo 10.000 € en tu cuenta, pero probablemente podrás comprar menos cosas con ellos.
La razón es la inflación. Cuando los precios aumentan, el poder adquisitivo del dinero disminuye.
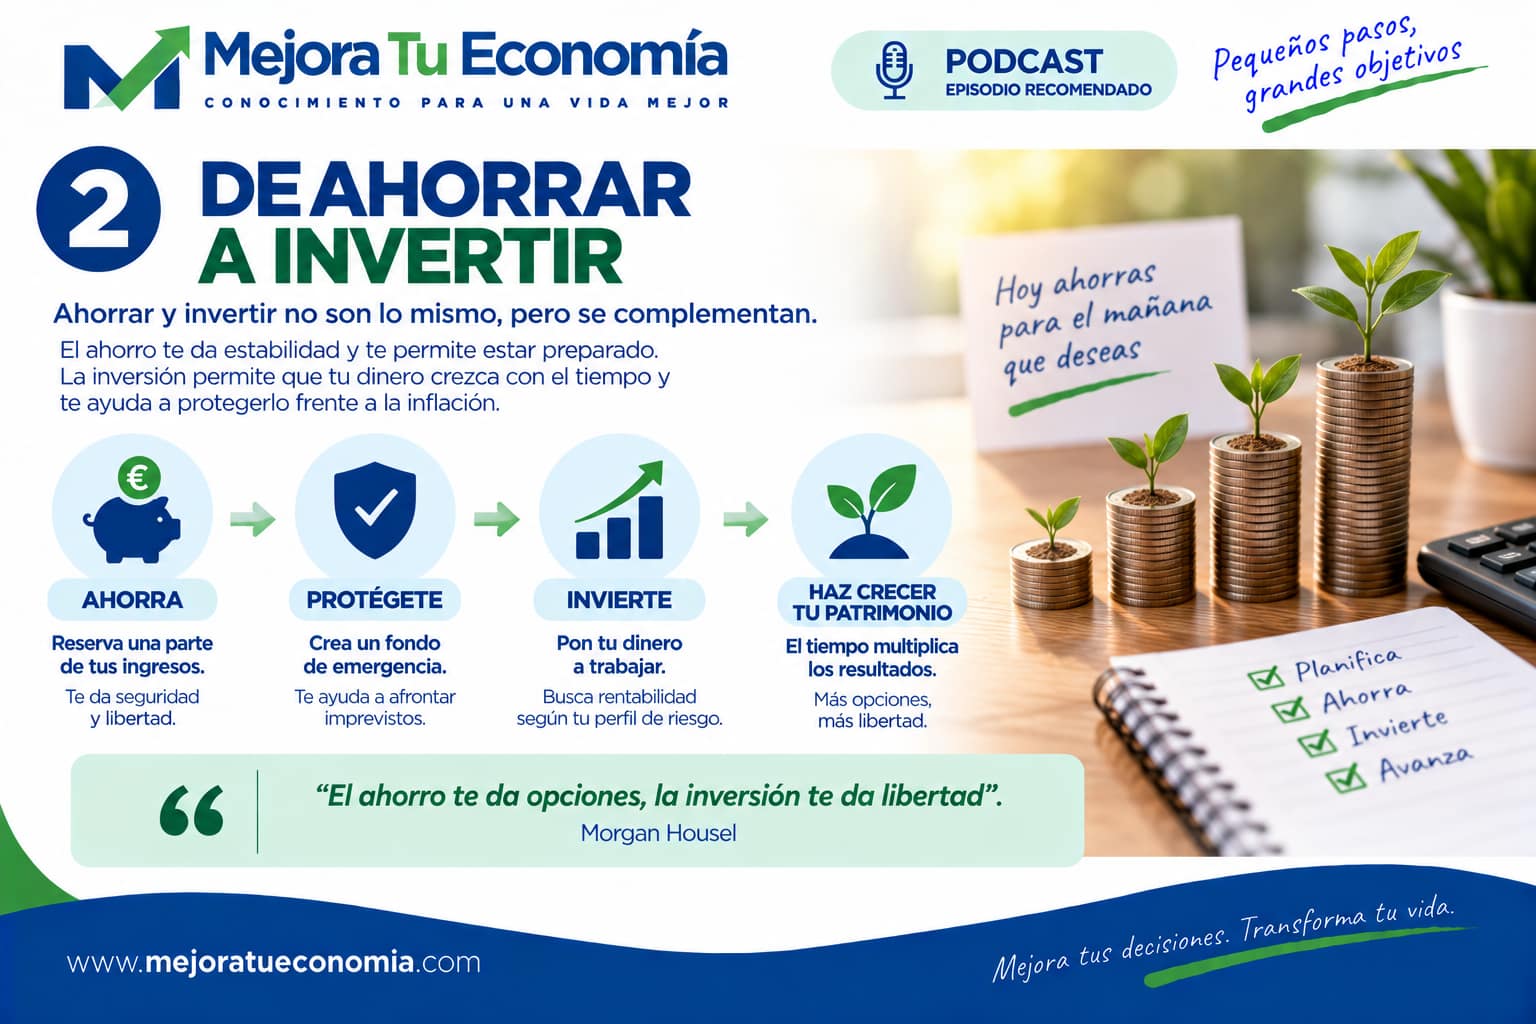
Ahorrar consiste en reservar una parte de nuestros ingresos. Invertir supone poner parte de nuestro capital a trabajar buscando una rentabilidad y aceptando un determinado nivel de riesgo.
No todo el dinero debe invertirse. El dinero que podemos necesitar a corto plazo o nuestro fondo de emergencia necesita normalmente mucha más estabilidad y liquidez.
Si quieres profundizar, puedes leer nuestra guía sobre qué es la inflación y cómo afecta a tu dinero.
3. El interés compuesto: cuando el tiempo empieza a trabajar contigo
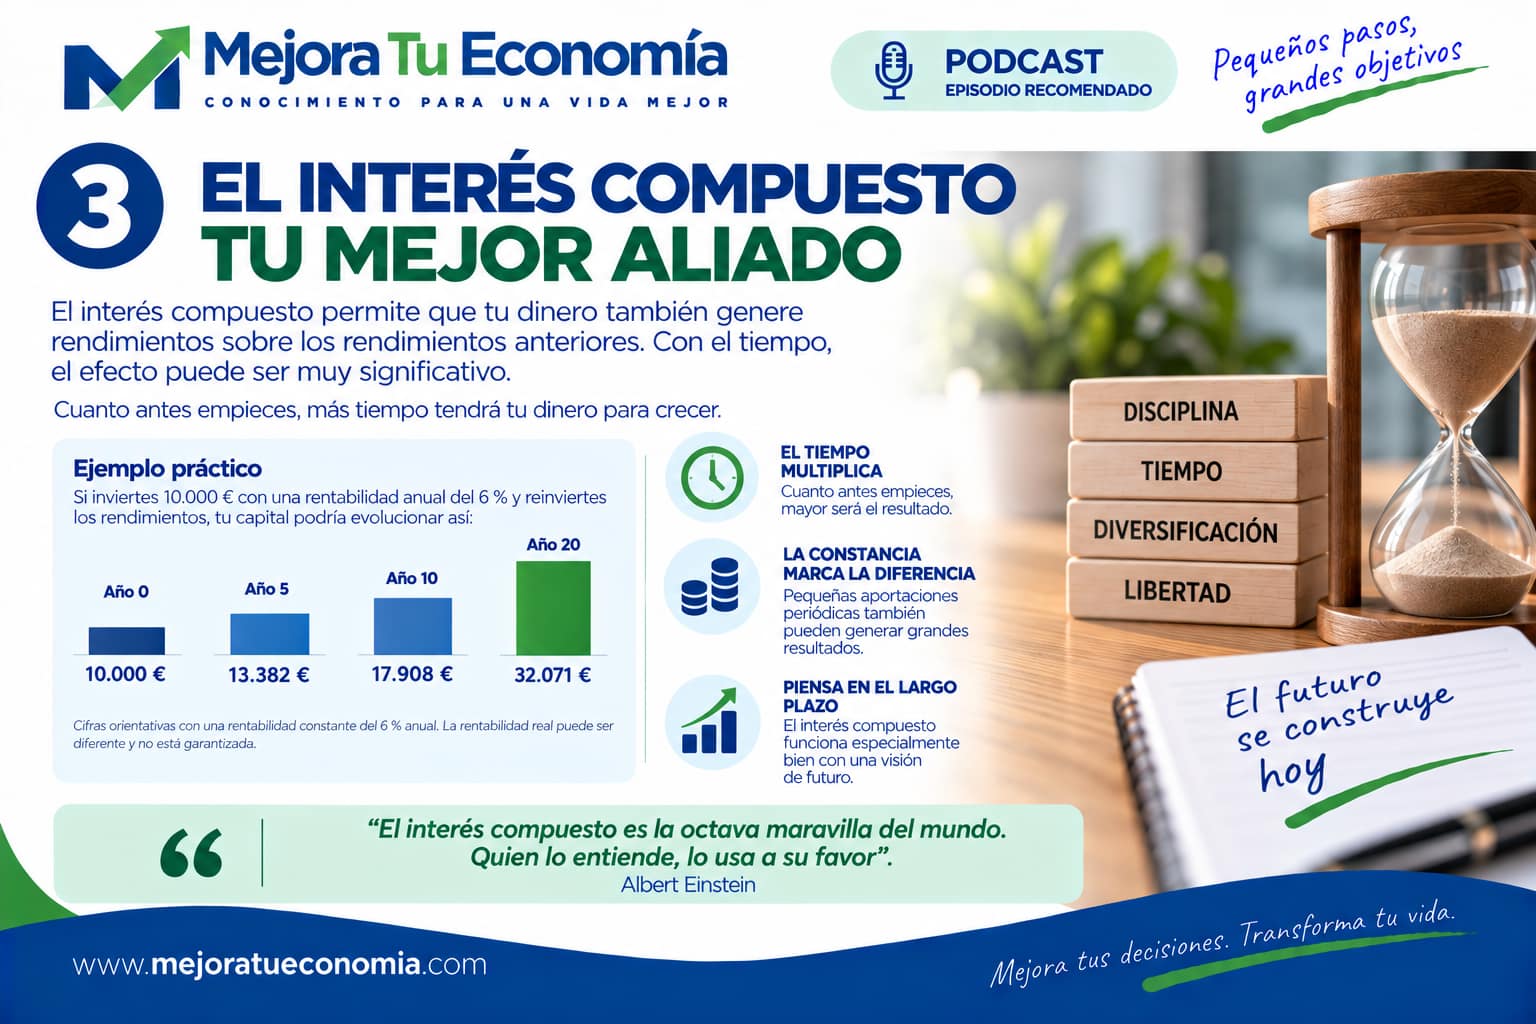
Uno de los conceptos centrales del episodio es el interés compuesto. Cuando una inversión genera rentabilidad y reinviertes esas ganancias, en el siguiente periodo no solo puede generar rentabilidad tu capital inicial, sino también los rendimientos anteriores.
Supongamos una inversión inicial de 10.000 € con una rentabilidad hipotética constante del 6 % anual. Después del primer año tendrías 10.600 €. El segundo año, ese hipotético 6 % ya no se aplicaría sobre 10.000 €, sino sobre 10.600 €.
El gran aliado del interés compuesto no es conseguir una rentabilidad extraordinaria. Es disponer de tiempo.
Naturalmente, las inversiones reales no ofrecen normalmente una rentabilidad constante todos los años y pueden registrar pérdidas.
4. La regla del 72
La regla del 72 permite estimar aproximadamente cuánto tiempo tardaría en duplicarse un capital a una determinada tasa de rentabilidad constante:
72 ÷ rentabilidad anual (%) ≈ años necesarios para duplicar el capital.
Por ejemplo: 72 ÷ 6 = aproximadamente 12 años. Es una aproximación matemática útil para entender el efecto del tiempo, no una previsión de lo que vaya a proporcionar una inversión real.
5. Empieza pronto, aunque empieces con poco
Cuando pensamos en invertir solemos concentrarnos en cuánto dinero tenemos. Pero existe otra variable que no podemos recuperar: el tiempo.
Una persona que comienza pronto puede disponer de décadas para acumular capital y reinvertir los rendimientos. Por eso puede tener más sentido empezar con una cantidad razonable y adquirir el hábito que esperar indefinidamente al momento perfecto.
Cantidad + rentabilidad + tiempo + constancia.
6. Diversificar antes que apostar
Invertir todo nuestro dinero en una sola empresa, sector, país o activo nos expone excesivamente a lo que suceda con esa inversión concreta.
Diversificar significa repartir nuestro patrimonio entre diferentes inversiones para evitar depender completamente de una sola. Pero tampoco debemos confundir diversificación con ausencia de riesgo.
Una cartera diversificada puede perder dinero. Lo que buscamos es gestionar mejor determinados riesgos, no hacerlos desaparecer.
7. ¿Fondos de inversión, fondos indexados o ETF?
Fondos de inversión
Permiten invertir conjuntamente en numerosos activos mediante una cartera gestionada según una política determinada. Existen miles de fondos y sus estrategias, riesgos y costes pueden ser muy diferentes.
Fondos indexados
Intentan replicar el comportamiento de un determinado índice en lugar de seleccionar activamente qué valores deberían superarlo. Su simplicidad y sus costes generalmente reducidos han hecho que sean una alternativa muy utilizada para estrategias de largo plazo.
ETF
Los fondos cotizados o ETF también permiten acceder a carteras muy diversificadas, índices, sectores o determinados tipos de activos. Pero cotizan en bolsa y presentan características operativas y fiscales que conviene comprender antes de utilizarlos.
El producto debería ser consecuencia de tu estrategia, no al revés.
8. Las comisiones importan más de lo que parece
Una diferencia aparentemente pequeña en costes puede terminar teniendo un impacto considerable después de muchos años, porque las comisiones no solo reducen nuestro dinero hoy: también eliminan la rentabilidad futura que ese dinero podría haber generado.
Cuando compares inversiones, revisa siempre costes de gestión, custodia, compraventa, posibles comisiones adicionales y fiscalidad.
9. Antes de invertir, hazte estas preguntas
¿Para qué estoy invirtiendo? ¿Cuándo necesitaré ese dinero? ¿Qué pérdida podría soportar sin abandonar mi estrategia? ¿Tengo ya un fondo de emergencia? ¿Entiendo dónde estoy colocando mi dinero? ¿Estoy suficientemente diversificado?
Primero estrategia. Después producto.
10. Los libros recomendados en el episodio
Entre las lecturas mencionadas aparecen El millonario de la puerta de al lado, Padre rico, padre pobre, El hombre más rico de Babilonia y Un paso por delante de Wall Street.
Son libros muy diferentes entre sí y no todas sus afirmaciones deben interpretarse como reglas universales, pero pueden servir para continuar aprendiendo.
Lo que más nos gusta del episodio
Tiene una característica especialmente valiosa: empieza por los fundamentos. No intenta comenzar explicando qué acción comprar o cuál será la próxima inversión de moda. Habla primero de ahorro, inflación, tiempo, interés compuesto y diversificación.
Lo que debemos poner en contexto
La bolsa no es una inversión “estable y segura”. La renta variable puede experimentar caídas importantes y existen empresas que pueden incluso provocar la pérdida total de una inversión.
Históricamente, una cartera ampliamente diversificada de renta variable ha ofrecido oportunidades de crecimiento a largo plazo, pero eso no elimina el riesgo ni garantiza resultados futuros.
¿Para quién recomendamos este episodio?
Especialmente para alguien que está empezando a organizar sus finanzas; ya consigue ahorrar y quiere saber qué hacer después; ha oído hablar del interés compuesto pero todavía no termina de entenderlo; quiere iniciarse en la inversión; o necesita ordenar conceptos antes de elegir productos financieros.
Para comenzar, tener claras estas bases vale mucho más que conocer cien productos de inversión diferentes.
Nuestra conclusión
AHORRA → PROTÉGETE → APRENDE → INVIERTE → DIVERSIFICA → MANTÉN EL RUMBO
No necesitas empezar invirtiendo mucho. Necesitas entender qué estás haciendo, asumir únicamente los riesgos que puedas soportar y disponer de tiempo para que tu estrategia pueda desarrollarse.
Y antes de todo eso hay un paso todavía más importante: empezar a organizar tu dinero.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.