
Entender la economía no significa memorizar cientos de estadísticas. Basta con conocer unos cuantos indicadores y, sobre todo, saber qué nos están diciendo. Si quieres situarlos dentro de una visión más amplia, empieza por La economía.
El IPC puede ayudarte a entender por qué tu dinero compra menos. El Euríbor puede cambiar el coste de una hipoteca. Los tipos de interés influyen en préstamos, depósitos e inversiones. El empleo y el PIB nos hablan de la actividad económica. Y los mercados financieros reflejan, entre otras cosas, las expectativas de millones de inversores.
Lo importante no es conocer el último decimal de cada dato. Lo importante es saber interpretar las señales y entender cómo pueden terminar afectando a tu economía.
«Los datos económicos son más útiles cuando nos ayudan a comprender lo que ocurre que cuando simplemente los acumulamos.» — Mejora tu Economía
Índice de contenido
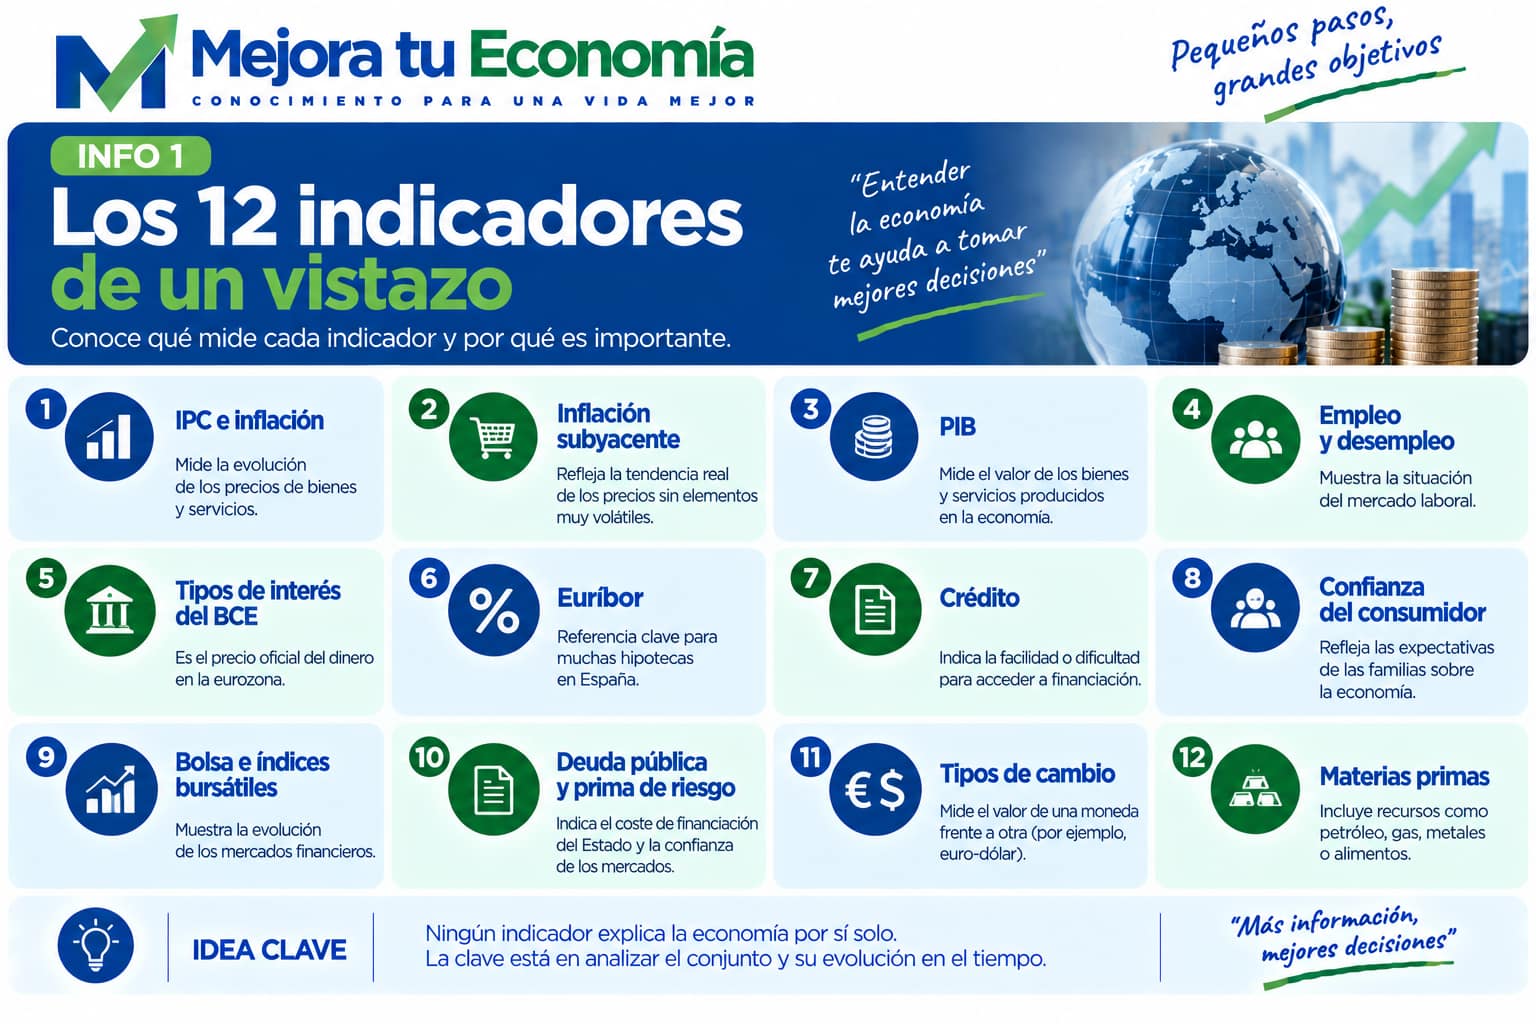
Los 12 indicadores económicos y financieros de un vistazo
Antes de empezar: ningún indicador explica la economía por sí solo
Que el PIB crezca no significa que todas las familias estén mejor. Que la bolsa suba no implica necesariamente que la economía atraviese un buen momento. Y una inflación moderada tampoco significa que todos los productos estén aumentando de precio al mismo ritmo.
Los indicadores deben interpretarse conjuntamente, observando su evolución y el contexto.
1. IPC e inflación
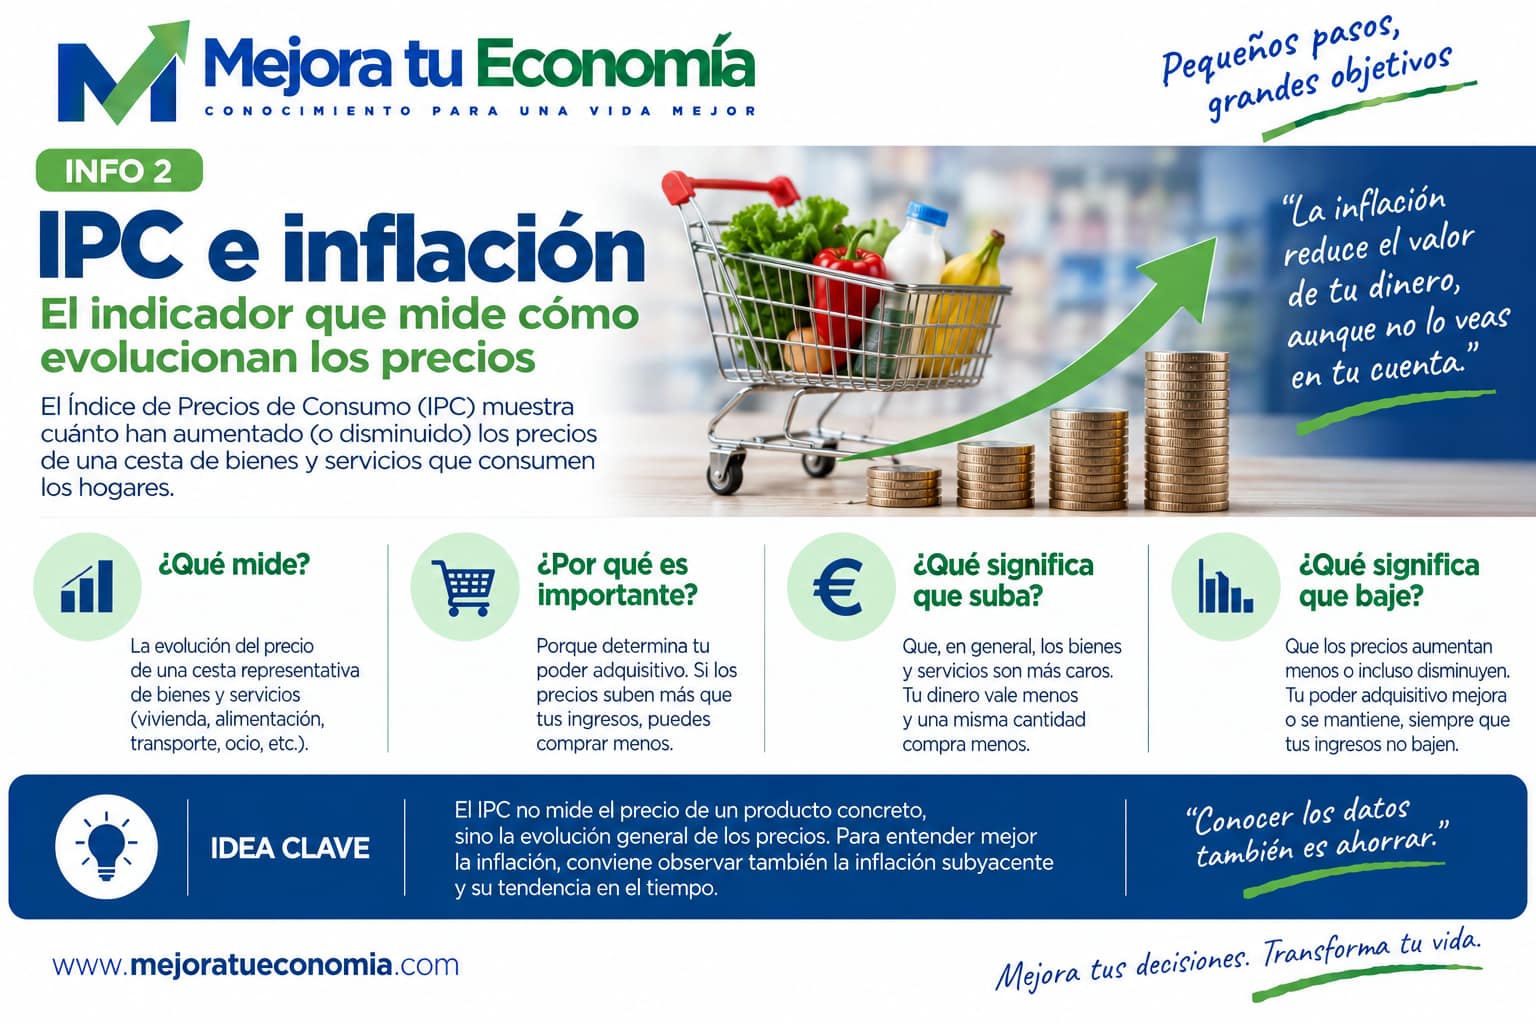
El Índice de Precios de Consumo (IPC) mide la evolución de los precios de una cesta representativa de bienes y servicios consumidos por los hogares.
Cuando escuchamos que la inflación es del 3 %, significa, simplificando, que el nivel de precios medido por ese índice es aproximadamente un 3 % superior al de un año antes.
¿Por qué te afecta?
Porque determina cómo evoluciona tu poder adquisitivo. Si tus ingresos aumentan un 2 % mientras los precios lo hacen un 4 %, en términos generales tu capacidad real de compra habrá disminuido.
La inflación también influye en las decisiones de los bancos centrales, en los tipos de interés, en los mercados y en muchas decisiones económicas.
2. Inflación subyacente
La inflación subyacente es una medida complementaria que permite observar la evolución de los precios excluyendo determinados componentes especialmente volátiles.
Puede ayudarnos a comprobar si las presiones sobre los precios están concentradas en determinados productos o son más persistentes y están más extendidas por la economía.
IPC e inflación subyacente aportan más información cuando los observamos conjuntamente.
3. PIB: cuánto produce una economía
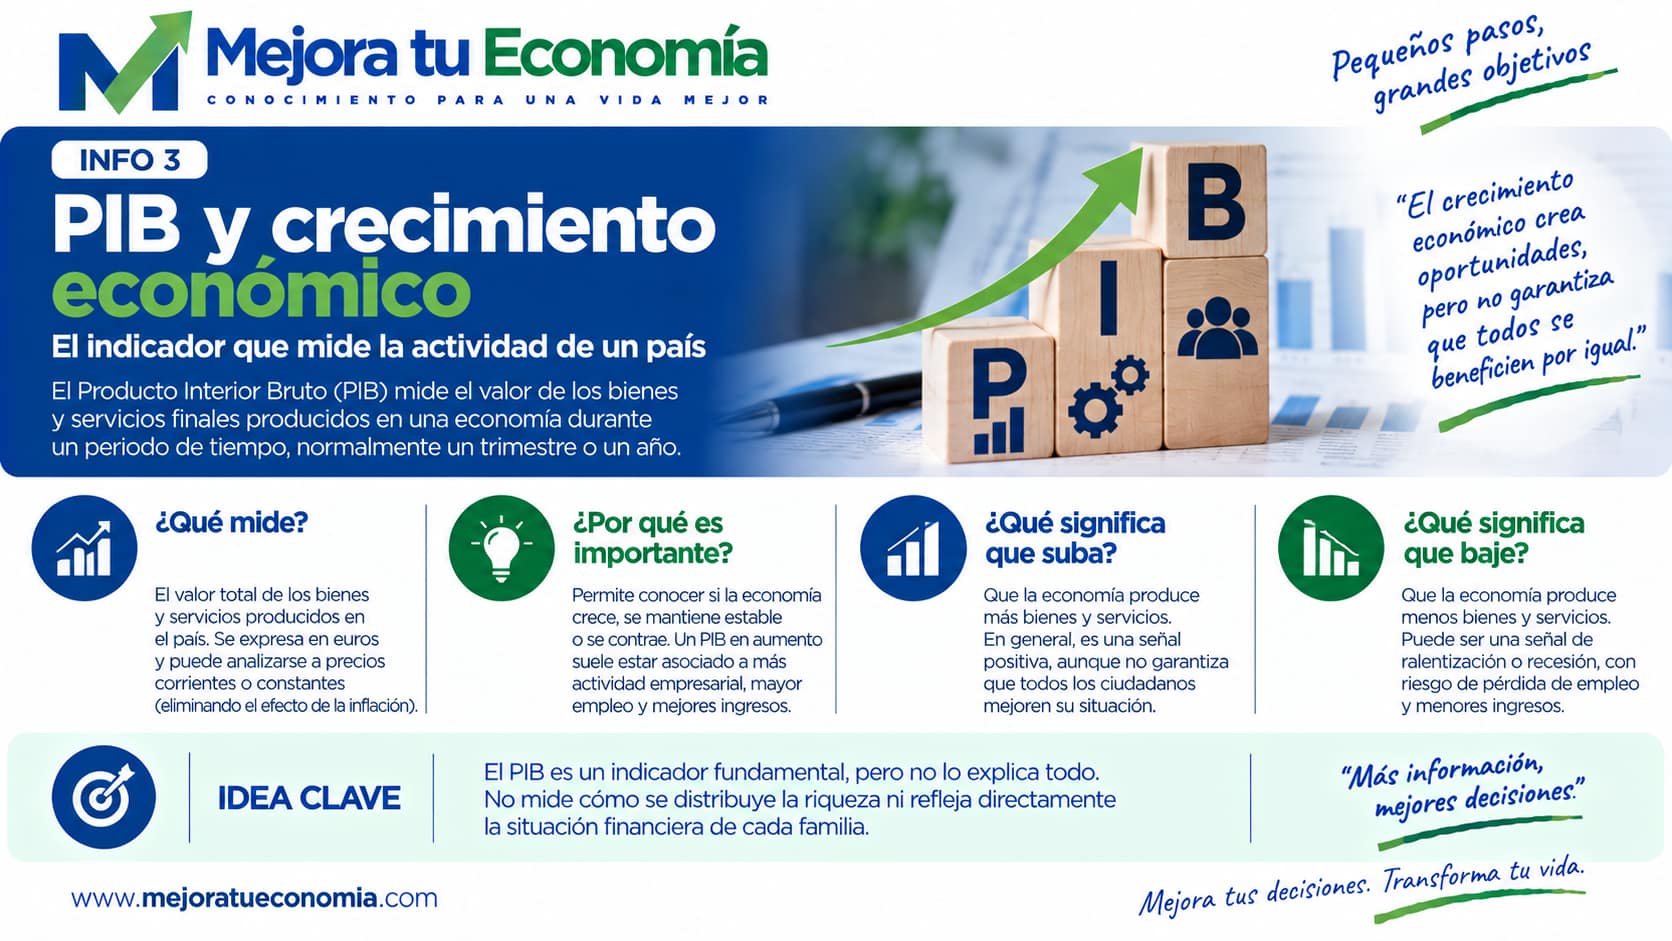
El Producto Interior Bruto (PIB) mide el valor de los bienes y servicios finales producidos en una economía durante un determinado periodo.
Su evolución permite conocer si la actividad económica está creciendo o contrayéndose. Sin embargo, tiene limitaciones: el PIB no mide directamente cómo se distribuye la riqueza, la situación financiera de cada familia ni muchos otros aspectos relacionados con el bienestar.
¿Por qué debería importarte?
Una economía que crece de manera sostenida suele generar condiciones más favorables para la actividad empresarial y el empleo, aunque esa relación no es automática ni afecta por igual a toda la población.
4. Empleo y desempleo
El mercado laboral es uno de los ámbitos donde la evolución de la economía puede trasladarse más directamente a las familias.
No conviene observar únicamente la tasa de paro. Para tener una imagen más completa podemos analizar también empleo creado, población activa, tasa de actividad, salarios y estabilidad del empleo.
Una economía puede crecer mientras determinados sectores destruyen puestos de trabajo o mientras algunas familias atraviesan dificultades. Por eso, una vez más, necesitamos contexto.
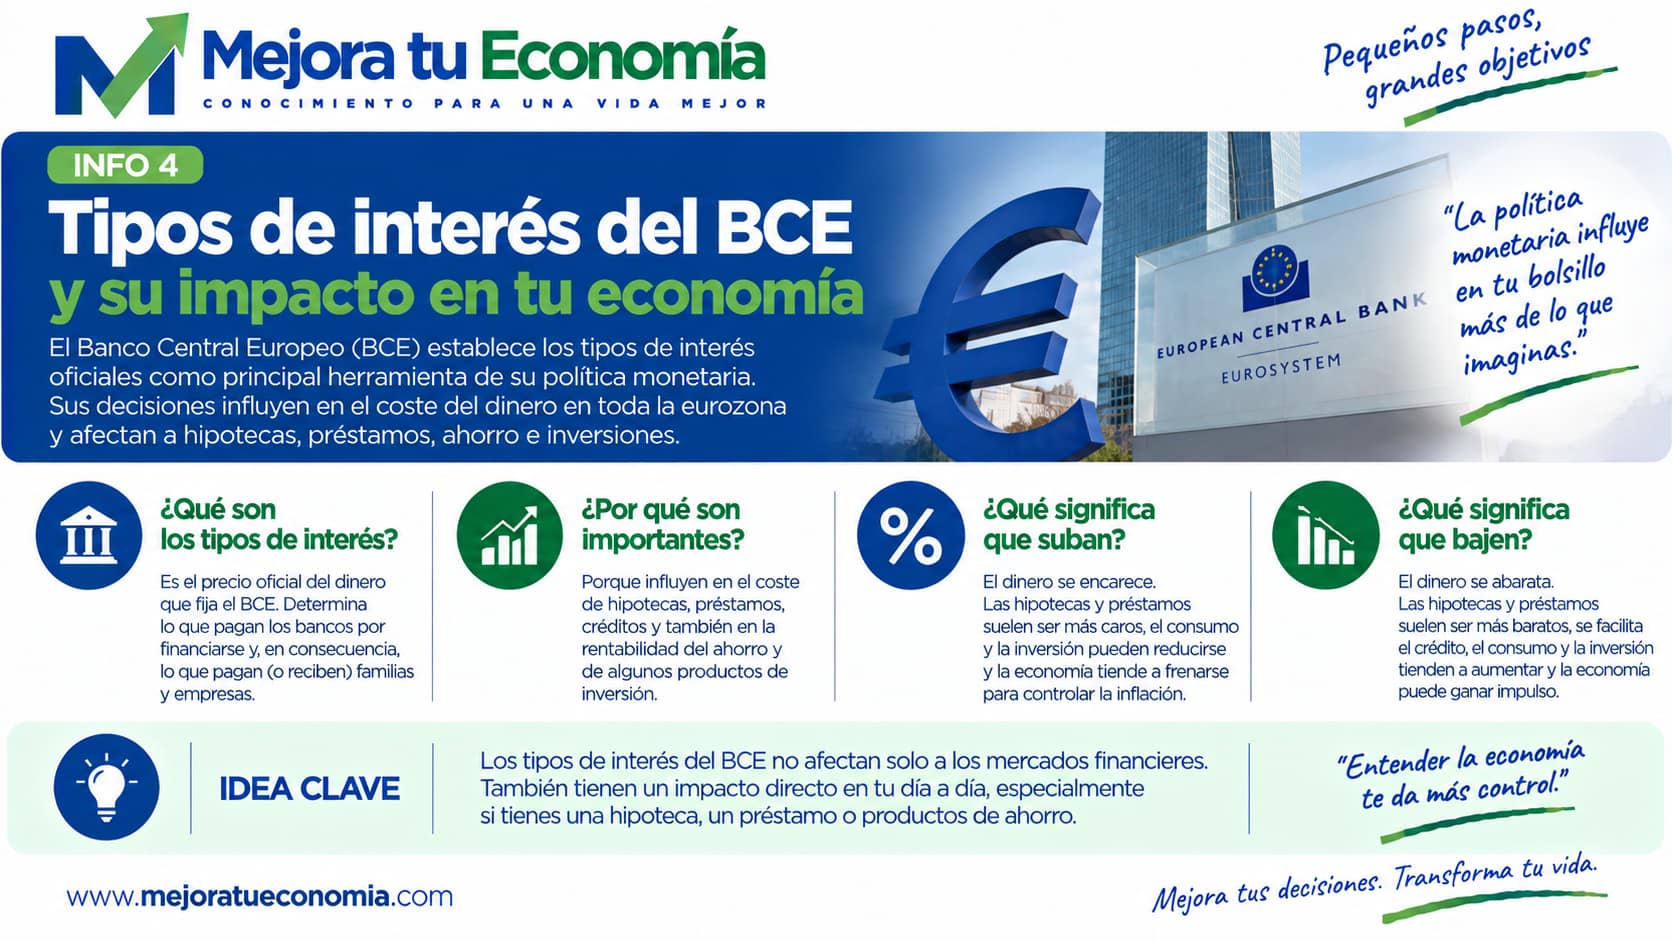
5. Tipos de interés del BCE
Para una familia europea, los tipos de interés oficiales del Banco Central Europeo (BCE) son una referencia fundamental de la política monetaria.
Cuando los tipos suben, normalmente se endurecen las condiciones financieras. Cuando bajan, generalmente ocurre lo contrario.
¿Dónde puedes notarlo?
En hipotecas, préstamos, financiación empresarial, depósitos, renta fija y valoración de determinados activos. Sus efectos terminan extendiéndose, de forma directa o indirecta, a buena parte de la economía.
6. Euríbor
Para muchas familias españolas este indicador merece un apartado propio.
El Euríbor es una referencia del mercado monetario del euro y se utiliza ampliamente en las hipotecas a tipo variable. Por eso, su evolución puede modificar de forma considerable la cuota cuando llega el momento de revisar una hipoteca.
Tipos oficiales del BCE y Euríbor están relacionados, pero no son lo mismo.
7. Crédito y condiciones de financiación
No solamente importa cuánto cuesta el dinero. También importa lo fácil o difícil que resulta conseguir financiación.
Cuando las entidades endurecen sus criterios de concesión, familias y empresas pueden tener más dificultades para financiar compras e inversiones. Esto puede terminar afectando al consumo, la vivienda, la inversión empresarial y la actividad económica.
8. Confianza del consumidor
Los indicadores de confianza intentan medir cómo perciben los consumidores su situación y las perspectivas económicas.
Las expectativas importan porque influyen en nuestras decisiones. Cuando las familias temen por el futuro pueden aplazar compras importantes y aumentar el ahorro preventivo. Cuando existe mayor confianza puede ocurrir lo contrario.
9. Bolsa e índices bursátiles
IBEX 35, Euro Stoxx 50, S&P 500 y otros índices permiten observar la evolución de determinados mercados bursátiles.
Pero hay una idea importante: la bolsa no es un termómetro exacto de la economía.
Las cotizaciones incorporan expectativas sobre el futuro y pueden subir mientras algunos indicadores económicos continúan deteriorándose o caer cuando la economía todavía presenta buenos datos.
Para un inversor, los índices proporcionan información relevante sobre mercados y expectativas, pero no deberían utilizarse aisladamente para diagnosticar una economía.
10. Deuda pública, bonos y prima de riesgo
Las administraciones públicas necesitan financiarse y para ello, entre otros mecanismos, emiten deuda.
Podemos observar el nivel de deuda, el déficit, la rentabilidad de los bonos y el coste de financiación para obtener información sobre las finanzas públicas y las condiciones del mercado.
La conocida prima de riesgo compara el rendimiento exigido por el mercado a determinadas deudas soberanas tomando otra referencia como base. No es un indicador que debamos interpretar de manera aislada.
11. Tipos de cambio
El tipo de cambio indica cuánto vale una moneda en relación con otra. Para un ciudadano de la eurozona, una de las referencias más conocidas es el EUR/USD.
Que el euro se fortalezca o debilite puede afectar al coste de determinadas importaciones, exportaciones, viajes y a inversiones denominadas en monedas extranjeras.
Si inviertes internacionalmente debes recordar que, además de la evolución del activo, puede existir riesgo de divisa.
12. Materias primas
Petróleo, gas, metales y otras materias primas pueden aportar información relevante sobre costes, oferta, demanda y actividad económica.
Su evolución puede terminar trasladándose a la inflación y a los costes de familias y empresas.
El oro suele recibir atención en periodos de incertidumbre, pero su precio responde a múltiples factores. No debe interpretarse automáticamente como un indicador de crisis.
Cómo leer la economía en 5 minutos
No necesitas seguir decenas de estadísticas todos los días. Para obtener una visión general puedes empezar respondiendo cinco preguntas:
1. ¿Los precios están acelerándose o moderándose?
Observa el IPC y la inflación subyacente.
2. ¿La economía está creciendo?
Observa el PIB y otros indicadores de actividad.
3. ¿Cómo está el mercado laboral?
Analiza empleo, desempleo, actividad y salarios.
4. ¿El dinero se está encareciendo o abaratando?
Revisa los tipos del BCE, el Euríbor y las condiciones de crédito.
5. ¿Qué expectativas reflejan consumidores y mercados?
Observa la confianza, la bolsa y los mercados de deuda.
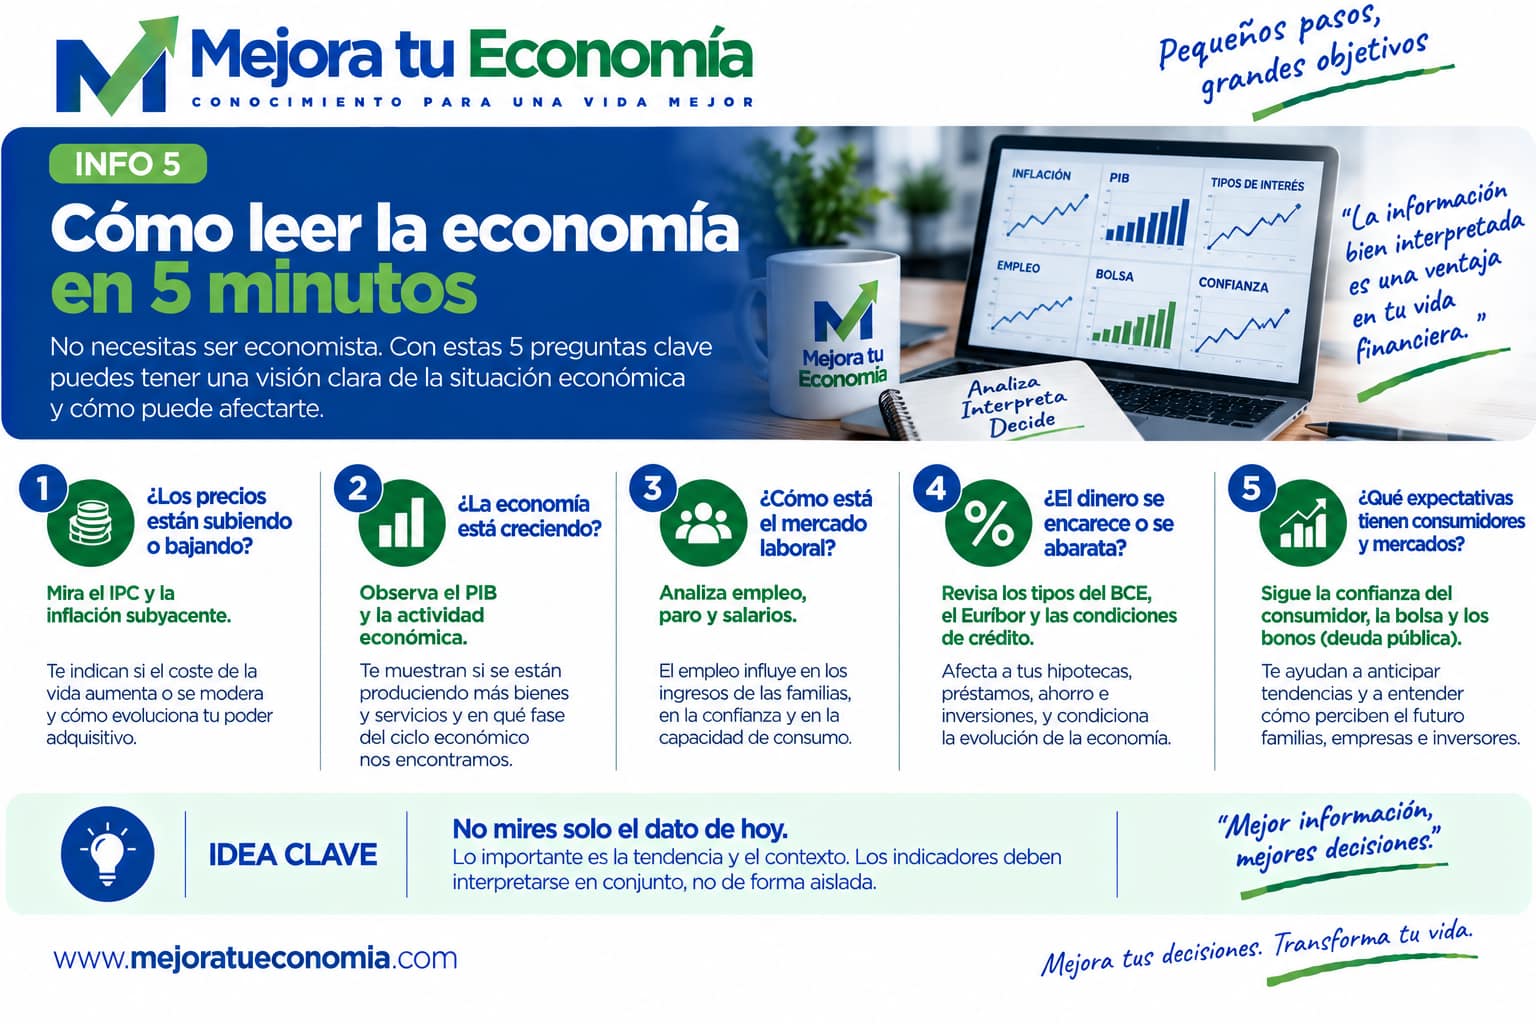
No mires solamente el dato. Mira la tendencia.
Un dato aislado puede decir poco. Saber de dónde venimos, cómo está evolucionando y qué ocurre con el resto de indicadores aporta mucho más contexto.
Resumen: qué te cuenta cada indicador
| Indicador | Qué te cuenta | Puede afectarte especialmente en |
|---|---|---|
| IPC | Evolución general de precios | Poder adquisitivo |
| Inflación subyacente | Presiones de precios menos volátiles | Consumo y política monetaria |
| PIB | Actividad económica | Empleo e ingresos |
| Empleo | Situación del mercado laboral | Seguridad económica e ingresos |
| Tipos BCE | Orientación de la política monetaria | Crédito y ahorro |
| Euríbor | Referencia del mercado monetario | Hipotecas variables |
| Crédito | Condiciones de financiación | Préstamos, consumo y vivienda |
| Confianza | Expectativas de los consumidores | Consumo y ahorro |
| Bolsa | Evolución y expectativas de los mercados | Inversiones |
| Deuda y bonos | Condiciones de financiación pública | Tipos y mercados |
| Divisas | Valor relativo de las monedas | Viajes, comercio e inversiones |
| Materias primas | Precios de recursos básicos | Energía, costes e inflación |
¿Qué indicadores deberías seguir realmente?
No hace falta revisar los doce todas las semanas.
Si simplemente quieres comprender mejor tu economía, IPC, empleo, tipos del BCE y Euríbor cubren buena parte de las variables que pueden afectarte de forma más directa.
Si además inviertes, puedes añadir PIB, mercados bursátiles, bonos y divisas para obtener más contexto.
El objetivo no es convertirte en economista. Es conseguir que cuando escuches hablar de inflación, PIB, Euríbor o tipos de interés entiendas qué está ocurriendo y puedas valorar cómo puede afectarte.
Información, no asesoramiento
El contenido de Mejora tu Economía tiene una finalidad exclusivamente informativa, educativa y divulgativa. No constituye asesoramiento financiero, de inversión, fiscal o legal, ni una recomendación personalizada para comprar, vender o mantener ningún producto o activo. Las decisiones financieras deben valorarse según las circunstancias de cada persona y, cuando sea necesario, con un profesional debidamente autorizado. Toda inversión implica riesgos, incluida la posible pérdida del capital. Consulta el descargo de responsabilidad.